✅Anh em nào đang cầm HPG lưu ý! Công ty chứng khoán MBS vừa ra báo cáo về triển vọng của Tập đoàn Hòa Phát - HPG, có rất nhiều điểm đáng quan tâm
- Sản lượng quý 3 dự báo tăng tới 38%, chủ yếu tăng từ thép HRC với mức 68%
- Mức lợi nhuận ròng của năm 2026/2027 cũng được dự báo tăng lần lượt 26%/15% so với báo cáo trước (do giá bán théo được điều chỉnh tăng khoảng 5%, doanh thu cũng được dự báo tăng 5%💰Trước những triển vọng tích cực, MBS định giá lại HPG có giá kỳ vọng tới 32.000 đồng/cp, có dư địa tăng tới 50% trong năm nay
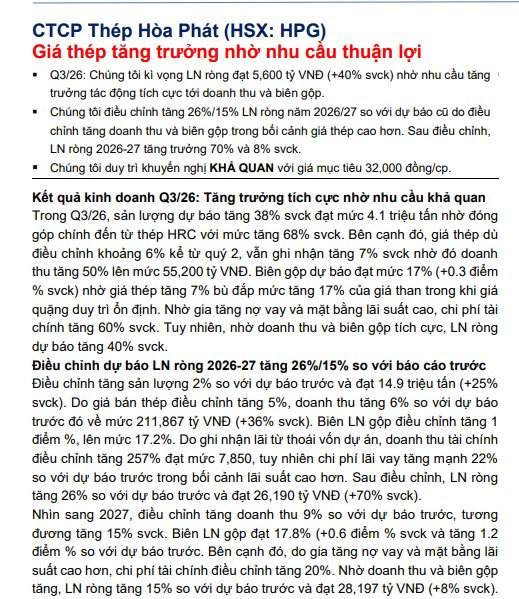
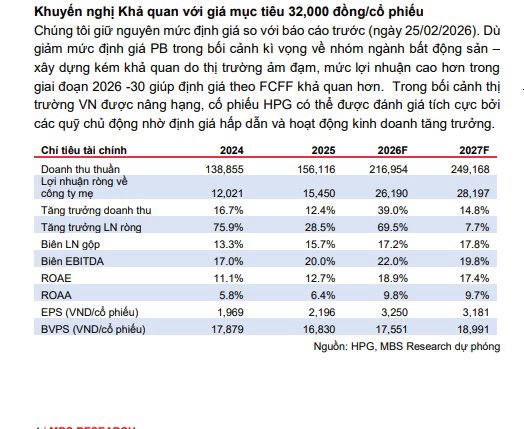


Các bác xem báo cáo chi tiết bên dưới nhé!


Bình luận
Đăng nhập để tham gia thảo luận.
Chưa có bình luận nào. Hãy là người đầu tiên chia sẻ góc nhìn — bình luận hiển thị sau khi được duyệt.