Chung cư Hà Nội: Tín hiệu “hạ nhiệt” ngày càng rõ nét, người mua bắt đầu có thêm lợi thế
Một số dự án chung cư mới tại Hà Nội đang bắt đầu điều chỉnh giá bán hoặc gia tăng mức chiết khấu để thu hút khách hàng. Dù chưa đủ tạo thành một mặt bằng giảm giá trên toàn thị trường, diễn biến này cho thấy cán cân cung – cầu đang có sự thay đổi khi nguồn cung tăng nhanh, thanh khoản chậm lại và người mua ngày càng thận trọng với mặt bằng giá hiện tại.
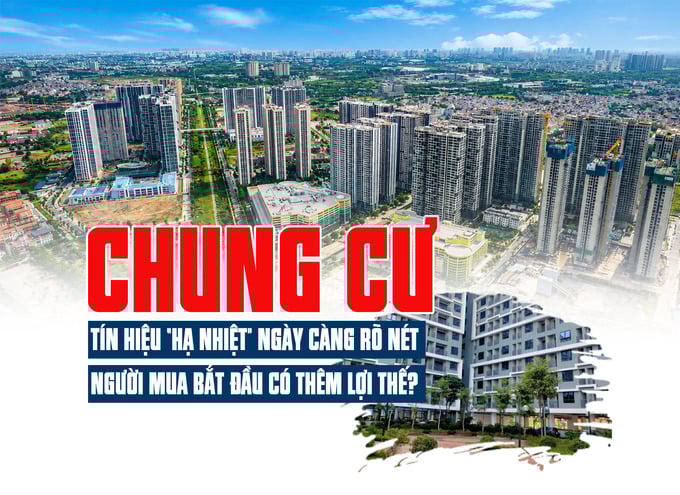
Thị trường căn hộ Hà Nội đang bước vào giai đoạn có nhiều thay đổi đáng chú ý. Sau thời gian dài giá bán liên tục tăng, một số dự án mới bắt đầu xuất hiện những mức điều chỉnh nhất định, trong khi các chủ đầu tư cũng sử dụng mạnh hơn các chính sách chiết khấu, hỗ trợ thanh toán và giãn tiến độ đóng tiền.
Tuy nhiên, nếu nhìn trên toàn thị trường, đây chưa phải một chu kỳ giảm giá chung. Mức độ điều chỉnh hiện vẫn mang tính cục bộ, tập trung ở một số dự án, một số loại căn và những sản phẩm có mức giá cao hơn khả năng hấp thụ của thị trường.
Theo CBRE, trong quý II/2026, thị trường căn hộ Hà Nội bán được hơn 5.800 căn, tương đương khoảng 68% tổng nguồn cung mới được đưa ra trong kỳ. Tỷ lệ này thấp hơn đáng kể so với giai đoạn 2024-2025, khi sức hấp thụ thường xuyên vượt 90%. Đáng chú ý, thị trường thứ cấp cũng lần đầu ghi nhận điều chỉnh giảm giá kể từ cuối năm 2022.
Những diễn biến trên cho thấy thị trường đang chuyển từ trạng thái người mua phải nhanh chóng quyết định để tránh giá tăng sang một giai đoạn mà khách hàng có thêm thời gian cân nhắc, so sánh và lựa chọn.
Nguồn cung tăng, cuộc cạnh tranh về giá bắt đầu rõ hơn
Một trong những nguyên nhân quan trọng tạo ra sự thay đổi trên thị trường là nguồn cung căn hộ đang tăng mạnh.
Trong 6 tháng đầu năm 2026, Hà Nội ghi nhận hơn 16.600 căn hộ mở bán mới, mức cao nhất trong cùng kỳ kể từ năm 2020. Trong khi đó, tổng nguồn cung cả năm được dự báo có thể tiến tới gần 39.000 căn, vượt mức đỉnh hơn 37.000 căn từng ghi nhận vào năm 2019.
Khi lượng hàng hóa trên thị trường tăng lên, người mua đương nhiên có nhiều lựa chọn hơn. Đây cũng là yếu tố khiến các chủ đầu tư khó duy trì cách bán hàng dựa chủ yếu vào câu chuyện giá sẽ tiếp tục tăng trong tương lai.
Thay vào đó, chính sách bán hàng bắt đầu trở thành một công cụ cạnh tranh quan trọng.
Một số dự án đã xuất hiện mức giảm giá trực tiếp ở từng sản phẩm. Tại Celestine West Lake, giá chào bán hiện được ghi nhận khoảng 141-200 triệu đồng/m², trong đó một số sản phẩm điều chỉnh khoảng 5-7%. Endless Skyline West Lake có mức chào bán từ khoảng 120 triệu đồng/m², thấp hơn hơn 30 triệu đồng/m² so với giai đoạn trước theo thông tin thị trường. Tại Lumi Hà Nội, mặt bằng giá được ghi nhận khoảng 60-80 triệu đồng/m², thấp hơn đáng kể so với giai đoạn từng được chào bán quanh mức 100 triệu đồng/m².
Tuy nhiên, các trường hợp trên cần được nhìn nhận như những tín hiệu điều chỉnh cục bộ thay vì dấu hiệu cho thấy toàn bộ thị trường đang bước vào chu kỳ giảm giá. Trên thực tế, một số dự án cao cấp vẫn duy trì mức giá rất cao. Chẳng hạn, Noble West Lake và Noble Crystal River được ghi nhận ở khoảng 200-310 triệu đồng/m² và 180-280 triệu đồng/m². Điều này cho thấy thị trường đang phân hóa mạnh theo vị trí, chất lượng, thương hiệu chủ đầu tư và phân khúc sản phẩm.
Khoảng cách giữa các dự án vì thế ngày càng lớn. Những tài sản sở hữu vị trí đặc biệt, chất lượng cao và nhóm khách hàng riêng vẫn có khả năng giữ giá, trong khi những sản phẩm có mức giá cao nhưng sức hấp thụ chưa tương xứng sẽ chịu áp lực điều chỉnh lớn hơn.
Điểm đáng chú ý là áp lực hiện nay không nhất thiết phải thể hiện bằng việc chủ đầu tư công khai giảm giá niêm yết. Thay vào đó, thị trường có thể chứng kiến nhiều hình thức linh hoạt hơn như chiết khấu theo thời điểm, hỗ trợ lãi suất, kéo dài tiến độ thanh toán, tặng nội thất hoặc điều chỉnh cơ cấu thanh toán.
Về bản chất, đây vẫn là cách doanh nghiệp giảm giá trị thực mà khách hàng phải bỏ ra để sở hữu sản phẩm, đồng thời hạn chế tác động tâm lý của việc giảm trực tiếp giá niêm yết. Sự thay đổi này có thể còn rõ nét hơn khi nguồn cung tiếp tục được đưa ra trong những tháng cuối năm.
Trong bối cảnh người mua đã có nhiều lựa chọn, dự án nào đưa ra mức giá hợp lý, tiến độ thanh toán phù hợp và chứng minh được giá trị sử dụng sẽ có nhiều lợi thế hơn. Ngược lại, các sản phẩm có giá quá cao so với mặt bằng khu vực hoặc phụ thuộc nhiều vào kỳ vọng tăng giá sẽ cần nhiều thời gian hơn để tìm kiếm khách hàng.
Quyền mặc cả đang dần chuyển về phía người mua
Nếu nguồn cung là yếu tố tạo ra sự cạnh tranh giữa các chủ đầu tư, thì sức mua chậm lại chính là yếu tố khiến cuộc cạnh tranh này trở nên rõ nét hơn.
Trong quý II/2026, hơn 5.800 căn hộ được giao dịch là con số đáng kể, nhưng tỷ lệ hấp thụ chỉ đạt khoảng 68% nguồn cung mở bán mới. So với mức trên 90% thường xuyên xuất hiện trong giai đoạn 2024-2025, tốc độ hấp thụ hiện nay đã chậm lại đáng kể. Trong khi đó, giá sơ cấp bình quân được ghi nhận khoảng 95 triệu đồng/m², tăng 12% so với quý trước và 21% so với cùng kỳ. Trái ngược với thị trường sơ cấp, giá thứ cấp khoảng 60 triệu đồng/m², giảm gần 3% theo quý.
Khoảng cách này phản ánh một thực tế đáng chú ý: áp lực điều chỉnh đang xuất hiện trước tiên ở thị trường chuyển nhượng, nơi giá bán phụ thuộc trực tiếp hơn vào khả năng thương lượng giữa người mua và người bán. Khi người mua không còn vội vàng, những chủ sở hữu cần thanh khoản có thể phải điều chỉnh kỳ vọng về giá. Đây cũng là lý do giá thứ cấp có thể phản ứng nhanh hơn so với giá sơ cấp.
Đối với thị trường sơ cấp, chủ đầu tư thường có nhiều công cụ hơn để duy trì mặt bằng giá công bố. Tuy nhiên, khi thanh khoản chậm lại, các chính sách ưu đãi và hỗ trợ tài chính sẽ có xu hướng được sử dụng nhiều hơn.
Điều này tạo ra một thay đổi quan trọng về vị thế của người mua. Nếu trước đây khách hàng thường phải nhanh chóng quyết định vì lo ngại giá tăng hoặc hết căn đẹp, thì hiện nay họ có thể dành thêm thời gian để so sánh nhiều dự án, thương lượng chính sách và lựa chọn sản phẩm phù hợp với khả năng tài chính.
JLL cũng ghi nhận nhu cầu trên thị trường nhà ở Hà Nội đang có xu hướng dịch chuyển về nhu cầu sử dụng thực tế, trong khi nguồn cung mới tiếp tục được bổ sung bởi những chủ đầu tư có uy tín và chú trọng chất lượng thiết kế, bàn giao. Điều đó cho thấy người mua ngày càng quan tâm tới giá trị thực của sản phẩm thay vì chỉ kỳ vọng vào khả năng tăng giá.
Đặc biệt, phân khúc cao cấp có thể chịu áp lực lớn hơn trong giai đoạn này. Theo thông tin thị trường, tỷ lệ hấp thụ nhóm cao cấp đến cuối quý IV/2026 có thể chưa đạt 50%, thấp hơn đáng kể so với mức 70-80% từng ghi nhận trong giai đoạn 2024-2025. Khi giá bán ở mức cao, nhóm khách hàng có khả năng tiếp cận cũng thu hẹp lại. Trong khi đó, những người mua có năng lực tài chính thường có nhiều lựa chọn hơn và có xu hướng cân nhắc kỹ về chất lượng, vị trí, khả năng khai thác cũng như giá trị lâu dài của tài sản.
Đây có thể là yếu tố khiến thị trường căn hộ Hà Nội tiếp tục phân hóa trong thời gian tới. Những dự án đáp ứng tốt nhu cầu ở thực, có pháp lý rõ ràng, vị trí thuận tiện, chất lượng xây dựng đảm bảo và mức giá tương xứng sẽ có khả năng duy trì sức hấp thụ tốt hơn. Trong khi đó, những sản phẩm có giá cao nhưng chưa tạo ra khác biệt đủ lớn sẽ phải cạnh tranh mạnh hơn bằng chính sách bán hàng.
Ở góc độ doanh nghiệp, nguồn cung lớn cũng đồng nghĩa áp lực bán hàng sẽ gia tăng. Khi thị trường không còn tình trạng thiếu hàng như trước, lợi thế sẽ không chỉ thuộc về những chủ đầu tư có quỹ đất tốt mà còn thuộc về doanh nghiệp có khả năng định giá hợp lý và xây dựng sản phẩm phù hợp với sức mua.
Điều này có thể tạo ra một giai đoạn cạnh tranh lành mạnh hơn trên thị trường.
Người mua có thêm lựa chọn, doanh nghiệp phải chú trọng hơn tới giá trị thực, còn các dự án yếu về vị trí, chất lượng hoặc mức độ phù hợp với nhu cầu sẽ khó duy trì mức giá cao chỉ dựa trên kỳ vọng. Nhìn tổng thể, thị trường chung cư Hà Nội hiện chưa bước vào một chu kỳ giảm giá diện rộng. Việc một số dự án giảm giá hoặc tăng chiết khấu chủ yếu phản ánh quá trình điều chỉnh cục bộ khi nguồn cung tăng nhanh và sức hấp thụ chậm lại.
Tuy nhiên, điều đang thay đổi rõ ràng hơn là cán cân thương lượng.
Khi nguồn hàng dồi dào, người mua có nhiều thời gian và nhiều lựa chọn hơn. Chủ đầu tư cũng phải cạnh tranh quyết liệt hơn để đưa sản phẩm tới khách hàng. Vì vậy, thay vì chờ đợi một đợt giảm giá mạnh trên toàn thị trường, người mua có thể đang bước vào một giai đoạn thuận lợi hơn về khả năng lựa chọn và thương lượng. Còn với doanh nghiệp, bài toán quan trọng trong thời gian tới sẽ không chỉ là bán được bao nhiêu căn, mà còn là làm thế nào để mức giá đưa ra tương xứng với giá trị mà sản phẩm mang lại.
Thị trường căn hộ Hà Nội vì thế có thể chưa bước vào cuộc chơi “giảm giá”, nhưng rõ ràng đang chuyển sang một cuộc chơi cạnh tranh gay gắt hơn về giá, chính sách bán hàng và giá trị thực của sản phẩm.