Thị trường nhà ở TP.HCM chờ lực đẩy từ nhu cầu thực
Thị trường căn hộ TP.HCM trong quý 3/2026 ghi nhận dấu hiệu chững lại khi thanh khoản giảm, giá bán sơ cấp và thứ cấp cùng điều chỉnh.
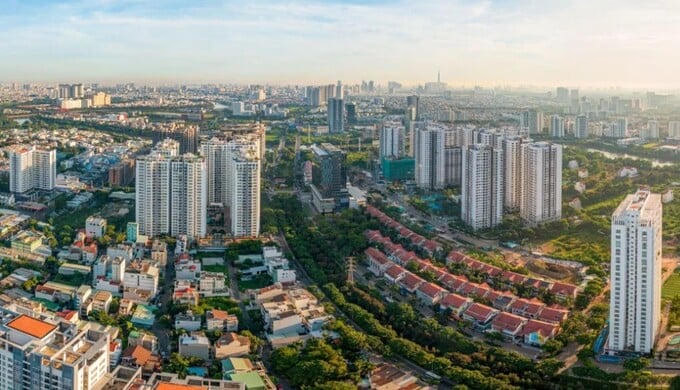
Theo dữ liệu vừa được Savills Việt Nam công bố trong Báo cáo tổng quan thị trường bất động sản TP.HCM quý 3/2026, trong quý 3/2026, thị trường căn hộ ghi nhận 1.900 căn mở bán mới, tăng theo quý nhưng vẫn thấp hơn cùng kỳ năm trước. Phân khúc Hạng A và B chiếm khoảng 80% nguồn cung mới, đưa tổng nguồn cung sơ cấp lên 5.800 căn. Tuy nhiên, thanh khoản vẫn ở mức thấp, với tỷ lệ hấp thụ đạt 25%, tương đương khoảng 1.400 giao dịch.
Savills cho hay, lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. Nguồn cung vẫn duy trì, nhưng nhu cầu đang suy yếu.
Bà Cao Thị Thanh Hương, Phó Giám đốc Bộ phận Nghiên cứu & Tư vấn Savills TPHCM, nhận định: "Lãi suất vay mua nhà ở mức cao tiếp tục gây áp lực lên dòng tiền của chủ đầu tư và khả năng chi trả của người mua. Nguồn cung vẫn duy trì, nhưng nhu cầu đang suy yếu. Khoảng cách giữa giá bán và khả năng chi trả của người mua ở thực vì vậy ngày càng rõ hơn."
Trước áp lực sức mua giảm, thị trường bất động sản TP.HCM chưa ghi nhận chu kỳ điều chỉnh giá trên diện rộng. Theo giới chuyên gia, trong 6 đến 12 tháng tới, mặt bằng giá chung khó có khả năng giảm mạnh bởi bản thân các chủ đầu tư cũng đang chịu chi phí vốn rất lớn trong quá trình phát triển dự án.
Bà Cao Thị Thanh Hương lưu ý rằng trong bối cảnh hiện tại, nhu cầu mua để ở đóng vai trò then chốt quyết định thanh khoản. Những dự án ghi nhận kết quả tích cực trên thị trường đều sở hữu cơ cấu sản phẩm đa dạng đi kèm chính sách thanh toán ưu việt.
Triển vọng nguồn cung trong những tháng cuối năm cũng có sự điều chỉnh. Trong quý 4/2026, khoảng 6.000 căn hộ dự kiến được mở bán, thấp hơn gần 30% so với dự báo ban đầu do một số dự án trì hoãn kế hoạch triển khai.
Diễn biến này cho thấy nguồn cung dự kiến không đồng nghĩa với lượng hàng chắc chắn được đưa ra thị trường. Trong bối cảnh sức mua chịu áp lực, tiến độ triển khai dự án và khả năng tiếp cận nguồn vốn sẽ tiếp tục ảnh hưởng đến kế hoạch kinh doanh của chủ đầu tư.
Ở phân khúc biệt thự và nhà phố, xu hướng dịch chuyển nguồn cung về các khu vực ngoại thành tiếp tục diễn ra. Nguồn cung mới chủ yếu đến từ các giai đoạn tiếp theo của hai khu đô thị lớn ở phía Bắc và phía Nam TP.HCM.
Trong quý 3/2026, thị trường ghi nhận khoảng 3.600 căn mở bán mới, trong đó hơn 50% có giá dưới 10 tỷ đồng/căn. Tuy nhiên, tỷ lệ hấp thụ chỉ đạt 14%, phản ánh sức mua vẫn yếu dù nguồn cung có sự hiện diện của nhóm sản phẩm ở mức giá thấp hơn so với các căn có giá trị cao.
Bà Cao Thị Thanh Hương nhận định: “Các khu đô thị lớn ngoại thành đang tái định hình thị trường bất động sản liền thổ TP.HCM. Tuy nhiên, chi phí vay vốn cao tiếp tục hạn chế khả năng chi trả và kìm hãm sự hấp thụ của thị trường.”
Như vậy, xu hướng mở rộng không gian đô thị đang tạo thêm nguồn cung nhà ở tại các khu vực ngoại thành, nhưng chưa đủ để giải quyết bài toán thanh khoản. Với cả căn hộ và bất động sản liền thổ, khả năng đáp ứng nhu cầu ở thực, mức giá phù hợp và phương án thanh toán sẽ là những yếu tố quan trọng quyết định sức mua.
Đại diện Savills cũng cho rằng, câu chuyện của thị trường nhà ở TPHCM hiện không đơn thuần là giá sẽ tăng hay giảm. Đáng chú ý hơn là nguồn cung đang dịch chuyển về đâu, hạ tầng đang mở rộng không gian thị trường như thế nào và sản phẩm nào thực sự phù hợp với khả năng chi trả của người mua.