Thị trường nhà ở: Dòng tiền ngày càng chọn lọc, làm sao để “mở khóa” thanh khoản
Thị trường căn hộ đang cho thấy một nghịch lý đáng chú ý: nhu cầu mua nhà vẫn hiện hữu, nhưng thanh khoản không đồng đều giữa các phân khúc. Khi mặt bằng giá ngày càng cao, người mua có xu hướng thận trọng hơn, ưu tiên những sản phẩm vừa khả năng tài chính thay vì chạy theo những căn hộ có giá bán vượt xa sức chi trả.
Người mua vẫn ở đó, nhưng dòng tiền đang chọn lọc hơn
Theo báo cáo quý II/2026 của One Mount Group, nhóm căn hộ có giá khoảng 60-120 triệu đồng/m² chiếm hơn một nửa tổng lượng giao dịch và đạt tỷ lệ hấp thụ khoảng 59%. Trong khi đó, với những sản phẩm có giá trên 120 triệu đồng/m², tỷ lệ thanh khoản chỉ khoảng 20%.
Sự chênh lệch này phần nào cho thấy bài toán lớn nhất của thị trường hiện nay không đơn thuần là thiếu cầu. Người mua vẫn có nhu cầu sở hữu nhà, nhưng đang ngày càng quan tâm đến mối tương quan giữa giá bán, thu nhập, dòng tiền và khả năng trả nợ. Khi giá căn hộ tăng nhanh hơn tốc độ cải thiện thu nhập, quyết định xuống tiền cũng trở nên thận trọng hơn.
Thay vì mua bằng mọi giá như trong những giai đoạn thị trường tăng nóng, người mua hiện có xu hướng dành nhiều thời gian hơn để khảo sát, so sánh và cân đối tài chính. Một căn hộ có vị trí đẹp nhưng giá quá cao chưa chắc tạo được giao dịch nếu khoản vay kéo theo áp lực tài chính lớn. Ngược lại, những sản phẩm có giá hợp lý hơn, pháp lý rõ ràng và đáp ứng tốt nhu cầu ở thực vẫn có khả năng thu hút dòng tiền.
Diễn biến tại hai thị trường lớn là Hà Nội và TP.HCM cũng phản ánh khá rõ xu hướng này. Tại Hà Nội, trong quý II/2026 có khoảng 9.300 căn hộ mới được đưa ra thị trường, với khoảng 7.100 căn được giao dịch. Tuy nhiên, khoảng 75% giao dịch tập trung ở phân khúc cao cấp, trong khi sức hấp thụ của nhóm cao cấp và hạng sang đã có dấu hiệu giảm so với quý trước.
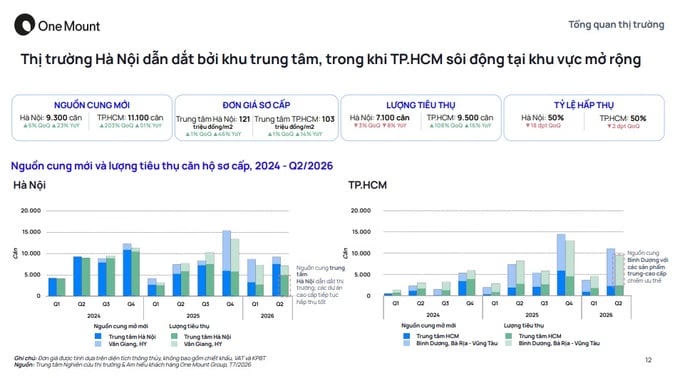
Tại TP.HCM, nguồn cung mới trong quý II đạt khoảng 11.100 căn, với khoảng 9.500 căn được tiêu thụ. Đáng chú ý, phần lớn nguồn cung đến từ khu vực Bình Dương trước đây, nơi đang có lợi thế về quỹ đất và mặt bằng giá so với khu vực trung tâm TP.HCM. Phân khúc trung cấp tại khu vực này cũng ghi nhận diễn biến hấp thụ tích cực hơn so với cùng kỳ.
Nhìn rộng hơn, những con số trên cho thấy người mua không rời bỏ thị trường mà đang thay đổi cách tiếp cận. Nếu trước đây tâm lý phổ biến là mua sớm để tránh giá tăng tiếp, thì hiện nay người mua có xu hướng đặt câu hỏi khác: mức giá này có phù hợp với khả năng tài chính hay không, sản phẩm có đáp ứng nhu cầu ở thực hay không và liệu khoản vay có tạo ra áp lực quá lớn trong dài hạn?
Khảo sát hơn 600 khách hàng của One Mount Group trong quý II/2026 cũng cho thấy bất động sản vẫn là kênh tài chính được nhiều người quan tâm, với tỷ lệ 87%. Dù tỷ lệ này giảm so với năm trước, bất động sản vẫn đứng trong nhóm được cân nhắc đáng kể. Trong khi đó, tiền gửi tiết kiệm được lựa chọn bởi 47% người được khảo sát, tăng mạnh so với mức 29% của năm trước. Trái phiếu doanh nghiệp đạt 36%, vàng 33% và chứng chỉ tiền gửi 31%.
Diễn biến này cho thấy một bộ phận dòng tiền đang chuyển sang trạng thái phòng thủ, nhưng không đồng nghĩa với việc nhu cầu bất động sản biến mất. Khi các kênh đầu tư khác được cân nhắc nhiều hơn, người mua bất động sản càng có xu hướng chờ đợi sản phẩm phù hợp và mức giá hợp lý trước khi quyết định.
Đặc biệt, trong nhóm khách hàng chưa có nhu cầu mua bất động sản ngay, 67% cho biết chưa có nhu cầu thực tế, 46% cho rằng chưa đủ khả năng tài chính, 40% chịu ảnh hưởng bởi lãi suất vay cao và 29% lo ngại thị trường biến động hoặc thiếu thông tin. Những nguyên nhân này cho thấy bài toán thanh khoản hiện nay có liên hệ rất lớn với khả năng tiếp cận tài chính của người mua.
Trong bối cảnh đó, việc nguồn cung mới tiếp tục gia tăng sẽ tạo ra một cuộc cạnh tranh ngày càng rõ rệt giữa các dự án. Không phải dự án nào cũng có thể bán hàng chỉ nhờ vị trí hoặc thương hiệu chủ đầu tư. Sản phẩm cần thuyết phục người mua bằng tổng hòa các yếu tố như giá bán, diện tích, thiết kế, tiện ích, tiến độ, pháp lý và chính sách tài chính.
Đây cũng có thể trở thành giai đoạn thị trường chuyển từ cuộc chơi về tốc độ sang cuộc chơi về chất lượng sản phẩm. Khi khách hàng có nhiều lựa chọn hơn, những dự án giải quyết đúng nhu cầu thực sẽ có thêm lợi thế trong việc tiếp cận dòng tiền.
Nguồn cung vừa túi tiền có thể mở khóa thanh khoản
Nếu nhìn từ phía nguồn cung, nghịch lý hiện nay lại mở ra một hướng phát triển đáng chú ý. Thị trường không nhất thiết cần thật nhiều sản phẩm ở mọi phân khúc, mà cần cơ cấu sản phẩm phù hợp hơn với nhu cầu và khả năng tài chính của người mua.
Tại Hà Nội, nguồn cung mới đang có xu hướng mở rộng theo các khu vực được đầu tư mạnh về hạ tầng. Riêng khu vực phía Tây trong quý II xuất hiện 7 dự án mới, trong đó có 4 dự án nằm dọc khu vực Vành đai 3,5. Điều này cho thấy hạ tầng đang đóng vai trò ngày càng rõ trong việc mở rộng không gian phát triển căn hộ ra ngoài khu vực lõi đô thị.
Đáng chú ý, mặt bằng giá giữa các khu vực có sự khác biệt lớn. Giá căn hộ sơ cấp tại khu vực trung tâm Hà Nội được ghi nhận khoảng 121 triệu đồng/m², trong khi tại Văn Giang khoảng 67 triệu đồng/m². Khoảng cách này tạo ra thêm lựa chọn cho người mua, đặc biệt là những người chấp nhận dịch chuyển xa hơn để đổi lấy mức giá phù hợp hơn.
Tại TP.HCM, xu hướng mở rộng nguồn cung cũng diễn ra khá rõ. Trong quý II, khu vực Bình Dương trước đây chiếm khoảng 66% nguồn cung mới. Giá căn hộ sơ cấp tại khu vực này khoảng 60 triệu đồng/m², thấp hơn đáng kể so với mức khoảng 103 triệu đồng/m² tại khu vực trung tâm TP.HCM. Khu vực Bà Rịa - Vũng Tàu trước đây cũng có mặt bằng giá sơ cấp khoảng 60 triệu đồng/m².
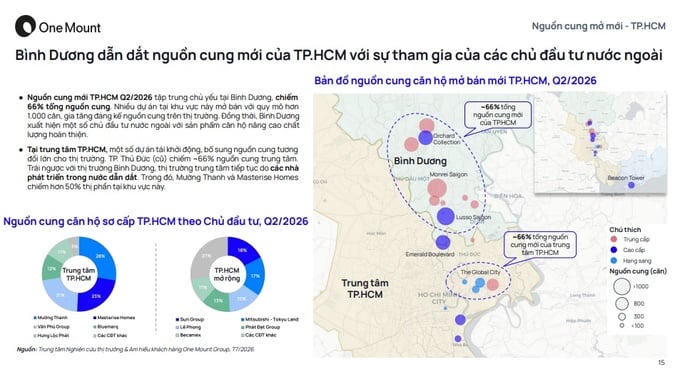
Như vậy, quá trình mở rộng địa giới đô thị và phát triển hạ tầng đang tạo ra một không gian mới cho bài toán nhà ở. Người mua không còn nhất thiết phải giới hạn lựa chọn trong khu vực trung tâm, nơi mặt bằng giá đã lên cao. Các đô thị vệ tinh, khu vực ven trung tâm và những địa bàn có kết nối giao thông ngày càng thuận lợi có thể trở thành nơi hấp thụ một phần nhu cầu đang bị dồn nén.
Đây là điểm quan trọng đối với thị trường trong giai đoạn hiện nay. Khi hạ tầng giao thông được cải thiện, khoảng cách địa lý có thể được rút ngắn về mặt thời gian di chuyển. Từ đó, những khu vực trước đây bị xem là xa trung tâm có thể trở thành lựa chọn thực tế hơn đối với người mua nhà.
Với người mua, giai đoạn này cũng đem lại một thay đổi đáng kể: nhiều lựa chọn hơn đồng nghĩa với việc có thêm cơ hội so sánh và đàm phán. Khi nguồn cung được mở rộng tại nhiều khu vực, khách hàng có thể cân nhắc giữa vị trí, giá bán, chất lượng dự án và khả năng kết nối thay vì phải chấp nhận sản phẩm duy nhất trên thị trường.
Do đó, câu chuyện của thị trường căn hộ hiện nay có thể không nằm ở việc “có người mua hay không”, mà là nguồn cung có gặp đúng nhu cầu hay chưa. Dữ liệu về tỷ lệ hấp thụ giữa các nhóm giá đang cho thấy người mua vẫn sẵn sàng xuống tiền khi sản phẩm phù hợp xuất hiện. Đây cũng là cơ sở để kỳ vọng thị trường bước vào giai đoạn chọn lọc hơn, trong đó thanh khoản sẽ tập trung vào những dự án có giá trị sử dụng thực, mức giá hợp lý và khả năng đáp ứng tốt nhu cầu của số đông.
Khi bài toán nguồn cung được điều chỉnh theo hướng sát hơn với sức mua, khoảng cách giữa kỳ vọng của người bán và khả năng chi trả của người mua có thể dần được thu hẹp. Cùng với hạ tầng tiếp tục hoàn thiện, sự dịch chuyển ra các khu vực mới và sự đa dạng hóa sản phẩm, thị trường căn hộ có thêm cơ hội hình thành một chu kỳ tăng trưởng dựa nhiều hơn vào nhu cầu thực và giá trị sử dụng.