Thị trường căn hộ TP.HCM bước vào giai đoạn chọn lọc khắt khe
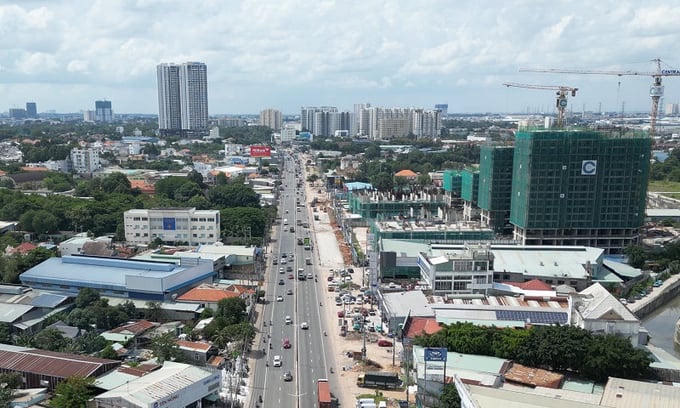
Thị trường bất động sản TP.HCM cùng các khu vực lân cận đang đối mặt với nghịch lý, thanh khoản giảm nhưng mặt bằng giá sơ cấp vẫn tiếp tục neo ở mức cao. Áp lực tài chính và chi phí vay lớn khiến người mua ngày càng thận trọng, buộc thị trường bước vào giai đoạn phục hồi chậm và chọn lọc.
Sức mua suy giảm, căn hộ chịu tác động lớn
Theo số liệu từ chuyên trang Batdongsan, trong tháng 8, nhu cầu tìm mua nhà đất tại TP.HCM giảm 16% so với tháng trước; trong đó khu vực Bình Dương cũ và Bà Rịa - Vũng Tàu cũ ghi nhận mức giảm lần lượt là 18% và 17%.
Tính theo phân khúc, căn hộ là loại hình có nhu cầu tìm mua giảm mạnh nhất ở mức 14% (cao hơn đất nền giảm 10% và nhà liền thổ giảm 13%). Lượng tin rao bán chung cư cũng giảm 13% so với tháng trước. Tại một số dự án lớn được quan tâm nhiều, lượng tìm kiếm tiếp tục đi xuống, đơn cử như Sunrise Riverside giảm 11% hay Victoria Village giảm 5%.
Diễn biến này phản ánh thực tế sức cầu căn hộ đang chậm lại sau giai đoạn phục hồi, khi người mua ngày càng e dè trước mặt bằng giá cao và chi phí vay lớn. Trước đó, trong tháng 7, dữ liệu của DKRA Consulting cũng cho thấy lượng tiêu thụ toàn thị trường chỉ đạt 1.650 căn (tỷ lệ hấp thụ 16%, giảm 67% so với tháng 6). Sang đến tháng 8, dù có gần 10.000 căn hộ chào bán (riêng TP.HCM chiếm hơn 9.300 căn, tương đương 94% nguồn cung sơ cấp), lượng tiêu thụ toàn thị trường chỉ vỏn vẹn 1.055 căn, kéo tỷ lệ hấp thụ sơ cấp xuống khoảng 11% (giảm 36% so với tháng 7).
Các đơn vị nghiên cứu chỉ ra rằng tâm lý giao dịch trong tháng Ngâu, mặt bằng lãi suất cho vay chưa hạ nhiệt và giá bán sơ cấp quá cao chính là những rào cản lớn khiến người mua sử dụng đòn bẩy tài chính thận trọng hơn hoặc phải trì hoãn quyết định mua nhà.
Nghịch lý giá sơ cấp neo cao và sự điều chỉnh ở thị trường thứ cấp
Dù thanh khoản trầm lắng, giá bán sơ cấp trên thị trường không những không hạ nhiệt mà còn tiếp tục nhích lên. Theo DKRA, giá căn hộ sơ cấp bình quân tại TP.HCM sau sáp nhập đạt khoảng 73 triệu đồng/m², Đồng Nai khoảng 52 triệu đồng/m², và Tây Ninh hơn 48 triệu đồng/m².
Số liệu từ Batdongsan cũng ghi nhận mặt bằng giá sơ cấp căn hộ tại TP.HCM tiếp tục tăng thêm 1% trong tháng 8, trung bình đạt hơn 70 triệu đồng/m². Ở phân khúc hạng B (chiếm 43% nguồn cung, tập trung tại Bình Dương cũ và giáp ranh TP.HCM), các dự án mới tại khu Nam TP.HCM cũ có giá khoảng 80-100 triệu đồng/m² (đã gồm VAT); Tây Ninh dao động 38-68 triệu đồng/m²; Đồng Nai khoảng 37-66 triệu đồng/m².
Nguyên nhân khiến giá sơ cấp tiếp tục neo cao là do chi phí phát triển dự án, tiền đất và xây dựng tăng, trong khi nguồn cung vừa túi tiền còn hạn chế. Thay vì giảm giá niêm yết, các chủ đầu tư chọn giải pháp tăng chiết khấu, hỗ trợ lãi suất hoặc giãn tiến độ thanh toán.
Ngược lại, áp lực từ thanh khoản chậm đã khiến thị trường thứ cấp bắt đầu có sự điều chỉnh. Dữ liệu từ Batdongsan cho thấy trong quý III, phần lớn dự án thứ cấp thuộc nhóm quan tâm nhiều có giá rao bán giảm 1-6%. Đây chủ yếu là sự điều chỉnh của người bán cần thanh khoản nhanh hoặc chịu áp lực tài chính, giúp người mua có thêm dư địa thương lượng, chứ chưa phải là đợt giảm giá diện rộng.
Không chỉ căn hộ, sức ép thanh khoản cũng lan rộng sang các phân khúc giá trị lớn khác. Trong tháng 7, phân khúc nhà phố, biệt thự ghi nhận khoảng 7.750 sản phẩm sơ cấp nhưng chỉ có 137 căn được giao dịch (tỷ lệ hấp thụ 2%, giảm 70% so với tháng trước). Bất động sản nghỉ dưỡng cũng ảm đạm khi biệt thự nghỉ dưỡng chỉ có 25 căn giao dịch (giảm 76%), shophouse nghỉ dưỡng không phát sinh giao dịch, và condotel chỉ tiêu thụ được 105 căn.
Trước bối cảnh cầu yếu, các doanh nghiệp bất động sản đang tỏ ra thận trọng hơn bằng cách kiểm soát nguồn cung, chia nhỏ giỏ hàng triển khai theo giai đoạn hoặc lùi thời điểm mở bán để thăm dò thị trường.
Các chuyên gia nhận định, thị trường những tháng cuối năm khó tăng tốc đồng đều mà sẽ phục hồi theo hướng chậm, phân hóa và chọn lọc hơn. Lực cầu chủ đạo vẫn đến từ nhu cầu ở thực và khách hàng tích sản dài hạn. Những dự án sở hữu pháp lý minh bạch, tiến độ tốt, mức giá hợp lý và chính sách tài chính hấp dẫn sẽ tiếp tục duy trì được thanh khoản. Trong khi đó, các sản phẩm có giá quá cao hoặc phụ thuộc lớn vào đòn bẩy tài chính sẽ tiếp tục đối mặt với áp lực điều chỉnh lớn.