Thị trường căn hộ đón chu kỳ mới khi nguồn cung phục hồi, nhu cầu ở thực vẫn “chiếm sóng”
Sau giai đoạn tăng trưởng nóng, thị trường căn hộ đang bước vào một nhịp điều chỉnh mang tính chọn lọc hơn. Thanh khoản chưa trở lại mức cao của năm 2025, song bức tranh thị trường đang xuất hiện nhiều tín hiệu đáng chú ý: nguồn cung phục hồi mạnh, các dự án hướng tới nhu cầu ở thực vẫn ghi nhận sức mua tốt, hạ tầng tiếp tục được đẩy mạnh và khung pháp lý đang có những chuyển động theo hướng tháo gỡ điểm nghẽn.
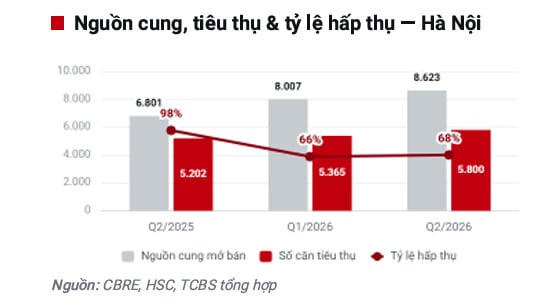
Theo báo cáo cập nhật ngành bất động sản nhà ở quý II/2026 của TCBS Research, Hà Nội ghi nhận 16.600 căn hộ mở bán mới trong 6 tháng đầu năm, mức cao nhất kể từ năm 2020. Riêng quý II có 8.623 căn được đưa ra thị trường, tăng 26,8% so với cùng kỳ và 7,7% so với quý trước.
Đây có thể xem là một bước tiến quan trọng đối với thị trường căn hộ sau thời gian dài nguồn cung bị hạn chế. Khi các dự án lần lượt được tháo gỡ thủ tục, hoàn thiện pháp lý và đưa sản phẩm ra thị trường, người mua có thêm lựa chọn, đồng thời cạnh tranh giữa các chủ đầu tư cũng trở nên rõ nét hơn.
Nguồn cung trở lại, thị trường có thêm động lực
Điểm đáng chú ý của thị trường căn hộ năm 2026 là sự cải thiện mạnh về nguồn cung không chỉ diễn ra tại Hà Nội mà còn lan sang TP.HCM và các khu vực lân cận.
Tại TP.HCM, nguồn cung căn hộ mới trong quý II đạt 6.537 căn, tăng 56,1% so với quý trước và 6% so với cùng kỳ. Khoảng 80% nguồn cung đến từ khu vực Bình Dương cũ, qua đó góp phần giải tỏa tình trạng thiếu hụt sản phẩm tại khu vực TP.HCM sau sáp nhập.
Sự gia tăng nguồn cung từ các khu vực vùng ven cũng cho thấy không gian phát triển của thị trường căn hộ đang được mở rộng. Thay vì quá tập trung vào lõi đô thị, các dự án mới có xu hướng dịch chuyển tới những khu vực còn dư địa về quỹ đất, đồng thời hưởng lợi từ quá trình đầu tư hạ tầng.
Đây là yếu tố có ý nghĩa đặc biệt trong bối cảnh giá nhà tại các đô thị lớn đã tăng nhanh trong những năm qua. Khi quỹ đất nội đô ngày càng hạn chế, việc phát triển các đô thị mới và các khu vực kết nối tốt với trung tâm có thể giúp thị trường tạo thêm nguồn cung trong trung và dài hạn.
TCBS Research dự báo cả năm 2026, Hà Nội có khoảng 39.000 căn hộ mở bán mới, trong khi TP.HCM có thể đạt 43.000–45.000 căn. Dù nguồn cung vẫn tập trung nhiều ở phân khúc cao cấp và hạng sang, quy mô này cho thấy hoạt động phát triển dự án đang trở lại mạnh mẽ hơn.
Một điểm cần nhìn nhận tích cực là dù tỷ lệ hấp thụ đã giảm so với năm trước, thị trường không rơi vào trạng thái mất hoàn toàn thanh khoản.
Trong quý II/2026, lượng căn hộ tiêu thụ tại Hà Nội đạt khoảng 5.800 căn, tăng 8,1% so với quý trước và 11,5% so với cùng kỳ. TP.HCM ghi nhận 4.772 căn được tiêu thụ, tăng 62,8% theo quý. Tỷ lệ hấp thụ cũng cải thiện nhẹ so với quý I, lên 68% tại Hà Nội và 73% tại TP.HCM.
Những con số này cho thấy người mua vẫn hiện diện trên thị trường, nhưng đang trở nên thận trọng hơn. Thay vì mua theo tâm lý kỳ vọng giá tăng nhanh, người mua có xu hướng cân nhắc kỹ hơn về vị trí, pháp lý, tiến độ, chất lượng dự án và đặc biệt là khả năng tài chính.
Mở rộng dư địa nguồn cung
Báo cáo TCBS nhận định chu kỳ hiện tại có điểm khác đáng kể so với giai đoạn khó khăn 2022–2023. Nếu trước đây điểm nghẽn lớn nằm ở pháp lý và thanh khoản của chủ đầu tư, thì hiện nay pháp lý đang từng bước được tháo gỡ, nguồn cung đã phục hồi, trong khi thách thức chuyển sang khả năng chi trả của người mua.
Nghị quyết 29/2026/QH16 được đánh giá là một bước đi đáng chú ý trong việc xử lý các dự án tồn đọng, trong khi Nghị quyết 21-NQ/TW định hướng sửa đổi Luật Đất đai theo hướng minh bạch hơn trong quản lý và sử dụng đất. Cùng với đó, các dự thảo Luật Đất đai, Luật Nhà ở và Luật Kinh doanh bất động sản đang tập trung xử lý những điểm nghẽn liên quan tới tiền sử dụng đất, thủ tục dự án, giải phóng mặt bằng và huy động vốn.
Nếu được triển khai đồng bộ, tác động lớn nhất của nhóm chính sách này sẽ nằm ở trung và dài hạn: giúp rút ngắn thời gian chuẩn bị dự án, khơi thông nguồn cung và tạo điều kiện để các doanh nghiệp có năng lực tiếp tục phát triển sản phẩm nhà ở.
Đặc biệt, cơ chế phát triển nhà ở thương mại giá phù hợp nếu được triển khai hiệu quả có thể tạo thêm một lớp sản phẩm phục vụ nhóm khách hàng có thu nhập trung bình, qua đó mở rộng nền cầu của thị trường căn hộ.
Cùng với pháp lý, hạ tầng tiếp tục là một trong những động lực đáng kỳ vọng đối với thị trường căn hộ.
Nhiều dự án giao thông lớn đang được triển khai, trong đó có Vành đai 3 TP.HCM, cao tốc Biên Hòa – Vũng Tàu và các tuyến metro tại TP.HCM. Hệ thống hạ tầng mới không chỉ rút ngắn thời gian di chuyển mà còn tạo điều kiện để các khu đô thị vùng ven phát triển mạnh hơn.
Khi hạ tầng giao thông được cải thiện, ranh giới giữa khu vực trung tâm và vùng ven ngày càng được thu hẹp. Đây là cơ sở để thị trường căn hộ mở rộng sang các đô thị vệ tinh, đồng thời tạo thêm lựa chọn cho người mua đang tìm kiếm sản phẩm có mức giá phù hợp hơn.
Về dài hạn, xu hướng phát triển đô thị gắn với giao thông công cộng, các khu đô thị quy mô lớn và mô hình TOD có thể tạo ra những cực tăng trưởng mới cho thị trường nhà ở.
Cơ hội đang chuyển từ "mua nhanh" sang "chọn đúng"
Thị trường căn hộ nửa cuối năm 2026 vì thế khó có thể kỳ vọng một chu kỳ tăng nóng diện rộng. Nhưng điều đó không đồng nghĩa thị trường thiếu cơ hội.
Ngược lại, sự điều chỉnh về thanh khoản và giá thứ cấp đang tạo ra một giai đoạn mà yếu tố lựa chọn trở nên quan trọng hơn. Giá căn hộ thứ cấp tại Hà Nội quý II giảm 3,2% xuống 62,4 triệu đồng/m², lần giảm đầu tiên kể từ năm 2022.
Đối với người mua có nhu cầu ở thực, đây có thể là giai đoạn thuận lợi hơn để khảo sát thị trường, so sánh giữa hàng sơ cấp và thứ cấp, đồng thời tận dụng các chính sách hỗ trợ tài chính từ chủ đầu tư.
Trong khi đó, với thị trường nói chung, việc nguồn cung tăng trở lại, pháp lý được cải thiện và hạ tầng tiếp tục được đầu tư đang tạo nền tảng cho một chu kỳ phát triển bền vững hơn.
TCBS Research cũng cho rằng trong bối cảnh hiện tại, những doanh nghiệp có khả năng bán được sản phẩm ở phân khúc nhu cầu thực và sở hữu bảng cân đối lành mạnh sẽ có lợi thế rõ rệt hơn.
Nhìn tổng thể, thị trường căn hộ đang đứng trước một giai đoạn chuyển tiếp. Sức mua cần thêm thời gian để phục hồi, nhưng những nền tảng quan trọng của chu kỳ mới đang dần hình thành: nguồn cung trở lại, pháp lý được tháo gỡ, hạ tầng mở rộng và nhu cầu ở thực vẫn tồn tại.
Nếu mặt bằng lãi suất dần ổn định trong nửa cuối năm 2026 như kịch bản cơ sở được TCBS đặt ra, khả năng tiếp cận nhà ở của người mua có thể cải thiện, qua đó hỗ trợ thanh khoản.
Vì vậy, thay vì nhìn thị trường căn hộ dưới góc độ "tăng hay giảm", có lẽ nên nhìn vào sự thay đổi về chất đang diễn ra. Sau giai đoạn tăng nóng, thị trường đang trở về với những yếu tố nền tảng hơn: sản phẩm phù hợp, pháp lý rõ ràng, hạ tầng tốt và khả năng chi trả thực tế.
Đó cũng có thể là tiền đề để thị trường căn hộ bước vào một chu kỳ tăng trưởng mới theo hướng chậm hơn, chọn lọc hơn nhưng bền vững hơn.