Thị trường bất động sản nghỉ dưỡng tìm lại đà tăng trưởng từ giá trị khai thác thực
Sau giai đoạn trầm lắng kéo dài, thị trường bất động sản nghỉ dưỡng đang đứng trước yêu cầu tái định hình theo hướng chú trọng hiệu quả khai thác, chất lượng sản phẩm và khả năng đáp ứng nhu cầu thực tế.
Dữ liệu quý III/2026 của DKRA Consulting cho thấy thanh khoản giữa các loại hình vẫn có sự phân hóa, nhưng một số tín hiệu tích cực đã xuất hiện tại phân khúc condotel. Trong quý cuối năm, nguồn cung mới dự kiến tiếp tục được bổ sung có chọn lọc, mở ra cơ hội để thị trường từng bước sàng lọc sản phẩm và hướng tới chu kỳ phát triển bền vững hơn.
Thị trường phân hóa, sản phẩm có khả năng khai thác tạo lợi thế
Theo báo cáo thị trường bất động sản nhà ở TP.HCM và vùng phụ cận quý III/2026 của DKRA Consulting, thị trường bất động sản nghỉ dưỡng trên cả nước vẫn đối mặt với những thách thức về thanh khoản và tâm lý nhà đầu tư. Tuy nhiên, diễn biến giữa biệt thự nghỉ dưỡng, nhà phố/shophouse nghỉ dưỡng và condotel cho thấy mỗi loại hình đang có những đặc điểm riêng, đòi hỏi chiến lược phát triển và tiếp cận khách hàng phù hợp.
Tại phân khúc biệt thự nghỉ dưỡng, nguồn cung sơ cấp trong quý III đạt 2.428 căn, giảm 10% so với quý trước và 11% so với cùng kỳ năm 2025. Nguồn cung mới gần như vắng bóng, phần lớn sản phẩm trên thị trường đến từ lượng hàng tồn kho tại các dự án đã mở bán trước đó. Lượng tiêu thụ đạt 38 căn, giảm hơn 86% so với quý II, tương ứng tỷ lệ tiêu thụ khoảng 2%.
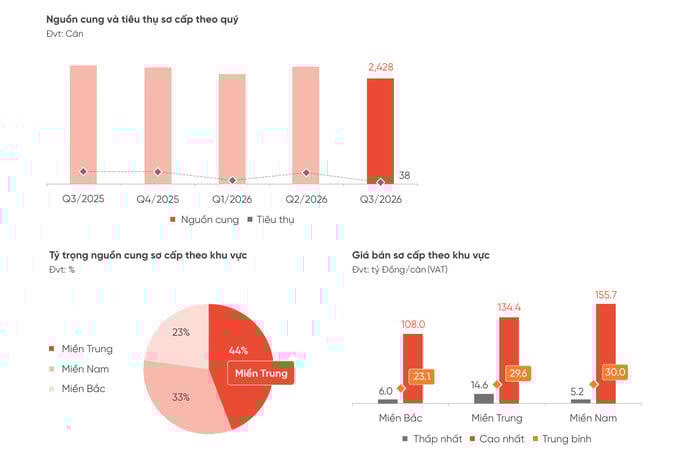
Dù thanh khoản toàn phân khúc còn hạn chế, dữ liệu của DKRA cho thấy giao dịch vẫn tập trung tại một số dự án có lợi thế về vị trí, khả năng khai thác và mức giá dưới 15 tỷ đồng/căn. Đây là điểm đáng chú ý khi thị trường ngày càng đặt ra yêu cầu cao hơn đối với hiệu quả sử dụng tài sản, thay vì chỉ dựa vào kỳ vọng tăng giá trong tương lai.
Xét theo khu vực, miền Trung tiếp tục dẫn đầu về nguồn cung biệt thự nghỉ dưỡng với tỷ trọng khoảng 45%. Trong khi đó, miền Bắc đóng góp 56% tổng lượng giao dịch của phân khúc trong quý. Sự khác biệt này cho thấy nơi có nhiều sản phẩm chưa chắc là nơi có sức mua nổi bật nhất, đồng thời nhấn mạnh vai trò của giá bán, vị trí và mức độ phù hợp của sản phẩm với nhu cầu khách hàng.
Mặt bằng giá sơ cấp biệt thự nghỉ dưỡng nhìn chung đi ngang so với quý trước. Các chủ đầu tư tiếp tục triển khai chính sách hỗ trợ như chia sẻ doanh thu hoặc lợi nhuận, hỗ trợ lãi suất và ân hạn nợ gốc nhằm cải thiện khả năng tiếp cận của khách hàng. Trong ngắn hạn, những giải pháp này có thể góp phần giảm áp lực tài chính, song hiệu quả vẫn phụ thuộc vào tính khả thi của phương án khai thác và niềm tin của người mua.
Ở phân khúc nhà phố/shophouse nghỉ dưỡng, nguồn cung sơ cấp đạt 3.604 căn, gần như không thay đổi so với quý trước nhưng giảm 14% so với cùng kỳ. Nguồn cung chủ yếu đến từ các dự án đã triển khai trước đó, trong khi sản phẩm mới tiếp tục vắng bóng. Đáng chú ý, thị trường không ghi nhận giao dịch sơ cấp trong quý III/2026.
Diễn biến này phản ánh những khó khăn của dòng sản phẩm phụ thuộc nhiều vào hoạt động kinh doanh, dịch vụ và lượng khách du lịch tại điểm đến. Khác với bất động sản phục vụ lưu trú đơn thuần, shophouse nghỉ dưỡng cần có điều kiện vận hành phù hợp để phát huy giá trị thương mại. Vì vậy, triển vọng của loại hình này sẽ gắn chặt với sức sống của điểm đến, mật độ khách lưu trú, khả năng khai thác mặt bằng và hệ sinh thái dịch vụ xung quanh.
Dù vậy, quá trình sàng lọc cũng đặt ra cơ hội để thị trường tập trung hơn vào những dự án có định hướng vận hành rõ ràng. Thay vì phát triển nguồn cung dựa trên kỳ vọng bán hàng, các dự án nghỉ dưỡng trong giai đoạn tới cần chứng minh được khả năng thu hút khách, duy trì hoạt động kinh doanh và tạo ra giá trị sử dụng lâu dài.
Điểm sáng đáng chú ý hơn trong quý III xuất hiện tại phân khúc condotel. Theo DKRA Consulting, nguồn cung sơ cấp đạt 6.300 căn, tăng 20% so với quý trước. Lượng tiêu thụ đạt 932 căn, tăng 5,4 lần so với quý II. Tuy nhiên, giao dịch vẫn mang tính cục bộ khi tập trung chủ yếu tại một dự án mở bán mới, chiếm khoảng 75% tổng lượng tiêu thụ toàn thị trường.
Mặc dù chưa đủ cơ sở để khẳng định thị trường đã bước vào chu kỳ phục hồi, mức tăng giao dịch này cho thấy sức mua vẫn có thể cải thiện tại những dự án phù hợp. Đây là tín hiệu đáng chú ý trong bối cảnh nhà đầu tư ngày càng quan tâm đến chất lượng sản phẩm, mức giá và triển vọng khai thác thay vì chỉ nhìn vào tiềm năng tăng giá.
Miền Trung tiếp tục giữ vai trò chủ lực của thị trường condotel, chiếm khoảng 71% nguồn cung sơ cấp và hơn 83% lượng giao dịch trong quý III. Mặt bằng giá bán sơ cấp tăng khoảng 6% so với cùng kỳ năm trước nhưng tương đối ổn định so với quý liền trước. Các chủ đầu tư duy trì giá niêm yết, đồng thời linh hoạt hơn với chính sách chiết khấu, hỗ trợ lãi suất và giãn tiến độ thanh toán.
Nhìn tổng thể, diễn biến của ba phân khúc cho thấy thị trường nghỉ dưỡng không phục hồi đồng đều mà đang phân hóa theo đặc điểm sản phẩm và khả năng khai thác. Những dự án có vị trí thuận lợi, mức giá phù hợp và phương án vận hành khả thi có cơ hội tạo khác biệt trong cuộc cạnh tranh thu hút khách hàng.
Nguồn cung mới có chọn lọc, hướng đến chu kỳ phát triển bền vững
Theo dự báo của DKRA Consulting, trong quý IV/2026, nguồn cung mới biệt thự nghỉ dưỡng dự kiến dao động khoảng 100-200 căn, tập trung chủ yếu tại TP. Đà Nẵng và Phú Thọ. Đối với condotel, nguồn cung mới có thể đạt khoảng 200-400 căn, phân bổ chủ yếu tại Đắk Lắk, TP.HCM và Khánh Hòa. Trong khi đó, phân khúc nhà phố/shophouse nghỉ dưỡng dự kiến tiếp tục vắng nguồn cung mới do các dự án còn kéo dài thời gian triển khai trong bối cảnh lượng đăng ký quan tâm chưa đạt kỳ vọng.
Dự báo này cho thấy các chủ đầu tư vẫn duy trì cách tiếp cận thận trọng trong việc đưa sản phẩm ra thị trường. Với biệt thự nghỉ dưỡng và condotel, nguồn cung mới không quá lớn có thể tạo điều kiện để doanh nghiệp tập trung hoàn thiện pháp lý, chất lượng sản phẩm và chính sách bán hàng, thay vì mở rộng quy mô khi sức cầu chưa phục hồi rõ rệt.
Trong giai đoạn tới, triển vọng của bất động sản nghỉ dưỡng sẽ phụ thuộc nhiều hơn vào khả năng kết nối giữa tài sản và hoạt động du lịch, lưu trú. Một dự án có cảnh quan đẹp hoặc vị trí gần điểm đến nổi tiếng chưa chắc bảo đảm hiệu quả đầu tư nếu thiếu đơn vị vận hành phù hợp, hệ thống tiện ích đồng bộ hoặc phương án khai thác khả thi. Ngược lại, sản phẩm được phát triển dựa trên nhu cầu thị trường, có khả năng tiếp cận khách lưu trú và quản lý vận hành chuyên nghiệp sẽ có cơ sở tốt hơn để duy trì sức cạnh tranh.
Với biệt thự nghỉ dưỡng, việc xác định rõ nhóm khách hàng mục tiêu và công năng sử dụng sẽ giúp sản phẩm tiếp cận thị trường hiệu quả hơn. Những dự án đáp ứng nhu cầu nghỉ dưỡng gia đình, lưu trú dài ngày hoặc kết hợp sử dụng cá nhân với khai thác cho thuê có thể tạo thêm lựa chọn cho người mua. Tuy nhiên, hiệu quả thực tế vẫn cần được đánh giá dựa trên chi phí vận hành, công suất khai thác, các nghĩa vụ tài chính và điều kiện hợp tác với đơn vị quản lý.
Đối với condotel, mức tăng tiêu thụ trong quý III cho thấy cơ hội vẫn tồn tại ở những dự án có sản phẩm phù hợp và chính sách bán hàng đủ sức thuyết phục. Tuy nhiên, việc giao dịch tập trung tại một dự án cũng phản ánh tính chọn lọc cao của thị trường. Do đó, các chủ đầu tư cần chú trọng hơn đến tính minh bạch của phương án khai thác, chi phí quản lý, quyền lợi của người sở hữu và cơ sở thực hiện các cam kết liên quan đến doanh thu hoặc lợi nhuận.
Trong khi đó, phân khúc shophouse nghỉ dưỡng cần thêm thời gian để củng cố nền tảng kinh doanh. Khả năng phục hồi không chỉ phụ thuộc vào giá bán mà còn liên quan đến lượng khách tại điểm đến, mức độ lấp đầy của khu nghỉ dưỡng và khả năng hình thành hoạt động thương mại ổn định. Việc phát triển các tiện ích, dịch vụ phù hợp với nhu cầu thực tế sẽ là yếu tố quan trọng để nâng cao sức hấp dẫn của dòng sản phẩm này.
Về phía người mua, giai đoạn thị trường trầm lắng đòi hỏi quá trình thẩm định kỹ lưỡng hơn. Thay vì chỉ dựa vào mức chiết khấu hoặc cam kết lợi nhuận, nhà đầu tư cần xem xét pháp lý dự án, năng lực chủ đầu tư và đơn vị vận hành, nguồn khách tiềm năng, chi phí sở hữu cũng như khả năng thanh khoản khi cần chuyển nhượng. Đặc biệt, các cam kết tài chính cần được đánh giá dựa trên điều kiện thực hiện cụ thể, tránh đồng nhất chính sách bán hàng với hiệu quả đầu tư được bảo đảm.
Về dài hạn, triển vọng của bất động sản nghỉ dưỡng không chỉ nằm ở sự gia tăng nguồn cung mà còn ở quá trình nâng cao chất lượng sản phẩm và hiệu quả khai thác. Khi thị trường chuyển từ giai đoạn phát triển dựa nhiều vào kỳ vọng sang chú trọng giá trị vận hành, những dự án được đầu tư bài bản và đáp ứng đúng nhu cầu có thể tạo dựng lợi thế bền vững hơn.
Quý IV/2026 chưa được dự báo là giai đoạn phục hồi mạnh của toàn thị trường nghỉ dưỡng. Tuy nhiên, nguồn cung mới tiếp tục được bổ sung ở một số phân khúc, cùng với tín hiệu cải thiện giao dịch tại condotel, cho thấy thị trường vẫn có những điểm sáng để theo dõi. Cơ hội trong thời gian tới sẽ không phân bổ đồng đều, mà tập trung nhiều hơn vào những sản phẩm có chất lượng, mức giá hợp lý và khả năng khai thác thực tế. Đây cũng là nền tảng quan trọng để bất động sản nghỉ dưỡng từng bước củng cố niềm tin và hướng tới chu kỳ phát triển bền vững hơn.