Thị trường bất động sản nghỉ dưỡng: Chờ lực đẩy mới từ du lịch và hạ tầng, tạo nền tảng cho triển vọng phục hồi
Thị trường bất động sản nghỉ dưỡng vẫn đang trong giai đoạn thanh lọc với thanh khoản chưa cải thiện rõ nét, song những chuyển động tích cực của du lịch, dòng vốn đầu tư và đặc biệt là hạ tầng giao thông đang tạo thêm nền tảng cho triển vọng phục hồi trong trung và dài hạn.
Sau giai đoạn phát triển nhanh, bất động sản nghỉ dưỡng đang bước vào thời kỳ mà yếu tố vận hành thực tế, khả năng khai thác và chất lượng kết nối ngày càng được chú trọng. Báo cáo tháng 8/2026 của DKRA Consulting cho thấy sức cầu hiện vẫn ở mức thấp, nhưng thị trường cũng đang xuất hiện những yếu tố nền tảng có thể hỗ trợ cho chu kỳ phát triển tiếp theo.
Đáng chú ý, trong bối cảnh TP.HCM và các khu vực phụ cận đang đẩy mạnh đầu tư hạ tầng quy mô lớn, không gian kết nối giữa đô thị, sân bay, các trung tâm du lịch và những điểm đến ven biển đang ngày càng được mở rộng. Đây được xem là yếu tố có thể gia tăng giá trị khai thác của bất động sản nghỉ dưỡng trong dài hạn.
Thanh khoản còn thấp nhưng thị trường đang có thêm nền tảng hỗ trợ
Theo DKRA, trong tháng 8/2026, thị trường biệt thự nghỉ dưỡng trên cả nước ghi nhận 2.400 sản phẩm nguồn cung sơ cấp từ 63 dự án, giảm nhẹ 1% so với tháng trước. Lượng tiêu thụ đạt 9 căn, giảm 64% so với tháng 7, tương ứng tỷ lệ hấp thụ chỉ khoảng 0,4%.
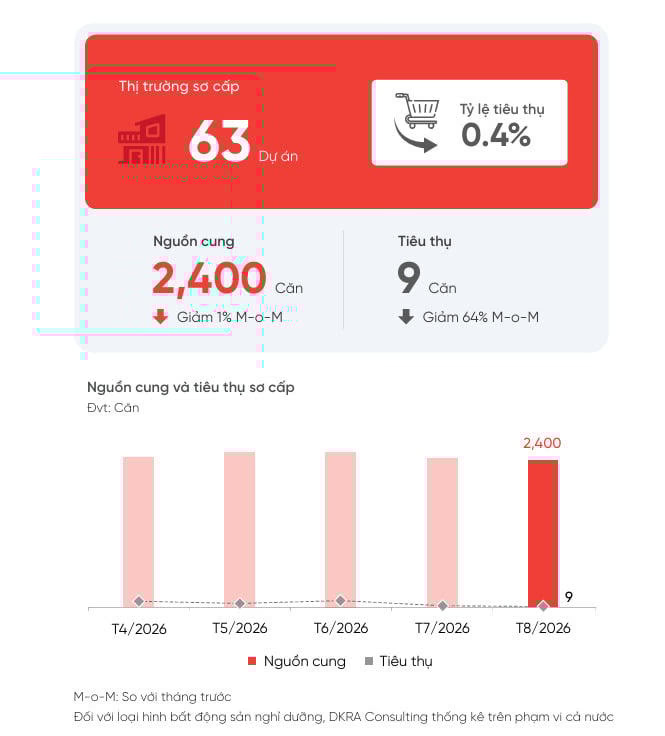
Nguồn cung hiện hữu chủ yếu đến từ hàng tồn kho của các dự án đã mở bán trước đó, trong khi nhiều chủ đầu tư có xu hướng giãn thời gian triển khai bán hàng do sức cầu chưa phục hồi rõ nét.
Tuy nhiên, nếu nhìn ở góc độ dài hạn, việc nguồn cung mới tiếp tục hạn chế cũng cho thấy thị trường đang chuyển sang trạng thái thận trọng hơn. Các chủ đầu tư không còn chạy theo việc mở rộng nguồn cung bằng mọi giá mà có xu hướng quan sát sức cầu, điều chỉnh chính sách bán hàng và tập trung vào những dự án có khả năng tạo giá trị khai thác thực tế.
Đáng chú ý, miền Trung tiếp tục dẫn đầu cả nước về nguồn cung biệt thự nghỉ dưỡng, chiếm 45% tổng nguồn cung sơ cấp và 56% lượng tiêu thụ trong tháng. Điều này cho thấy những thị trường có lợi thế về du lịch vẫn đang giữ vai trò quan trọng trong bức tranh nghỉ dưỡng.
DKRA đánh giá đà phục hồi của ngành du lịch tiếp tục là yếu tố hỗ trợ thị trường. Dù chưa đủ mạnh để tạo ra sự thay đổi rõ nét về thanh khoản trong ngắn hạn, sự tăng trưởng của lượng khách vẫn là nền tảng quan trọng đối với khả năng vận hành và khai thác các dự án nghỉ dưỡng.
Đây cũng là điểm khác biệt của bất động sản nghỉ dưỡng so với nhiều phân khúc nhà ở. Giá trị của sản phẩm không chỉ đến từ khả năng tăng giá tài sản mà còn gắn với lượng khách, công suất khai thác, doanh thu lưu trú, dịch vụ và chất lượng vận hành.
Khi hoạt động du lịch phục hồi, những dự án có vị trí thuận lợi, pháp lý rõ ràng và mô hình khai thác phù hợp sẽ có thêm cơ sở để cải thiện hiệu quả hoạt động.
Hạ tầng giao thông mở rộng
Một trong những điểm đáng chú ý trong báo cáo DKRA tháng 8 là hàng loạt dự án hạ tầng giao thông lớn đang được triển khai tại TP.HCM và vùng phụ cận.
Trong đó, dự án nâng cấp, mở rộng Quốc lộ 13 từ cầu Bình Triệu đến ranh tỉnh Bình Dương cũ có tổng mức đầu tư khoảng 20.678 tỷ đồng. Tuyến đường dài khoảng 5,9 km sẽ được mở rộng lên 60 m với quy mô 10–14 làn xe, dự kiến hoàn thành vào cuối năm 2028.
Cùng với đó, dự án nâng cấp, mở rộng Quốc lộ 1 từ Kinh Dương Vương đến ranh tỉnh Long An cũ có tổng mức đầu tư khoảng 16.285 tỷ đồng, chiều dài 9,62 km, mở rộng lên 60 m với 10–12 làn xe, dự kiến hoàn thành năm 2029.
Đặc biệt, hai đoạn thuộc Vành đai 4 cũng được khởi công. Đoạn từ Tóc Tiên – Châu Pha đến cầu Châu Đức dài khoảng 18,25 km có tổng mức đầu tư khoảng 5.247 tỷ đồng; trong khi đoạn từ sông Sài Gòn đến kênh Thầy Cai dài khoảng 16,7 km có tổng mức đầu tư khoảng 8.761 tỷ đồng.
Những công trình này không chỉ có ý nghĩa đối với giao thông đô thị mà còn góp phần hình thành mạng lưới kết nối liên vùng rộng hơn.
Với bất động sản nghỉ dưỡng, yếu tố này đặc biệt quan trọng. Một dự án có thể sở hữu cảnh quan, tiện ích và chất lượng sản phẩm tốt nhưng nếu khả năng tiếp cận hạn chế thì việc khai thác công suất cao sẽ khó khăn hơn.
Ngược lại, khi hệ thống đường bộ, cao tốc, vành đai và các đầu mối giao thông được hoàn thiện, bán kính di chuyển của khách du lịch được mở rộng. Những điểm đến nằm ngoài khu vực trung tâm cũng có cơ hội tiếp cận lượng khách lớn hơn.
Về dài hạn, sự phát triển của hạ tầng có thể góp phần thay đổi cách thị trường nhìn nhận bất động sản nghỉ dưỡng: từ một sản phẩm phụ thuộc nhiều vào khoảng cách địa lý trở thành một tài sản được đánh giá dựa trên khả năng kết nối, khả năng khai thác và chất lượng trải nghiệm.
Cơ hội dành cho những sản phẩm có khả năng khai thác thực
Một điểm đáng chú ý khác trong báo cáo là phân khúc nhà phố/shophouse nghỉ dưỡng hiện có 3.526 sản phẩm từ 32 dự án, không ghi nhận giao dịch trong tháng 8. Nguồn cung chủ yếu là hàng tồn kho, trong khi nguồn cung mới tiếp tục vắng bóng.
Miền Trung tiếp tục dẫn đầu với khoảng 69% nguồn cung sơ cấp của cả nước. Mặt bằng giá sơ cấp nhìn chung ổn định so với tháng trước, trong khi các chủ đầu tư tiếp tục áp dụng chiết khấu, hỗ trợ lãi suất và các chương trình cam kết để cải thiện thanh khoản.
Những diễn biến này cho thấy thị trường nghỉ dưỡng đang cần thêm thời gian để hấp thụ lượng sản phẩm hiện hữu. Tuy nhiên, quá trình này cũng có thể tạo ra một sự thay đổi tích cực về chất lượng thị trường.
Khi nguồn cung mới được kiểm soát, người mua có xu hướng thận trọng hơn và các chủ đầu tư phải chú trọng nhiều hơn đến hiệu quả vận hành, thị trường sẽ dần hình thành bộ lọc rõ ràng hơn đối với sản phẩm nghỉ dưỡng.
Thay vì chỉ quan tâm đến câu chuyện tăng giá, dòng tiền có thể hướng nhiều hơn tới những dự án có khả năng khai thác lưu trú, thương mại và dịch vụ thực tế; có hạ tầng kết nối thuận lợi; đồng thời sở hữu hệ sinh thái tiện ích đủ sức thu hút khách.
Đây cũng là cơ sở để kỳ vọng sự phục hồi của bất động sản nghỉ dưỡng sẽ diễn ra theo hướng bền vững hơn thay vì quay lại chu kỳ tăng trưởng nóng.
Trong bức tranh chung, dòng vốn đầu tư và hoạt động kinh tế tại TP.HCM cũng đang tạo thêm động lực cho sự phát triển của hệ sinh thái dịch vụ. Theo DKRA, tính đến ngày 31/8/2026, TP.HCM thu hút hơn 10 tỷ USD vốn FDI, tăng 167,3% so với cùng kỳ. Thành phố ghi nhận 1.364 dự án FDI cấp mới với tổng vốn hơn 3,73 tỷ USD, cùng hàng nghìn lượt dự án điều chỉnh vốn và góp vốn, mua cổ phần.
Sự gia tăng của dòng vốn quốc tế không trực tiếp đồng nghĩa với việc bất động sản nghỉ dưỡng sẽ phục hồi ngay, nhưng có thể góp phần mở rộng nhu cầu lưu trú, dịch vụ, thương mại và trải nghiệm chất lượng cao trong toàn vùng.
Đặc biệt, khi hạ tầng liên vùng tiếp tục được đầu tư, mối liên kết giữa TP.HCM với Đồng Nai, Tây Ninh và các khu vực lân cận sẽ ngày càng rõ nét. Những tuyến giao thông mới có thể giúp rút ngắn thời gian tiếp cận các điểm đến, đồng thời mở rộng không gian phát triển cho các khu đô thị, trung tâm dịch vụ và các dự án nghỉ dưỡng.
Nhìn tổng thể, bất động sản nghỉ dưỡng hiện chưa bước vào giai đoạn phục hồi mạnh về thanh khoản. DKRA cũng cho rằng mặt bằng lãi suất còn cao và tâm lý thận trọng của nhà đầu tư vẫn là những yếu tố gây áp lực lên sức cầu.
Dù vậy, thị trường đang có thêm những nền tảng đáng chú ý: du lịch phục hồi, hạ tầng được đẩy mạnh, kết nối vùng ngày càng hoàn thiện và nguồn cung mới được kiểm soát chặt chẽ hơn.