Thị trường bất động sản khu công nghiệp: Nhu cầu thuê phục hồi rõ nét, dòng vốn FDI là động lực để tăng tốc
Dòng vốn đầu tư nước ngoài tiếp tục tăng trưởng mạnh, cùng xu hướng dịch chuyển sản xuất sang các lĩnh vực công nghệ cao, điện tử, bán dẫn và trí tuệ nhân tạo đang tạo thêm động lực cho thị trường bất động sản khu công nghiệp (KCN) Việt Nam.
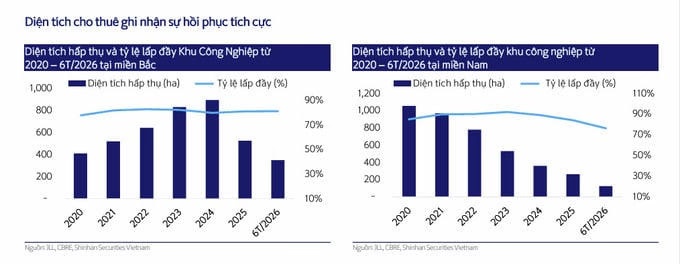
Trong 6 tháng đầu năm 2026, diện tích đất công nghiệp hấp thụ tại cả hai miền đều ghi nhận những chuyển biến tích cực, trong khi phân khúc nhà xưởng, nhà kho xây sẵn tiếp tục mở rộng. Với triển vọng FDI duy trì khả quan và đầu tư hạ tầng được đẩy mạnh, thị trường KCN được kỳ vọng bước vào giai đoạn tăng trưởng mới, trong đó lợi thế sẽ thuộc về những địa phương có quỹ đất sẵn sàng, kết nối thuận lợi và hệ sinh thái sản xuất phát triển.
FDI tăng tốc, nhu cầu thuê đất công nghiệp phục hồi trên cả nước
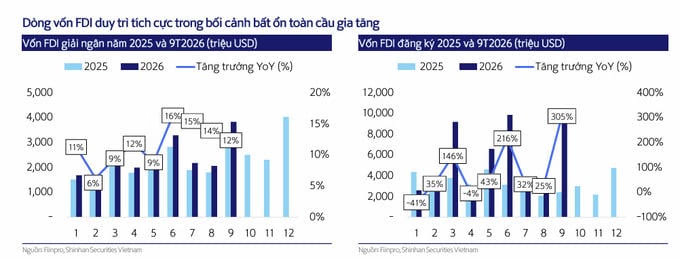
Theo báo cáo phân tích của Shinhan Securities Vietnam, thị trường đất KCN trong 6 tháng đầu năm 2026 ghi nhận sự phục hồi mạnh mẽ tại cả miền Bắc và miền Nam. Động lực đáng chú ý đến từ sự bứt phá của dòng vốn FDI đăng ký, đồng thời xu hướng dịch chuyển chiến lược đầu tư sang các ngành công nghệ lõi, điện tử, bán dẫn và làn sóng đầu tư AI toàn cầu đang mở ra nhu cầu mới đối với mặt bằng sản xuất tại Việt Nam.
Tại miền Bắc, diện tích đất KCN hấp thụ trong nửa đầu năm đạt hơn 347 ha, tỷ lệ lấp đầy duy trì ở mức 81,3%, tăng 0,6 điểm phần trăm so với cùng kỳ. Giá thuê trung bình đạt 143 USD/m²/chu kỳ, tăng 2,9% so với cùng kỳ năm trước. Trong khi đó, miền Nam ghi nhận diện tích hấp thụ 124 ha, tăng tới 125% so với cùng kỳ; tỷ lệ lấp đầy đạt 76,3% và giá chào thuê trung bình đạt 186,4 USD/m²/chu kỳ, tăng 1,7%. Phần lớn diện tích hấp thụ tại khu vực phía Nam tập trung ở những thủ phủ công nghiệp như Bình Dương và Đồng Nai.
Những con số này cho thấy sức cầu đối với bất động sản công nghiệp đang được củng cố, đồng thời phản ánh khả năng thích ứng của thị trường trước những biến động từ môi trường kinh tế và thương mại quốc tế. Việt Nam tiếp tục duy trì sức hấp dẫn nhờ mạng lưới hiệp định thương mại tự do đa dạng, môi trường chính trị - xã hội ổn định và quỹ đất công nghiệp sẵn có.
Đáng chú ý, trong 9 tháng đầu năm 2026, tổng vốn FDI đăng ký vào Việt Nam đã vượt 50 tỷ USD, tăng 76,4% so với cùng kỳ. Vốn FDI thực hiện ước đạt 21,07 tỷ USD, tăng 12,1%, đồng thời là mức giải ngân cao nhất trong 9 tháng đầu năm của vòng 5 năm trở lại đây. Động lực tăng trưởng xuất hiện ở cả ba cấu phần: vốn đăng ký cấp mới gần 29 tỷ USD, tăng 236%; vốn đăng ký tăng thêm khoảng 14 tỷ USD, tăng 125%; vốn góp và mua cổ phần gần 7 tỷ USD, tăng 144%.
Đặc biệt, cơ cấu dòng vốn đang có sự dịch chuyển đáng chú ý. Công nghiệp chế biến, chế tạo tiếp tục giữ vai trò trụ cột, trong khi các lĩnh vực thông tin và truyền thông, chuyên môn khoa học công nghệ cũng gia tăng tỷ trọng. Đây là tín hiệu tích cực đối với bất động sản KCN, bởi các dự án sản xuất công nghệ cao thường kéo theo nhu cầu về quỹ đất có hạ tầng đồng bộ, nguồn điện ổn định, logistics thuận tiện và khả năng đáp ứng các tiêu chuẩn vận hành ngày càng cao.
Triển vọng không chỉ đến từ nhu cầu thuê đất mà còn mở rộng sang phân khúc nhà xưởng xây sẵn (NXXS) và nhà kho xây sẵn (NKXS). Trong 6 tháng đầu năm, miền Bắc ghi nhận khoảng 430.000 m² nguồn cung mới, tỷ lệ lấp đầy đạt 82,7% đối với nhà xưởng và 85,3% đối với nhà kho. Miền Nam có thêm khoảng 470.000 m² nguồn cung mới; tỷ lệ lấp đầy tương ứng đạt 91% và 80%.
Mặt bằng giá thuê nhà xưởng và nhà kho tại miền Bắc tiếp tục tăng, lần lượt đạt 5,1 USD/m²/tháng và 4,9 USD/m²/tháng. Tại miền Nam, giá chào thuê duy trì ổn định quanh 5,2 USD/m²/tháng đối với nhà xưởng và 5 USD/m²/tháng đối với nhà kho. Đáng chú ý, mô hình xây dựng theo yêu cầu (Built-to-Suit - BTS) bắt đầu nổi lên tại thị trường phía Nam, trở thành giải pháp không gian chiến lược cho các trung tâm logistics quy mô lớn.
Sự phát triển của các mô hình nhà xưởng, nhà kho linh hoạt giúp doanh nghiệp sản xuất và logistics tiết kiệm chi phí đầu tư ban đầu, rút ngắn thời gian đưa cơ sở vào vận hành. Đây cũng là hướng đi giúp thị trường KCN đa dạng hóa sản phẩm, tiếp cận thêm nhiều nhóm khách thuê thay vì chỉ phụ thuộc vào hoạt động cho thuê đất truyền thống.
Hạ tầng mở rộng, nguồn cung mới tạo dư địa tăng trưởng dài hạn
Bên cạnh dòng vốn FDI, đầu tư công và sự phát triển của hệ thống hạ tầng giao thông đang trở thành một trong những động lực quan trọng đối với triển vọng bất động sản KCN. Theo số liệu được Shinhan Securities Vietnam dẫn từ Bộ Tài chính, lũy kế đến ngày 30/9/2026, giải ngân vốn đầu tư công đạt 642.962 tỷ đồng, tăng 46% so với cùng kỳ và tương đương 62,9% kế hoạch được Thủ tướng Chính phủ giao.
Đáng chú ý, định hướng đầu tư đang mở rộng sang các dự án hạ tầng quy mô lớn, trong đó có đường sắt tốc độ cao Bắc - Nam và tuyến đường sắt Lào Cai - Hà Nội - Hải Phòng. Việc tăng cường kết nối liên vùng, kết nối cảng biển, sân bay và các trung tâm logistics được kỳ vọng sẽ cải thiện năng lực vận chuyển hàng hóa, giảm chi phí lưu thông và nâng cao sức cạnh tranh của các khu vực sản xuất.
Thực tế, những địa phương được ưu tiên phát triển hạ tầng cũng đang là các điểm đến quan trọng của dòng vốn đầu tư nước ngoài. Tại miền Bắc, Bắc Ninh, Hải Phòng, Thái Nguyên và các khu vực lân cận tiếp tục có lợi thế nhờ hệ sinh thái sản xuất công nghiệp và khả năng kết nối với chuỗi cung ứng. Ở phía Nam, TP.HCM, Đồng Nai và Tây Ninh được kỳ vọng hưởng lợi từ quá trình hoàn thiện mạng lưới giao thông và liên kết vùng.
Theo dự báo của CBRE được Shinhan Securities Vietnam trích dẫn, nguồn cung đất KCN trong năm 2026 dự kiến đạt khoảng 664 ha tại miền Bắc và 1.012 ha tại miền Nam. Nguồn cung phía Bắc tập trung chủ yếu ở Bắc Ninh, Hải Phòng, Thái Nguyên và Hải Dương; trong khi phía Nam chủ yếu nằm tại TP.HCM, Đồng Nai và Tây Ninh. Dù nguồn cung tiếp tục được bổ sung, tỷ lệ lấp đầy dự kiến vẫn duy trì ở mức cao, khoảng 80% tại miền Bắc và 84% tại miền Nam.
Giá thuê đất KCN được dự báo tăng nhẹ trong năm 2026 nhờ kỳ vọng dòng vốn FDI tiếp tục tăng trưởng và những căng thẳng địa chính trị, thuế quan dần hạ nhiệt. Đối với phân khúc nhà xưởng và nhà kho xây sẵn, nhu cầu thuê được kỳ vọng duy trì ổn định, qua đó hỗ trợ giá thuê tăng khoảng 2-3% mỗi năm.
Triển vọng này cho thấy thị trường KCN đang có thêm cơ sở để phát triển cả về quy mô lẫn chất lượng. Thay vì chỉ mở rộng diện tích cho thuê, các chủ đầu tư ngày càng có cơ hội phát triển hệ sinh thái công nghiệp tích hợp, bao gồm hạ tầng kỹ thuật, dịch vụ điện, logistics, nhà xưởng xây sẵn và các tiện ích phục vụ hoạt động sản xuất. Những mô hình này không chỉ gia tăng giá trị khai thác quỹ đất mà còn góp phần nâng cao khả năng giữ chân khách thuê trong dài hạn.
Dù vậy, dòng vốn FDI được dự báo tiếp tục phân hóa, ưu tiên các địa phương có hệ sinh thái sản xuất phát triển và lợi thế thu hút ngành công nghệ cao. Vì thế, lợi thế cạnh tranh sẽ không chỉ nằm ở quy mô quỹ đất mà còn phụ thuộc vào mức độ sẵn sàng của hạ tầng, tiến độ triển khai dự án, thủ tục pháp lý và khả năng cung cấp dịch vụ đồng bộ.
Nhìn chung, sự cộng hưởng giữa FDI, nhu cầu thuê đất công nghiệp, xu hướng phát triển nhà xưởng - nhà kho xây sẵn và đầu tư hạ tầng đang tạo nền tảng tích cực cho bất động sản KCN Việt Nam. Trong bối cảnh chuỗi cung ứng toàn cầu tiếp tục tái cấu trúc, những khu công nghiệp có vị trí chiến lược, quỹ đất thương phẩm sẵn sàng và hệ sinh thái dịch vụ hoàn chỉnh được kỳ vọng sẽ nắm bắt tốt hơn cơ hội, qua đó duy trì sức hút đối với các nhà đầu tư trong nước và quốc tế.