Bất động sản TP.HCM và vùng phụ cận kỳ vọng cải thiện nguồn cung
DKRA Consulting dự báo nguồn cung căn hộ tại TP.HCM và vùng phụ cận có thể đạt 7.000 - 10.000 căn trong quý 4/2026.
Nhu cầu nhà ở cuối năm được kỳ vọng hỗ trợ sức cầu, trong khi giao dịch tiếp tục tập trung vào những dự án có pháp lý minh bạch, hạ tầng thuận lợi.
Ngày 12/10, DKRA Consulting, thương hiệu dịch vụ nghiên cứu và tư vấn phát triển của DKRA Group, công bố báo cáo thị trường bất động sản nhà ở TP.HCM và vùng phụ cận quý 3/2026.
Theo báo cáo, nguồn cung và sức cầu điều chỉnh giảm ở một số phân khúc chủ đạo. Giao dịch tập trung vào những nhóm sản phẩm nhất định, trong khi chủ đầu tư tăng cường chiết khấu, giãn tiến độ thanh toán và hỗ trợ lãi suất để cải thiện thanh khoản.
Sức cầu phân hóa, giá thứ cấp điều chỉnh
Ở phân khúc đất nền, nguồn cung sơ cấp tăng nhẹ 1% so với quý trước, với khoảng 95% đến từ các dự án đã mở bán. Nguồn cung mới giảm 30%, phản ánh sự thận trọng của chủ đầu tư khi sức cầu còn thấp.
Lượng tiêu thụ sơ cấp giảm khoảng 66% so với quý 2. Tây Ninh tiếp tục giữ vai trò chủ lực, chiếm khoảng 76% lượng tiêu thụ toàn thị trường khảo sát. Giá sơ cấp ít biến động và tiếp tục neo cao do chi phí đầu vào; giá thứ cấp giảm trung bình khoảng 2%, chủ yếu ở nhóm nhà đầu tư chịu áp lực đòn bẩy tài chính.
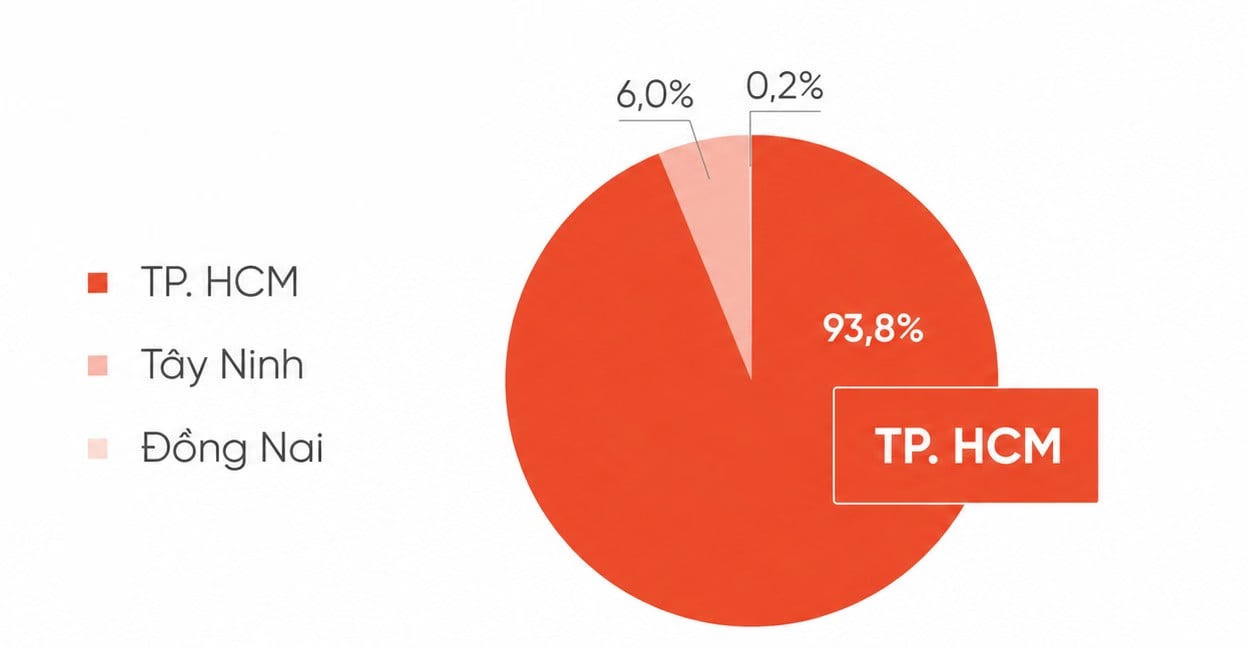
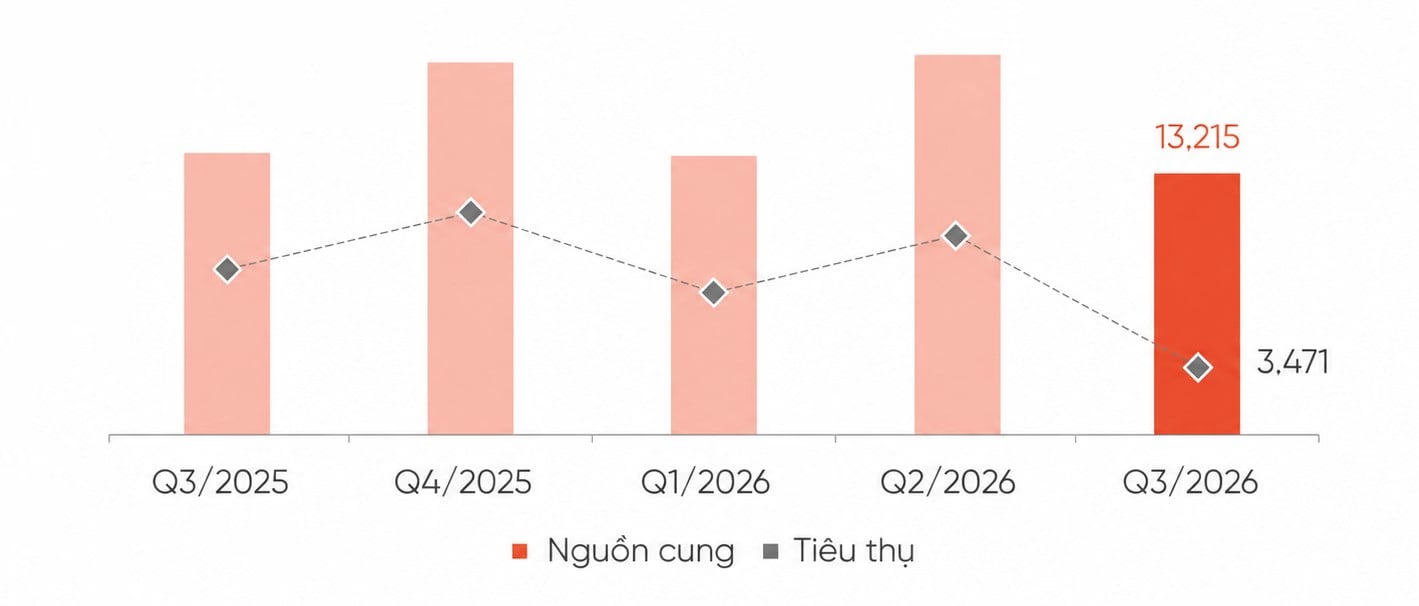
Phân khúc căn hộ ghi nhận nguồn cung sơ cấp khoảng 13.215 căn, giảm 31% so với quý trước. TP.HCM chiếm khoảng 94% tổng nguồn cung. Nguồn cung mới đạt hơn 4.000 căn, bằng khoảng 33% quý 2, khi nhiều chủ đầu tư chuyển lịch mở bán sang cuối năm.
Sức cầu căn hộ giảm 66% so với quý trước. Theo DKRA Consulting, khách hàng có tâm lý chờ đợi trước áp lực lãi suất và động thái kiểm soát tín dụng bất động sản. Giá thứ cấp giảm phổ biến 4 - 7%, chủ yếu tại các giao dịch mà người bán chịu sức ép từ chi phí lãi vay. Chủ đầu tư tiếp tục áp dụng chính sách thanh toán linh hoạt nhằm giảm áp lực tài chính cho người mua.
Với nhà phố, biệt thự, nguồn cung sơ cấp giảm nhẹ 1%, trong đó 92% đến từ các dự án đã mở bán. Lượng tiêu thụ giảm 27%, tương đương khoảng 7% nguồn cung sơ cấp; giao dịch tập trung vào sản phẩm dưới 10 tỷ đồng/căn.
TP.HCM sau sắp xếp địa giới hành chính chiếm 52% nguồn cung và 89% lượng tiêu thụ sơ cấp. Trong khi giá sơ cấp ít biến động, giá thứ cấp giảm trung bình 13% so với quý trước do áp lực lãi suất và đòn bẩy tài chính.
Nghỉ dưỡng: giao dịch tập trung cục bộ
Đối với bất động sản nghỉ dưỡng, dữ liệu trên phạm vi cả nước cho thấy thanh khoản nhìn chung còn thấp, dù condotel ghi nhận mức tăng tiêu thụ đáng chú ý.
Nguồn cung sơ cấp biệt thự nghỉ dưỡng giảm 10% so với quý trước và 11% so với cùng kỳ, chủ yếu là hàng tồn kho. Lượng tiêu thụ giảm hơn 86%, tập trung tại một số dự án có lợi thế vị trí, khả năng khai thác và giá dưới 15 tỷ đồng/căn. Miền Trung chiếm 45% nguồn cung, còn miền Bắc chiếm 56% lượng tiêu thụ.
Nhà phố, shophouse nghỉ dưỡng tiếp tục vắng nguồn cung mới. Nguồn cung sơ cấp ổn định so với quý trước nhưng giảm 14% so với cùng kỳ; miền Trung chiếm 67% tổng nguồn cung. Giá sơ cấp đi ngang theo quý, tăng bình quân 10% theo năm, trong khi thanh khoản chưa cải thiện rõ nét.
Ở phân khúc condotel, nguồn cung sơ cấp tăng 20% so với quý trước, với khoảng 79% đến từ các dự án cũ. Lượng tiêu thụ bằng 5,4 lần quý trước nhưng chủ yếu tập trung tại một dự án mở bán mới. Miền Trung chiếm 71% nguồn cung và hơn 83% lượng tiêu thụ. Các vấn đề pháp lý, hiệu quả khai thác và niềm tin nhà đầu tư tiếp tục ảnh hưởng đến triển vọng thị trường.
Kỳ vọng nguồn cung và nhu cầu cuối năm
Trong quý 4/2026, DKRA Consulting dự báo căn hộ có khoảng 7.000 - 10.000 căn mở bán mới, tập trung tại khu Đông, khu Nam TP.HCM và địa bàn Bình Dương trước sắp xếp. Căn hộ hạng A tiếp tục chiếm ưu thế ở khu vực trung tâm; hạng B và C giữ vai trò chủ lực tại vùng ven.
Sức cầu được kỳ vọng cải thiện nhờ nhu cầu nhà ở cuối năm, song khó đột biến trong ngắn hạn. Giá sơ cấp dự kiến ổn định, đi kèm chính sách bán hàng linh hoạt. Thanh khoản thứ cấp có thể phục hồi một phần nhưng vẫn chịu ảnh hưởng từ lãi suất và tín dụng.
Đất nền dự kiến có khoảng 200 - 300 sản phẩm mở bán mới, tập trung tại các dự án hoàn thiện pháp lý và hạ tầng. Giá sơ cấp được dự báo ổn định; thị trường thứ cấp có thể tiếp tục chịu áp lực giảm giá từ nhóm nhà đầu tư cần thu hồi vốn.
Nhà phố, biệt thự dự kiến có khoảng 1.000 - 2.000 sản phẩm mới tại các đại đô thị thuộc TP.HCM và địa bàn Long An, Bà Rịa - Vũng Tàu trước sắp xếp. Giao dịch tiếp tục chọn lọc theo pháp lý, kết nối hạ tầng và chính sách bán hàng.
Với nghỉ dưỡng, nguồn cung condotel mới dự kiến đạt 200 - 400 căn; biệt thự nghỉ dưỡng khoảng 100 - 200 căn. Nhà phố, shophouse nghỉ dưỡng có thể tiếp tục vắng nguồn cung mới. Các chính sách chiết khấu, hỗ trợ lãi suất, ân hạn nợ gốc và cam kết cho thuê được kỳ vọng hỗ trợ thanh khoản cuối năm.