Bất động sản nghỉ dưỡng: Chờ cú hích từ du lịch và hạ tầng, chu kỳ phục hồi xuất hiện
Sau giai đoạn trầm lắng, bất động sản nghỉ dưỡng Đà Nẵng đang đứng trước những động lực mới khi lượng khách du lịch tăng, hạ tầng giao thông tiếp tục được đầu tư và không gian phát triển đô thị ngày càng mở rộng. Dù thanh khoản hiện vẫn hạn chế, những yếu tố nền tảng đang tạo thêm dư địa cho phân khúc này cải thiện trong thời gian tới.
Du lịch tăng trưởng, nền tảng cho bất động sản nghỉ dưỡng
Bất động sản nghỉ dưỡng thường có mối liên hệ chặt chẽ với sức khỏe của ngành du lịch. Khi lượng khách tăng, công suất lưu trú và nhu cầu sử dụng các sản phẩm nghỉ dưỡng có thêm cơ sở để cải thiện. Với Đà Nẵng, những tín hiệu từ hoạt động du lịch trong tháng 8/2026 đang mang lại một điểm tựa đáng chú ý cho thị trường.
Theo DKRA Consulting, trong tháng 8/2026, Đà Nẵng đón khoảng 2,16 triệu lượt khách du lịch, tăng 26,9% so với cùng kỳ năm trước. Doanh thu dịch vụ lưu trú cũng đạt khoảng 2.482 tỷ đồng, tăng 21,7% so với cùng kỳ.
Đây là những con số cho thấy sức hút du lịch của thành phố tiếp tục được duy trì, đồng thời tạo ra nền tảng quan trọng cho hệ sinh thái dịch vụ lưu trú, nghỉ dưỡng và thương mại.
Trong bối cảnh đó, thị trường bất động sản nghỉ dưỡng có thể được nhìn nhận theo hướng dài hạn hơn thay vì chỉ dựa trên diễn biến giao dịch từng tháng. Bởi khi lượng khách ngày càng tăng, nhu cầu về hệ thống lưu trú, vui chơi, giải trí và các dịch vụ đi kèm cũng có thêm dư địa mở rộng.
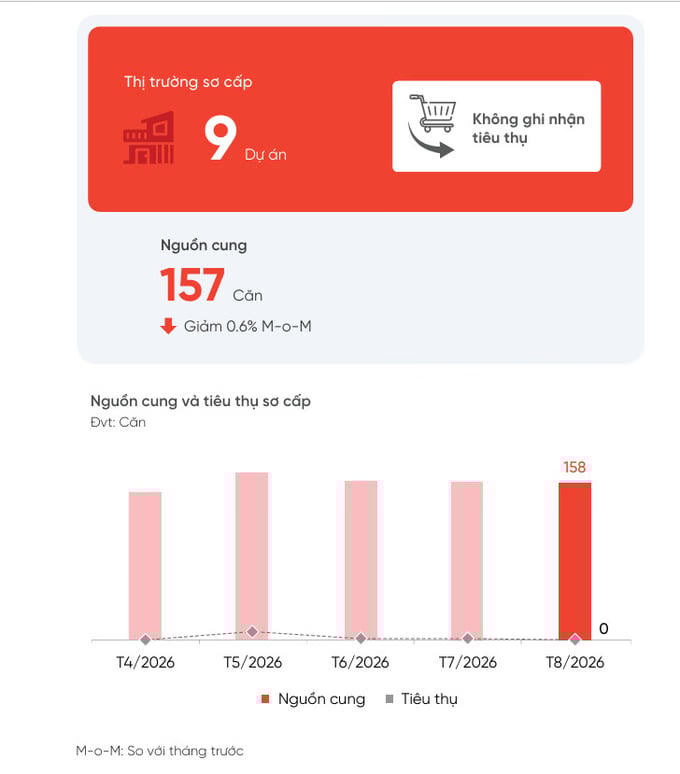
Tuy nhiên, dữ liệu tháng 8 cho thấy thị trường nghỉ dưỡng vẫn đang trong giai đoạn tái cân bằng. Ở phân khúc biệt thự nghỉ dưỡng, toàn thị trường ghi nhận 9 dự án với 157 sản phẩm, lượng tiêu thụ chưa phát sinh trong tháng và phần lớn nguồn cung vẫn là hàng tồn kho. Nguồn cung giảm nhẹ 0,6% so với tháng trước, trong khi mặt bằng giá sơ cấp duy trì ổn định.
Nhìn ở một góc độ khác, việc nguồn cung mới chưa gia tăng mạnh cũng giúp thị trường tránh tình trạng nguồn hàng mở rộng quá nhanh trong khi sức cầu chưa phục hồi hoàn toàn. Đây có thể là khoảng thời gian để các chủ đầu tư tập trung hoàn thiện pháp lý, chất lượng sản phẩm và chính sách bán hàng, qua đó chuẩn bị cho giai đoạn nhu cầu cải thiện.
Đáng chú ý, tại phân khúc nhà phố/shophouse nghỉ dưỡng, Đà Nẵng hiện ghi nhận 2 dự án với 36 sản phẩm, chưa phát sinh giao dịch trong tháng. Thị trường vẫn chịu ảnh hưởng bởi các vấn đề pháp lý, song mặt bằng giá cơ bản ổn định và một số chủ đầu tư tiếp tục áp dụng chính sách hỗ trợ thanh toán, chiết khấu nhằm gia tăng khả năng tiếp cận của khách hàng.
Trong khi đó, phân khúc condotel có 8 dự án với 1.238 sản phẩm. Lượng tiêu thụ trong tháng đạt 3 sản phẩm, giảm so với tháng trước, song một điểm đáng chú ý là khu vực An Hải chiếm khoảng 57% nguồn cung và ghi nhận toàn bộ lượng giao dịch của phân khúc trong tháng.
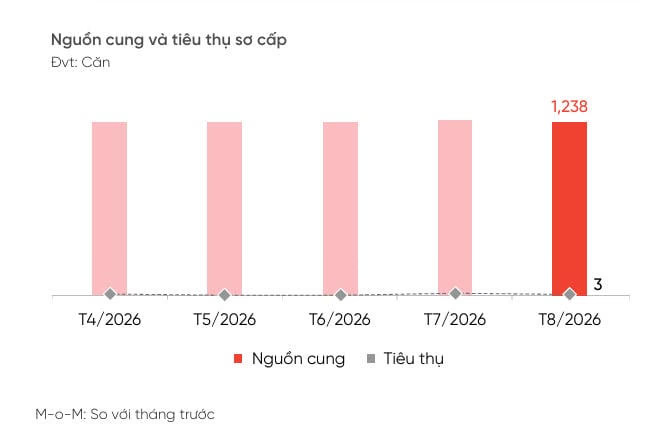
Những con số này cho thấy sức cầu chưa lan tỏa đồng đều, nhưng đồng thời phản ánh một xu hướng đáng chú ý: dòng tiền đang có xu hướng tìm đến những sản phẩm, khu vực và dự án có lợi thế rõ ràng hơn về vị trí, khả năng khai thác và mức độ hoàn thiện pháp lý.
Đây cũng có thể trở thành đặc điểm nổi bật của thị trường nghỉ dưỡng trong giai đoạn tiếp theo: thay vì tăng trưởng theo chiều rộng, thị trường sẽ từng bước phục hồi theo chiều sâu, với những sản phẩm có khả năng đáp ứng tốt hơn nhu cầu sử dụng thực tế.
Mở thêm dư địa cho thị trường nghỉ dưỡng
Bên cạnh du lịch, hạ tầng giao thông đang trở thành một trong những yếu tố có thể tạo ra thay đổi đáng kể đối với bất động sản nghỉ dưỡng Đà Nẵng.
Trong tháng 8/2026, tuyến La Sơn – Hòa Liên cơ bản hoàn thành và được đưa vào khai thác với quy mô 4 làn xe. Tuyến đường dài gần 66 km, đi qua khu vực Huế và Đà Nẵng, với tổng mức đầu tư hơn 3.217 tỷ đồng.
Việc các tuyến giao thông liên vùng được hoàn thiện có ý nghĩa không chỉ đối với hoạt động vận tải mà còn góp phần mở rộng không gian tiếp cận các điểm đến du lịch. Khi thời gian và khả năng kết nối giữa các khu vực được cải thiện, phạm vi lựa chọn điểm lưu trú, nghỉ dưỡng của du khách cũng có thể được mở rộng.
Cùng thời điểm, ngày 25/8/2026, Đà Nẵng khởi công cụm nút giao Hòa Xuân gồm các tuyến Lê Thanh Nghị – Cách Mạng Tháng Tám – Thăng Long và đường dẫn lên cầu Hòa Xuân. Dự án bao gồm nhiều hạng mục như hầm chui, mở rộng đường và xây dựng thêm nhịp cầu, với tổng mức đầu tư khoảng 1.571 tỷ đồng và thời gian thi công dự kiến 730 ngày.
Đối với thị trường bất động sản nghỉ dưỡng, tác động của hạ tầng thường không xuất hiện ngay lập tức trong thanh khoản. Tuy nhiên, về dài hạn, mạng lưới giao thông hoàn thiện có thể góp phần gia tăng khả năng kết nối giữa các khu vực đô thị, du lịch và dịch vụ.
Điều này đặc biệt đáng chú ý với Đà Nẵng khi thành phố vừa có lợi thế về du lịch biển, vừa đang mở rộng không gian đô thị và tăng cường kết nối với các khu vực lân cận.
Một yếu tố khác cũng tạo thêm nền tảng cho triển vọng dài hạn là dòng vốn đầu tư nước ngoài. Theo DKRA Consulting, tính đến ngày 20/8/2026, tổng vốn FDI lũy kế tại Đà Nẵng đạt khoảng 682 triệu USD, tăng 186,6% so với cùng kỳ năm trước. Thành phố có 100 dự án FDI mới với tổng vốn đăng ký khoảng 522 triệu USD.
Sự gia tăng của dòng vốn đầu tư có thể tạo thêm động lực cho hoạt động kinh tế, thương mại, dịch vụ và nhu cầu lưu trú tại địa phương. Khi kết hợp với đà tăng trưởng của ngành du lịch và quá trình hoàn thiện hạ tầng, thị trường nghỉ dưỡng có thêm những yếu tố hỗ trợ về mặt nền tảng.
Tất nhiên, những động lực này chưa đồng nghĩa với việc thanh khoản bất động sản nghỉ dưỡng sẽ phục hồi ngay lập tức. Báo cáo của DKRA vẫn ghi nhận các yếu tố như mặt bằng lãi suất, hiệu quả khai thác vận hành và những vấn đề pháp lý tiếp tục ảnh hưởng đến quyết định xuống tiền của khách hàng.
Chính vì vậy, giai đoạn hiện tại có thể được xem là thời kỳ thị trường nghỉ dưỡng tập trung tái cơ cấu và chọn lọc sản phẩm. Những dự án có vị trí thuận lợi, pháp lý rõ ràng, khả năng khai thác thực tế và chính sách tài chính phù hợp sẽ có điều kiện thuận lợi hơn để tiếp cận dòng tiền khi sức cầu quay trở lại.
Với Đà Nẵng, sự cải thiện của lượng khách du lịch đang tạo ra nền tảng về nhu cầu, trong khi hạ tầng giao thông tiếp tục mở rộng không gian phát triển. Đây là hai yếu tố có thể đóng vai trò quan trọng trong quá trình tái tạo sức hấp dẫn cho bất động sản nghỉ dưỡng.
Thay vì kỳ vọng vào một sự phục hồi đồng loạt, thị trường nhiều khả năng sẽ đi theo hướng chọn lọc hơn, thực chất hơn, trong đó giá trị khai thác, chất lượng sản phẩm và khả năng kết nối sẽ ngày càng trở thành những yếu tố được quan tâm.
Nếu du lịch tiếp tục duy trì đà tăng trưởng, hạ tầng từng bước hoàn thiện và các nút thắt về pháp lý, tài chính được tháo gỡ, bất động sản nghỉ dưỡng Đà Nẵng sẽ có thêm cơ sở để bước vào một chu kỳ phát triển mới với nền tảng bền vững hơn.