Bất động sản Khu công nghiệp đón làn sóng FDI “đổ bộ”, động lực tăng trưởng mới
Dòng vốn đầu tư trực tiếp nước ngoài (FDI) tiếp tục tăng trưởng mạnh, cùng xu hướng dịch chuyển chuỗi cung ứng và nhu cầu mở rộng sản xuất đang tạo thêm dư địa phát triển cho bất động sản khu công nghiệp Việt Nam.
Không chỉ đất công nghiệp cho thuê, phân khúc nhà xưởng xây sẵn và nhà kho xây sẵn cũng ghi nhận những tín hiệu tích cực, mở ra cơ hội tăng trưởng cho các doanh nghiệp sở hữu quỹ đất sạch, hạ tầng đồng bộ và khả năng triển khai dự án đúng tiến độ.
Dòng vốn FDI tăng tốc, nhu cầu bất động sản công nghiệp mở rộng
Bất động sản khu công nghiệp đang đứng trước một giai đoạn phát triển đáng chú ý khi Việt Nam tiếp tục khẳng định vị thế trong mạng lưới sản xuất và chuỗi cung ứng toàn cầu. Trong bối cảnh các tập đoàn quốc tế đẩy mạnh đa dạng hóa địa điểm sản xuất, nhu cầu tìm kiếm mặt bằng công nghiệp, nhà xưởng và hệ thống kho vận tại những thị trường có môi trường đầu tư ổn định ngày càng gia tăng.
Theo báo cáo phân tích ngành bất động sản của Chứng khoán Shinhan Việt Nam, lũy kế 9 tháng đầu năm 2026, tổng vốn FDI đăng ký vào Việt Nam đã vượt 50 tỷ USD, tăng 76,4% so với cùng kỳ năm trước. Đáng chú ý, vốn FDI thực hiện ước đạt 21,07 tỷ USD, tăng 12,1%, đồng thời là mức giải ngân cao nhất trong kỳ 9 tháng của 5 năm gần đây.
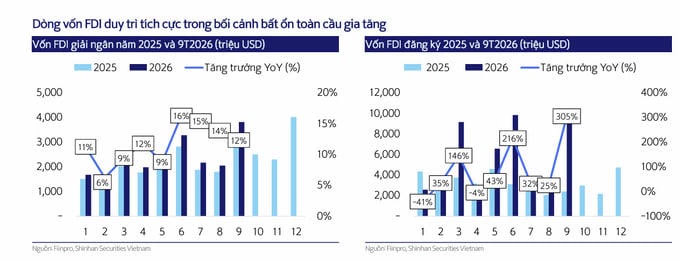
Đây là tín hiệu quan trọng bởi vốn đăng ký phản ánh quy mô cam kết đầu tư, trong khi vốn thực hiện cho thấy dòng tiền đang từng bước được chuyển hóa thành hoạt động sản xuất, kinh doanh thực tế. Khi các dự án FDI đi vào triển khai, nhu cầu thuê đất công nghiệp, xây dựng nhà máy, kho chứa và các dịch vụ hậu cần cũng có thêm động lực tăng trưởng.
Cơ cấu vốn đầu tư cũng cho thấy xu hướng dịch chuyển đáng chú ý. Trong 9 tháng đầu năm, vốn đăng ký cấp mới đạt gần 29 tỷ USD, tăng 236% so với cùng kỳ; vốn đăng ký tăng thêm đạt khoảng 14 tỷ USD, tăng 125%; còn vốn góp, mua cổ phần đạt gần 7 tỷ USD, tăng 144%. Sự cải thiện đồng thời ở các nhóm vốn cho thấy sức hút đầu tư không chỉ đến từ những dự án mới mà còn từ hoạt động mở rộng của các nhà đầu tư hiện hữu.
Đáng chú ý, dòng vốn quốc tế đang hướng nhiều hơn vào những lĩnh vực có hàm lượng công nghệ và giá trị gia tăng cao như điện tử, bán dẫn, công nghệ lõi và trí tuệ nhân tạo. Đây là nhóm ngành có yêu cầu lớn về chất lượng hạ tầng, nguồn cung điện, logistics, khả năng kết nối giao thông và hệ sinh thái công nghiệp phụ trợ. Vì vậy, lợi thế cạnh tranh của các khu công nghiệp trong thời gian tới sẽ không chỉ nằm ở giá thuê đất mà còn ở khả năng đáp ứng những tiêu chuẩn ngày càng cao của nhà đầu tư.
Shinhan Securities đánh giá, hệ thống hiệp định thương mại tự do đa dạng, quỹ đất công nghiệp sẵn có cùng môi trường chính trị - xã hội ổn định tiếp tục là những yếu tố giúp Việt Nam củng cố vị thế trong chuỗi cung ứng toàn cầu. Dù bối cảnh địa chính trị và chính sách thuế quan quốc tế vẫn tiềm ẩn biến động, kết quả thu hút FDI trong 9 tháng cho thấy sức hấp dẫn của thị trường Việt Nam vẫn được duy trì.
Trên thực tế, nhu cầu thuê đất công nghiệp đã có sự cải thiện tại cả hai miền. Trong 6 tháng đầu năm 2026, diện tích hấp thụ đất khu công nghiệp tại miền Bắc đạt hơn 347 ha, tỷ lệ lấp đầy khoảng 81,3%, tăng 0,6 điểm phần trăm so với cùng kỳ. Giá thuê trung bình đạt 143 USD/m²/chu kỳ, tăng 2,9%.
Tại miền Nam, diện tích hấp thụ đạt 124 ha, tăng 125% so với cùng kỳ năm trước. Tỷ lệ lấp đầy đạt 76,3%, trong khi giá chào thuê trung bình đạt 186,4 USD/m²/chu kỳ, tăng 1,7%. Phần lớn diện tích hấp thụ tập trung tại những trung tâm công nghiệp lớn như Bình Dương và Đồng Nai.
Những số liệu này cho thấy nhu cầu thuê đất công nghiệp đang phục hồi, dù tốc độ và mặt bằng giá có sự khác biệt giữa các khu vực. Miền Bắc duy trì tỷ lệ lấp đầy cao nhờ lợi thế kết nối với các trung tâm sản xuất điện tử và chuỗi cung ứng phía Bắc; trong khi miền Nam tiếp tục thu hút nhu cầu nhờ hệ sinh thái công nghiệp, logistics và mạng lưới cảng biển phát triển.
Không chỉ đất công nghiệp, thị trường nhà xưởng và nhà kho xây sẵn cũng ghi nhận diễn biến tích cực. Trong 6 tháng đầu năm 2026, nguồn cung mới tại miền Bắc đạt khoảng 430.000 m², với tỷ lệ lấp đầy lần lượt 82,7% đối với nhà xưởng xây sẵn và 85,3% đối với nhà kho xây sẵn. Tại miền Nam, nguồn cung mới đạt khoảng 470.000 m².
Đáng chú ý, mô hình nhà xưởng xây dựng theo yêu cầu (Built-to-Suit - BTS) đang dần trở thành giải pháp được quan tâm tại thị trường phía Nam, đặc biệt đối với các trung tâm logistics quy mô lớn. Thay vì thuê những mặt bằng có sẵn và phải điều chỉnh công năng, doanh nghiệp có thể đặt hàng thiết kế, xây dựng cơ sở vật chất phù hợp với quy trình sản xuất hoặc lưu trữ riêng.
Về giá thuê, miền Bắc tiếp tục ghi nhận xu hướng tăng. Giá thuê trung bình nhà xưởng xây sẵn đạt 5,1 USD/m²/tháng, tăng 3% so với cùng kỳ; nhà kho xây sẵn đạt 4,9 USD/m²/tháng, tăng 5,4%. Tại miền Nam, giá chào thuê duy trì tương đối ổn định ở mức 5,2 USD/m²/tháng đối với nhà xưởng và 5 USD/m²/tháng đối với nhà kho. Tỷ lệ lấp đầy vẫn ở mức cao, lần lượt đạt 91% và 80%.
Diễn biến này cho thấy thị trường bất động sản công nghiệp đang mở rộng theo chiều sâu. Nhu cầu không chỉ dừng ở việc tìm kiếm quỹ đất để xây dựng nhà máy mà còn lan sang các sản phẩm hoàn thiện, có thể đưa vào khai thác nhanh chóng. Đây là cơ hội cho những doanh nghiệp có năng lực phát triển đa dạng sản phẩm, từ đất khu công nghiệp đến nhà xưởng, kho bãi và dịch vụ hạ tầng đi kèm.
Quỹ đất và năng lực triển khai sẽ quyết định lợi thế của doanh nghiệp
Triển vọng của bất động sản khu công nghiệp không chỉ được quyết định bởi tốc độ tăng trưởng FDI mà còn phụ thuộc vào khả năng chuẩn bị quỹ đất, hoàn thiện pháp lý và đưa dự án vào khai thác. Khi nhu cầu thuê có xu hướng cải thiện, những doanh nghiệp sở hữu diện tích đất sẵn sàng cho thuê lớn, vị trí thuận lợi và hạ tầng đồng bộ sẽ có nhiều cơ hội chuyển hóa lợi thế thành doanh thu.
Theo số liệu tổng hợp trong báo cáo Shinhan Securities, quỹ đất sẵn sàng cho thuê tại các doanh nghiệp khu công nghiệp có sự khác biệt đáng kể giữa các đơn vị và vùng miền. Điều này tạo ra sự phân hóa về khả năng đón đầu nhu cầu mới. Những doanh nghiệp có quỹ đất sạch, đã hoàn tất các thủ tục cần thiết sẽ có lợi thế về thời gian tiếp cận khách thuê, trong khi các dự án còn vướng mắc pháp lý hoặc giải phóng mặt bằng có thể bỏ lỡ một phần cơ hội thị trường.
Trong nhóm doanh nghiệp được phân tích, IDICO (IDC) là một trường hợp đáng chú ý nhờ kế hoạch mở rộng quỹ đất công nghiệp. Shinhan Securities cho biết doanh nghiệp đã mở rộng thêm gần 971 ha quỹ đất khu công nghiệp trong năm 2025, nâng tổng diện tích đất sẵn sàng cho thuê lên khoảng 1.352 ha.
Một số dự án được kỳ vọng đóng góp vào nguồn cung và doanh thu trong thời gian tới. Khu công nghiệp Tân Phước 1, với giai đoạn 1 đã hoàn tất giải phóng mặt bằng, dự kiến bắt đầu mở bán từ quý IV/2026. Khu công nghiệp sinh thái Vinh Quang được kỳ vọng đóng góp doanh số từ cuối năm 2026 hoặc năm 2027. Trong khi đó, Khu công nghiệp Mỹ Xuân B1 mở rộng và Khu công nghiệp Phú Long đang được đẩy nhanh thủ tục pháp lý để hướng tới triển khai cho thuê từ năm 2027.
Với lợi thế quỹ đất và kế hoạch đưa các dự án mới vào khai thác, Shinhan Securities dự phóng doanh thu năm 2026 của IDC đạt khoảng 8.990 tỷ đồng, tăng 5% so với năm trước; lợi nhuận sau thuế công ty mẹ ước đạt 2.001 tỷ đồng, tăng 3%. Sang năm 2027, doanh thu được dự báo tăng lên 10.504 tỷ đồng, tương ứng mức tăng 17%.
Ở chiều khác, Tổng Công ty Phát triển Đô thị Kinh Bắc (KBC) và Tổng Công ty Đầu tư và Phát triển Công nghiệp (BCM) đang đối mặt với áp lực từ tiến độ triển khai dự án. Theo báo cáo, kết quả kinh doanh 6 tháng đầu năm 2026 của hai doanh nghiệp suy giảm đáng kể, chủ yếu do tiến độ dự án chậm khiến hoạt động bàn giao và ghi nhận doanh thu chưa đạt kỳ vọng. Diễn biến này cho thấy quy mô quỹ đất lớn chưa đủ để bảo đảm tăng trưởng nếu doanh nghiệp chưa thể chuyển hóa thành sản phẩm sẵn sàng cho thuê.
Một điểm cần lưu ý là sự thay đổi trong cách ghi nhận doanh thu cũng ảnh hưởng đến kết quả kinh doanh của một số doanh nghiệp. Theo báo cáo, dưới tác động của Thông tư 99/2025/TT-BTC có hiệu lực từ ngày 1/1/2026, một số đơn vị như Sonadezi Châu Đức (SZC) và Nam Tân Uyên (NTC) ghi nhận doanh thu giảm so với cùng kỳ, trong khi doanh thu chưa thực hiện tăng đáng kể. Điều này phản ánh xu hướng phân bổ doanh thu cho thuê khu công nghiệp vào nhiều kỳ kế toán thay vì ghi nhận ngay một lần, khiến số liệu lợi nhuận từng kỳ có thể chưa phản ánh đầy đủ diễn biến hoạt động khai thác.
Trường hợp SZC là ví dụ đáng chú ý. Trong nửa đầu năm 2026, doanh nghiệp ký hợp đồng cho thuê thêm gần 33 ha đất khu công nghiệp, tạo dòng tiền kinh doanh khoảng 460 tỷ đồng. Doanh thu chưa thực hiện tại cuối quý II đạt 826 tỷ đồng, tăng mạnh 516 tỷ đồng so với đầu năm. Những dữ liệu này cho thấy cần đánh giá hoạt động của doanh nghiệp trên nhiều khía cạnh, thay vì chỉ nhìn vào mức tăng giảm doanh thu và lợi nhuận trong một kỳ báo cáo.
Shinhan Securities kỳ vọng nhu cầu thuê đất khu công nghiệp của SZC có thể được hỗ trợ bởi các dự án hạ tầng lớn trong khu vực, trong đó có việc Cảng hàng không quốc tế Long Thành dự kiến đi vào khai thác thương mại cuối năm 2026 và kế hoạch mở rộng cảng Cái Mép. Khi năng lực vận tải và logistics được cải thiện, sức hấp dẫn của các khu công nghiệp tại khu vực lân cận có thêm cơ sở để gia tăng. Doanh nghiệp cũng có quỹ đất dành cho khu dân cư và sân golf, cùng dự án Khu dân cư Sonadezi Hữu Phước và các sản phẩm nhà ở xã hội được kỳ vọng bổ sung nguồn thu.
Dù triển vọng ngành được đánh giá tích cực, thị trường vẫn đối diện một số rủi ro như nhu cầu thuê suy yếu, dòng vốn FDI giảm tốc, biến động chính sách thương mại quốc tế, chi phí đền bù và tiến độ pháp lý dự án. Bên cạnh đó, sự cạnh tranh giữa các khu công nghiệp trong việc thu hút nhà đầu tư cũng ngày càng rõ nét, đòi hỏi doanh nghiệp phải nâng cao chất lượng hạ tầng và dịch vụ thay vì chỉ dựa vào lợi thế giá thuê.
Nhìn chung, bất động sản khu công nghiệp Việt Nam đang có những động lực tăng trưởng tương đối rõ ràng từ dòng vốn FDI, xu hướng dịch chuyển sản xuất và nhu cầu mở rộng hệ thống logistics. Sự phát triển của phân khúc nhà xưởng, nhà kho xây sẵn cũng giúp thị trường đa dạng hóa sản phẩm và tiếp cận nhiều nhóm khách thuê hơn.
Trong giai đoạn tới, lợi thế sẽ nghiêng về những doanh nghiệp có quỹ đất sẵn sàng khai thác, pháp lý hoàn chỉnh, năng lực triển khai tốt và khả năng cung cấp giải pháp công nghiệp đồng bộ. Nếu tận dụng hiệu quả làn sóng đầu tư mới, bất động sản khu công nghiệp không chỉ tiếp tục là một trong những phân khúc có nền tảng nhu cầu tương đối vững chắc mà còn có thể trở thành động lực tăng trưởng quan trọng của thị trường bất động sản Việt Nam trong những năm tới.