Thị trường bất động sản nghỉ dưỡng: Tìm kiếm động lực phục hồi, khu vực nào giữ vai trò chủ đạo?
Thị trường bất động sản nghỉ dưỡng vẫn đối mặt với nhiều thách thức về thanh khoản trong tháng 10/2026, song những chuyển động giữa các khu vực và từng loại hình sản phẩm cho thấy cơ hội chưa hoàn toàn khép lại. Trong bối cảnh nhà đầu tư ngày càng thận trọng, dòng giao dịch đang có xu hướng tập trung vào một số dự án và địa bàn có lợi thế nhất định. Đây cũng là giai đoạn thị trường từng bước sàng lọc, tạo điều kiện để những sản phẩm có vị trí phù hợp, tiềm năng khai thác và nền tảng vận hành tốt khẳng định giá trị.
Thị trường phân hóa
Theo báo cáo tháng 10/2026 của DKRA Consulting, thị trường bất động sản nghỉ dưỡng trên cả nước vẫn ghi nhận thanh khoản ở mức thấp, nhưng diễn biến giữa các loại hình sản phẩm và khu vực có sự khác biệt đáng chú ý. Trong đó, miền Trung tiếp tục thể hiện vai trò quan trọng ở cả nguồn cung lẫn giao dịch, đặc biệt tại phân khúc nhà phố, shophouse nghỉ dưỡng và condotel.
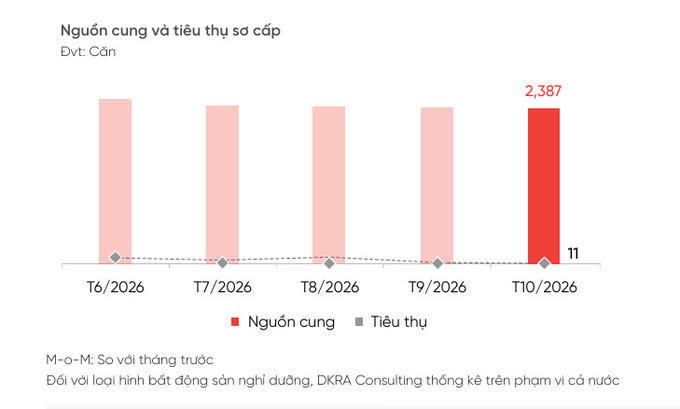
Ở phân khúc biệt thự nghỉ dưỡng, nguồn cung sơ cấp đạt khoảng 2.387 căn, tương đương tháng trước. Nguồn cung chủ yếu đến từ lượng hàng tồn kho của các dự án hiện hữu, trong khi thị trường tiếp tục vắng bóng dự án mới. Tỷ lệ hấp thụ đạt 0,5%, với 11 căn được tiêu thụ trong tháng.
Xét về cơ cấu địa lý, miền Trung chiếm 45% tổng nguồn cung sơ cấp biệt thự nghỉ dưỡng, tiếp đến là miền Nam và miền Bắc. Đáng chú ý, miền Bắc dẫn đầu về lượng tiêu thụ khi chiếm 82% tổng giao dịch toàn thị trường. Diễn biến này cho thấy sức cầu không phân bổ đồng đều mà tập trung cục bộ tại những khu vực, dự án có khả năng đáp ứng tốt hơn kỳ vọng của khách hàng.
Đối với phân khúc nhà phố và shophouse nghỉ dưỡng, nguồn cung sơ cấp đạt 3.543 căn, tăng nhẹ 0,5% so với tháng trước. Tuy nhiên, hơn 99% nguồn cung đến từ hàng tồn kho của các dự án đã mở bán trước đó, còn lượng giao dịch mới chỉ ghi nhận 1 căn, tương đương tỷ lệ hấp thụ 0,03%.
Dù vậy, miền Trung tiếp tục giữ vị trí trọng điểm khi chiếm khoảng 69% tổng nguồn cung và toàn bộ lượng tiêu thụ trong tháng. Đây là điểm đáng chú ý bởi trong bối cảnh sức cầu chung còn hạn chế, giao dịch vẫn xuất hiện tại một khu vực nhất định, cho thấy sự khác biệt về sức hút giữa các thị trường nghỉ dưỡng.
Với condotel, nguồn cung sơ cấp ghi nhận 5.259 căn, giảm 12% so với tháng trước và gần như đi ngang so với cùng kỳ năm trước. Lượng tiêu thụ đạt 221 căn, tương ứng tỷ lệ hấp thụ 4%. Đáng chú ý, miền Trung tiếp tục dẫn dắt thị trường khi chiếm khoảng 69% tổng nguồn cung và đóng góp khoảng 97% lượng tiêu thụ trên cả nước.
Nhìn từ ba phân khúc, có thể thấy miền Trung đang là địa bàn nổi bật của thị trường bất động sản nghỉ dưỡng, đặc biệt ở những loại hình có khả năng gắn với hoạt động du lịch và lưu trú. Trong khi đó, việc giao dịch tập trung tại một số dự án thay vì lan tỏa trên diện rộng phản ánh quá trình chọn lọc ngày càng rõ nét. Nhà đầu tư không còn dễ dàng xuống tiền chỉ dựa trên kỳ vọng tăng giá, mà cần cân nhắc kỹ hơn về vị trí, khả năng khai thác và hiệu quả sử dụng tài sản.
Triển vọng dài hạn từ du lịch
Một trong những yếu tố được kỳ vọng tạo động lực cho thị trường bất động sản nghỉ dưỡng thời gian tới là triển vọng tăng trưởng của ngành du lịch. Theo đánh giá của DKRA Consulting, đà tăng trưởng du lịch cùng những chính sách điều hành lãi suất được kỳ vọng sẽ hỗ trợ thị trường. Tuy nhiên, khả năng phục hồi vẫn có sự phân hóa, phụ thuộc đáng kể vào lợi thế vị trí và hiệu quả khai thác của từng dự án.
Thực tế, thị trường đang cho thấy sự khác biệt giữa các sản phẩm nghỉ dưỡng. Những dự án có khả năng khai thác lưu trú, phục vụ nhu cầu du lịch hoặc tạo ra dòng doanh thu thực tế có cơ sở để thu hút sự quan tâm tốt hơn so với sản phẩm chủ yếu dựa vào kỳ vọng tăng giá. Đây là sự thay đổi đáng chú ý trong cách tiếp cận của nhà đầu tư, đồng thời đặt ra yêu cầu cao hơn đối với chủ đầu tư trong việc phát triển sản phẩm và tổ chức vận hành.
Ở góc độ giá bán, DKRA Consulting ghi nhận mặt bằng giá sơ cấp của biệt thự nghỉ dưỡng, nhà phố/shophouse nghỉ dưỡng và condotel đều duy trì tương đối ổn định so với tháng trước. Các chủ đầu tư tiếp tục triển khai chính sách chiết khấu, hỗ trợ lãi suất, chia sẻ hoặc cam kết lợi nhuận, doanh thu, ân hạn nợ gốc và gia tăng các chương trình quà tặng nhằm hỗ trợ thanh khoản.
Những chính sách này cho thấy nỗ lực thích ứng của doanh nghiệp trước bối cảnh sức mua còn thận trọng. Đồng thời, đây cũng là cơ hội để khách hàng có thêm phương án lựa chọn và cân nhắc điều kiện tài chính khi tiếp cận sản phẩm. Tuy nhiên, các cam kết lợi nhuận hay doanh thu cần được xem xét trên cơ sở năng lực triển khai, phương án vận hành và các điều khoản hợp đồng cụ thể, thay vì chỉ nhìn vào mức ưu đãi được công bố.
Đối với condotel, DKRA Consulting dự báo thị trường có thể phục hồi theo hướng phân hóa, tập trung tại một số dự án sở hữu lợi thế về vị trí và khả năng khai thác. Trong khi đó, với biệt thự nghỉ dưỡng và nhà phố/shophouse nghỉ dưỡng, triển vọng ngắn hạn vẫn còn thách thức do vướng mắc pháp lý, hiệu quả khai thác chưa đạt kỳ vọng và tâm lý thận trọng của nhà đầu tư.
Điều này đồng nghĩa với việc dư địa phát triển của bất động sản nghỉ dưỡng trong giai đoạn tới không chỉ nằm ở việc bổ sung nguồn cung mới, mà còn ở khả năng nâng cao chất lượng sản phẩm hiện hữu. Những dự án có pháp lý rõ ràng, mô hình kinh doanh phù hợp, năng lực quản lý vận hành và khả năng tiếp cận dòng khách ổn định sẽ có lợi thế trong quá trình cạnh tranh.
Có thể thấy, tháng 10/2026 chưa phải thời điểm thị trường bất động sản nghỉ dưỡng phục hồi trên diện rộng. Tuy nhiên, sự tập trung giao dịch tại một số địa bàn, đặc biệt là miền Trung, cùng mặt bằng giá sơ cấp tương đối ổn định và nỗ lực hỗ trợ từ các chủ đầu tư đang tạo ra những điểm tựa nhất định.
Về dài hạn, khi du lịch tiếp tục được kỳ vọng tăng trưởng và thị trường hoàn tất quá trình sàng lọc, bất động sản nghỉ dưỡng có cơ hội tái định vị theo hướng chú trọng giá trị sử dụng, hiệu quả khai thác và tính bền vững. Đây có thể là nền tảng để phân khúc này từng bước lấy lại sức hút, với lợi thế thuộc về những dự án có khả năng tạo ra giá trị thực thay vì chỉ dựa vào kỳ vọng đầu cơ.