Giao dịch chung cư Hà Nội trong tháng 10 tăng trở lại, giá trên thị trường thứ cấp giảm sâu
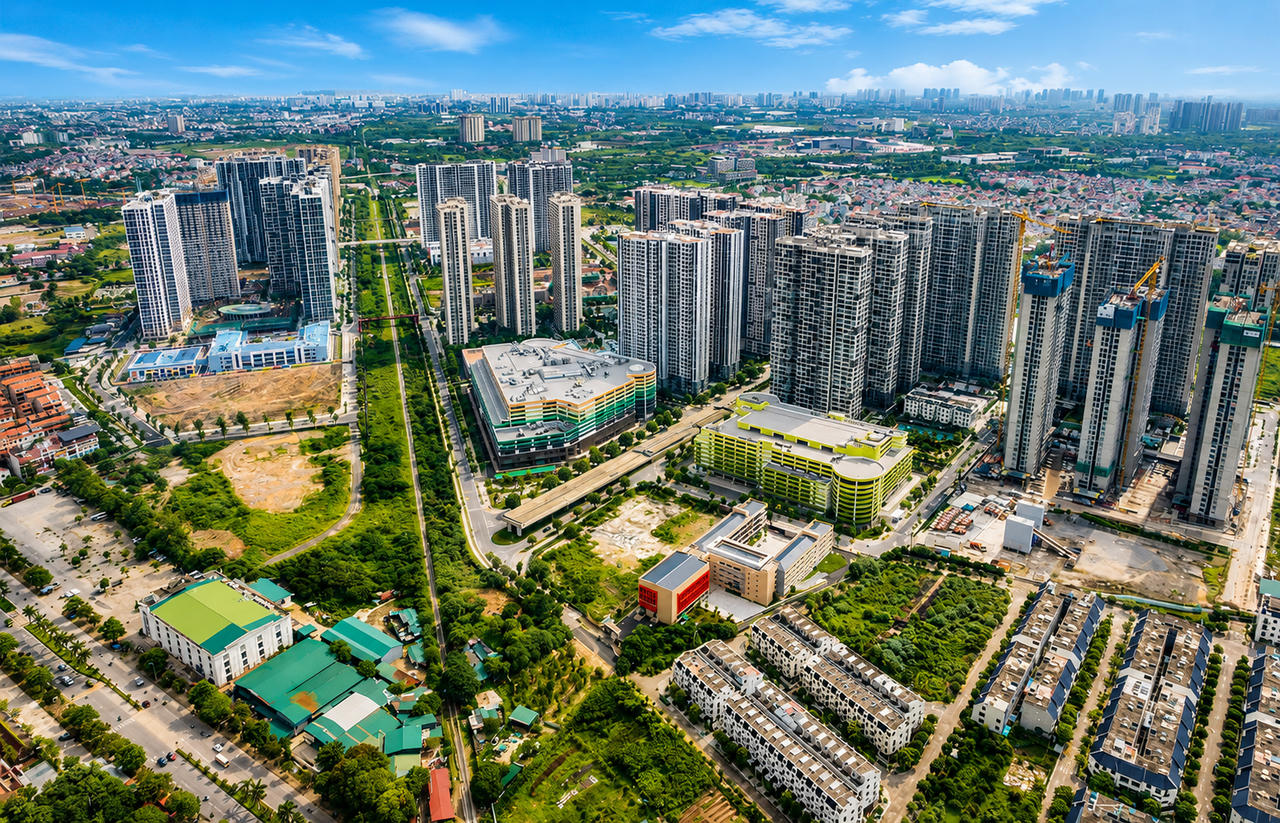
Khảo sát một số dự án chung cư vùng ven nội đô Hà Nội, giá giao dịch trên thị trường thứ cấp giảm khoảng 28 -30% so với đỉnh cuối năm 2025.
Một số khu vực có mức giảm mạnh như các dự án dọc trục đường 3,5 ở phía Tây giảm từ 20-30% tùy dự án, phân khúc. Các dự án ở phía Đông như khu Ocean Park 1,2,3, Cổ Loa phía Đông Bắc giao dịch trên thị trường thứ cấp giảm khoảng 25-30%. Các dự án nằm trong lõi trung tâm có mức giảm thấp hơn khoảng 15-20% tùy dự án
Thanh khoản căn hộ thứ cấp Hà Nội tăng trở lại trong tháng 10/2026
Sau giai đoạn giao dịch chậm lại trong Q2-Q3/2026, thị trường căn hộ thứ cấp Hà Nội bắt đầu ghi nhận tín hiệu tích cực khi giao dịch tháng 10 tăng nhẹ. Mặt bằng giá rao bán hạ nhiệt so với đỉnh năm 2025, kết hợp với lực cầu ở thực và triển vọng cải thiện hạ tầng, có thể tạo động lực duy trì nhịp giao dịch trong những tháng cuối năm.
Thanh khoản căn hộ thứ cấp Hà Nội kỳ vọng duy trì ổn định hơn nhờ nhu cầu mua nhà vào giai đoạn cuối năm.
Theo Trung tâm Nghiên cứu Thị trường & Am hiểu Khách hàng One Mount Group, tháng 10/2026, thị trường căn hộ thứ cấp Hà Nội ghi nhận khoảng 750 giao dịch tăng 23% so với tháng trước, đánh dấu tháng đầu tiên giao dịch tăng trở lại sau bốn tháng liên tiếp giảm mạnh. Tuy nhiên, lượng giao dịch vẫn thấp hơn khoảng 33% so với mức bình quân 1.100 giao dịch/tháng trong 9 tháng đầu năm, cho thấy thanh khoản mới có dấu hiệu cải thiện nhưng chưa trở lại mức trung bình.
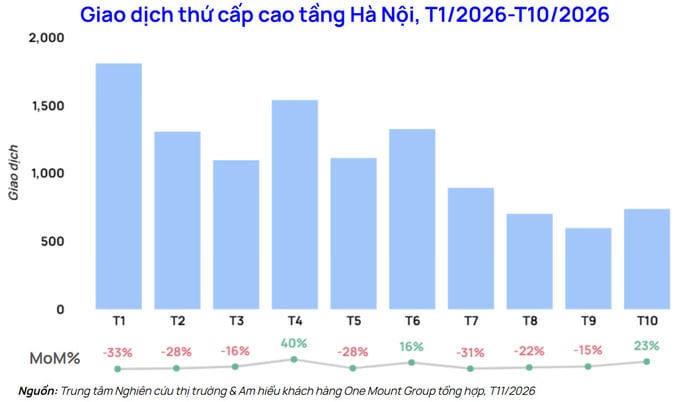
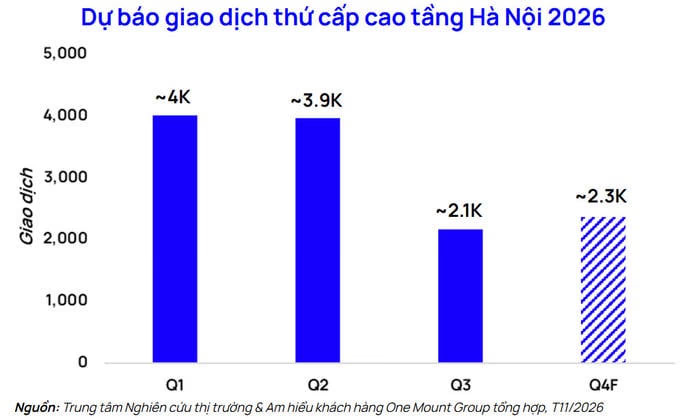
Xét theo quý, lượng giao dịch đạt khoảng 4.000 căn trong Q1/2026 và 3.900 căn trong Q2/2026, trước khi giảm mạnh còn 2.100 căn trong Q3/2026. Trong bối cảnh đó, giao dịch tăng trong tháng 10 cho thấy tín hiệu tích cực và triển vọng thị trường sẽ tăng nhẹ trở lại trong Q4/2026.
Theo thông lệ, nhu cầu mua nhà ở thực có xu hướng gia tăng vào những tháng cuối năm, góp phần hỗ trợ thanh khoản thị trường khi người mua đẩy nhanh kế hoạch an cư trước Tết.
Giá chào thứ cấp giảm mạnh về mức tương đương cùng kì 2025, người mua có thêm cơ sở cân nhắc giao dịch
Sau giai đoạn tăng mạnh trong năm 2025, mặt bằng giá rao bán căn hộ thứ cấp Hà Nội bắt đầu đảo chiều và giảm liên tục từ đầu năm 2026. Đến Q3/2026, giá chào bình quân đạt khoảng 83 triệu đồng/m², giảm 8% so với cùng kỳ và thấp hơn khoảng 13% so với mức đỉnh Q4/2025.
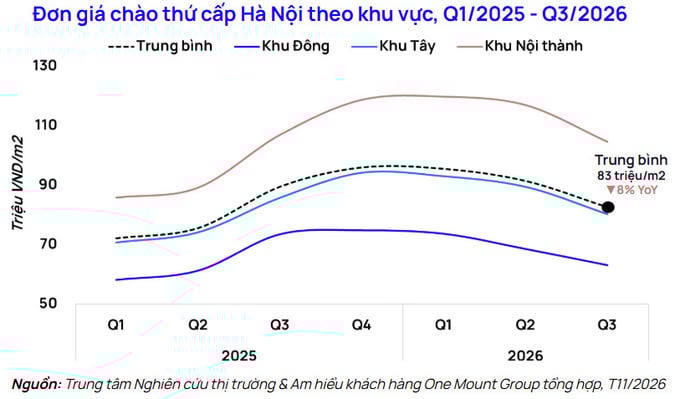
Diễn biến này đang từng bước thu hẹp khoảng cách giữa mức giá kỳ vọng của người bán và khả năng chi trả của người mua. Đây có thể là một trong những yếu tố giúp thanh khoản tháng 10 tăng nhẹ, khi một bộ phận khách hàng từng trì hoãn kế hoạch mua nhà bắt đầu cân nhắc khi mặt bằng giá đã phù hợp với mong muốn. Tuy nhiên, dù giá giảm tại hầu hết các dự án,khách hàng vẫn cân nhắc nhiều tiêu chí khác trước khi quyết định giao dịch như, vị trí, chất lượng phát triển và khả năng đáp ứng nhu cầu sử dụng thực tế.
Đặc biệt, các dự án đã bàn giao và hình thành cộng đồng cư dân có lợi thế hơn khi người mua có thể trực tiếp đánh giá chất lượng xây dựng, tiện ích và dịch vụ vận hành trước khi quyết định. Trong bối cảnh người mua ngày càng kĩ lưỡng trong việc lựa chọn sản phẩm, những yếu tố này cùng mức giá phù hợp tiếp tục đóng vai trò quan trọng trong việc duy trì giao dịch.
Thanh khoản cuối năm kỳ vọng tăng nhẹ, song song hạ tầng tạo thêm dư địa cho thị trường thứ cấp 2027
Trong Q4/2026, lượng giao dịch căn hộ thứ cấp Hà Nội được dự báo đạt khoảng 2.300 giao dịch, tăng gần 10% so với Q3/2026. Với khoảng 750 giao dịch đã ghi nhận trong tháng 10, dự báo này tương ứng mức giao dịch bình quân khoảng 775 căn/tháng trong hai tháng cuối năm. Thị trường duy trì nhịp giao dịch ổn định,tăng nhẹ so với Q3 và không xuất hiện biến động lớn trong ngắn hạn.
Tuy nhiên, lãi suất cao (lãi suất thả nổi trung bình 12 - 15%)và tâm lý thận trọng của nhóm khách hàng đầu tư tiếp tục là những yếu tố ảnh hưởng đến tốc độ cải thiện thanh khoản. Thị trường nhiều khả năng duy trì sự phân hóa với giao dịchtập trung tại các khu đại đô thị đã hình thành và vận hành ổn định như Vinhomes Ocean Park và Vinhomes Smart City.
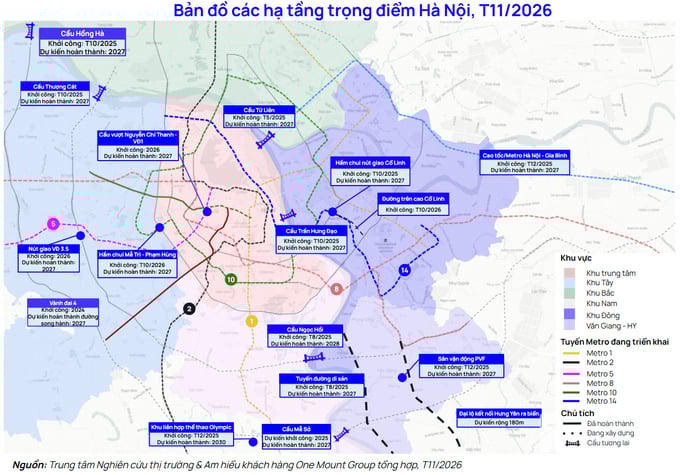
Trong trung và dài hạn, việc Hà Nội đẩy mạnh đầu tư hạ tầng giao thông được kỳ vọng tăng cường kết nối giữa khu vực trung tâm và các đô thị vùng ven. Các công trình trọng điểm như Vành đai 3,5, Vành đai 4, cầu Tứ Liên, Thượng Cát, Trần Hưng Đạo và Ngọc Hồi, cùng các tuyến metro đang triển khai, sẽ từng bước hoàn thiện mạng lưới giao thông liên vùng và mở rộng không gian phát triển nhà ở.
Trong đó, các cầu Tứ Liên và Thượng Cát sẽ góp phần cải thiện khả năng kết nối với Đông Anh và khu vực phía Bắc – Tây Bắc, trong khi Vành đai 3.5, Vành đai 4 và cầu Ngọc Hồi tăng cường liên kết giữa khu Tây, khu Nam với khu Đông và Hưng Yên. Từ đó gia tăng tiềm năng tăng thanh khoản cho các khu đô thị đã hình thành tại Gia Lâm và Văn Giang,..
Sang năm 2027, khi kết nối hạ tầng tiếp tục dần hoàn thiện và nguồn cung căn hộ bàn giao gia tăng, thị trường thứ cấp tại các khu đô thị ngoài trung tâm có thêm điều kiện duy trì và từng bước cải thiện thanh khoản.
Theo Trung tâm Nghiên cứu Thị trường & Am hiểu Khách hàng One Mount Group, “Sau giai đoạn điều chỉnh trong Q2–Q3/2026, thanh khoản căn hộ thứ cấp Hà Nội bắt đầu ghi nhận tín hiệu tích cực. Mặt bằng giá rao bán hợp lý hơn và nhu cầu ở thực tiếp tục hỗ trợ hoạt động giao dịch cuối năm. Trong khi tiến độ triển khai hạ tầng tạo nền tảng cho triển vọng trung – dài hạn của các đô thị ngoài trung tâm. Thị trường được kỳ vọng duy trì nhịp giao dịch ổn định và tăng trưởng nhẹ trong Q4/2026 và đầu 2027, với sức cầu tập trung tại những dự án có chất lượng đã được kiểm chứng và mức giá phù hợp với mức kì vọng của khách hàng.”