Biệt thự, nhà phố Đà Nẵng: Giai đoạn tái cơ cấu thị trường, hạ tầng tạo dư địa cho triển vọng dài hạn
Thị trường nhà phố, biệt thự tại Đà Nẵng đang bước vào giai đoạn sàng lọc khi nguồn cung sơ cấp giảm mạnh, thanh khoản tập trung ở một số dự án và người mua ngày càng thận trọng.
Dù sức cầu ngắn hạn còn chịu áp lực, triển vọng phát triển hạ tầng, tăng trưởng kinh tế cùng sự điều chỉnh chiến lược của chủ đầu tư đang mở ra cơ hội cho những sản phẩm có pháp lý minh bạch, vị trí thuận lợi và mức giá phù hợp với nhu cầu thực.
Nguồn cung giảm mạnh, thị trường bước vào giai đoạn tái cơ cấu
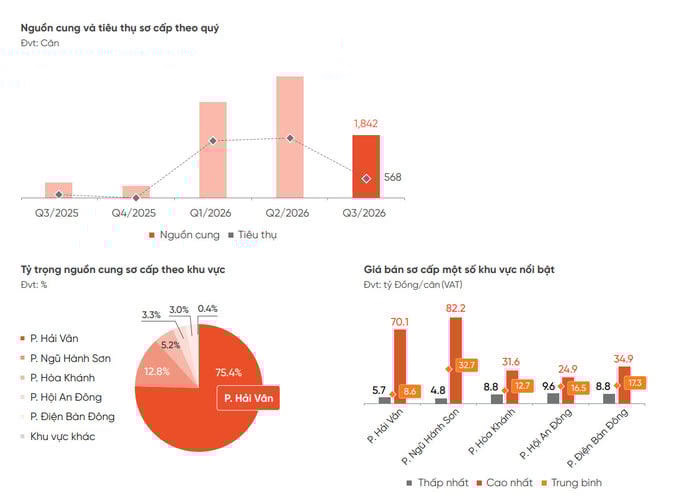
Theo báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý III/2026 của DKRA Consulting, phân khúc nhà phố/biệt thự ghi nhận nguồn cung sơ cấp đạt 1.842 căn từ 12 dự án, giảm 48% so với quý trước. Lượng tiêu thụ đạt 568 căn, giảm 68% theo quý, tương ứng tỷ lệ tiêu thụ khoảng 31%.
Những con số này cho thấy thị trường đang trải qua giai đoạn điều chỉnh đáng kể sau thời kỳ phát triển nóng. Tuy nhiên, nhìn từ góc độ dài hạn, sự thu hẹp nguồn cung cũng phản ánh quá trình sàng lọc ngày càng rõ nét, khi các chủ đầu tư thận trọng hơn với kế hoạch phát triển dự án, còn người mua ưu tiên cân nhắc kỹ về giá trị tài sản và khả năng tài chính.
Đáng chú ý, khoảng 98% nguồn cung sơ cấp trong quý đến từ các dự án đã mở bán trước đó. Giao dịch cũng tập trung chủ yếu tại nhóm dự án hiện hữu, trong khi khả năng hấp thụ của các dự án mới còn hạn chế. Diễn biến này cho thấy lợi thế thị trường đang nghiêng về những sản phẩm đã có độ nhận diện, tiến độ triển khai rõ ràng và chính sách bán hàng đủ sức thuyết phục khách hàng.
Xét theo khu vực, phường Hải Vân tiếp tục dẫn đầu khi chiếm khoảng 75,4% nguồn cung sơ cấp và 99% lượng tiêu thụ toàn thị trường. Sự tập trung này cho thấy vai trò nổi bật của những khu vực có nguồn hàng lớn trong việc định hình diễn biến giao dịch. Tuy nhiên, tỷ trọng nguồn cung cao không đồng nghĩa mọi dự án tại khu vực đều có sức hấp thụ như nhau; chất lượng sản phẩm, mức giá và điều kiện thanh toán vẫn là những yếu tố quan trọng quyết định khả năng bán hàng.
Về giá bán, mặt bằng sơ cấp nhìn chung duy trì xu hướng đi ngang so với quý trước, dù chi phí đầu vào và chi phí phát triển dự án vẫn ở mức cao. Trong khi đó, giá bán thứ cấp ghi nhận mức giảm trung bình khoảng 10% so với quý II/2026. Áp lực lãi suất và nhu cầu thu hồi vốn khiến một bộ phận nhà đầu tư phải điều chỉnh kỳ vọng giá để cải thiện khả năng thanh khoản.
Sự khác biệt giữa thị trường sơ cấp và thứ cấp đang tạo ra một bức tranh đa chiều. Ở thị trường sơ cấp, chủ đầu tư có xu hướng duy trì mặt bằng giá nhưng gia tăng các chương trình hỗ trợ tài chính. Trên thị trường thứ cấp, một số tài sản chịu áp lực điều chỉnh, mở ra cơ hội để người mua có thêm lựa chọn và thương lượng trên cơ sở giá trị thực.
Đối với khách hàng có nhu cầu ở thực hoặc tầm nhìn đầu tư dài hạn, giai đoạn này đòi hỏi sự chọn lọc thay vì chạy theo kỳ vọng tăng giá ngắn hạn. Những sản phẩm có quy hoạch rõ ràng, pháp lý đầy đủ, kết nối hạ tầng thuận lợi và phù hợp với khả năng tài chính có thể tạo lợi thế bền vững hơn khi thị trường bước sang chu kỳ mới.
Hạ tầng và chính sách bán hàng tạo dư địa cho triển vọng dài hạn
Một trong những yếu tố hỗ trợ triển vọng của phân khúc biệt thự, liền kề Đà Nẵng là nền tảng tăng trưởng kinh tế và quá trình phát triển hạ tầng tại thành phố cũng như các khu vực lân cận.
Theo báo cáo DKRA Consulting, GRDP Đà Nẵng trong 9 tháng đầu năm 2026 tăng 10,31% so với cùng kỳ. Hoạt động du lịch cũng ghi nhận mức tăng trưởng tích cực, với 15,8 triệu lượt khách do các cơ sở lưu trú phục vụ, tăng 26,4% so với cùng kỳ năm trước. Đây là những chỉ báo cho thấy sức hút kinh tế và dịch vụ của thành phố tiếp tục được củng cố.
Song song với đó, các dự án hạ tầng giao thông được triển khai và đưa vào khai thác góp phần cải thiện khả năng kết nối giữa các khu vực. Khi hạ tầng từng bước hoàn thiện, những địa bàn có lợi thế về giao thông, khả năng tiếp cận các trung tâm dịch vụ và dư địa phát triển đô thị có thể gia tăng sức hấp dẫn đối với người mua nhà cũng như nhà đầu tư dài hạn.
Dù vậy, tác động của hạ tầng tới giá trị bất động sản không diễn ra đồng đều và cũng không tự động bảo đảm thanh khoản. Với phân khúc biệt thự, liền kề, hiệu quả thực tế vẫn phụ thuộc vào tiến độ hoàn thiện dự án, khả năng hình thành cộng đồng cư dân, tiện ích đi kèm và mức độ phù hợp của sản phẩm với nhu cầu thị trường.
Trong bối cảnh sức cầu chưa phục hồi rõ nét, chính sách bán hàng cũng trở thành công cụ quan trọng để chủ đầu tư tiếp cận khách hàng. Các chương trình hỗ trợ lãi suất, ân hạn nợ gốc và giãn tiến độ thanh toán tiếp tục được áp dụng nhằm giảm áp lực dòng tiền ban đầu. Nếu được thiết kế phù hợp và đi kèm thông tin minh bạch, những giải pháp này có thể giúp người mua chủ động hơn trong kế hoạch tài chính, đồng thời hỗ trợ chủ đầu tư cải thiện tốc độ hấp thụ.
Theo dự báo của DKRA Consulting, trong quý IV/2026, nguồn cung mới của phân khúc nhà phố/biệt thự tại Đà Nẵng dự kiến tăng nhẹ so với quý III, dao động khoảng 400–500 sản phẩm. Nguồn cung vẫn tập trung chủ yếu tại các khu vực quen thuộc như phường Hải Vân, phường Ngũ Hành Sơn và phường Điện Bàn Đông.
Dù nguồn hàng mới có thể được bổ sung, đơn vị nghiên cứu nhận định sức cầu trong những tháng cuối năm chưa có nhiều cơ sở để cải thiện rõ rệt. Thanh khoản được dự báo tiếp tục mang tính chọn lọc, với những dự án của chủ đầu tư uy tín, pháp lý minh bạch, hạ tầng kết nối thuận lợi và chính sách bán hàng hấp dẫn có khả năng thu hút sự quan tâm tốt hơn.
Mặt bằng giá sơ cấp dự kiến tiếp tục đi ngang so với quý III, trong khi thị trường thứ cấp chưa ghi nhận tín hiệu phục hồi rõ nét về cả thanh khoản lẫn giá bán. Điều này cho thấy cơ hội của thị trường trong giai đoạn tới không nằm ở kỳ vọng tăng giá trên diện rộng, mà ở khả năng nhận diện đúng những tài sản có chất lượng và mức giá hợp lý.
Nhìn tổng thể, phân khúc biệt thự, liền kề Đà Nẵng vẫn cần thêm thời gian để phục hồi sức cầu. Tuy nhiên, nguồn cung mới dự kiến được bổ sung, nền tảng kinh tế tiếp tục tăng trưởng và hạ tầng từng bước hoàn thiện là những yếu tố có thể hỗ trợ thị trường về dài hạn.
Khi thị trường chuyển từ giai đoạn mở rộng sang sàng lọc, lợi thế sẽ thuộc về các dự án đáp ứng tốt nhu cầu sử dụng thực tế, có pháp lý rõ ràng và khả năng duy trì giá trị lâu dài. Đây cũng là cơ sở để phân khúc biệt thự, liền kề từng bước củng cố niềm tin, hướng tới sự phát triển ổn định và bền vững hơn trong các chu kỳ tiếp theo.