Bài 3: Thế giới đánh thuế đất bỏ hoang như thế nào?
Xử lý đất đai, bất động sản bỏ hoang không chỉ là câu chuyện về thuế mà còn là bài toán sử dụng hiệu quả nguồn lực đất đai. Trên thế giới, mỗi quốc gia có cách tiếp cận khác nhau, từ tăng thuế, tước bỏ ưu đãi đến hỗ trợ cải tạo nhà bỏ trống. Việt Nam có thể tham khảo gì để hạn chế đầu cơ, găm giữ đất mà không tạo thêm thủ tục hành chính?
Bài 1: Đất bỏ hoang, giá nhà vẫn cao: Nguồn lực nào đang bị “giam”?
Bài 2: Vì sao thuế chống găm giữ đất vẫn “mắc kẹt”
Thế giới tạo “chi phí” với đất bỏ hoang
Ở Hàn Quốc, chính sách đối với nhà bỏ trống không chỉ dừng ở việc tạo thêm chi phí cho chủ sở hữu. Người phá dỡ hoặc cải tạo nhà bỏ hoang có thể được giảm 50% thuế đất trong 5 năm, đồng thời được hỗ trợ tới 50% chi phí cải tạo. Nhiều nhà bỏ trống sau cải tạo được đưa vào sử dụng làm nhà ở giá thấp cho sinh viên, người cao tuổi và người có thu nhập thấp. Đồng thời, Hàn Quốc xây dựng luật chuyên biệt để quản lý nhà bỏ hoang, gia tăng kết nối cung - cầu, tạo điều kiện cho thị trường tư nhân cùng tham gia xử lý vấn nạn nhà trống.
Tại Nhật Bản, nhà bỏ trống (akiya) không bị đánh thuế trực tiếp theo một sắc thuế riêng, nhưng có thể mất ưu đãi thuế đất nếu để không sử dụng. Chính quyền địa phương có thể yêu cầu phá dỡ những căn nhà bỏ trống không an toàn. Mô hình “Akiya Bank” kết nối người bán với người có nhu cầu mua, thậm chí có trường hợp cho sử dụng miễn phí hoặc bán với giá rất thấp.
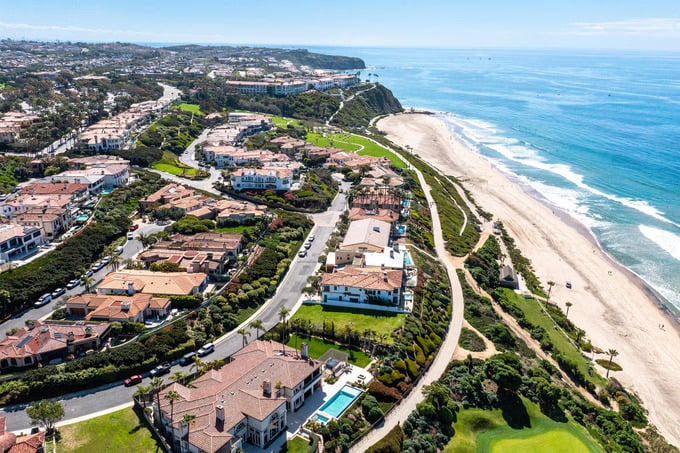
Trong khi đó, Anh, Pháp và Canada áp dụng các sắc thuế nhằm làm tăng chi phí đối với nhà bỏ trống. Tại Anh, chính quyền địa phương có thể áp dụng “empty homes premium”, qua đó tăng thuế đối với những căn nhà bỏ trống kéo dài, mức tăng có thể lên tới 300% đối với nhà bỏ trống trên 10 năm.
Tại Pháp, thuế nhà ở bỏ trống (taxe sur les logements vacants - TLV) được áp dụng đối với những căn hộ bỏ trống trong thời gian từ một năm trở lên tại các khu vực có nhu cầu nhà ở cao. Mức thuế được tính trên giá trị tiền thuê nhà ước tính, ở mức 17% trong năm đầu tiên và tăng lên 34% từ những năm tiếp theo.
Tại Canada, Vancouver áp dụng thuế nhà bỏ trống từ năm 2017, ban đầu ở mức 1% giá trị bất động sản và tăng lên 3% từ năm 2021. Toronto cũng áp dụng loại thuế này từ năm 2022 ở mức 1%, sau đó tăng lên 3% từ năm 2023 đối với những bất động sản bị bỏ trống trên 6 tháng trong năm.
Nhìn từ California (Mỹ), TS Nguyễn Trí Hiếu cho biết thuế bất động sản được thu ở cấp quận và tính trên tổng giá trị bất động sản, bao gồm giá trị đất và công trình trên đất. Giá trị tính thuế có thể dựa trên giá giao dịch mua bán hoặc được cơ quan thuế trực tiếp thẩm định.
Theo TS Nguyễn Trí Hiếu, thuế bất động sản là loại thuế phổ biến ở nhiều quốc gia. Một số nước còn đánh thuế đối với bất động sản bỏ trống, không sử dụng, nhằm giảm động lực đầu cơ, găm giữ tài sản.
Tuy nhiên, để kiểm soát tình trạng đất đai, bất động sản bị bỏ không, theo TS Nguyễn Trí Hiếu, các cơ quan quản lý cần có đủ nhân lực và ngân sách. Đây không phải là việc đơn giản; tại California cũng cần nguồn lực đáng kể để thực hiện.
Dữ liệu vệ tinh có thể hỗ trợ xác định những căn nhà, khu đất hoặc bất động sản có dấu hiệu bỏ hoang, chẳng hạn cây cỏ mọc um tùm, công trình xuống cấp hoặc không được chăm sóc. Tuy nhiên, hình ảnh vệ tinh chỉ cho thấy hiện trạng, không thể xác định vì sao bất động sản không được sử dụng.
“Dữ liệu vệ tinh có thể giúp xác định những căn nhà, khu đất hoặc bất động sản có dấu hiệu bỏ hoang, nhưng như vậy là chưa đủ. Cần có quy định và cơ chế thẩm định cụ thể đối với những bất động sản này”, TS Nguyễn Trí Hiếu nhấn mạnh.
Không thể chỉ nhìn vào một căn nhà bỏ hoang
TS Nguyễn Trí Hiếu cho rằng để kiểm soát tình trạng đất đai, bất động sản bỏ hoang cần thực hiện theo 3 bước. Trước hết phải xác định rõ thế nào là đất hoặc bất động sản bị bỏ hoang, không sử dụng. Tiếp đó cần có cơ chế điều tra, thẩm định thực tế việc sử dụng, trong đó dữ liệu vệ tinh có thể là nguồn thông tin hỗ trợ. Khi đã xác định bất động sản thực sự bị bỏ hoang, cần có quy định cụ thể về biện pháp quản lý, xử lý.
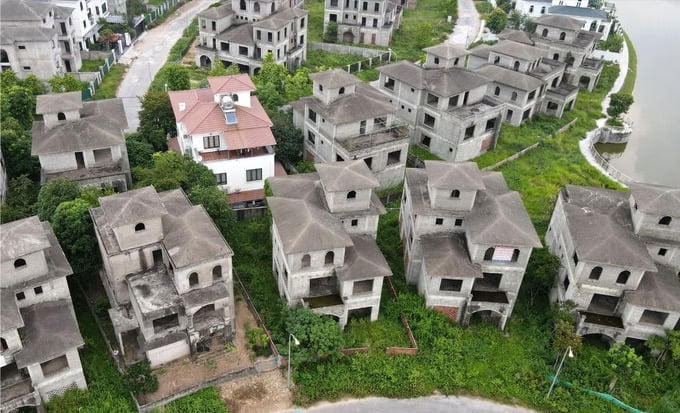
Tuy nhiên, PGS.TS Võ Trí Hảo, Chuyên gia Viện Pháp luật Quốc tế và So sánh UEL, Trọng tài viên VIAC cho rằng một số đề xuất về xác định và đánh thuế đất, bất động sản bỏ hoang “không sai mà cũng chưa đúng”.
Theo ông, nếu chính sách yêu cầu xác định đất, bất động sản có bị bỏ hoang hay không để đánh thuế, có thể phát sinh tình trạng người dân xây dựng hoặc sử dụng những công trình tạm chỉ để tránh bị xác định là bỏ hoang.
Một vấn đề khác là việc phải xác nhận một khu đất “hoang” hay “không hoang” có thể tạo thêm một khâu hành chính. “Cần gì phải tạo cơ hội tham nhũng, "hoang" với "không hoang" ở đấy nữa”, ông nói.
Theo PGS.TS Võ Trí Hảo, cách tiếp cận ở nhiều nước là đánh thuế tài sản thay vì phân biệt tài sản nào bỏ hoang, tài sản nào không. Nếu không muốn người dân nắm giữ đất, có thể đánh thuế đất.
Theo ông, nếu một người có khả năng nhìn trước 20-30 năm và sau khi nộp thuế tài sản trong 30 năm vẫn có lợi nhuận thì họ vẫn có thể tiếp tục nắm giữ đất. Ngược lại, người giữ đất chỉ để chờ giá tăng nhưng không có mục đích sử dụng rõ ràng, nếu phải chịu một khoản thuế tương đối lớn hằng năm sẽ phải cân nhắc việc tiếp tục giữ hay bán.
Ông lấy ví dụ, nếu hai người cùng phải nộp 10 đồng thuế trên mỗi m2 đất, một người kỳ vọng có thể tạo ra 15 đồng lợi nhuận thì vẫn có lý do để giữ đất. Trong khi đó, người chỉ có thể tạo ra 1 đồng lợi nhuận sẽ cân nhắc bán đất và đưa tiền vào ngân hàng. Theo ông, cách làm mà thế giới áp dụng là tạo điều kiện để tài sản vận động một cách tự động. Những người không muốn tiếp tục giữ đất sẽ bán ra thị trường. Khi nguồn cung tăng, giá sẽ giảm.
PGS.TS Võ Trí Hảo cũng dẫn trường hợp Đức. Tại Đức, người sở hữu bất động sản được pháp luật xem là người giàu. Đã là người giàu thì trước hết không được hưởng các loại trợ cấp hay ưu đãi. Điều này dẫn đến việc, nếu không thực sự có khả năng khai thác bất động sản để tạo ra lợi nhuận, người sở hữu sẽ bán đất. Đây là một trong những lý do chi phí đầu vào bất động sản trong cấu thành đầu vào của nền kinh tế Đức ở mức thấp, bởi chỉ những người có khả năng và biết chắc rằng đất vào tay mình sẽ tạo ra của cải, có lợi nhuận mới giữ đất.
Đối với Trung Quốc, PGS.TS Võ Trí Hảo cho rằng nếu áp dụng thuế tài sản, trong khoảng 10 năm những người găm giữ đất, mua nhà chờ tăng giá nhưng không chịu được chi phí sẽ phải bán. Tuy nhiên, Trung Quốc còn có vấn đề khác là những siêu dự án được xây dựng tại nơi không có nhu cầu nhà ở thực tế. Giá nhà rẻ cũng không khiến người dân đến sinh sống.
Ông Võ Trí Hảo ví việc này giống như xây một tổ ong ở nơi không có rừng, ong sẽ chết vì không có hoa và thức ăn. Đây là sai lầm trong quy hoạch, phê duyệt dự án và không liên quan nhiều đến chính sách thuế.
Bài 4: Thuế chống găm giữ đất: Đề xuất cơ chế cụ thể cho Việt Nam