Thị trường căn hộ thứ cấp dần lấy lại nhịp, thanh khoản phát tín hiệu phục hồi
Sau nhiều tháng trầm lắng, thị trường căn hộ thứ cấp Hà Nội đã ghi nhận tín hiệu khởi sắc khi lượng giao dịch trong tháng 10/2026 tăng trở lại. Mặt bằng giá điều chỉnh sau giai đoạn tăng nóng đang mở thêm dư địa lựa chọn cho người mua, trong khi nhu cầu nhà ở thực tiếp tục là yếu tố hỗ trợ thị trường.
Dù thanh khoản chưa trở về mức bình quân những tháng đầu năm, diễn biến mới cho thấy thị trường có thể đang từng bước tìm lại điểm cân bằng.
Giao dịch đảo chiều, thị trường dần lấy lại nhịp
Theo Trung tâm Nghiên cứu Thị trường & Am hiểu Khách hàng One Mount Group, thị trường căn hộ thứ cấp Hà Nội trong tháng 10/2026 ghi nhận khoảng 750 giao dịch, tăng 23% so với tháng trước. Đây là tháng đầu tiên lượng giao dịch tăng trở lại sau bốn tháng liên tiếp suy giảm mạnh, đánh dấu sự thay đổi đáng chú ý trong diễn biến thanh khoản.
Mặc dù lượng giao dịch hiện vẫn thấp hơn khoảng 33% so với mức bình quân 1.100 giao dịch/tháng trong 9 tháng đầu năm, mức tăng trong tháng 10 cho thấy thị trường đã xuất hiện những tín hiệu cải thiện ban đầu. Sau giai đoạn người mua và nhà đầu tư chủ động trì hoãn quyết định, hoạt động tìm kiếm và giao dịch căn hộ chuyển nhượng đang có dấu hiệu sôi động hơn.
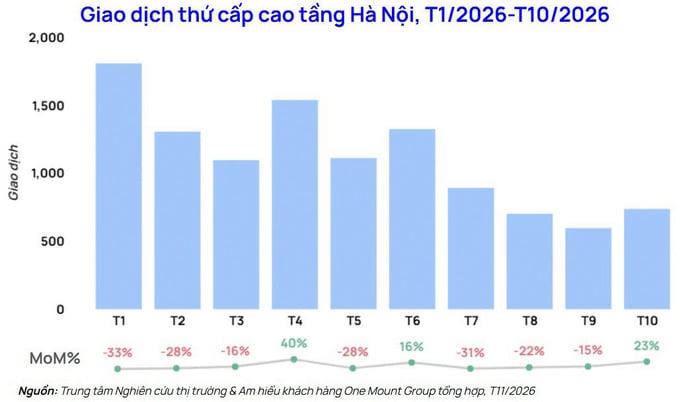
Nhìn lại diễn biến từ đầu năm, thị trường từng duy trì lượng giao dịch tương đối tích cực trong hai quý đầu năm 2026. Cụ thể, số căn hộ giao dịch đạt khoảng 4.000 căn trong quý I và 3.900 căn trong quý II. Tuy nhiên, sang quý III, lượng giao dịch giảm mạnh còn khoảng 2.100 căn, phản ánh tác động của mặt bằng lãi suất cao và tâm lý thận trọng trên thị trường.
Trong bối cảnh đó, sự cải thiện của tháng 10 mang ý nghĩa tích cực, dù chưa đủ để khẳng định thị trường đã bước vào một chu kỳ tăng trưởng mới. Đây có thể được xem là dấu hiệu cho thấy hoạt động giao dịch đang dần thích nghi với mặt bằng giá và điều kiện tài chính hiện tại.
Một yếu tố đáng chú ý là giá căn hộ thứ cấp đã có sự điều chỉnh sau giai đoạn tăng mạnh trong năm 2025. Theo One Mount Group, đến quý III/2026, giá chào bán bình quân đạt khoảng 83 triệu đồng/m², giảm 8% so với cùng kỳ năm trước và thấp hơn khoảng 13% so với mức đỉnh quý IV/2025.
Việc giá chào bán hạ nhiệt có thể giúp người mua có thêm cơ sở cân nhắc, đặc biệt với những khách hàng có nhu cầu ở thực và đã chuẩn bị được nguồn vốn. Sau thời gian dài giá căn hộ tăng nhanh, mặt bằng giá điều chỉnh phần nào giúp thu hẹp khoảng cách giữa kỳ vọng của người bán và khả năng chi trả của người mua.
Đối với thị trường thứ cấp, lợi thế còn nằm ở sự đa dạng của sản phẩm. Người mua có thể lựa chọn những căn hộ đã bàn giao, kiểm tra trực tiếp chất lượng, tiện ích, môi trường sống và khả năng kết nối giao thông trước khi quyết định. Đây là những yếu tố có thể hỗ trợ hoạt động giao dịch khi khách hàng ngày càng chú trọng giá trị sử dụng thực tế thay vì chỉ kỳ vọng vào khả năng tăng giá.
Quý IV/2026 kỳ vọng cải thiện thanh khoản, mở đường cho giai đoạn ổn định hơn
Trên cơ sở diễn biến giao dịch tháng 10, One Mount Group dự báo lượng giao dịch căn hộ thứ cấp Hà Nội trong quý IV/2026 có thể đạt khoảng 2.300 căn, tăng gần 10% so với quý III. Với khoảng 750 giao dịch đã ghi nhận trong tháng đầu tiên của quý, dự báo này tương ứng mức bình quân khoảng 775 giao dịch/tháng trong hai tháng cuối năm.
Nếu kịch bản trên diễn ra, thị trường sẽ duy trì được nhịp giao dịch ổn định và cải thiện nhẹ so với quý trước. Đây là tín hiệu tích cực trong bối cảnh thanh khoản đã trải qua giai đoạn suy giảm kéo dài, đồng thời cho thấy nhu cầu mua bán căn hộ vẫn hiện hữu dù người tham gia thị trường đang thận trọng hơn.
Tuy nhiên, quá trình phục hồi được dự báo sẽ diễn ra từ từ thay vì tăng trưởng đột biến. Lãi suất vay mua nhà, đặc biệt là lãi suất thả nổi trung bình 12-15%, vẫn tạo áp lực lên khả năng tài chính của người mua sử dụng đòn bẩy. Bên cạnh đó, nhóm khách hàng đầu tư tiếp tục cân nhắc kỹ hơn về triển vọng tăng giá, khả năng khai thác cho thuê và thời gian thu hồi vốn.
Trong điều kiện đó, giao dịch nhiều khả năng tập trung vào những căn hộ có mức giá phù hợp, pháp lý rõ ràng, vị trí thuận tiện và đáp ứng tốt nhu cầu sinh hoạt. Những sản phẩm có giá chào bán cao hơn đáng kể so với mặt bằng chung hoặc phụ thuộc nhiều vào kỳ vọng tăng giá có thể cần thêm thời gian để tìm được người mua.
Về phía người bán, mặt bằng giá điều chỉnh cũng đặt ra yêu cầu thực tế hơn trong việc xác định giá chuyển nhượng. Thay vì duy trì kỳ vọng theo mức giá của giai đoạn đỉnh điểm, chủ sở hữu cần căn cứ vào chất lượng căn hộ, giao dịch thực tế tại dự án và khả năng tài chính của nhóm khách hàng mục tiêu. Sự linh hoạt về giá có thể giúp rút ngắn thời gian giao dịch và cải thiện thanh khoản.
Đối với người mua ở thực, giai đoạn hiện nay mở ra cơ hội khảo sát thị trường kỹ lưỡng hơn. Việc có thêm thời gian lựa chọn, so sánh nhiều dự án và thương lượng với người bán giúp khách hàng chủ động hơn trong quyết định. Dù vậy, giá rao bán không đồng nghĩa với giá giao dịch cuối cùng; người mua vẫn cần kiểm tra pháp lý, chất lượng công trình, chi phí quản lý và khả năng trả nợ nếu sử dụng vốn vay.
Nhìn rộng hơn, tín hiệu tăng giao dịch trong tháng 10 cho thấy thị trường căn hộ thứ cấp Hà Nội đang có những chuyển động tích cực sau giai đoạn điều chỉnh. Mức giá đã hạ nhiệt so với đỉnh, trong khi nhu cầu nhà ở vẫn là nền tảng duy trì hoạt động giao dịch. Nếu lãi suất dần ổn định và tâm lý người mua được cải thiện, thanh khoản có thể tiếp tục phục hồi trong các quý tiếp theo.
Thị trường vì vậy đang hướng tới một giai đoạn phát triển thận trọng hơn, trong đó khả năng hấp thụ và giá trị sử dụng của sản phẩm đóng vai trò quan trọng. Thay vì kỳ vọng vào những đợt tăng giá nhanh, sự phục hồi bền vững sẽ được xây dựng từ giao dịch thực, mức giá phù hợp và sự cân bằng tốt hơn giữa nhu cầu của người mua với kỳ vọng của người bán.