Thị trường căn hộ Đà Nẵng: Nguồn cung, thanh khoản khởi sắc, dư địa tăng trưởng mở rộng
Thị trường căn hộ Đà Nẵng đang cho thấy những tín hiệu phục hồi tích cực khi nguồn cung sơ cấp tăng mạnh, lượng giao dịch cải thiện và các dự án quy mô tiếp tục được đưa ra thị trường. Cùng với lợi thế về hạ tầng, du lịch, quỹ đất và dòng vốn mới, Đà Nẵng được đánh giá còn nhiều dư địa để thị trường căn hộ mở rộng trong thời gian tới.
Nguồn cung bật tăng, thanh khoản cải thiện rõ nét
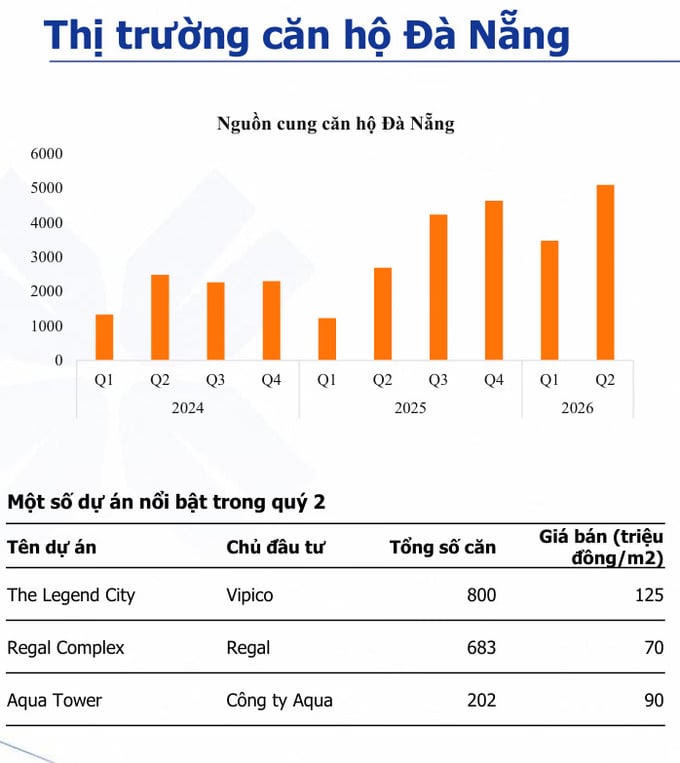
Thị trường căn hộ Đà Nẵng tiếp tục ghi nhận diễn biến tích cực trong quý II/2026. Theo báo cáo ngành bất động sản quý 2/2026 của Trung tâm phân tích - CTCP Chứng khoán Quốc Gia - NSI, nguồn cung sơ cấp trên thị trường đạt khoảng 5.090 căn, tăng 46% so với quý trước. Đây là mức tăng đáng chú ý trong bối cảnh thị trường bất động sản nói chung đang trong quá trình phục hồi, cho thấy các chủ đầu tư đã chủ động hơn trong việc đưa sản phẩm mới ra thị trường, đồng thời phản ánh kỳ vọng vào khả năng hấp thụ của thị trường Đà Nẵng.
Không chỉ nguồn cung cải thiện, thanh khoản cũng ghi nhận mức tăng đáng kể. Trong quý II/2026, thị trường có khoảng 2.793 giao dịch thành công, tăng 54% so với quý trước, tương ứng tỷ lệ hấp thụ khoảng 55%. Những con số này cho thấy nhu cầu đối với sản phẩm căn hộ tại Đà Nẵng đang có sự cải thiện, đặc biệt tại những dự án sở hữu các yếu tố được thị trường quan tâm như vị trí thuận lợi, chất lượng phát triển và uy tín của chủ đầu tư.
Một điểm đáng chú ý trong diễn biến quý II là mức độ tập trung giao dịch tại nhóm dự án mới có chủ đầu tư lớn và có lợi thế về vị trí. Theo báo cáo, hơn 93% giao dịch sơ cấp tập trung tại một số dự án mới được phát triển bởi các chủ đầu tư có uy tín. Điều này cho thấy dòng tiền trên thị trường đang có xu hướng tập trung vào những sản phẩm có chất lượng và khả năng tạo dựng niềm tin với khách hàng, thay vì phân bổ dàn trải trên toàn thị trường.
Trong quý II, một số dự án đáng chú ý đã góp phần tạo thêm sức sôi động cho nguồn cung căn hộ Đà Nẵng. The Legend City đưa ra khoảng 800 căn, với mức giá khoảng 125 triệu đồng/m². Regal Complex có khoảng 683 căn, giá khoảng 70 triệu đồng/m², trong khi Aqua Tower cung cấp khoảng 202 căn với mức giá khoảng 90 triệu đồng/m². Sự xuất hiện của các dự án này cho thấy nguồn cung mới đang ngày càng đa dạng về quy mô, đồng thời tập trung vào những sản phẩm có định vị tương đối cao trên thị trường.
Đáng chú ý, xu hướng nguồn cung hiện nay không đơn thuần là gia tăng số lượng mà còn có sự thay đổi về chất lượng sản phẩm. Báo cáo ghi nhận thị trường đang hướng tới các dự án chất lượng cao, nhắm tới nhóm khách hàng có khả năng thanh toán tốt cũng như các nhà đầu tư quan tâm đến những vị trí đắc địa và tiềm năng khai thác du lịch. Đây là yếu tố có thể tạo ra sự phân hóa rõ hơn giữa các dự án, đồng thời thúc đẩy các chủ đầu tư chú trọng hơn tới vị trí, chất lượng phát triển và khả năng khai thác giá trị của sản phẩm.
Tỷ lệ hấp thụ 55% trong quý II cũng là một chỉ dấu đáng chú ý. Khi nguồn cung tăng 46% nhưng số giao dịch tăng tới 54%, thị trường đã cho thấy khả năng hấp thụ nguồn hàng mới ở mức tương đối tích cực. Diễn biến này tạo thêm cơ sở để kỳ vọng nguồn cung căn hộ sẽ tiếp tục được bổ sung khi các chủ đầu tư nhận thấy nhu cầu thị trường có dấu hiệu cải thiện.
Dù vậy, đà phục hồi vẫn diễn ra theo hướng có chọn lọc. Báo cáo cho biết nhu cầu có dấu hiệu chậm lại trong hai tháng cuối quý do lãi suất cao và chi phí vốn tăng. Điều này cho thấy thị trường chưa bước vào giai đoạn tăng trưởng nóng, nhưng cũng đồng thời phản ánh một đặc điểm đáng chú ý của chu kỳ hiện tại: những sản phẩm phù hợp với nhu cầu và khả năng tài chính của khách hàng vẫn có khả năng thu hút dòng tiền.
Trong bối cảnh đó, sự cải thiện đồng thời của nguồn cung và giao dịch mang ý nghĩa tích cực đối với thị trường căn hộ Đà Nẵng. Nguồn hàng mới được đưa ra, thanh khoản tăng và giao dịch tập trung vào những dự án có lợi thế cho thấy thị trường đang từng bước hình thành lại mặt bằng nhu cầu. Đây có thể xem là nền tảng quan trọng để thị trường tiếp tục mở rộng khi điều kiện tài chính thuận lợi hơn.
Hạ tầng, du lịch và dòng vốn mới mở rộng dư địa tăng trưởng
Bên cạnh những tín hiệu tích cực từ cung và cầu, triển vọng của thị trường căn hộ Đà Nẵng còn được hỗ trợ bởi các động lực mang tính dài hạn. Theo đánh giá của NSI trong báo cáo, thị trường bất động sản Đà Nẵng đang trong xu hướng phục hồi tích cực và sở hữu các động lực tăng trưởng tương đối mạnh trong giai đoạn hiện nay. Đáng chú ý, thị trường được hỗ trợ bởi cả nhu cầu trong nước và dòng vốn mới, đặc biệt là từ các nhà đầu tư nước ngoài.
Đà Nẵng được kỳ vọng tiếp tục củng cố vai trò là trung tâm kinh tế, du lịch và dịch vụ của khu vực. Đây là yếu tố có ý nghĩa đối với thị trường bất động sản nói chung và phân khúc căn hộ nói riêng, bởi sự phát triển của hoạt động kinh tế, dịch vụ và du lịch có thể tạo thêm nhu cầu đối với nhà ở, lưu trú cũng như các sản phẩm bất động sản phục vụ khai thác thương mại.
Một trong những lợi thế được báo cáo nhấn mạnh là quá trình mở rộng không gian đô thị. Cùng với việc cải thiện kết nối hạ tầng và triển khai các dự án quy mô lớn, Đà Nẵng có thêm dư địa để phát triển nguồn cung bất động sản trong tương lai. Việc không gian đô thị được mở rộng cũng tạo điều kiện để hình thành thêm các khu đô thị và dự án có quy mô, qua đó mở rộng lựa chọn cho người mua nhà cũng như nhà đầu tư.
Danh mục dự án được đề cập trong báo cáo cũng cho thấy nguồn cung tương lai của thị trường vẫn còn đáng kể. Trong số các dự án được ghi nhận có Làng Vân của Vinhomes và các dự án Regal Residence Signature, Regal Complex của Regal. Những dự án này góp phần cho thấy thị trường Đà Nẵng vẫn đang có quá trình chuẩn bị nguồn cung cho các giai đoạn tiếp theo.
Cùng với hạ tầng, du lịch tiếp tục là một trong những động lực quan trọng đối với thị trường bất động sản Đà Nẵng. Theo báo cáo, tiềm năng du lịch và lượng khách quốc tế là yếu tố hỗ trợ nhu cầu đối với bất động sản lưu trú, nghỉ dưỡng và thương mại. Đối với thị trường căn hộ, đây cũng là nền tảng để các sản phẩm tại những vị trí có lợi thế về kết nối và khả năng khai thác du lịch tiếp tục thu hút sự quan tâm của nhóm khách hàng có nhu cầu sử dụng hoặc đầu tư.
Dòng vốn mới, đặc biệt từ nhà đầu tư nước ngoài, cũng là yếu tố được đánh giá có thể hỗ trợ quá trình phục hồi của thị trường. Khi Đà Nẵng tiếp tục phát triển vai trò trung tâm kinh tế, dịch vụ và du lịch của khu vực, sự hiện diện của các dòng vốn mới có thể tạo thêm động lực cho hoạt động phát triển đô thị và bất động sản.
Một điểm đáng chú ý khác là mặt bằng giá và quỹ đất. Theo đánh giá của NSI, so với Hà Nội và TP.HCM, Đà Nẵng vẫn còn dư địa phát triển nhờ mức giá tương đối cạnh tranh và quỹ đất phát triển lớn. Đồng thời, thị trường có sự kết hợp giữa nhu cầu ở thực và nguồn vốn đầu tư mới, tạo ra nhiều động lực khác nhau cho quá trình phục hồi.
Trong ngắn hạn, lãi suất cao và chi phí vốn tăng vẫn có thể khiến nhu cầu đầu tư chưa phục hồi hoàn toàn. Tuy nhiên, đây được xem là yếu tố tác động đến tốc độ phục hồi hơn là làm thay đổi các động lực dài hạn của thị trường. Khi điều kiện tài chính thuận lợi hơn, những lợi thế về hạ tầng, du lịch, quỹ đất và vị thế kinh tế của Đà Nẵng có thể tiếp tục hỗ trợ thị trường bất động sản.
Nhìn tổng thể, những diễn biến trong quý II/2026 đang tạo ra một bức tranh tích cực hơn cho thị trường căn hộ Đà Nẵng. Nguồn cung tăng mạnh, giao dịch cải thiện, các dự án mới tiếp tục được triển khai cùng những động lực từ hạ tầng, du lịch và dòng vốn mới đang tạo nền tảng cho giai đoạn phát triển tiếp theo. Thay vì tăng trưởng đồng loạt, thị trường đang cho thấy xu hướng phục hồi có chọn lọc, trong đó các dự án có vị trí tốt, chất lượng cao và chủ đầu tư uy tín tiếp tục nhận được sự quan tâm đáng kể. Với quỹ đất còn dư địa, không gian đô thị được mở rộng và vai trò kinh tế - du lịch ngày càng rõ nét, thị trường căn hộ Đà Nẵng đang có thêm nhiều cơ sở để kỳ vọng vào triển vọng tăng trưởng trong các giai đoạn tiếp theo.