Thị trường bất động sản: Nguồn cung tăng mạnh, nhu cầu ở thực vẫn hiện hữu
Nguồn cung nhà ở đang trở lại mạnh mẽ sau nhiều năm trầm lắng, trong khi hàng loạt dự án hạ tầng và động thái tháo gỡ pháp lý đang mở rộng không gian phát triển cho thị trường.
Dù sức mua vẫn cần thêm thời gian để phục hồi, những tín hiệu mới cho thấy bất động sản đang bước sang giai đoạn cạnh tranh bằng chất lượng sản phẩm, khả năng triển khai và giá trị sử dụng thực.
Thị trường bất động sản nhà ở Việt Nam đang bước vào nửa cuối năm 2026 với một trong những thay đổi đáng chú ý nhất trong vài năm trở lại đây: nguồn cung đã phục hồi mạnh.
Theo báo cáo cập nhật ngành bất động sản nhà ở quý II/2026 của TCBS Research, Hà Nội ghi nhận khoảng 16.600 căn hộ mở bán trong 6 tháng đầu năm, mức cao nhất kể từ năm 2020. Riêng quý II có 8.623 căn mở bán mới, tăng 26,8% so với cùng kỳ và 7,7% so với quý trước.
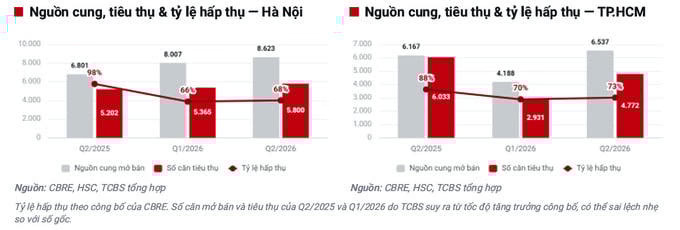
Tại TP.HCM, nguồn cung mới trong quý II đạt khoảng 6.537 căn, tăng 56,1% so với quý trước và 6% so với cùng kỳ. Đáng chú ý, khoảng 80% nguồn cung đến từ khu vực Bình Dương cũ, cho thấy không gian phát triển của thị trường đang được mở rộng đáng kể. Sự trở lại của nguồn cung có ý nghĩa quan trọng với thị trường nhà ở. Sau một thời gian dài nguồn hàng mới bị hạn chế bởi các vấn đề pháp lý, quỹ đất và thủ tục đầu tư, việc nhiều dự án được đưa ra thị trường đang tạo thêm lựa chọn cho người mua, đồng thời mở ra cơ hội để các doanh nghiệp có quỹ đất sạch đẩy nhanh tiến độ triển khai.
Nguồn cung tăng mạnh, nhu cầu ở thực vẫn hiện hữu
Việc nguồn cung căn hộ phục hồi lên mức cao nhất nhiều năm cho thấy thị trường đang có sự thay đổi đáng kể về phía cung.
Tại Hà Nội, 5.800 căn hộ được tiêu thụ trong quý II, tăng 11,5% so với cùng kỳ và 8,1% so với quý trước. Tỷ lệ hấp thụ đạt 68%, cải thiện so với mức 66% của quý I.
Tại TP.HCM, lượng căn hộ tiêu thụ đạt 4.772 căn, tăng 62,8% so với quý trước. Tỷ lệ hấp thụ cũng tăng lên 73%, từ mức 70% trong quý I.
Mặc dù mức hấp thụ hiện thấp hơn giai đoạn 2024-2025, khi thị trường từng đạt tỷ lệ trên 80-90%, việc hàng nghìn căn hộ vẫn được tiêu thụ trong bối cảnh nguồn cung tăng mạnh cho thấy nhu cầu nhà ở chưa biến mất.
Ngược lại, người mua đang trở nên chọn lọc hơn. Khi nguồn cung khan hiếm, khách hàng thường phải nhanh chóng quyết định để tránh bỏ lỡ sản phẩm. Nhưng khi thị trường xuất hiện nhiều dự án hơn, người mua có điều kiện so sánh kỹ về vị trí, pháp lý, chất lượng, tiến độ, tiện ích và chính sách tài chính.
Đây là một thay đổi tích cực đối với thị trường về dài hạn. Cuộc cạnh tranh giữa các chủ đầu tư cũng theo đó chuyển từ việc sở hữu sản phẩm sang tạo ra sản phẩm có sức hấp dẫn thực tế. Những dự án có vị trí tốt, pháp lý rõ ràng, tiến độ xây dựng đảm bảo và chính sách thanh toán phù hợp sẽ có nhiều lợi thế hơn.
Đặc biệt, báo cáo TCBS ghi nhận một điểm đáng chú ý: những sản phẩm phục vụ nhu cầu ở thực, có mức giá tương đối phù hợp cùng chính sách hỗ trợ tài chính vẫn có khả năng tạo thanh khoản tốt.
Đơn cử, dự án Gladia Heights của Khang Điền mở bán trong tháng 8/2026 đã bán được khoảng 90% trong số 500 căn chào bán, với tổng giá trị khoảng 4.000 tỷ đồng. Mức giá bình quân khoảng 100-110 triệu đồng/m².
Diễn biến này cho thấy thị trường vẫn có dòng tiền, nhưng dòng tiền đang tìm đến đúng sản phẩm. Nói cách khác, vấn đề không hoàn toàn nằm ở việc người mua rời khỏi thị trường mà nằm ở sự phù hợp giữa giá bán, chất lượng sản phẩm và khả năng tài chính.
Đây cũng là cơ sở để kỳ vọng thị trường bước vào giai đoạn phân hóa tích cực hơn. Những dự án có giá trị sử dụng cao sẽ tiếp tục thu hút khách hàng, trong khi các sản phẩm thiếu lợi thế phải điều chỉnh chính sách để cạnh tranh.
Ở góc độ giá bán, mặt bằng sơ cấp vẫn duy trì ở mức cao. Giá căn hộ sơ cấp bình quân tại Hà Nội trong quý II đạt khoảng 98,8 triệu đồng/m², tăng 13,1% so với quý trước và 20,3% so với cùng kỳ. Tại TP.HCM theo phạm vi thống kê sau sáp nhập, bao gồm cả Bình Dương và Bà Rịa - Vũng Tàu, giá sơ cấp bình quân đạt khoảng 95,7 triệu đồng/m².
Tuy nhiên, TCBS lưu ý rằng mức giá cao một phần phản ánh cơ cấu nguồn cung đang dịch chuyển lên nhóm trung và cao cấp. Tại Hà Nội, quý II là quý thứ hai liên tiếp không xuất hiện sản phẩm mở bán mới dưới 67,6 triệu đồng/m². Điều này cho thấy dư địa lớn vẫn nằm ở các dự án có khả năng đưa ra sản phẩm phù hợp hơn với nhu cầu ở thực và khả năng chi trả của số đông.
Pháp lý, hạ tầng và quỹ đất mở thêm dư địa cho chu kỳ mới
Một trong những điểm khác biệt đáng chú ý của chu kỳ hiện tại so với giai đoạn khó khăn 2022-2023 nằm ở phía cung.
Theo đánh giá của TCBS, nếu giai đoạn trước thị trường chịu ảnh hưởng lớn bởi các vấn đề pháp lý và thanh khoản của chủ đầu tư, thì hiện nay nguồn cung đang từng bước được khơi thông và điểm nghẽn lớn hơn chuyển sang khả năng chi trả của người mua.
Điều này đồng nghĩa với việc nếu chi phí vay dần hạ nhiệt, sức mua có thể cải thiện đáng kể trên nền nguồn cung đã được chuẩn bị. TCBS dự báo nguồn cung sẽ tiếp tục mở rộng trong thời gian tới. CBRE ước tính cả năm 2026 Hà Nội có thể có khoảng 39.000 căn hộ mở bán, trong khi TP.HCM có thể đạt khoảng 43.000-45.000 căn.
Nguồn cung lớn hơn sẽ tạo ra một mặt bằng cạnh tranh mới, nhưng đồng thời cũng mở ra cơ hội cho người mua tiếp cận thị trường với nhiều lựa chọn hơn. Đáng chú ý, quá trình hoàn thiện khung pháp lý đang diễn ra đồng thời với sự phục hồi của nguồn cung.
Báo cáo TCBS cho biết nhiều cơ chế mới đang hướng tới việc rút ngắn thủ tục, tháo gỡ vướng mắc về tiền sử dụng đất, giải phóng mặt bằng, thế chấp nhà ở hình thành trong tương lai và pháp lý các loại hình bất động sản lưu trú.
Nếu được triển khai hiệu quả, những thay đổi này có thể giúp rút ngắn thời gian chuẩn bị dự án và đưa quỹ đất đang bị đình trệ trở lại thị trường.
Đặc biệt, cơ chế xử lý các dự án tồn đọng được kỳ vọng tạo tác động tích cực đối với những doanh nghiệp đang sở hữu quỹ đất lớn nhưng gặp vướng mắc về thủ tục.
Bên cạnh pháp lý, hạ tầng tiếp tục là một động lực quan trọng. Hàng loạt dự án giao thông lớn đang được triển khai như Vành đai 3 TP.HCM, cao tốc Biên Hòa - Vũng Tàu, các tuyến metro tại TP.HCM và nhiều dự án kết nối liên vùng.
Khi hạ tầng được cải thiện, quỹ đất vùng ven sẽ có thêm điều kiện phát huy giá trị. Các khu đô thị nằm dọc theo những tuyến giao thông lớn có thể hình thành các cực phát triển mới, góp phần giảm áp lực lên khu vực trung tâm.
Điều này đặc biệt quan trọng trong bối cảnh giá nhà tại các đô thị lớn đã tăng nhanh trong vài năm qua. Thay vì chỉ tập trung vào khu vực lõi, người mua có xu hướng tìm kiếm những dự án có khả năng cân bằng giữa giá thành, diện tích, tiện ích và thời gian di chuyển.
Đây cũng là cơ hội để các doanh nghiệp sở hữu quỹ đất quy mô lớn tại vùng ven phát triển các đại đô thị theo mô hình đồng bộ, kết hợp nhà ở với thương mại, dịch vụ và hạ tầng xã hội. Một yếu tố khác đáng chú ý là sự dịch chuyển của dòng vốn và hoạt động kinh tế. Khi các khu vực mới được kết nối tốt hơn với trung tâm, nhu cầu nhà ở, thương mại và dịch vụ cũng có cơ sở mở rộng theo.
Về phía doanh nghiệp, giai đoạn hiện nay vì vậy không đơn thuần là cuộc đua mở bán. Năng lực tài chính, chất lượng quỹ đất, tiến độ pháp lý, khả năng triển khai và sức hấp thụ của sản phẩm sẽ quyết định doanh nghiệp nào có thể tận dụng tốt chu kỳ mới.
Báo cáo TCBS cho thấy bảng cân đối của các doanh nghiệp bất động sản đang có sự phân hóa rõ rệt. Một số doanh nghiệp có trạng thái tiền ròng hoặc đòn bẩy thấp sẽ có lợi thế hơn trong việc triển khai dự án khi thị trường phục hồi. Ngược lại, những doanh nghiệp sử dụng đòn bẩy cao phải ưu tiên kiểm soát dòng tiền và tốc độ quay vòng hàng tồn kho. Sự phân hóa này cũng tạo ra một cơ chế sàng lọc tự nhiên, giúp nguồn lực của thị trường từng bước tập trung vào những doanh nghiệp có năng lực triển khai thực chất.
Nhìn tổng thể, bất động sản nhà ở Việt Nam đang đứng trước một giai đoạn chuyển đổi đáng chú ý. Nguồn cung đã phục hồi mạnh nhất trong nhiều năm, hàng loạt dự án hạ tầng tiếp tục được đầu tư, các nút thắt pháp lý từng bước được tháo gỡ và doanh nghiệp bắt đầu đưa nhiều dự án trở lại thị trường.
Sức mua hiện vẫn chịu ảnh hưởng bởi mặt bằng lãi suất và giá nhà cao, nhưng nhu cầu ở thực vẫn hiện hữu. Bằng chứng là những sản phẩm có mức giá, vị trí và chính sách phù hợp vẫn có thể đạt tỷ lệ tiêu thụ cao.
Do đó, bức tranh thị trường nửa cuối năm 2026 không chỉ là câu chuyện thanh khoản chậm lại, mà còn là câu chuyện về một thị trường đang được tái cấu trúc theo hướng minh bạch, chọn lọc và thực chất hơn.
Khi nguồn cung dồi dào hơn, người mua có thêm quyền lựa chọn. Khi pháp lý được tháo gỡ, doanh nghiệp có thêm khả năng triển khai. Khi hạ tầng tiếp tục mở rộng, không gian phát triển của các đô thị cũng được kéo giãn.
Đây chính là những nền tảng quan trọng để bất động sản bước vào một chu kỳ tăng trưởng mới, trong đó giá trị thực, khả năng khai thác và năng lực triển khai sẽ ngày càng trở thành yếu tố quyết định.