Thị trường Bất động sản Hà Nội: Nhu cầu thực và thương mại mở rộng dư địa tăng trưởng
Thị trường bất động sản Hà Nội trong quý III/2026 ghi nhận sự chuyển dịch đáng chú ý giữa các phân khúc. Trong khi hoạt động mua bán nhà ở đang trải qua giai đoạn điều chỉnh để thích ứng với mặt bằng giá và khả năng chi trả, bất động sản bán lẻ và văn phòng tiếp tục duy trì hoạt động ổn định, mở rộng không gian phát triển ra các khu vực mới.
Đặc biệt, nhu cầu nhà ở thực vẫn được đánh giá là nền tảng dài hạn, trong bối cảnh hạ tầng đô thị ngày càng hoàn thiện và nguồn cung mới dự kiến tiếp tục được bổ sung.
Nhu cầu nhà ở thực tạo nền tảng cho nguồn cung mới
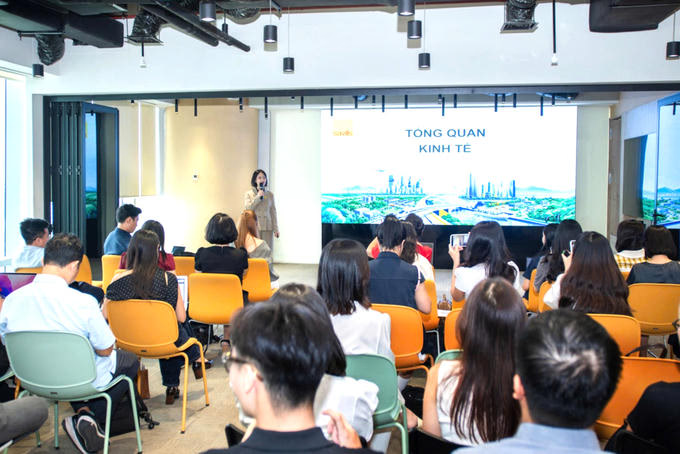
Theo báo cáo của Savills, thị trường căn hộ Hà Nội trong quý III/2026 ghi nhận sự điều chỉnh về cả nguồn cung và lượng giao dịch. Nguồn cung mới giảm 42% so với quý trước và 51% so với cùng kỳ năm ngoái, chủ yếu ở phân khúc hạng B. Lượng căn hộ bán được cũng giảm tương ứng 26% theo quý và 48% theo năm.
Dù thanh khoản chậm lại, cơ cấu giao dịch cho thấy phân khúc trung cấp vẫn giữ vai trò chủ đạo khi căn hộ hạng B chiếm tới 73% tổng số giao dịch. Đây là tín hiệu cho thấy nhu cầu thị trường vẫn tập trung đáng kể vào nhóm sản phẩm có mức giá và chất lượng phù hợp với đông đảo khách hàng, dù quyết định mua nhà đang được cân nhắc kỹ hơn.
Diễn biến giá cũng phản ánh quá trình điều chỉnh theo hướng thực chất. Giá chào bán sơ cấp giảm nhẹ so với quý trước nhưng vẫn cao hơn cùng kỳ năm 2025. Trên thị trường thứ cấp, giá trung bình giảm quý thứ ba liên tiếp nhưng chưa thấp hơn mức cùng kỳ năm trước. Đáng chú ý, mức chênh lệch giữa giá sơ cấp và thứ cấp vẫn khá lớn, đạt 28% ở căn hộ hạng A và 17% ở hạng B. Điều này mở ra thêm lựa chọn cho người mua, đặc biệt là những khách hàng có nhu cầu ở thực và sẵn sàng tìm kiếm các sản phẩm đã hình thành.
Theo bà Đỗ Thị Thu Hằng, Giám đốc cấp cao Bộ phận Nghiên cứu và Tư vấn Savills Hà Nội, nhu cầu nhà ở thực vẫn duy trì tính bền vững nhờ quá trình đô thị hóa, thu nhập tăng và hạ tầng ngày càng cải thiện, dù người mua vẫn đối mặt với thách thức về khả năng chi trả.
Một trong những vấn đề đáng chú ý hiện nay là nguồn cung căn hộ hạng C, vốn gắn với nhóm khách hàng có ngân sách hạn chế, liên tục thu hẹp. Từ năm 2022, nguồn cung sơ cấp phân khúc này giảm trung bình 27% mỗi năm và dự kiến chỉ chiếm 12% tổng nguồn cung tương lai. Diễn biến này cho thấy dư địa phát triển các sản phẩm có giá phù hợp vẫn còn lớn, đồng thời đặt ra yêu cầu đa dạng hóa cơ cấu hàng hóa để đáp ứng tốt hơn nhu cầu của người dân.
Triển vọng nguồn cung trong thời gian tới được kỳ vọng sẽ cải thiện. Riêng quý IV/2026, khoảng 7.000 căn hộ từ 11 dự án dự kiến được đưa ra thị trường. Nguồn hàng mới có thể giúp người mua có thêm phương án lựa chọn, đồng thời tạo điều kiện để các chủ đầu tư cạnh tranh bằng chất lượng sản phẩm, mức giá và chính sách thanh toán.
Ở phân khúc biệt thự, nhà liền kề, tổng nguồn cung tăng 5% so với cùng kỳ năm trước. Nhiều dự án được phát triển tại các khu vực đón đầu hạ tầng, trong đó có tuyến metro số 5 và vùng lân cận Khu Công nghệ cao Hòa Lạc. Dù giao dịch hiện còn khiêm tốn do khách hàng cân nhắc lãi suất và các định hướng quy hoạch, triển vọng dài hạn của phân khúc này vẫn đáng chú ý khi hơn 35.000 căn biệt thự, nhà liền kề dự kiến được triển khai từ quý IV/2026 đến năm 2029.
Bất động sản thương mại tiếp tục mở rộng, đón nhu cầu mới
Trong khi thị trường nhà ở đang điều chỉnh để tìm điểm cân bằng giữa giá bán và sức mua, bất động sản thương mại tại Hà Nội tiếp tục ghi nhận những tín hiệu tích cực. Đáng chú ý, phân khúc bán lẻ hiện đại duy trì công suất thuê cao, đồng thời mạng lưới trung tâm thương mại ngày càng mở rộng.
Theo Savills, tổng nguồn cung bán lẻ hiện đại tại Hà Nội đạt 1,8 triệu m² trong quý III/2026, tăng 1% so với cùng kỳ năm trước. Sự xuất hiện của các dự án như Hanoi Centre, Hinode Mall Royal Park và Vincom Plaza Đan Phượng góp phần bổ sung không gian mua sắm, dịch vụ tại nhiều khu vực, qua đó mở rộng lựa chọn cho người tiêu dùng và các thương hiệu bán lẻ.
Công suất thuê đạt 90%, cho thấy nhu cầu đối với mặt bằng bán lẻ hiện đại vẫn được duy trì tốt. Giá thuê gộp tầng trệt cũng tăng 3% so với cùng kỳ, phản ánh sức hấp dẫn của những vị trí thương mại có khả năng tiếp cận khách hàng và khai thác kinh doanh hiệu quả.
Xu hướng mở rộng trung tâm thương mại ra ngoài khu vực nội đô cũng cho thấy sự thay đổi trong cấu trúc phát triển đô thị. Khi các khu dân cư mới hình thành và hạ tầng kết nối được cải thiện, nhu cầu mua sắm, ăn uống và giải trí tại các khu vực vùng ven có thêm cơ sở tăng trưởng. Đây là cơ hội để bất động sản thương mại tiếp cận những nhóm khách hàng mới, đồng thời tạo thêm động lực phát triển dịch vụ tại các đô thị vệ tinh.
Thị trường văn phòng cũng duy trì hoạt động tương đối ổn định. Tổng nguồn cung đạt 2,4 triệu m² tại 193 dự án, chủ yếu tập trung ở khu vực phía Tây và nội thành. Công suất thuê đạt 83%, có sự điều chỉnh do các dự án văn phòng hạng A mới gia nhập thị trường. Trong khi đó, giá thuê trung bình vẫn tăng 2% so với cùng kỳ năm trước.
Đáng chú ý, nhu cầu thuê văn phòng hiện không chỉ đến từ các doanh nghiệp mở rộng hoạt động mà còn từ những đơn vị có kế hoạch chuyển địa điểm, nâng cấp không gian làm việc hoặc tối ưu chi phí vận hành. Điều này tạo ra nhu cầu đa dạng hơn đối với các sản phẩm văn phòng, từ những tòa nhà chất lượng cao đến các lựa chọn có mức giá và diện tích linh hoạt.
Nhìn tổng thể, thị trường bất động sản Hà Nội đang cho thấy sự phát triển theo hướng đa dạng hơn về nhu cầu và loại hình sản phẩm. Nhà ở vẫn có nền tảng dài hạn từ quá trình đô thị hóa và nhu cầu an cư, trong khi bán lẻ và văn phòng tiếp tục mở rộng nhờ sự phát triển của các khu dân cư, hoạt động kinh doanh và dịch vụ.
Trong giai đoạn tới, khả năng đáp ứng nhu cầu thực, mức giá hợp lý, chất lượng vận hành và lợi thế kết nối hạ tầng sẽ ngày càng quyết định sức cạnh tranh của từng dự án. Đây cũng là cơ sở để thị trường từng bước hình thành mặt bằng phát triển cân bằng hơn, mở ra cơ hội cho cả người mua nhà, nhà đầu tư và doanh nghiệp bất động sản có chiến lược dài hạn.