Thị trường bất động sản Đà Nẵng: Nền tảng từ kinh tế, du lịch và hạ tầng, cơ hội mở rộng dư địa phát triển
Kinh tế duy trì đà tăng trưởng cao, du lịch phục hồi mạnh mẽ cùng hàng loạt công trình giao thông được triển khai đang tạo nền tảng cho thị trường bất động sản Đà Nẵng trong trung và dài hạn. Dù thanh khoản chưa phục hồi đồng đều giữa các phân khúc, quá trình sàng lọc đang mở ra cơ hội cho những sản phẩm có pháp lý rõ ràng, vị trí thuận lợi và giá trị khai thác thực chất.
Nền tảng kinh tế và hạ tầng mở rộng dư địa phát triển
Sau giai đoạn thị trường bất động sản trải qua nhiều biến động, Đà Nẵng đang có những điều kiện quan trọng để củng cố sức hấp dẫn trong dài hạn. Không chỉ sở hữu lợi thế về du lịch, cảnh quan và chất lượng sống, thành phố còn ghi nhận những tín hiệu tích cực từ tăng trưởng kinh tế, dòng vốn đầu tư và quá trình nâng cấp hệ thống giao thông. Đây là những yếu tố góp phần tạo nền tảng cho nhu cầu nhà ở, thương mại và bất động sản phục vụ hoạt động kinh doanh.
Theo báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý III/2026 của DKRA Consulting, GRDP của thành phố trong 9 tháng đầu năm tăng 10,31% so với cùng kỳ. Trong khi đó, các cơ sở lưu trú phục vụ khoảng 15,8 triệu lượt khách, tăng 26,4%; doanh thu lưu trú đạt 52.945 tỷ đồng, tăng 26,2%. Những con số này cho thấy hoạt động kinh tế và dịch vụ du lịch tiếp tục là nguồn lực quan trọng hỗ trợ triển vọng phát triển của thành phố.
Với bất động sản, tác động của tăng trưởng kinh tế không chỉ thể hiện ở nhu cầu mua nhà để ở mà còn ở khả năng hình thành thêm các hoạt động kinh doanh, dịch vụ và lưu trú. Khi lượng khách du lịch gia tăng, nhu cầu đối với hệ thống khách sạn, căn hộ, mặt bằng thương mại và các dịch vụ phụ trợ có thêm cơ sở phát triển. Đồng thời, sự mở rộng của hoạt động kinh tế cũng góp phần củng cố nhu cầu nhà ở của người dân và lực lượng lao động.
Tuy nhiên, tiềm năng từ du lịch cần được nhìn nhận gắn với hiệu quả khai thác thực tế. Không phải mọi sản phẩm bất động sản nghỉ dưỡng đều có thể chuyển hóa lượng khách tăng thêm thành doanh thu hoặc lợi nhuận tương xứng. Khả năng vận hành, chất lượng sản phẩm, vị trí và mức giá đầu tư vẫn là những yếu tố quyết định hiệu quả của từng tài sản.
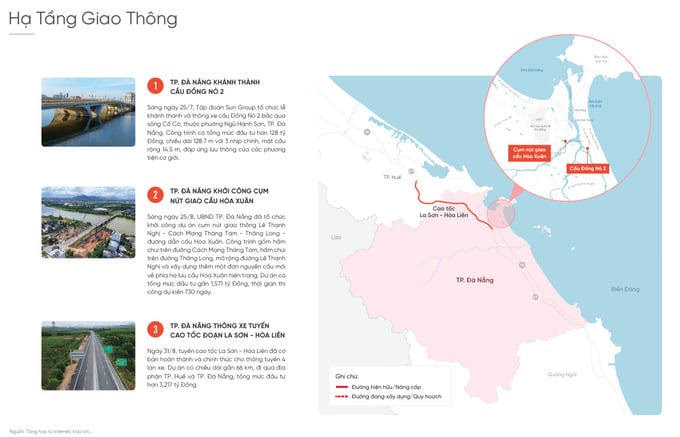
Bên cạnh động lực kinh tế, hạ tầng giao thông là một trong những yếu tố đáng chú ý trong bức tranh phát triển của Đà Nẵng. Theo báo cáo của DKRA Consulting, trong quý III/2026, thành phố đã khởi công dự án cụm nút giao Lê Thanh Nghị – Cách Mạng Tháng Tám – Thăng Long – đường dẫn cầu Hòa Xuân. Công trình có tổng mức đầu tư gần 1.571 tỷ đồng, gồm các hạng mục hầm chui, mở rộng đường và xây dựng thêm một đơn nguyên cầu Hòa Xuân.
Khi hoàn thành, các hạng mục này được kỳ vọng góp phần cải thiện năng lực lưu thông tại khu vực, hỗ trợ kết nối giữa các tuyến đường và giảm áp lực giao thông tại những điểm giao cắt quan trọng. Đối với thị trường bất động sản, ý nghĩa của các dự án giao thông không chỉ nằm ở việc rút ngắn thời gian di chuyển mà còn ở khả năng cải thiện tính kết nối của các khu dân cư, tạo thuận lợi cho hoạt động thương mại và nâng cao khả năng tiếp cận các tiện ích đô thị.
Một diễn biến khác là tuyến cao tốc La Sơn – Hòa Liên, dài gần 66 km, đã cơ bản hoàn thành và chính thức thông xe với quy mô 4 làn xe từ ngày 31/8/2026. Tuyến đường đi qua địa phận TP. Huế và TP. Đà Nẵng, góp phần tăng cường kết nối giao thông liên vùng. Việc cải thiện năng lực vận tải đường bộ có ý nghĩa đối với lưu thông hàng hóa, hoạt động du lịch và sự liên kết giữa các trung tâm kinh tế.
Về dài hạn, khả năng kết nối thuận lợi hơn có thể giúp mở rộng phạm vi lựa chọn nơi sinh sống, kinh doanh và đầu tư. Những khu vực được hưởng lợi từ giao thông thường có thêm cơ hội thu hút dân cư, dịch vụ và hoạt động thương mại. Dù vậy, mức độ tác động đến giá trị bất động sản sẽ phụ thuộc vào vị trí cụ thể, tiến độ hoàn thành công trình, mật độ dân cư và khả năng hình thành nhu cầu thực tế; không nên mặc định mọi khu vực nằm gần dự án hạ tầng đều tăng giá như nhau.
Ở góc độ quy hoạch đô thị, việc nâng cấp hạ tầng cũng đặt ra yêu cầu phát triển đồng bộ giữa giao thông, nhà ở, tiện ích và các dịch vụ công cộng. Một khu vực có đường sá thuận lợi nhưng thiếu trường học, không gian sinh hoạt hoặc hoạt động thương mại vẫn khó tạo ra sức hút bền vững. Ngược lại, những khu vực vừa cải thiện kết nối vừa có khả năng đáp ứng nhu cầu sống và làm việc có cơ sở hình thành giá trị dài hạn tốt hơn.
Nhìn tổng thể, tăng trưởng kinh tế, sự phục hồi của du lịch và các công trình giao thông đang tạo nên những điều kiện hỗ trợ đáng kể cho thị trường bất động sản Đà Nẵng. Đây chưa phải sự bảo đảm cho một chu kỳ tăng giá trên diện rộng, nhưng là nền tảng quan trọng để thị trường tái định vị giá trị và hướng đến những sản phẩm gắn với nhu cầu sử dụng thực.
Thị trường sàng lọc, cơ hội hướng về sản phẩm có giá trị thực
Những yếu tố vĩ mô tích cực chưa lập tức chuyển thành thanh khoản mạnh trên toàn thị trường. Báo cáo quý III/2026 của DKRA Consulting cho thấy các phân khúc bất động sản nhà ở tại Đà Nẵng vẫn có sự phân hóa đáng kể. Nguồn cung và lượng tiêu thụ ở một số phân khúc còn hạn chế, trong khi sức cầu tập trung nhiều hơn vào những dự án phù hợp với nhu cầu và khả năng tài chính của người mua.
Ở phân khúc đất nền, nguồn cung sơ cấp đạt 1.547 nền, giảm nhẹ 0,4% so với quý trước; lượng tiêu thụ ghi nhận 54 nền. Theo dự báo của DKRA Consulting, nguồn cung mới trong quý IV/2026 có thể tiếp tục khan hiếm, với khoảng 50–100 sản phẩm mở bán. Sức cầu được dự báo khó phục hồi mạnh trong ngắn hạn, giao dịch chủ yếu tập trung ở các dự án quy mô lớn và có mức giá phù hợp.
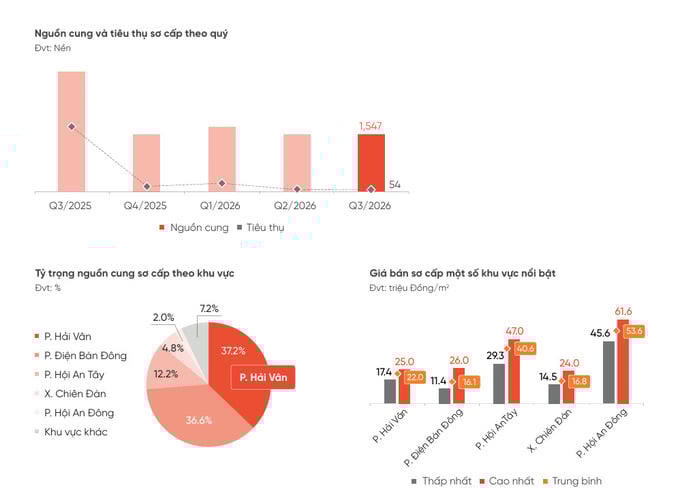
Diễn biến này cho thấy đất nền vẫn có thể thu hút sự quan tâm của người mua, nhưng cơ hội không phân bổ đồng đều giữa các khu vực và dự án. Trong bối cảnh người mua ngày càng cân nhắc kỹ dòng tiền, những lô đất có pháp lý minh bạch, hạ tầng hiện hữu và khả năng kết nối với khu dân cư hoặc trung tâm kinh tế sẽ có lợi thế hơn so với sản phẩm chủ yếu dựa vào kỳ vọng tăng giá trong tương lai.
Đối với phân khúc căn hộ, nguồn cung mới trong quý IV/2026 được DKRA Consulting dự báo dao động khoảng 500–1.000 căn, tập trung chủ yếu tại các phường Ngũ Hành Sơn, Hải Châu và Sơn Trà. Nguồn cung tiếp tục có sự phân hóa theo khu vực và phân khúc sản phẩm, trong đó căn hộ hạng A và hạng B được dự báo tiếp tục đóng vai trò đáng chú ý trên thị trường.
Căn hộ có lợi thế ở khả năng đáp ứng nhu cầu nhà ở tại các khu vực đô thị, đặc biệt khi người mua quan tâm đến môi trường sống, tiện ích và thời gian di chuyển. Những dự án có kết nối thuận lợi đến khu vực làm việc, trường học, cơ sở y tế và các trung tâm dịch vụ có thể duy trì sức hấp dẫn tốt hơn. Đối với nhóm khách hàng đầu tư, khả năng cho thuê và mức chi phí sở hữu cần được đánh giá song song với triển vọng tăng giá.
Trong khi đó, phân khúc nhà phố và biệt thự ghi nhận nguồn cung sơ cấp 1.842 sản phẩm trong quý III/2026, với 568 sản phẩm tiêu thụ. Theo DKRA Consulting, nguồn cung mới trong quý IV có thể đạt khoảng 400–500 sản phẩm, chủ yếu đến từ những khu vực như Hải Vân, Ngũ Hành Sơn và Điện Bàn Đông. Tuy nhiên, sức cầu được dự báo chưa có chuyển biến rõ rệt, thanh khoản vẫn mang tính chọn lọc cao.
Với phân khúc này, giá trị bất động sản không chỉ đến từ diện tích hay vị trí mà còn phụ thuộc vào khả năng khai thác, chất lượng quy hoạch và sự hoàn thiện của hệ thống tiện ích xung quanh. Những sản phẩm phù hợp với nhu cầu ở thực, có thể sử dụng ngay hoặc có phương án khai thác rõ ràng sẽ có lợi thế trong việc thuyết phục người mua, nhất là khi chi phí vốn và áp lực tài chính vẫn là những yếu tố cần cân nhắc.
Đối với bất động sản nghỉ dưỡng, tiềm năng du lịch của Đà Nẵng vẫn là điểm tựa quan trọng, song kết quả kinh doanh thực tế cần được xem xét thận trọng. Trong quý III/2026, DKRA Consulting ghi nhận thanh khoản ở các dòng sản phẩm biệt thự nghỉ dưỡng, nhà phố/shophouse nghỉ dưỡng và condotel còn thấp. Điều này cho thấy sự gia tăng của lượng khách du lịch chưa đủ để tạo ra sự phục hồi đồng đều cho toàn bộ phân khúc.
Trong giai đoạn tới, những dự án có vị trí thuận lợi, đơn vị vận hành chuyên nghiệp, chất lượng dịch vụ tốt và mô hình khai thác rõ ràng có cơ sở tạo lợi thế cạnh tranh. Ngược lại, các sản phẩm phụ thuộc nhiều vào cam kết lợi nhuận hoặc kỳ vọng tăng giá mà thiếu dữ liệu khai thác thực tế sẽ cần được đánh giá kỹ hơn. Với người mua, hiệu quả sử dụng và khả năng tạo dòng tiền nên là tiêu chí quan trọng bên cạnh triển vọng của điểm đến.
Từ những diễn biến trên, có thể thấy thị trường bất động sản Đà Nẵng đang bước vào giai đoạn mà chất lượng sản phẩm và giá trị sử dụng ngày càng có vai trò quyết định. Thanh khoản chưa đồng đều không đồng nghĩa với việc mọi phân khúc đều mất đi triển vọng; thay vào đó, đây là quá trình phân loại rõ hơn giữa sản phẩm có nền tảng thực chất và sản phẩm chủ yếu dựa vào kỳ vọng thị trường.
Trong trung và dài hạn, sự kết hợp giữa tăng trưởng kinh tế, du lịch, hạ tầng giao thông và quá trình phát triển đô thị có thể tiếp tục tạo dư địa cho thị trường. Tuy nhiên, mức độ hưởng lợi sẽ khác nhau tùy từng khu vực và loại hình bất động sản. Người mua cần xem xét đồng thời pháp lý, giá bán, tiến độ dự án, khả năng kết nối và nhu cầu khai thác thực tế, thay vì chỉ dựa vào thông tin quy hoạch hoặc kỳ vọng tăng giá.
Với nhà đầu tư có tầm nhìn dài hạn, giai đoạn thị trường chọn lọc cũng có thể tạo điều kiện để nghiên cứu kỹ hơn các tài sản có nền tảng tốt, đàm phán mức giá hợp lý và hạn chế rủi ro từ việc sử dụng đòn bẩy quá lớn. Còn với người mua ở thực, việc lựa chọn sản phẩm phù hợp với khả năng tài chính và nhu cầu sinh hoạt sẽ giúp giảm áp lực trước những biến động của thị trường.
Bất động sản Đà Nẵng vì vậy vẫn có những động lực phát triển đáng chú ý, nhưng triển vọng bền vững sẽ phụ thuộc vào khả năng chuyển hóa lợi thế kinh tế, du lịch và hạ tầng thành nhu cầu ở thực, hoạt động kinh doanh và dòng tiền thực tế. Đây cũng là cơ sở để thị trường phát triển theo hướng ổn định hơn, với cơ hội tập trung vào những sản phẩm có giá trị sử dụng rõ ràng và khả năng đáp ứng nhu cầu lâu dài.