SSI Research: Chứng khoán tháng 11 chờ tín hiệu đảo chiều sau nhịp giảm
SSI Research nhận định thị trường có khả năng tạo đáy ngắn hạn trong tháng 11, song thanh khoản và dòng vốn ngoại vẫn cần cải thiện.
Chỉ số giảm chưa phản ánh hết áp lực thị trường
Trong báo cáo chiến lược tháng 11/2026, SSI Research đánh giá thị trường chứng khoán đang xuất hiện thêm yếu tố hỗ trợ sau hai tháng điều chỉnh. Tuy nhiên, khả năng đảo chiều cần được kiểm chứng bằng sự trở lại của dòng tiền và triển vọng lợi nhuận doanh nghiệp.
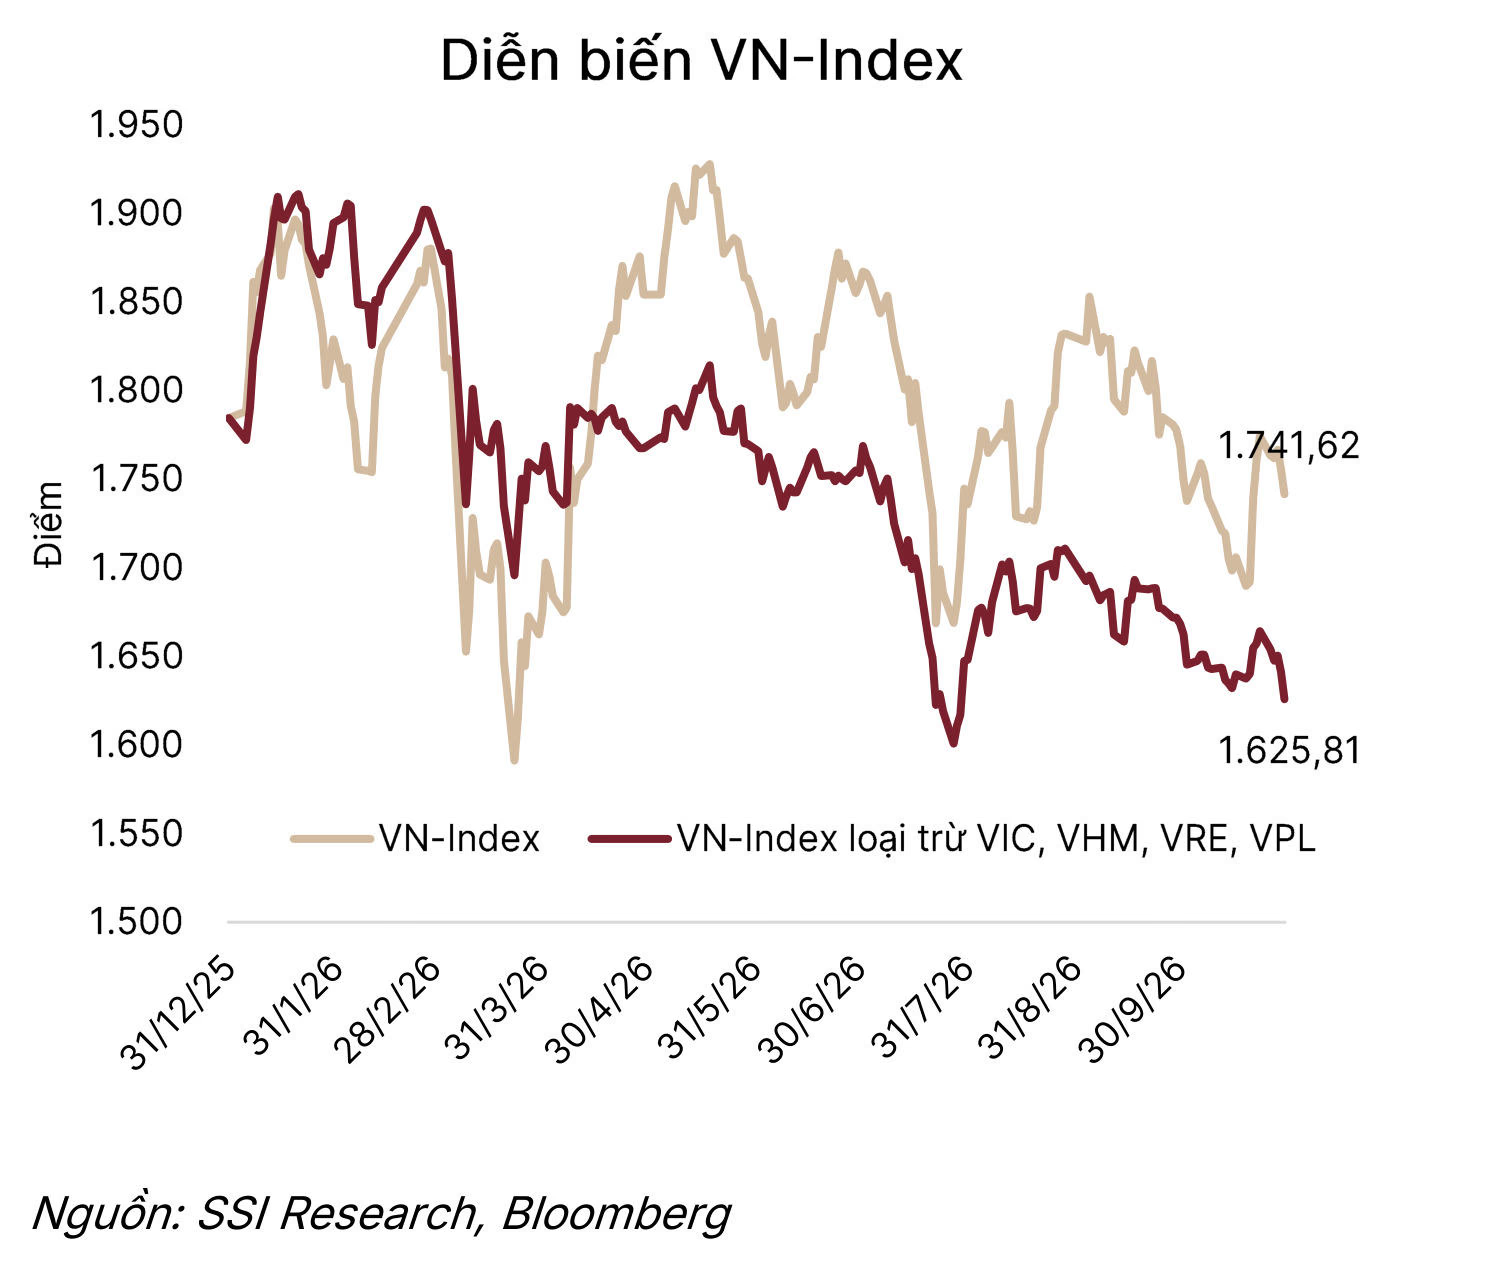
Tháng 10, VN-Index đóng cửa tại 1.741,6 điểm, giảm 1,5% so với cuối tháng trước và thấp hơn 9,7% so với đỉnh năm thiết lập giữa tháng 5. VN30 và VNMidcap giảm lần lượt 2,7% và 1,8%. Trên HOSE, số cổ phiếu giảm giá lên tới 237 mã, vượt 159 mã tăng.
Theo SSI Research, diễn biến chỉ số chung chưa phản ánh đầy đủ áp lực điều chỉnh. Nếu loại trừ nhóm cổ phiếu Vingroup theo cách tính của báo cáo, VN-Index giảm 2,6% trong tháng 10 và giảm 8,9% từ đầu năm, trong khi chỉ số chung giảm 2,4% so với cuối năm 2025.
Dòng tiền tiếp tục thận trọng. Giá trị giao dịch bình quân tháng 10 đạt khoảng 17.200 tỷ đồng, giảm 3,1% so với tháng trước, thấp nhất trong 10 tháng đầu năm. Mức này thấp hơn 30,4% so với bình quân 10 tháng.
Khối ngoại bán ròng khoảng 20.800 tỷ đồng trong tháng 10, tăng mạnh từ mức 4.700 tỷ đồng của tháng 9. Lũy kế 10 tháng, giá trị bán ròng đạt 119.100 tỷ đồng. Tỷ lệ sở hữu của nhà đầu tư nước ngoài theo thống kê trong báo cáo giảm từ 12,79% cuối năm 2025 xuống 10,89% cuối tháng 10.
Áp lực còn đến từ sự chênh lệch giữa dư nợ cho vay ký quỹ và nguồn tiền của nhà đầu tư. Cuối tháng 9, số dư tiền của nhà đầu tư cá nhân tại các công ty chứng khoán giảm 15% so với quý trước và hơn 40% so với cùng kỳ. Trong khi đó, dư nợ cho vay ký quỹ toàn ngành tăng khoảng 2-3% trong quý 3, tiếp tục ở mức cao kỷ lục.
Kinh tế tăng trưởng, lợi nhuận doanh nghiệp phân hóa
Nền tảng kinh tế vẫn là điểm tựa của thị trường. Theo số liệu được SSI Research dẫn trong báo cáo, GDP quý 3 tăng 9,95%, đưa mức tăng trưởng 9 tháng lên 9,01%. Nhóm phân tích dự báo GDP quý 4 tăng khoảng 10,5%, cả năm tăng khoảng 9,4%.
Sản xuất công nghiệp tháng 10 tăng 15% so với cùng kỳ, lũy kế 10 tháng tăng 12,4%. Giải ngân đầu tư công đạt 74,1% kế hoạch năm, cao hơn mức 64,3% cùng kỳ. Theo SSI Research, đầu tư công sẽ là động lực chính trong quý 4, với tác động có thể kéo dài sang quý 1/2027.
Tuy vậy, điểm nghẽn nằm ở khả năng triển khai, gồm nguồn cung cát, giải phóng mặt bằng và năng lực nhà thầu. Việc vốn chuyển thành khối lượng thi công thực tế sẽ quyết định mức độ lan tỏa tới doanh nghiệp xây dựng, vật liệu và các ngành liên quan.
Đối với doanh nghiệp niêm yết, tăng trưởng lợi nhuận cao chưa đồng nghĩa với sự phục hồi đồng đều. Theo dữ liệu cập nhật đến ngày 5/11 của SSI Research, lợi nhuận sau thuế thuộc về cổ đông công ty mẹ trên HOSE trong quý 3 tăng khoảng 52% so với cùng kỳ. Nhóm Vingroup đóng góp khoảng 55% phần tăng thêm.
Nếu loại trừ nhóm này, lợi nhuận tăng khoảng 24%, chậm lại so với mức khoảng 30% trong nửa đầu năm. Dầu khí và bán lẻ duy trì tăng trưởng tốt, trong khi dịch vụ tài chính, công nghiệp, xây dựng và vật liệu ghi nhận lợi nhuận suy giảm.
Ở nhóm ngân hàng trong thống kê của báo cáo, lợi nhuận trước thuế quý 3 đạt khoảng 89.100 tỷ đồng, tăng 18,9% so với cùng kỳ nhưng giảm 6,9% so với quý trước. Tỷ lệ nợ xấu lên 2,09%, trong khi tỷ lệ bao phủ nợ xấu còn 77%, cho thấy chất lượng tài sản vẫn cần được theo dõi.
SSI Research dự báo tăng trưởng lợi nhuận quý 4 có thể chậm lại do nền so sánh cao, lợi thế hàng tồn kho giá thấp giảm dần và khả năng tăng trích lập chi phí cuối năm tại một số doanh nghiệp.
Định giá thấp hơn, chờ dòng tiền xác nhận
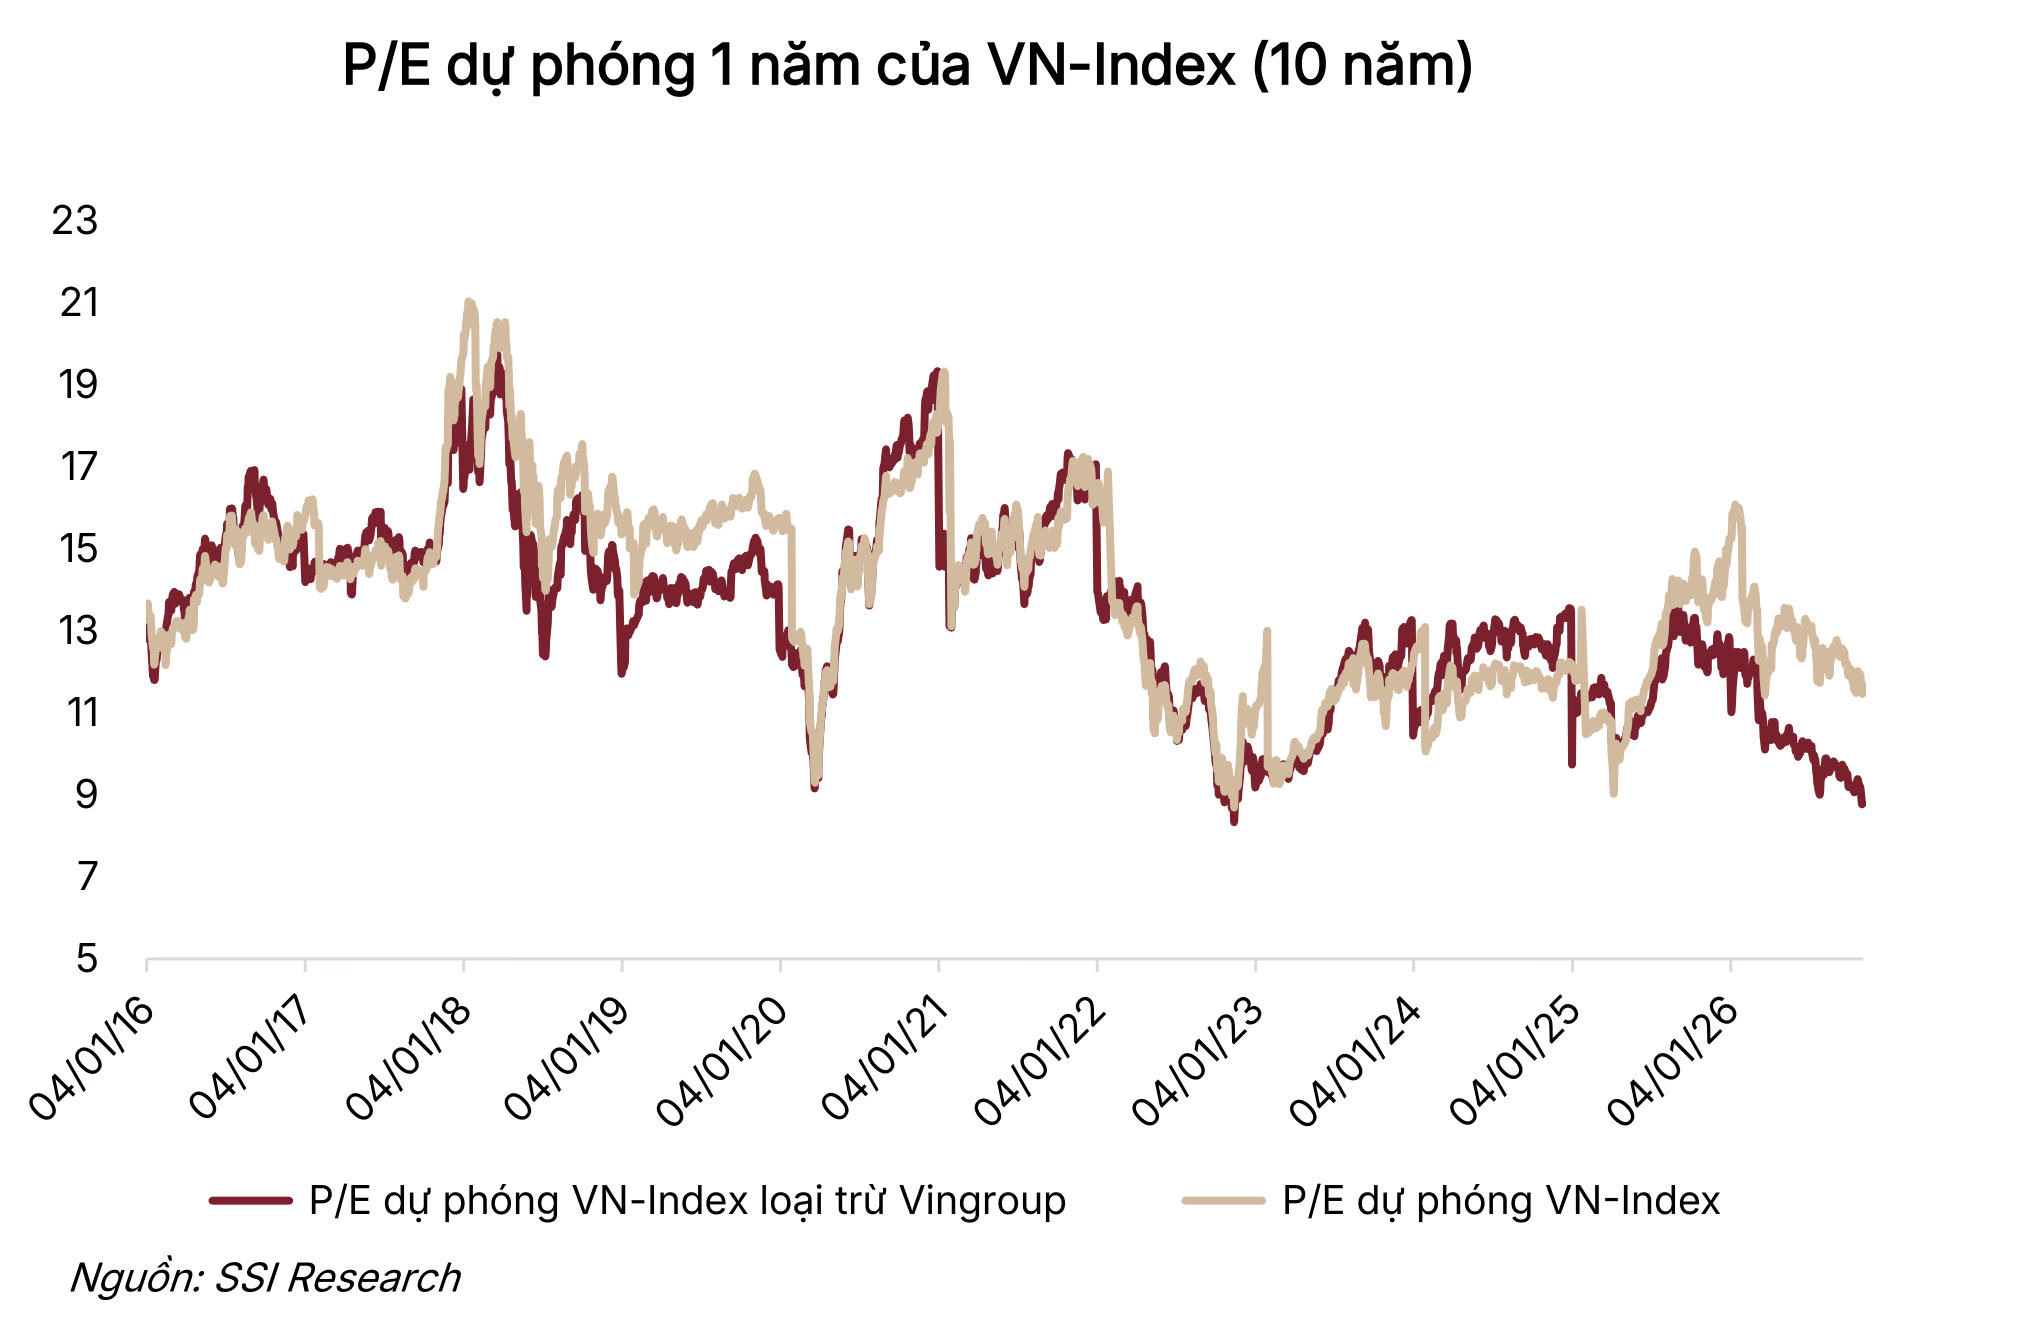
Sau nhịp điều chỉnh, SSI Research ước tính P/E dự phóng năm 2026 của thị trường ở mức 11,7 lần; nếu loại trừ nhóm Vingroup, còn khoảng 9 lần. Theo lợi nhuận dự phóng năm 2027, hai mức tương ứng là 10,7 lần và 8,1 lần. Nhóm phân tích cho rằng định giá đã phản ánh một phần triển vọng lợi nhuận tăng chậm lại.
Báo cáo nhận định thị trường có nhiều khả năng hình thành đáy ngắn hạn trong tháng 11. Kỳ vọng này dựa trên định giá, yếu tố mùa vụ và khả năng cải thiện thanh khoản cuối năm. Tuy nhiên, diễn biến quá khứ không bảo đảm thị trường sẽ lặp lại cùng một xu hướng.
Một yếu tố hỗ trợ được SSI Research đề cập là lãi suất huy động đã giảm khoảng 0,5-0,7 điểm phần trăm tại các ngân hàng thương mại. Dù vậy, chi phí vốn vẫn là rào cản, khi tín dụng tăng nhanh hơn huy động tính từ đầu năm và lãi suất cho vay chưa giảm tương ứng.
Trong bối cảnh đó, SSI Research ưu tiên tích lũy có chọn lọc khi thị trường điều chỉnh, tập trung vào doanh nghiệp có triển vọng lợi nhuận vững trong quý 4/2026 và năm 2027, hưởng lợi từ đầu tư công và ít phụ thuộc vào lãi suất thấp.
Thanh khoản phục hồi, dòng tiền quay lại nhóm vốn hóa lớn và khối ngoại chuyển sang mua ròng sẽ là những tín hiệu củng cố nhận định tạo đáy. Trước khi các yếu tố này xuất hiện rõ hơn, khả năng đảo chiều vẫn là kịch bản cần theo dõi.