Phát Đạt tăng hơn gấp đôi lợi nhuận, mở rộng danh mục đầu tư
Phát Đạt đạt 663 tỷ đồng lợi nhuận trước thuế sau 9 tháng, tăng 135%; tiền người mua trả trước tăng mạnh, bổ sung nguồn lực triển khai dự án.
Lợi nhuận tăng trưởng, chuyển nhượng vốn tạo nguồn thu lớn
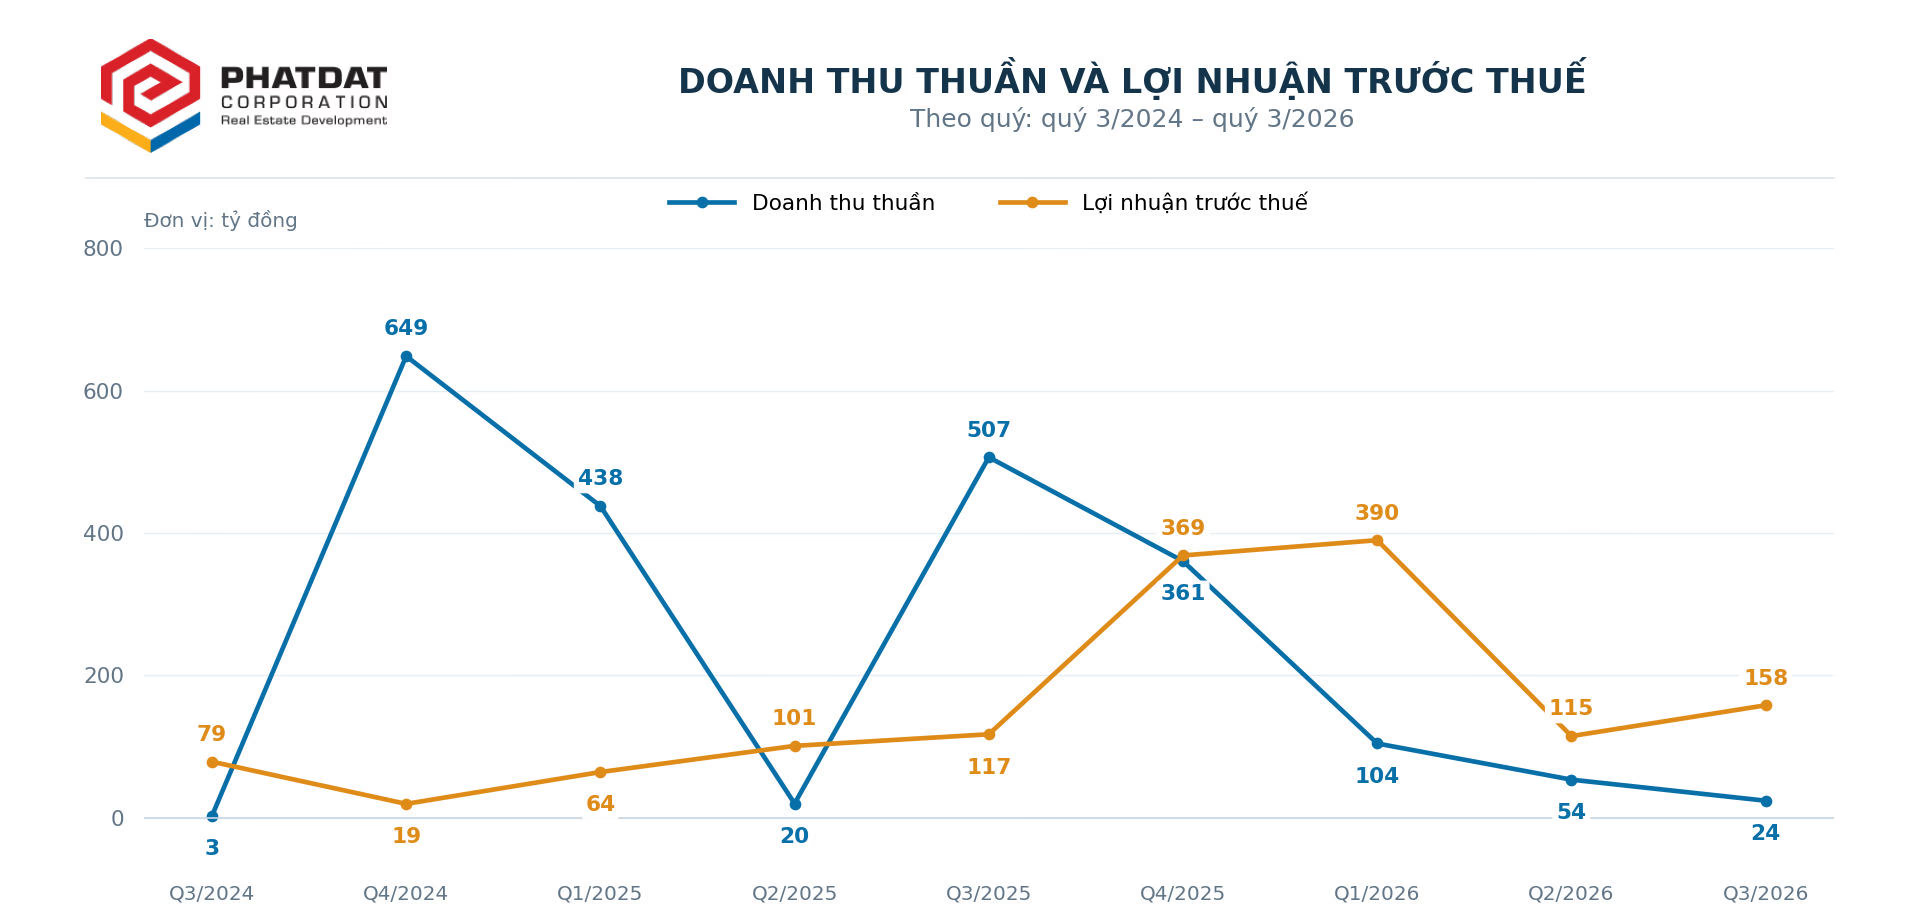
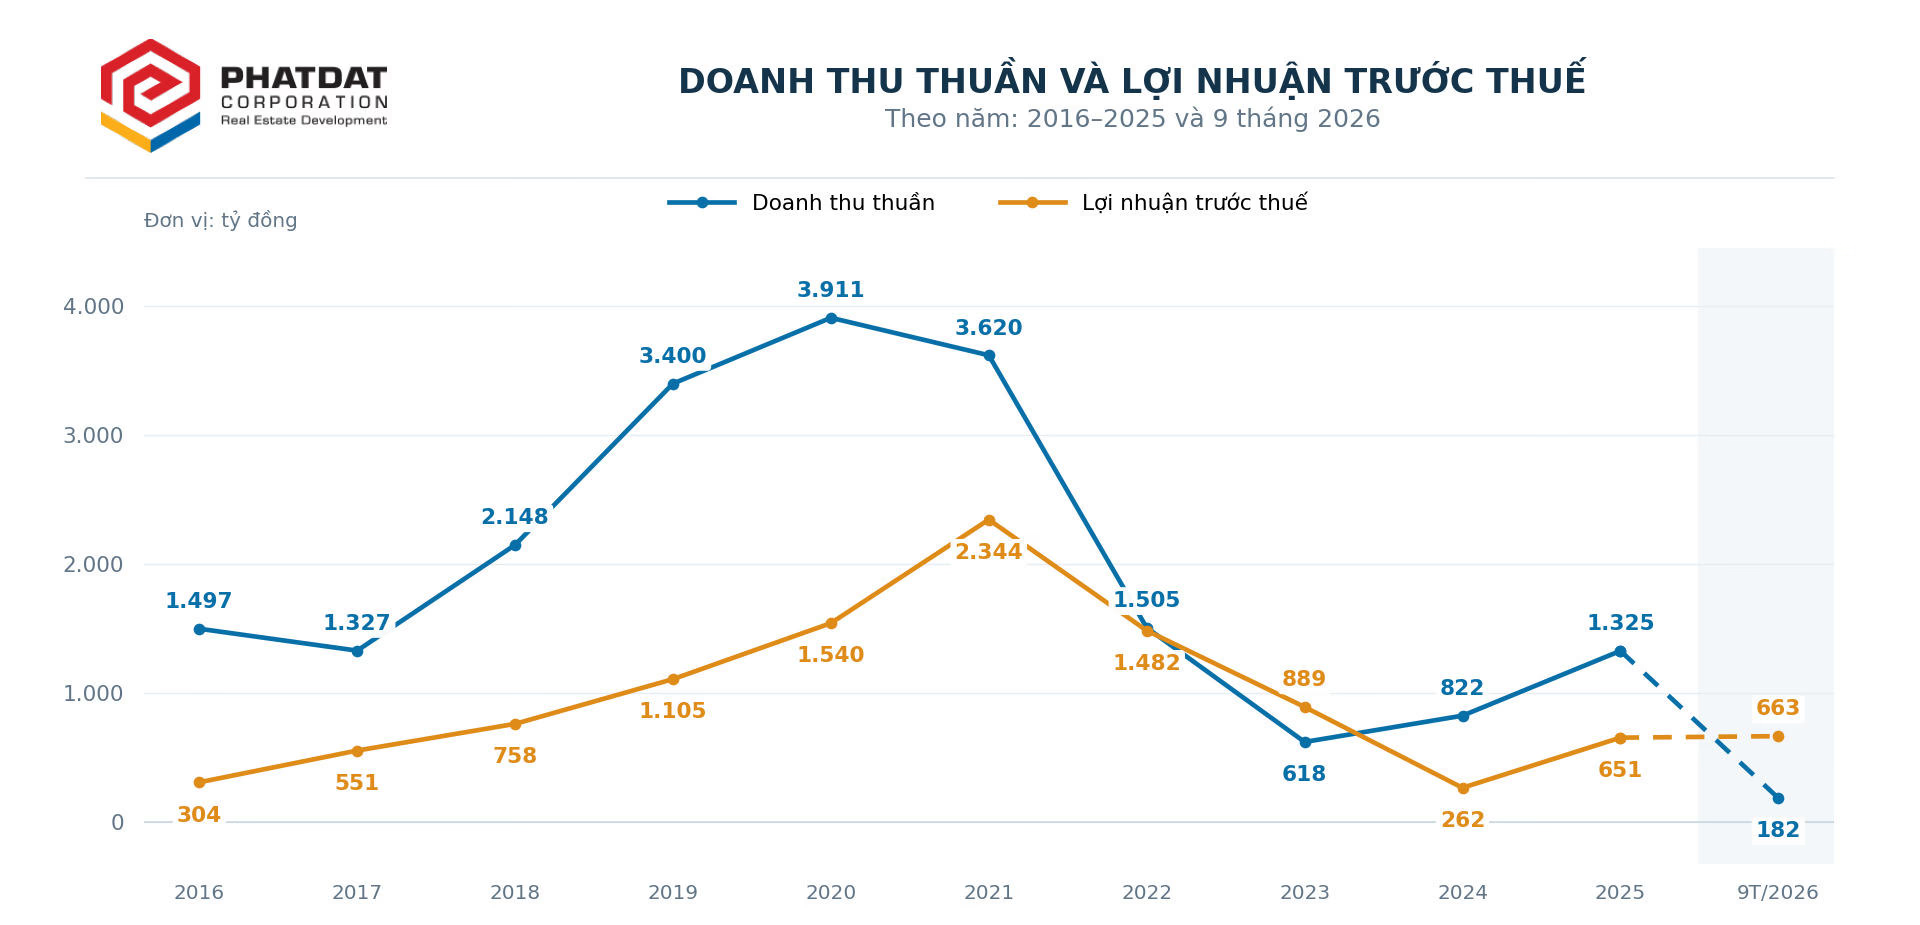
Theo báo cáo tài chính hợp nhất quý 3/2026, CTCP Phát triển Bất động sản Phát Đạt (Phát Đạt) ghi nhận lợi nhuận trước thuế 9 tháng đạt gần 663 tỷ đồng, tăng 134,6% (+380 tỷ đồng) so với cùng kỳ. Lợi nhuận sau thuế đạt gần 232 tỷ đồng, tăng 15,1% (+30 tỷ đồng); phần thuộc về cổ đông công ty mẹ đạt 223 tỷ đồng, tăng 10,8% (+22 tỷ đồng).
Cụ thể, doanh thu thuần 9 tháng đạt gần 182 tỷ đồng, giảm 81,2% (-783 tỷ đồng); lợi nhuận gộp giảm từ 430 tỷ đồng xuống 107 tỷ đồng. Ngược lại, doanh thu tài chính đạt 2.091 tỷ đồng, gấp khoảng 9,1 lần cùng kỳ, trở thành nguồn đóng góp quan trọng vào kết quả chung.
Riêng quý 3, doanh thu tài chính đạt gần 710 tỷ đồng, gồm khoảng 663 tỷ đồng lãi chuyển nhượng cổ phần công ty con và 47 tỷ đồng lãi thanh lý khoản đầu tư. Theo thuyết minh, ngày 30/9/2026, CTCP Bất động sản Đầu tư và Phát triển Cao ốc Bình Dương hoàn tất chuyển nhượng đợt đầu 49,95% vốn CTCP Bất động sản Đầu tư và Phát triển Cao ốc Hòa Phú, với tổng giá trị gần 1.881 tỷ đồng; đã nhận thanh toán khoảng 1.567 tỷ đồng.
Người mua trả trước tăng mạnh, mở thêm nguồn lực dự án
Tại ngày 30/9/2026, người mua trả tiền trước ngắn hạn đạt 5.812 tỷ đồng, tăng 5.574 tỷ đồng so với đầu năm. Trong đó, dự án The EverRich 2 chiếm 5.226 tỷ đồng, tương đương gần 90%; khoản từ Công ty TNHH Xây dựng B-One Tech đạt 550 tỷ đồng.
Thuyết minh cho biết Phát Đạt đã hoàn thành thủ tục, đáp ứng các yêu cầu để đủ điều kiện chuyển nhượng phần còn lại của The EverRich 2 theo hợp đồng hợp tác đầu tư với Công ty TNHH Đầu tư Big Gain.
Tuy nhiên, tiền nhận trước vẫn được ghi nhận là nghĩa vụ phải thực hiện, chưa đồng nghĩa với doanh thu hay lợi nhuận đã hình thành. Khả năng chuyển nguồn tiền này thành kết quả kinh doanh phụ thuộc việc hoàn tất các điều kiện ghi nhận và nghĩa vụ hợp đồng.
Một thay đổi đáng chú ý khác là hàng tồn kho giảm 3.751 tỷ đồng, còn 12.964 tỷ đồng. Cần đặt mức giảm này trong bối cảnh chuyển nhượng các khoản đầu tư và thay đổi phạm vi hợp nhất, thay vì quy toàn bộ cho việc bán hàng. Sau giao dịch tại CTCP Bất động sản Đầu tư và Phát triển Cao ốc Hòa Phú, doanh nghiệp này chuyển từ công ty con gián tiếp sang công ty liên kết gián tiếp.
Đầu tư hơn 10.393 tỷ đồng vào Thủ Thiêm
Tổng tài sản cuối quý 3 đạt 38.225 tỷ đồng, tăng 40,2% (+10.955 tỷ đồng) so với đầu năm. Đầu tư vào công ty liên doanh, liên kết tăng từ 711 tỷ đồng lên 12.702 tỷ đồng, nổi bật là khoản sở hữu 35% vốn Lotte Properties HCMC, pháp nhân phát triển dự án Lotte Eco Smart City Thủ Thiêm.
Tại ngày 30/9/2026, giá gốc khoản đầu tư này đạt hơn 10.393 tỷ đồng; giá trị ghi sổ theo phương pháp vốn chủ sở hữu khoảng 10.392 tỷ đồng. Khoản đầu tư mở rộng sự hiện diện của Phát Đạt tại Thủ Thiêm, đồng thời kéo theo nhu cầu tài trợ lớn.
Cụ thể, Phát Đạt có 3 khoản vay tại MB - Chi nhánh Sài Gòn liên quan trực tiếp đến Lotte Properties HCMC, tổng dư nợ 8.834 tỷ đồng. Trong đó, gần 5.068 tỷ đồng tài trợ nhận chuyển nhượng 35% vốn; 2.727 tỷ đồng tài trợ góp thêm vốn khi vốn điều lệ tăng lên 12.000 tỷ đồng; hơn 1.039 tỷ đồng vay bù đắp chi phí nhận chuyển nhượng.
Tổng dư nợ tương đương khoảng 85% giá gốc khoản đầu tư; báo cáo chưa tách riêng nguồn tài trợ phần còn lại.
Cả 3 khoản vay áp dụng lãi suất tham chiếu của MB dành cho khách hàng CIB đối với khoản giải ngân VND có thời hạn trên 60 tháng, cộng biên độ 3,37%/năm.
Lịch trả gốc từ tháng 11/2030 đến tháng 8/2034 tạo thời gian triển khai đầu tư. Tuy nhiên, lãi suất thả nổi khiến chi phí vốn biến động: với dư nợ 8.834 tỷ đồng giữ nguyên một năm, mỗi 1 điểm % lãi suất tương ứng khoảng 88 tỷ đồng tiền lãi. Toàn bộ phần vốn Phát Đạt sở hữu tại Lotte Properties HCMC nằm trong tài sản bảo đảm cho các khoản vay.
Trên toàn hệ thống, vay và nợ thuê tài chính đạt 13.638 tỷ đồng, tăng 134,2% (+7.815 tỷ đồng), vượt vốn chủ sở hữu 12.620 tỷ đồng. Chi phí lãi vay ghi nhận trong kết quả kinh doanh 9 tháng đạt 367 tỷ đồng, tăng 80,9%.
Bên cạnh đó, dự phòng phải thu ngắn hạn khó đòi tăng từ hơn 1 tỷ đồng lên gần 372 tỷ đồng, cho thấy áp lực thu hồi công nợ. Nguồn lực từ chuyển nhượng vốn và tiền nhận trước đang hỗ trợ Phát Đạt, nhưng hiệu quả dài hạn còn phụ thuộc tiến độ dự án, khả năng thu tiền và kiểm soát chi phí tài trợ.