Hướng dẫn chủ căn hộ chung cư kê khai thuế sử dụng đất phi nông nghiệp
Thuế Quảng Trị vừa hướng dẫn người dân thực hiện nghĩa vụ thuế sử dụng đất phi nông nghiệp đối với căn hộ chung cư, trong đó nêu rõ đối tượng nộp thuế, cách xác định diện tích đất tính thuế, mức thuế suất, thời hạn kê khai và nộp thuế.
Theo Thuế Quảng Trị, đất ở tại đô thị và nông thôn, trong đó có phần đất xây dựng nhà chung cư, thuộc đối tượng chịu thuế sử dụng đất phi nông nghiệp (SDĐPNN). Phần đất này được phân bổ cho từng căn hộ để làm căn cứ tính thuế.
Căn cứ quy định, tổ chức, hộ gia đình, cá nhân có quyền sử dụng đất gắn với căn hộ chung cư là người nộp thuế. Trường hợp căn hộ chưa được cấp Giấy chứng nhận, người đang trực tiếp sử dụng căn hộ là người nộp thuế.
Đối với chủ đầu tư được nhà nước giao đất, cho thuê đất để xây dựng chung cư, chủ đầu tư thực hiện nghĩa vụ thuế cho đến khi căn hộ được chuyển nhượng.
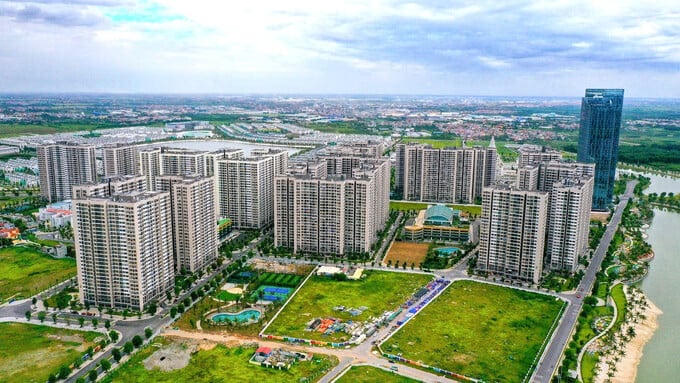
Diện tích đất tính thuế được phân bổ cho từng căn hộ
Thuế sử dụng đất phi nông nghiệp được xác định trên cơ sở giá tính thuế và thuế suất.
Diện tích đất tính thuế của mỗi căn hộ được xác định bằng hệ số phân bổ nhân với diện tích nhà sử dụng. Trong đó, hệ số phân bổ được tính bằng diện tích đất xây dựng chung cư chia cho tổng diện tích nhà của các chủ sở hữu.
Trường hợp chung cư có tầng hầm, 50% diện tích tầng hầm sử dụng được cộng vào diện tích nhà để tính hệ số phân bổ.
Giá 1 m² đất tính thuế được xác định theo giá đất do UBND cấp tỉnh quy định và ổn định theo chu kỳ 5 năm. Thuế suất áp dụng đối với đất ở nhà nhiều tầng nhiều hộ ở, nhà chung cư là 0,03%.
Khi nào phải kê khai thuế?
Đối với hộ gia đình, cá nhân và tổ chức, hồ sơ khai thuế lần đầu phải được nộp chậm nhất 30 ngày kể từ ngày phát sinh nghĩa vụ thuế.
Trường hợp hằng năm không có thay đổi về các yếu tố tính thuế, người nộp thuế không phải kê khai lại. Riêng tổ chức thực hiện theo quy định trong chu kỳ ổn định.
Khi có thay đổi căn cứ tính thuế, người nộp thuế phải khai chậm nhất 30 ngày kể từ ngày phát sinh thay đổi, trừ trường hợp thay đổi do bảng giá đất.
Khi thay đổi người nộp thuế, người nộp thuế cũ thực hiện khai và nộp thuế đến thời điểm thay đổi. Người nộp thuế mới phải khai chậm nhất 30 ngày kể từ ngày được công nhận quyền sử dụng đất.
Đối với hộ gia đình, cá nhân, trường hợp khai tổng hợp thì thời hạn nộp hồ sơ là chậm nhất ngày 31/3 của năm dương lịch tiếp theo năm tính thuế.
Trường hợp phát hiện sai, sót, hồ sơ khai bổ sung được thực hiện trong thời hạn 5 năm kể từ ngày hết hạn nộp hồ sơ khai thuế của kỳ tính thuế có sai, sót.
Hồ sơ và nơi nộp
Hộ gia đình, cá nhân sử dụng Mẫu số 01/TK-SDDPNN; tổ chức sử dụng Mẫu số 02/TK-SDDPNN. Trường hợp hộ gia đình, cá nhân khai tổng hợp đất ở sử dụng Mẫu số 03/TKTH-SDDPNN.
Nếu thuộc diện miễn, giảm thuế, người nộp thuế thực hiện đề nghị miễn, giảm ngay tại hồ sơ khai lần đầu và nộp kèm bản sao giấy tờ chứng minh.
Hộ gia đình, cá nhân không phải nộp hồ sơ khai thuế nếu cơ quan thuế đã có đầy đủ thông tin, dữ liệu để tính thuế, trừ trường hợp có đề nghị miễn, giảm thuế ngay trên hồ sơ khai thuế.
Tổ chức nộp hồ sơ tại cơ quan thuế nơi có đất thuộc đối tượng chịu thuế. Hộ gia đình, cá nhân nộp hồ sơ tại cơ quan thuế nơi có đất; trường hợp thực hiện theo cơ chế một cửa liên thông thì nộp tại cơ quan tiếp nhận theo quy định về đất đai để chuyển đến cơ quan thuế.
Thời hạn nộp thuế
Cơ quan thuế thực hiện tính thuế và thông báo số thuế phải nộp theo hồ sơ khai thuế của hộ gia đình, cá nhân, trừ trường hợp khai tổng hợp.
Đối với hồ sơ nộp trực tiếp tại cơ quan thuế, thông báo nộp thuế được ban hành chậm nhất 5 ngày làm việc kể từ ngày tiếp nhận hồ sơ hợp lệ. Với hồ sơ theo cơ chế một cửa liên thông, thời hạn là chậm nhất 3 ngày làm việc kể từ ngày nhận phiếu chuyển thông tin.
Trường hợp không phải nộp hồ sơ khai thuế, thông báo được thực hiện chậm nhất vào ngày làm việc tiếp theo kể từ ngày hệ thống thuế ghi nhận đủ thông tin.
Đối với nghĩa vụ thuế hằng năm, thời hạn thông báo là chậm nhất ngày 30/4, trừ trường hợp khai tổng hợp.
Về thời hạn nộp tiền thuế, lần đầu người nộp thuế phải nộp chậm nhất 30 ngày kể từ ngày ban hành thông báo. Từ năm thứ hai trở đi, thời hạn nộp một lần trong năm là chậm nhất ngày 31/10.
Đối với khoản chênh lệch theo tờ khai tổng hợp, thời hạn nộp là chậm nhất ngày 31/3 của năm dương lịch tiếp theo năm tính thuế. Trường hợp khai điều chỉnh, thời hạn nộp là chậm nhất 30 ngày kể từ ngày ban hành thông báo nộp thuế.
Thuế Quảng Trị lưu ý người nộp thuế cần kiểm tra thông tin về diện tích đất được phân bổ cho căn hộ, cập nhật kịp thời người nộp thuế khi chuyển nhượng căn hộ, kê khai đầy đủ và đúng thời hạn, đồng thời lưu giữ hồ sơ liên quan để phục vụ đối chiếu khi cần thiết.
Người nộp thuế cũng có thể sử dụng eTax Mobile để tra cứu nghĩa vụ thuế, nhận thông báo và gửi phản hồi đến cơ quan thuế thông qua chức năng “Thông tin tổng quan” trên ứng dụng.