Dòng vốn ngân hàng tiếp tục hướng vào tăng trưởng
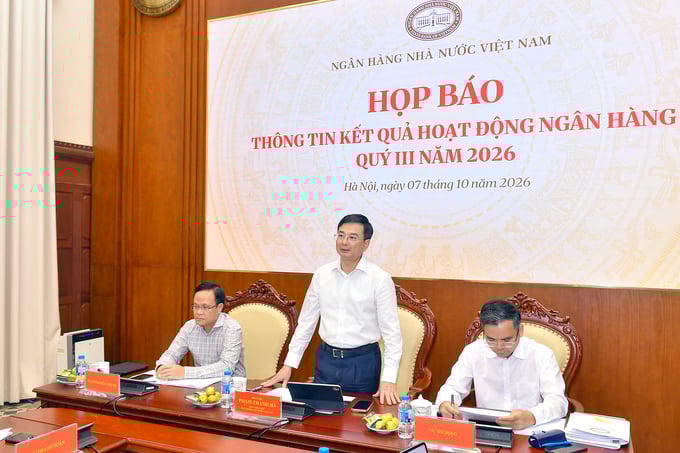
Trong bối cảnh kinh tế thế giới nhiều biến động, Ngân hàng Nhà nước tiếp tục điều hành chính sách tiền tệ theo hướng chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác. Đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm trước.
Từ đầu năm 2026 đến nay, kinh tế thế giới tiếp tục đối mặt với nhiều yếu tố bất định. Căng thẳng địa chính trị, đặc biệt là xung đột tại Trung Đông, tạo sức ép lên thị trường năng lượng, hàng hóa và tài chính quốc tế. Nhiều ngân hàng trung ương tăng lãi suất trước nguy cơ lạm phát quay trở lại, qua đó tác động đáng kể đến các nền kinh tế có độ mở lớn như Việt Nam.
Trong bối cảnh đó, yêu cầu đặt ra với công tác điều hành chính sách tiền tệ là phải cân đối nhiều mục tiêu cùng lúc: kiểm soát lạm phát, hỗ trợ tăng trưởng kinh tế, giảm thiểu tác động của các cú sốc bên ngoài và góp phần giữ vững ổn định kinh tế vĩ mô.
Theo Ngân hàng Nhà nước Việt Nam (NHNN), trong 9 tháng đầu năm 2026, chính sách tiền tệ tiếp tục được điều hành chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa mở rộng hợp lý, có trọng tâm, trọng điểm và các chính sách vĩ mô khác. Mục tiêu xuyên suốt là ưu tiên kiểm soát lạm phát bình quân năm 2026 khoảng 4,5%, đồng thời hỗ trợ tăng trưởng kinh tế bền vững.
Giữ ổn định mặt bằng lãi suất
Một trong những nhiệm vụ trọng tâm trong điều hành chính sách tiền tệ là ổn định mặt bằng lãi suất, qua đó hỗ trợ doanh nghiệp và người dân tiếp cận nguồn vốn.
NHNN tiếp tục giữ nguyên các mức lãi suất điều hành nhằm tạo điều kiện cho các tổ chức tín dụng tiếp cận nguồn vốn có chi phí thấp. Đồng thời, các tổ chức tín dụng được yêu cầu triển khai giải pháp ổn định mặt bằng lãi suất và tiếp tục công bố công khai thông tin lãi suất cho vay trên trang thông tin điện tử để khách hàng có cơ sở tham khảo khi tiếp cận vốn.
NHNN cũng tổ chức làm việc trực tiếp với các ngân hàng thương mại, yêu cầu giảm lãi suất tiền gửi đối với các giao dịch phát sinh mới có kỳ hạn từ 6 tháng trở lên, giảm lãi suất tiền gửi niêm yết và lãi suất cho vay. Các NHNN khu vực được yêu cầu làm việc với chi nhánh ngân hàng thương mại trên địa bàn và kiểm tra việc thực hiện giảm lãi suất theo chỉ đạo.
Bên cạnh đó, nghiệp vụ thị trường mở tiếp tục được điều hành linh hoạt, phù hợp với diễn biến thị trường, góp phần bảo đảm nhu cầu thanh toán, chi trả của các tổ chức tín dụng được thông suốt.
Điều hành tỷ giá linh hoạt trước biến động quốc tế
Tỷ giá và thị trường ngoại tệ trong 9 tháng đầu năm chịu nhiều sức ép từ diễn biến phức tạp của thị trường quốc tế và những khó khăn trong nước.
Trước tình hình đó, NHNN tiếp tục điều hành tỷ giá linh hoạt, phối hợp đồng bộ các công cụ chính sách tiền tệ nhằm ổn định thị trường ngoại tệ, kiểm soát lạm phát và góp phần ổn định kinh tế vĩ mô.
Theo NHNN, thị trường ngoại tệ tiếp tục hoạt động thông suốt, các nhu cầu ngoại tệ hợp pháp của nền kinh tế được đáp ứng đầy đủ, kịp thời; tỷ giá USD/VND diễn biến linh hoạt, phù hợp với điều kiện thị trường trong nước và quốc tế.
Dư nợ tín dụng đạt 20,75 triệu tỷ đồng
Trong điều hành tín dụng, NHNN tiếp tục thực hiện các giải pháp nhằm vừa kiểm soát lạm phát, ổn định kinh tế vĩ mô, vừa hỗ trợ tăng trưởng.
Ngay từ đầu năm, nguyên tắc giao tăng trưởng tín dụng năm 2026 đã được công khai để các tổ chức tín dụng chủ động triển khai. Đồng thời, NHNN tạo thêm dư địa tín dụng đối với một số nhu cầu quan trọng phục vụ tăng trưởng kinh tế. Đối với bất động sản, một số loại hình được xử lý theo hướng tạo điều kiện phù hợp với chủ trương, chính sách của Nhà nước. Theo đó, dư nợ tín dụng tăng thêm so với cuối năm 2025 đối với nhà ở xã hội, khu công nghiệp, khu chế xuất, nhà hàng, khách sạn, khu du lịch, sinh thái và nghỉ dưỡng không được tính vào dư nợ tín dụng bất động sản khi kiểm soát mức tăng trưởng tín dụng lĩnh vực này.
Bên cạnh đó, NHNN cũng loại trừ một số dư nợ cấp tín dụng mới và cấp bổ sung hạn mức tăng trưởng tín dụng cho các ngân hàng thương mại tài trợ doanh nghiệp triển khai các dự án quy mô lớn, trọng điểm, có tính lan tỏa, liên kết và thúc đẩy phát triển kinh tế vùng, địa phương.
NHNN đồng thời chỉ đạo các tổ chức tín dụng triển khai các giải pháp hỗ trợ một số ngành, lĩnh vực, tạo điều kiện thuận lợi hơn cho doanh nghiệp và người dân tiếp cận vốn, đồng thời cung ứng vốn cho các công trình, dự án lớn, trọng điểm.
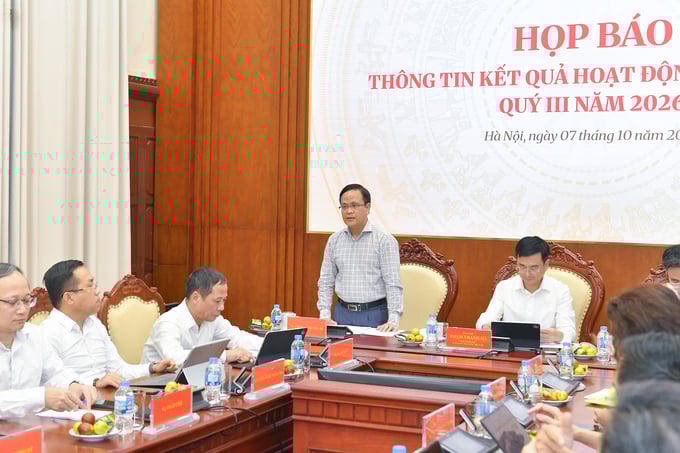
Với các giải pháp đồng bộ, đến ngày 30/9/2026, dư nợ tín dụng toàn hệ thống đạt 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm 2025 và tăng 16,69% so với cùng kỳ năm 2025.
Tăng hỗ trợ doanh nghiệp nhỏ và vừa
Đối với doanh nghiệp nhỏ và vừa, ngành ngân hàng tiếp tục triển khai nhiều chính sách tín dụng nhằm hỗ trợ khả năng tiếp cận vốn phục vụ sản xuất, kinh doanh.
Đáng chú ý, trong tháng 8/2026, NHNN đã chỉ đạo các ngân hàng thương mại triển khai chương trình tín dụng hướng đến các động lực tăng trưởng kinh tế và doanh nghiệp nhỏ và vừa, với mức lãi suất ưu đãi thấp hơn tối thiểu 1%/năm so với mức lãi suất cho vay bình quân cùng kỳ hạn của chính ngân hàng cho vay.
Cùng với đó, NHNN đã trình Thủ tướng Chính phủ ban hành Quyết định số 1890/QĐ-TTg ngày 18/9/2026 phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”.
Chuyển đổi số tiếp tục là điểm sáng
Bên cạnh điều hành tiền tệ và tín dụng, chuyển đổi số tiếp tục được đẩy mạnh trong toàn ngành ngân hàng. NHNN cho biết đang tiếp tục hoàn thiện cơ chế, chính sách nhằm tạo lập khuôn khổ pháp lý thuận lợi cho thanh toán không dùng tiền mặt, thúc đẩy ngân hàng số và bảo đảm an ninh, an toàn trong hoạt động thanh toán.
Hạ tầng số ngành ngân hàng tiếp tục được đầu tư và nâng cấp. AI, dữ liệu lớn và tự động hóa được ứng dụng trong quản trị, nâng cao chất lượng dịch vụ, phòng ngừa gian lận và phát triển các sản phẩm ngân hàng hiện đại. Nhiều tổ chức tín dụng hiện có tỷ lệ giao dịch số trên 95%.
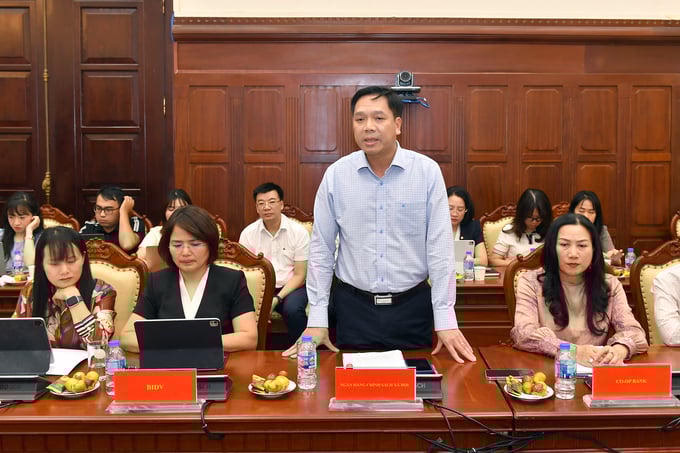
Trong 8 tháng đầu năm 2026, giao dịch thanh toán không dùng tiền mặt tăng 34,56% về số lượng và 13,26% về giá trị so với cùng kỳ năm trước. Giao dịch qua Internet tăng 46,57% về số lượng và 21,77% về giá trị; giao dịch qua điện thoại di động tăng 35,33% về số lượng; giao dịch qua QR Code tăng 6,66% về số lượng và 25,85% về giá trị.
Đến hết ngày 2/10/2026, toàn ngành ngân hàng đã có hơn 175,2 triệu hồ sơ khách hàng cá nhân và hơn 2,94 triệu hồ sơ khách hàng tổ chức được đối chiếu thông tin sinh trắc học thông qua căn cước công dân gắn chip hoặc ứng dụng VNeID. Cùng với quá trình số hóa, công tác phòng ngừa gian lận, lừa đảo trong hoạt động thanh toán cũng được tăng cường.
NHNN đã triển khai Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro cho khách hàng - SIMO. Dịch vụ chia sẻ trạng thái tài khoản thanh toán và ví điện tử nghi ngờ liên quan đến gian lận, lừa đảo hiện đã được triển khai tại 21 đơn vị, gồm 16 ngân hàng và 5 tổ chức trung gian thanh toán.
Đến ngày 28/9/2026, hơn 5,6 triệu lượt khách hàng đã nhận được cảnh báo qua hệ thống SIMO. Trong đó, hơn 1,9 triệu lượt khách hàng đã tạm dừng hoặc hủy giao dịch sau khi nhận cảnh báo, với tổng số tiền giao dịch trên 6,3 nghìn tỷ đồng.
Đây là một trong những giải pháp góp phần phòng ngừa rủi ro trong thanh toán số, đồng thời tăng cường phối hợp với các cơ quan chức năng trong phòng, chống tội phạm công nghệ cao.
Ngoài ra, nhằm xây dựng hệ sinh thái thanh toán xuyên biên giới hiện đại, NHNN đã triển khai kết nối thanh toán bán lẻ song phương qua mã QR giữa Việt Nam với Thái Lan, Lào, Campuchia, Trung Quốc, Hàn Quốc và Singapore, đồng thời tiếp tục triển khai kết nối với một số quốc gia khác.
Tiếp tục hướng tín dụng vào sản xuất, kinh doanh
Trong thời gian tới, NHNN xác định tiếp tục điều hành chính sách tiền tệ chủ động, linh hoạt, phối hợp chặt chẽ với chính sách tài khóa và các chính sách vĩ mô khác nhằm kiểm soát lạm phát, ổn định kinh tế vĩ mô và hỗ trợ tăng trưởng bền vững.
Cơ quan quản lý sẽ tiếp tục điều hành nghiệp vụ thị trường mở linh hoạt, hỗ trợ thanh khoản kịp thời cho các tổ chức tín dụng; theo dõi chặt diễn biến lãi suất tiền gửi và cho vay; đồng thời điều hành tỷ giá phù hợp với diễn biến thị trường trong nước và quốc tế.
Đối với tín dụng, định hướng là bảo đảm tăng trưởng an toàn, hiệu quả, tập trung vốn vào các lĩnh vực sản xuất, kinh doanh, lĩnh vực ưu tiên và các động lực tăng trưởng kinh tế; đồng thời kiểm soát chặt tín dụng đối với các lĩnh vực tiềm ẩn rủi ro.
NHNN cũng yêu cầu các tổ chức tín dụng tiếp tục đơn giản hóa thủ tục cấp tín dụng, đẩy mạnh ứng dụng chuyển đổi số trong quy trình cho vay nhằm tạo điều kiện thuận lợi hơn cho người dân và doanh nghiệp tiếp cận vốn, nhưng vẫn bảo đảm an toàn hoạt động.
Song song đó, ngành ngân hàng tiếp tục đẩy mạnh chuyển đổi số, hoàn thiện cơ sở dữ liệu chuyên ngành, phát triển thanh toán không dùng tiền mặt, bảo đảm an ninh, an toàn hệ thống, nâng cao chất lượng hoạt động và quyết liệt xử lý nợ xấu, hạn chế tối đa nợ xấu phát sinh.
Những kết quả trong 9 tháng đầu năm cho thấy chính sách tiền tệ đang được điều hành theo hướng cân bằng giữa hai yêu cầu lớn: hỗ trợ tăng trưởng kinh tế và giữ vững ổn định vĩ mô. Trong bối cảnh kinh tế còn nhiều yếu tố khó lường, việc điều hành linh hoạt dòng vốn, lãi suất, tỷ giá và đẩy mạnh chuyển đổi số sẽ tiếp tục là những nhiệm vụ quan trọng của ngành ngân hàng trong những tháng cuối năm.