Lợi nhuận 9 tháng của Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank) tăng 22,1%, trong khi ngân hàng tiếp tục bổ sung dự phòng và phát triển nền tảng vốn, dịch vụ số.
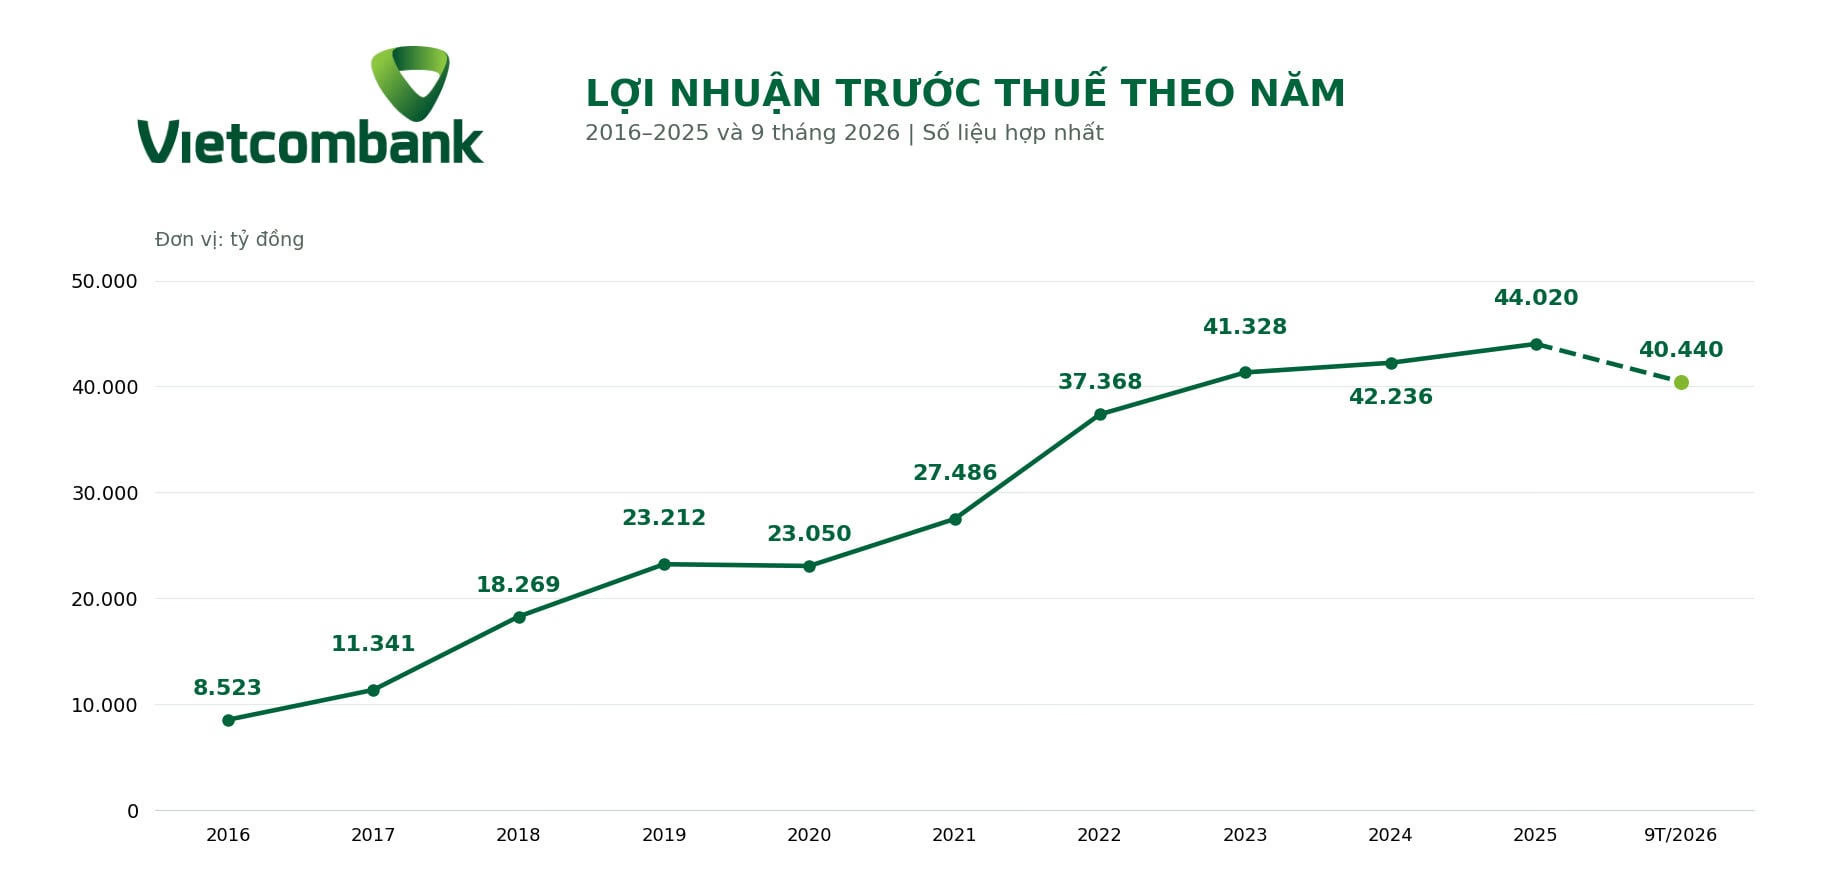
Khép lại 9 tháng đầu năm 2026, Vietcombank (HOSE: VCB) ghi nhận lợi nhuận trước thuế hợp nhất vượt 40.400 tỷ đồng.
Thu nhập lãi thuần và kinh doanh ngoại hối cùng tăng trưởng, tạo nguồn lực để ngân hàng mở rộng hoạt động và gia tăng dự phòng rủi ro.
Phía sau kết quả này là bài toán cân bằng giữa sức sinh lời và an toàn. Khi quy mô tài sản tiến gần 2,7 triệu tỷ đồng, việc giữ nguồn vốn ổn định, cải thiện hiệu quả vận hành và kiểm soát chất lượng tín dụng tiếp tục quyết định nền tảng phát triển của Vietcombank.
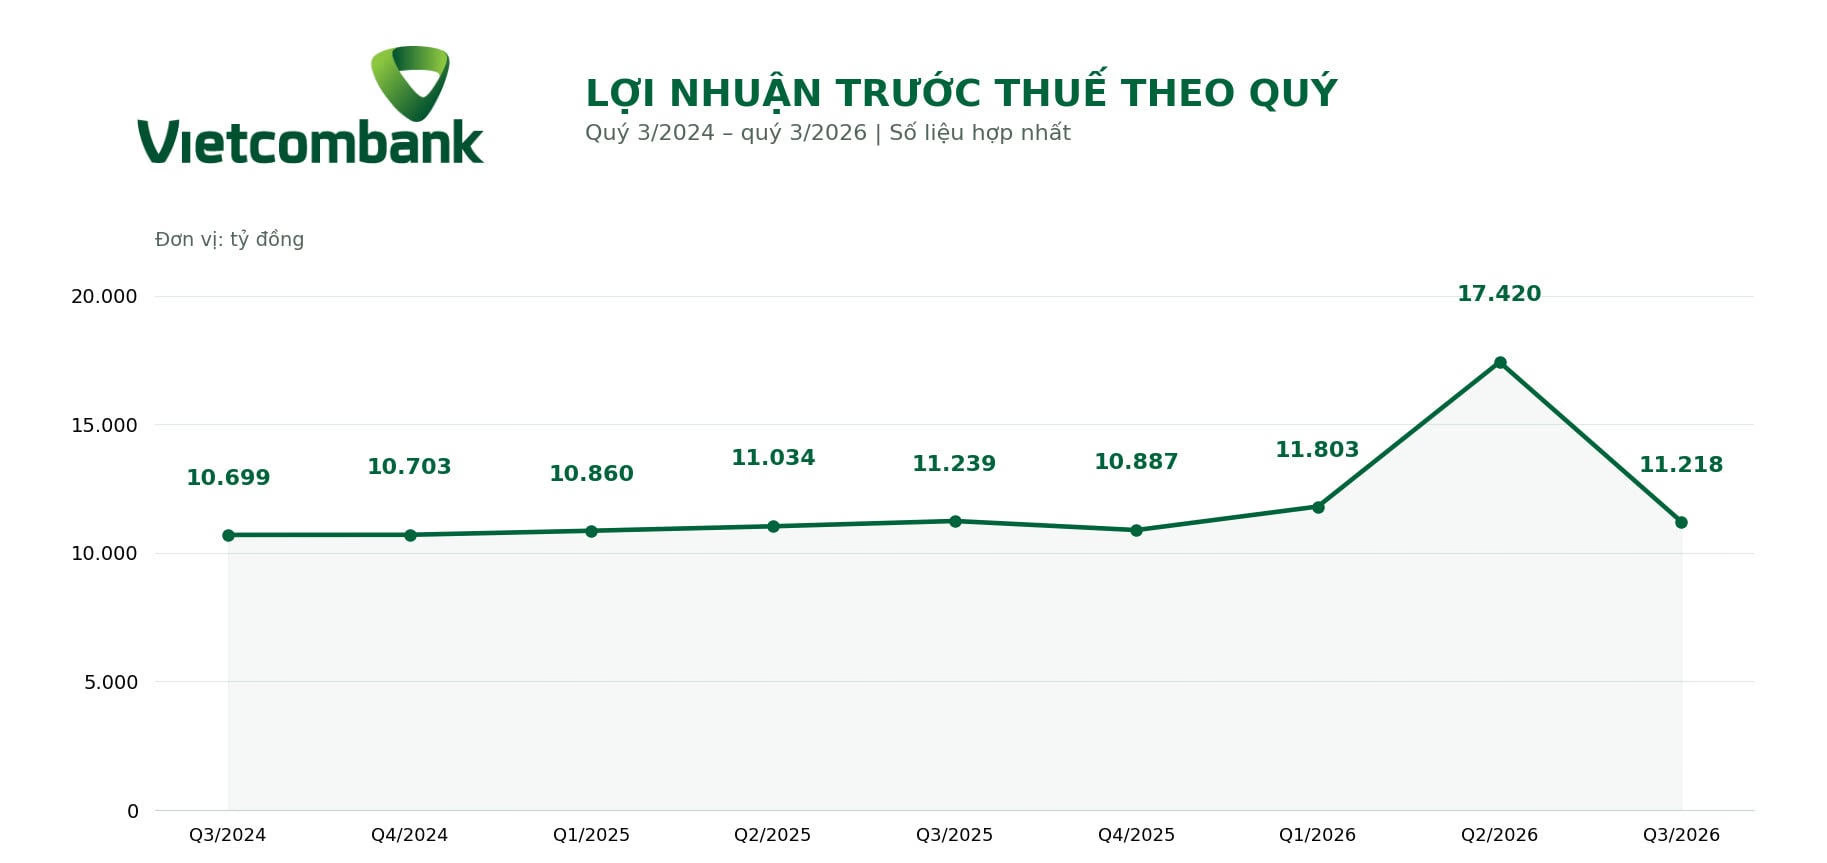
Theo báo cáo tài chính hợp nhất quý 3/2026, lợi nhuận trước thuế 9 tháng của Vietcombank đạt 40.440 tỷ đồng, tăng 22,1% (+7.307 tỷ đồng) so với cùng kỳ.
Trên báo cáo riêng lẻ, ngân hàng ghi nhận lợi nhuận trước thuế 36.431 tỷ đồng, tăng khoảng 13,3% (+4.277 tỷ đồng).
Động lực lớn nhất đến từ thu nhập lãi thuần. Trong 9 tháng, khoản thu này đạt 57.179 tỷ đồng, tăng 34,5% (+14.674 tỷ đồng). Đây tiếp tục là trụ cột trong cơ cấu thu nhập, tạo phần lớn nguồn lực tài chính cho hoạt động của ngân hàng.
Kinh doanh ngoại hối cũng đóng góp tích cực với lãi thuần 6.408 tỷ đồng, tăng 29,8% (+1.470 tỷ đồng).
Lãi thuần hoạt động khác đạt 5.919 tỷ đồng, tăng 115,4% (+3.171 tỷ đồng).
Trong khi đó, lãi thuần dịch vụ đạt 2.707 tỷ đồng, tăng khoảng 3,9% (+102 tỷ đồng), cho thấy tốc độ tăng giữa các nguồn thu còn khác biệt.
Tổng thu nhập hoạt động, tính bằng tổng các khoản thu nhập thuần, đạt khoảng 72.983 tỷ đồng.
Chi phí hoạt động ở mức 23.363 tỷ đồng, tăng 31,9% (+5.648 tỷ đồng), nhưng vẫn tăng chậm hơn thu nhập. Nhờ vậy, tỷ lệ chi phí trên thu nhập (CIR) tính từ báo cáo giảm từ khoảng 33,31% xuống 32,01%.
Diễn biến này cho thấy ngân hàng tạo được nhiều thu nhập hơn trên mỗi đồng chi phí vận hành. Lợi nhuận thuần trước chi phí dự phòng rủi ro tín dụng đạt 49.620 tỷ đồng, tăng khoảng 39,9% (+14.149 tỷ đồng). Phần tăng thêm tạo dư địa hấp thụ chi phí rủi ro mà vẫn duy trì tăng trưởng lợi nhuận lũy kế.
Riêng quý 3, lợi nhuận trước thuế hợp nhất đạt 11.218 tỷ đồng, giảm nhẹ 0,2% (-21 tỷ đồng). Tuy nhiên, thu nhập lãi thuần tăng khoảng 39,1%, đạt 20.386 tỷ đồng; lợi nhuận thuần trước dự phòng đạt 17.402 tỷ đồng, tăng khoảng 44,8%.
Điểm khiến lợi nhuận quý gần như đi ngang là chi phí dự phòng rủi ro tín dụng tăng từ khoảng 776 tỷ đồng lên 6.184 tỷ đồng. Lũy kế 9 tháng, chi phí dự phòng đạt 9.180 tỷ đồng, gấp gần 3,9 lần cùng kỳ.
Vì vậy, cần nhìn đồng thời khả năng tạo lợi nhuận trước dự phòng và phần nguồn lực được dành cho xử lý rủi ro để đánh giá kết quả kinh doanh.
Năm 2026, Vietcombank đặt mục tiêu lợi nhuận trước thuế hợp nhất tăng khoảng 5%, theo Nghị quyết Đại hội đồng cổ đông thường niên ngày 24/4/2026.
Tính trên mức lợi nhuận 44.020 tỷ đồng của năm 2025 được đại hội thông qua, mục tiêu tương ứng khoảng 46.221 tỷ đồng. Như vậy, kết quả 9 tháng tương đương khoảng 87,5% mức kế hoạch này.
Tại ngày 30/9/2026, tổng tài sản hợp nhất của Vietcombank đạt 2.682.409 tỷ đồng, tăng 9,8% (+240.085 tỷ đồng) so với đầu năm. Cho vay khách hàng trước dự phòng đạt 1.816.093 tỷ đồng, tăng 8,5% (+142.568 tỷ đồng).
Tiền gửi khách hàng đạt 1.781.703 tỷ đồng, tăng 6,5% (+109.168 tỷ đồng), tiếp tục giữ vai trò chủ đạo trong nguồn vốn huy động. Bên cạnh đó, số dư phát hành giấy tờ có giá đạt 47.392 tỷ đồng, tăng khoảng 20.291 tỷ đồng, bổ sung nguồn tài trợ cho hoạt động.
Trong cơ cấu tiền gửi khách hàng, tiền gửi không kỳ hạn đạt 566.126 tỷ đồng, tăng nhẹ so với đầu năm. Tỷ lệ CASA, tính bằng tiền gửi không kỳ hạn chia tổng tiền gửi khách hàng, đạt khoảng 31,77%, so với 33,72% đầu năm. Mức giảm tỷ trọng chủ yếu gắn với việc tiền gửi có kỳ hạn tăng nhanh hơn, đạt 1.192.494 tỷ đồng.
Quy mô tiền gửi không kỳ hạn lớn vẫn là nền tảng hỗ trợ quản trị chi phí vốn. Tuy nhiên, việc CASA giảm gần 1,95 điểm phần trăm cũng đặt ra yêu cầu tiếp tục thu hút dòng tiền thanh toán, mở rộng khách hàng giao dịch thường xuyên và tăng mức độ sử dụng dịch vụ trong hệ sinh thái.
Ở phía tài sản, nợ ngắn hạn đạt 1.027.213 tỷ đồng, chiếm khoảng 56,6% dư nợ cho vay; phần còn lại là nợ trung và dài hạn. Cơ cấu kỳ hạn này là một yếu tố cần theo dõi cùng tốc độ huy động, nhằm đánh giá khả năng cân đối nguồn vốn khi ngân hàng tiếp tục mở rộng tín dụng.
Về chất lượng nợ, tổng dư nợ nhóm 3-5 tại cuối tháng 9 đạt khoảng 12.818 tỷ đồng. Tính theo cách thông thường, tỷ lệ nợ xấu bằng tổng ba nhóm nợ này chia dư nợ cho vay khách hàng đạt khoảng 0,71%, so với khoảng 0,58% theo số liệu đầu năm trong báo cáo hiện tại.
Tỷ lệ vẫn dưới 1%, song quy mô nợ xấu tăng khoảng 32% (+3.104 tỷ đồng) là diễn biến cần theo dõi. Nợ cần chú ý cũng tăng từ 2.702 tỷ đồng lên 4.995 tỷ đồng. Các số liệu này cho thấy kiểm soát khoản vay có dấu hiệu suy giảm chất lượng tiếp tục là nhiệm vụ quan trọng trong những tháng cuối năm.
Song hành với đó, số dư dự phòng rủi ro cho vay khách hàng tăng lên 31.168 tỷ đồng, cao hơn đầu năm khoảng 6.188 tỷ đồng. Tỷ lệ bao phủ nợ xấu tính trên số dư này đạt khoảng 243,2%, tương đương hơn 2,4 đồng dự phòng cho mỗi đồng nợ xấu. Đây là bộ đệm tài chính đáng kể, dù thấp hơn mức khoảng 257,2% đầu năm theo cùng cách tính.
Nền tảng tài chính của Vietcombank tiếp tục được bồi đắp từ kết quả kinh doanh. Cuối tháng 9, vốn chủ sở hữu hợp nhất đạt 253.761 tỷ đồng, tăng khoảng 13% (+29.173 tỷ đồng) so với đầu năm. Vốn điều lệ duy trì ở mức 83.557 tỷ đồng.
Đại hội đồng cổ đông thường niên 2026 đã thông qua phương án phát hành tối đa hơn 1,068 tỷ cổ phiếu từ Quỹ dự trữ bổ sung vốn điều lệ, tương ứng giá trị theo mệnh giá hơn 10.686 tỷ đồng.
Đây là phương án tăng vốn điều lệ từ nguồn lực sẵn có; việc chuyển quỹ sang vốn điều lệ không đồng nghĩa ngân hàng thu thêm lượng tiền mặt tương ứng từ bên ngoài.
Đại hội cũng thông qua chủ trương thành lập ngân hàng do Vietcombank sở hữu 100% vốn tại Trung tâm tài chính quốc tế Việt Nam, với vốn điều lệ dự kiến 3.000 tỷ đồng. Những định hướng này mở ra khả năng phát triển hoạt động, song kết quả đóng góp thực tế còn phụ thuộc tiến độ triển khai.
Bên cạnh vốn, chất lượng dịch vụ là nền tảng để ngân hàng tăng độ gắn kết với khách hàng. Báo cáo thường niên 2025 cho biết Vietcombank đã triển khai giải pháp số hóa tại gần 600 bệnh viện; giải ngân trực tuyến VCB Online Lending phục vụ hơn 6.000 khách hàng với khoảng 36.500 món vay trong năm. Những ứng dụng này giúp đưa dịch vụ ngân hàng vào các nhu cầu thiết thực, từ thanh toán viện phí đến tiếp cận vốn.
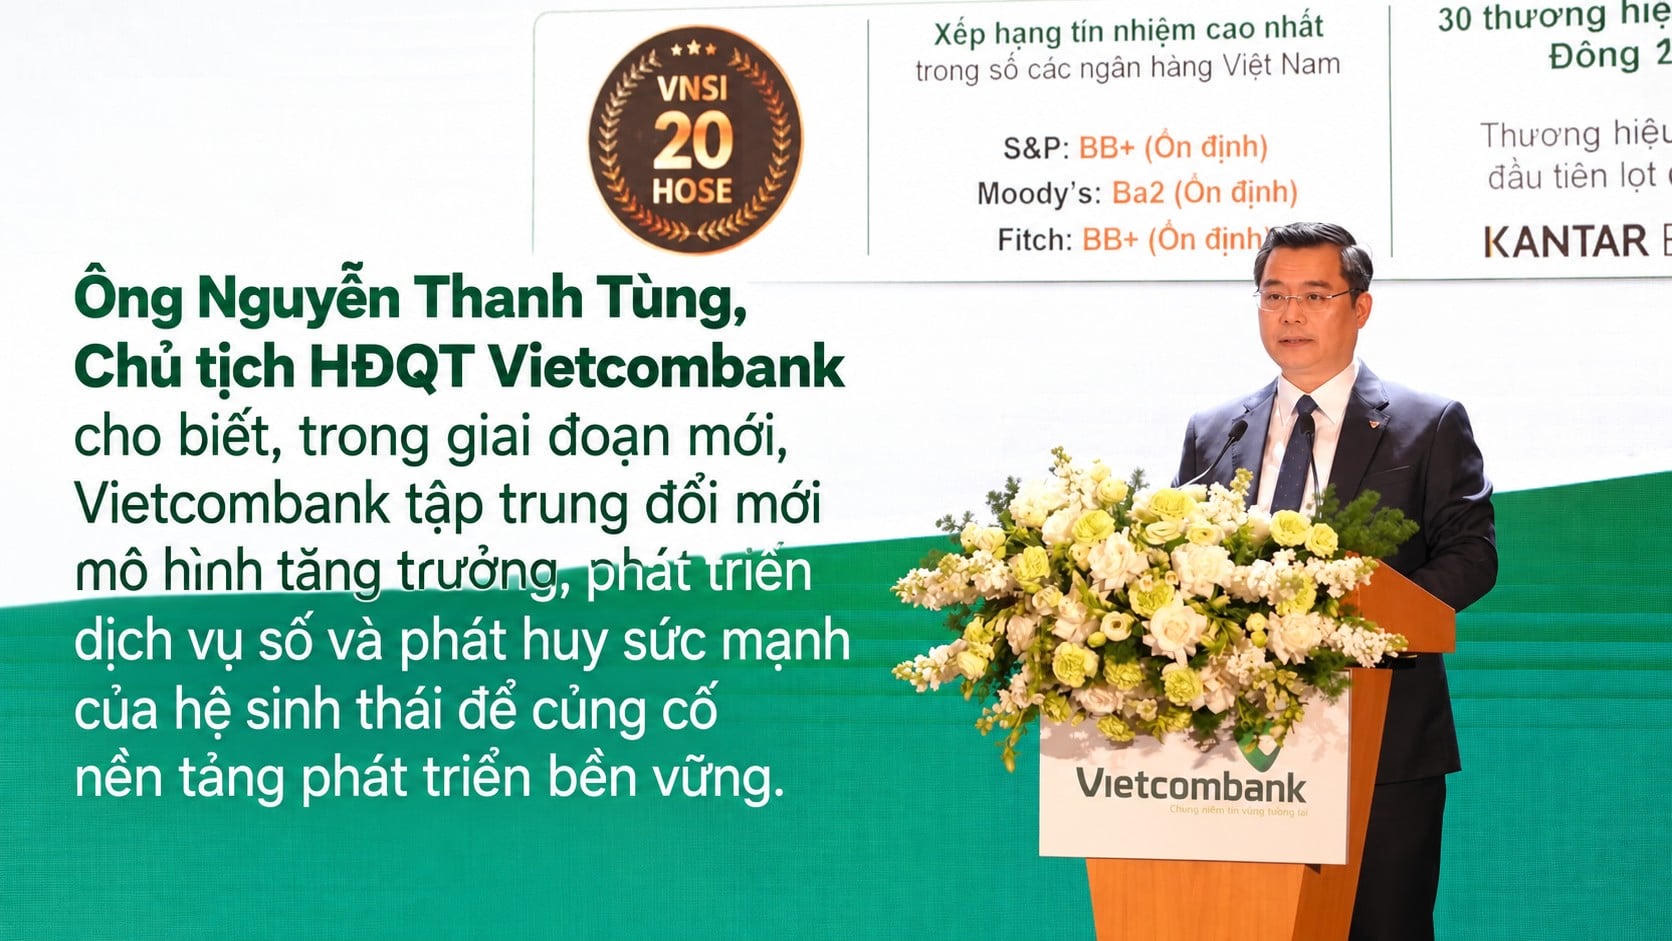
Định hướng đó tiếp tục được thể hiện trong nghị quyết đại hội năm 2026, với các trọng tâm phát triển thu dịch vụ và hệ sinh thái, xây dựng dữ liệu nền tảng, thúc đẩy chuyển đổi số thực chất, quản trị rủi ro và nâng cao năng suất.
Kết quả 9 tháng cho thấy Vietcombank có khả năng tạo nguồn thu để đồng thời duy trì lợi nhuận và bổ sung dự phòng. Trong chặng đường tiếp theo, khả năng chuyển lợi thế về quy mô thành nguồn vốn ổn định, dịch vụ thuận tiện và danh mục tín dụng an toàn sẽ quyết định chất lượng tăng trưởng của ngân hàng.
Kết thúc phiên giao dịch cuối cùng của tháng 10, cổ phiếu VCB của Vietcombank đóng cửa ở mức 56.300 đồng/cổ phiếu, giảm 1,4% so với đầu năm nên vốn hóa còn 470.425 tỷ đồng.
Ngày xuất bản: 1/11/2026. Bài: Nguyễn Như