Lợi nhuận quý 3/2026 của Ngân hàng TMCP Quốc tế Việt Nam (VIB) tăng 18,5%, trong khi tiền gửi khách hàng vượt 322.000 tỷ đồng, tạo nền tảng mở rộng hoạt động.
Kết quả kinh doanh hợp nhất quý 3/2026 của VIB cho thấy những chuyển biến tích cực trong khả năng tạo thu nhập và hiệu quả vận hành. Hoạt động dịch vụ tăng mạnh, chi phí được kiểm soát, còn quy mô tài sản tiến sát 600.000 tỷ đồng.
Đằng sau những con số này là sự chuyển dịch trong cơ cấu khách hàng: tiền gửi từ tổ chức kinh tế tăng nhanh hơn tiền gửi cá nhân, trong khi tín dụng doanh nghiệp đóng góp phần lớn mức tăng dư nợ. Đây là nền tảng để VIB mở rộng nguồn thu, gắn kết dòng tiền và khai thác thêm giá trị từ khách hàng hiện hữu.
Trong quý 3/2026, VIB ghi nhận tổng thu nhập hoạt động 6.101 tỷ đồng, tăng 21,8% (+1.094 tỷ đồng) so với cùng kỳ. Thu nhập lãi thuần đạt 4.781 tỷ đồng, tăng 14,6% (+608 tỷ đồng), tiếp tục giữ vai trò chủ lực.
Động lực bổ sung đến từ lãi thuần dịch vụ đạt 990 tỷ đồng, tăng 100,7% (+497 tỷ đồng). Lãi thuần từ hoạt động khác đạt 673 tỷ đồng, tăng 56,2% (+242 tỷ đồng), góp phần bù đắp khoản lỗ thuần kinh doanh ngoại hối 368 tỷ đồng.
Trong khi thu nhập mở rộng, chi phí hoạt động giảm 6,2% (-113 tỷ đồng), còn 1.796 tỷ đồng. Nhờ đó, lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt 4.305 tỷ đồng, tăng 35% (+1.117 tỷ đồng).
Sau khi trích lập 1.899 tỷ đồng dự phòng rủi ro tín dụng, VIB đạt lợi nhuận trước thuế 2.406 tỷ đồng, tăng 18,5% (+376 tỷ đồng). Kết quả này cho thấy ngân hàng vẫn duy trì tăng trưởng lợi nhuận trong quý dù chi phí dự phòng tăng 64% so với cùng kỳ.
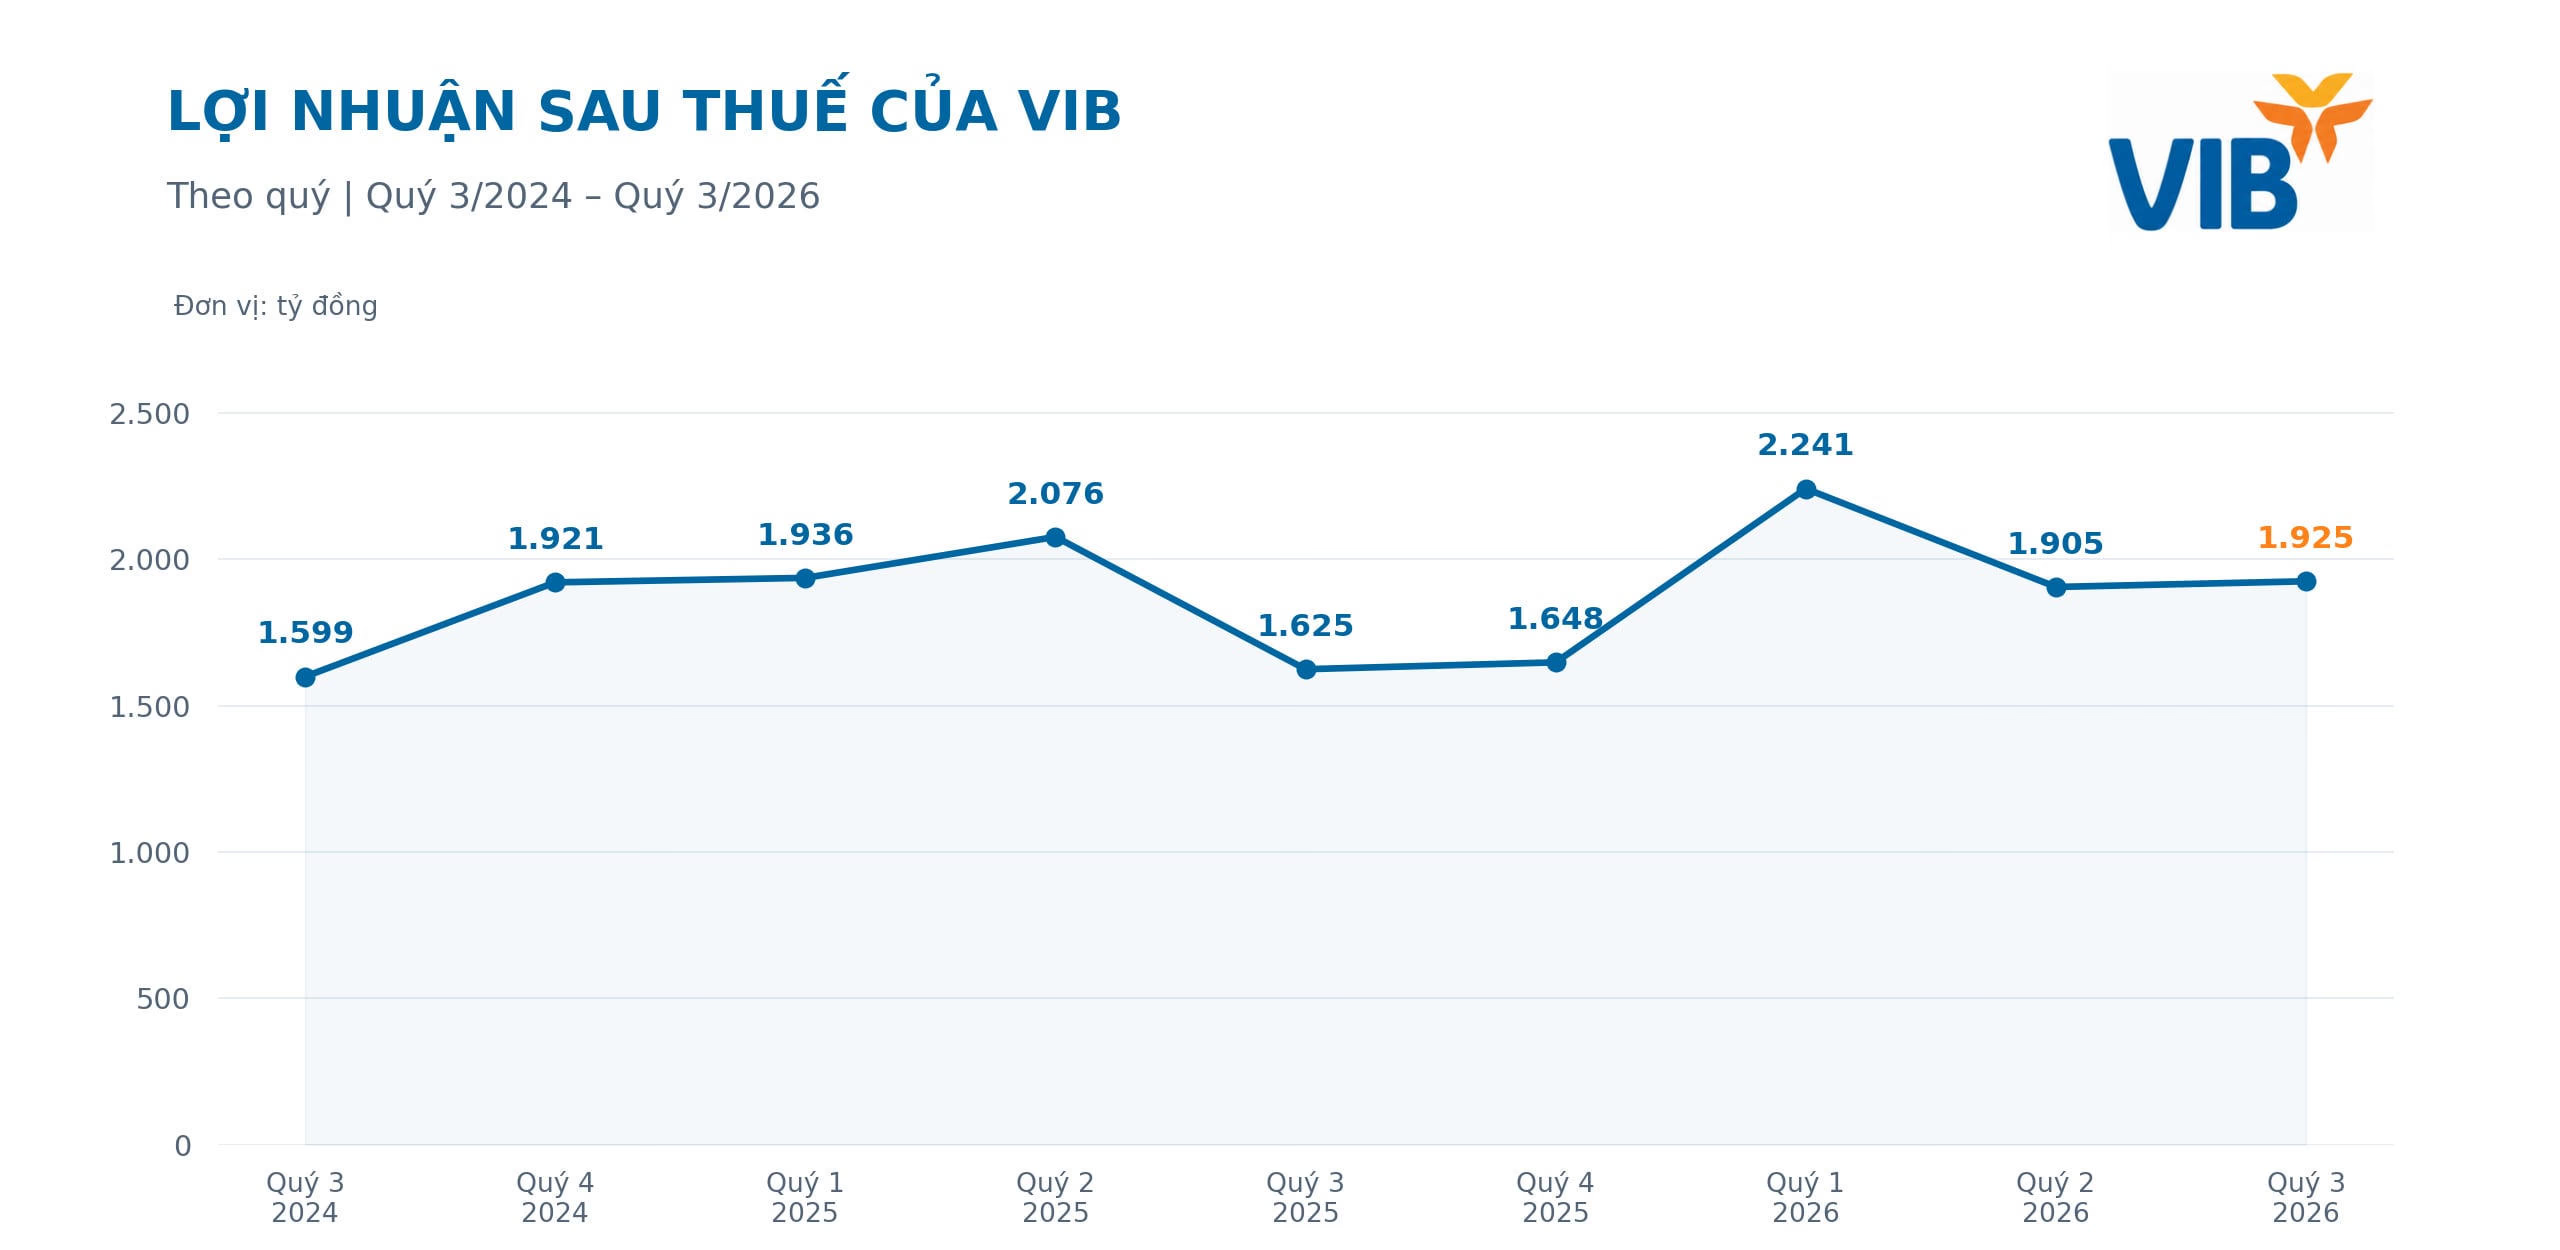
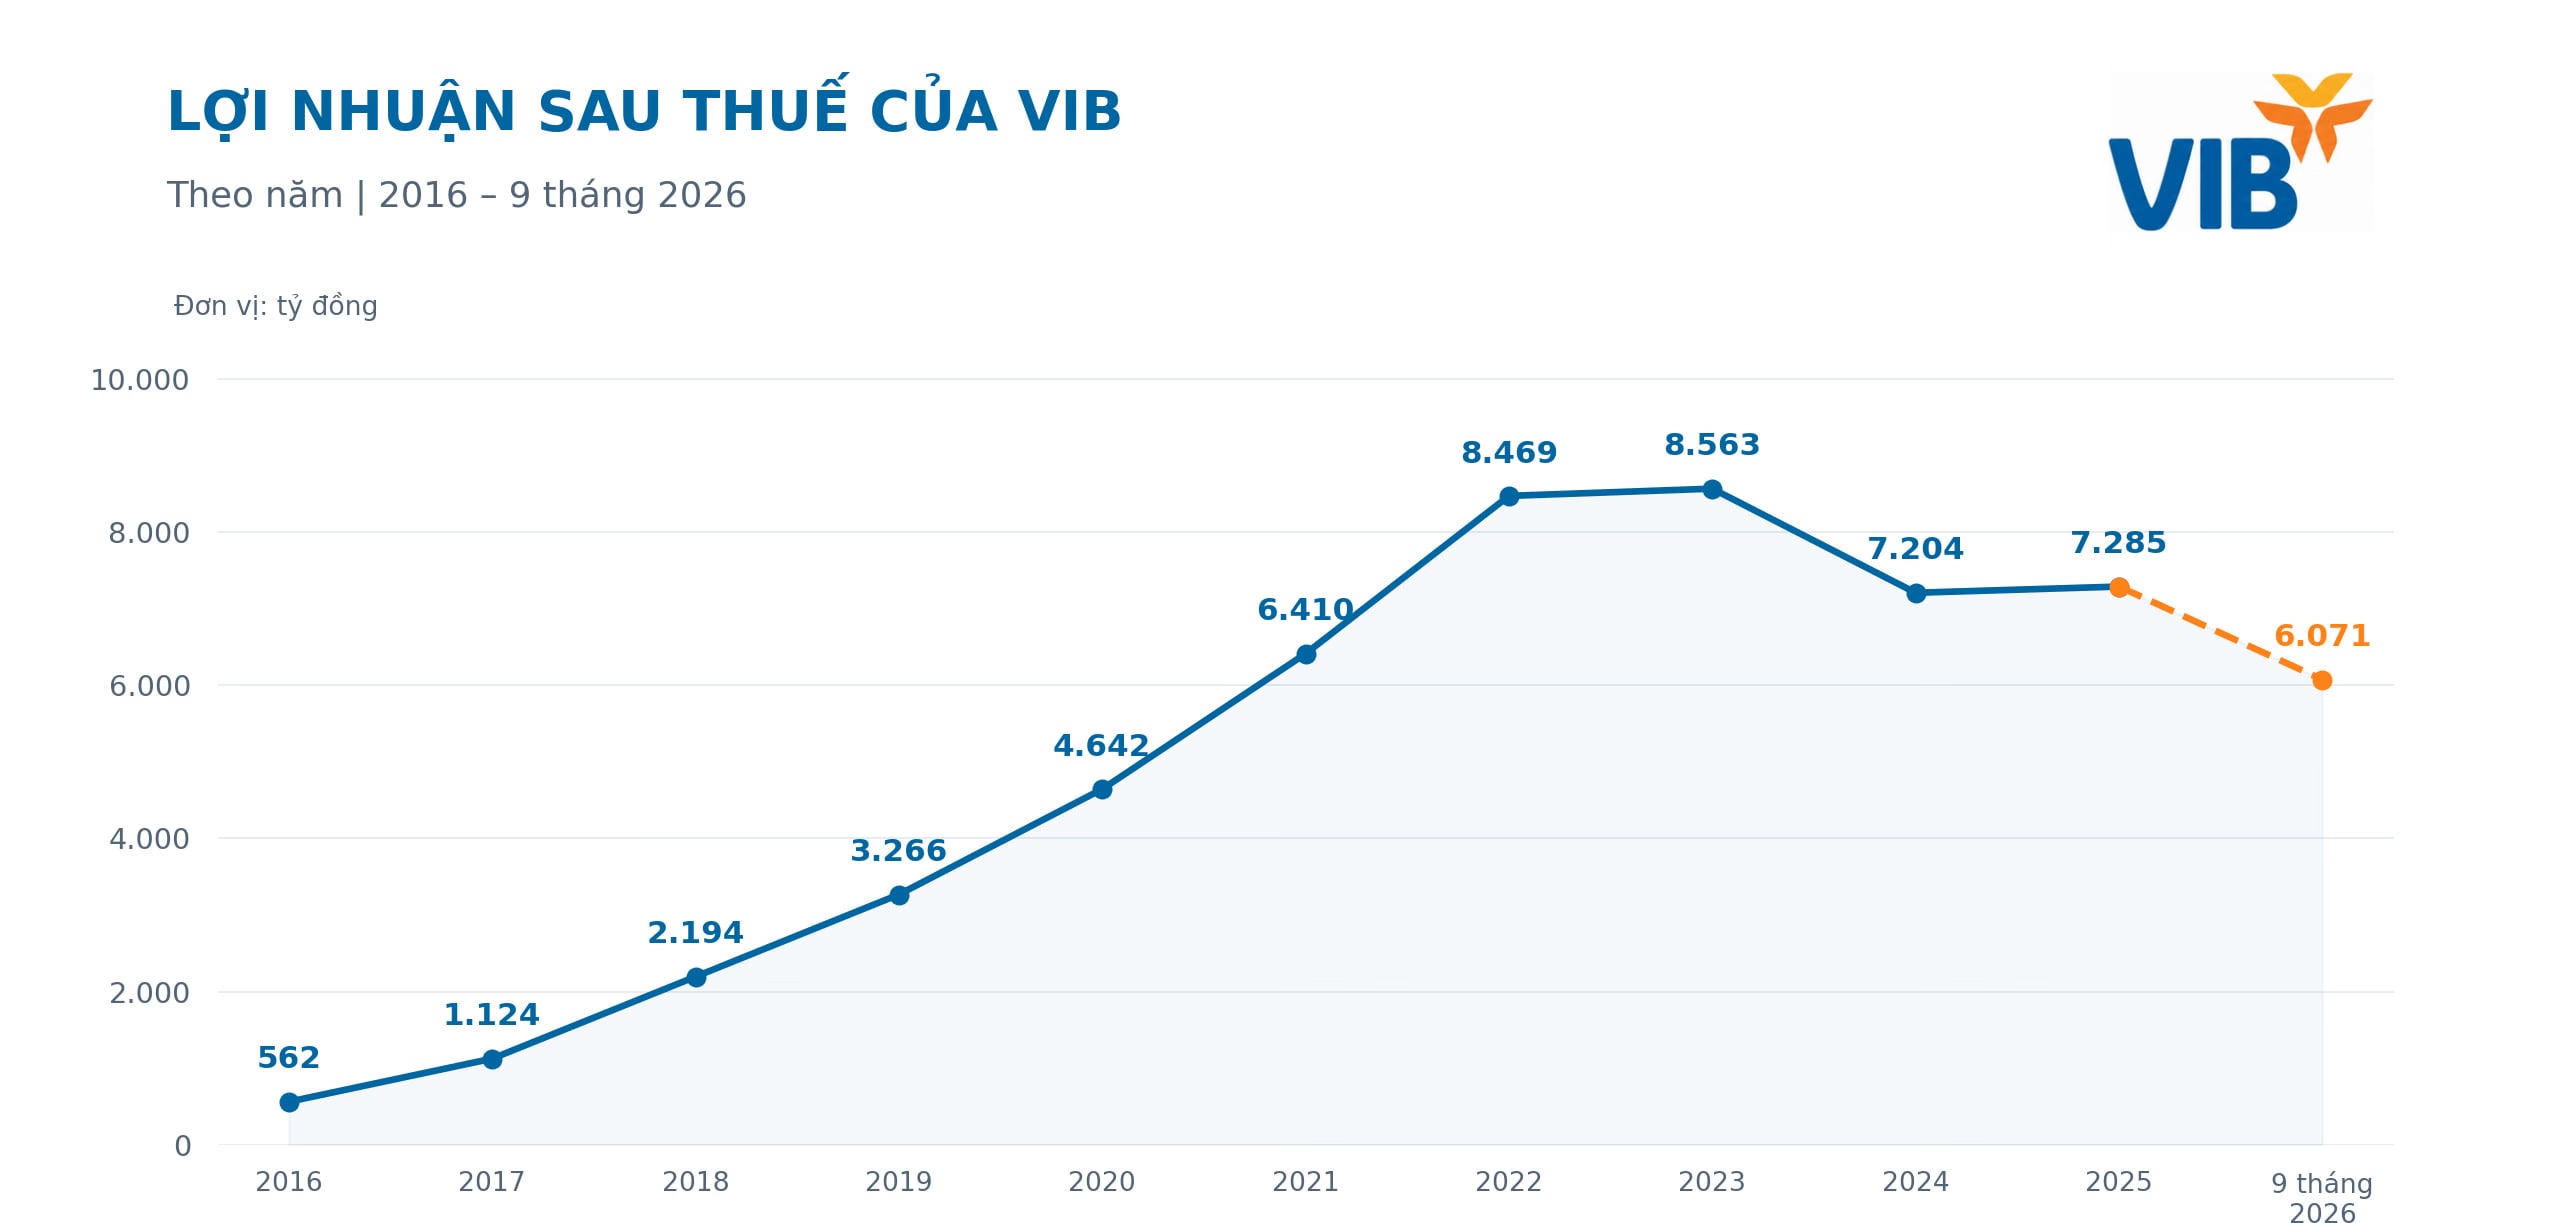
Lũy kế 9 tháng, tổng thu nhập hoạt động đạt 17.329 tỷ đồng, tăng 17,7% (+2.604 tỷ đồng); lợi nhuận trước thuế đạt 7.592 tỷ đồng, tăng 7,7% (+545 tỷ đồng). So với mục tiêu 11.550 tỷ đồng năm 2026, ngân hàng hoàn thành 65,7% kế hoạch lợi nhuận.
Điểm đáng chú ý là lợi nhuận trước dự phòng đạt 11.976 tỷ đồng, tăng 29,3% (+2.715 tỷ đồng). Tỷ lệ chi phí hoạt động trên tổng thu nhập hoạt động (CIR), tính từ báo cáo hợp nhất, giảm từ 37,1% xuống 30,9%. Khả năng tạo lợi nhuận từ hoạt động kinh doanh vì vậy cải thiện rõ hơn mức tăng của lợi nhuận cuối cùng.
Lãi thuần dịch vụ 9 tháng đạt 4.055 tỷ đồng, gấp 3,2 lần cùng kỳ. Trong đó, thu nhập dịch vụ thanh toán đạt 3.948 tỷ đồng, tăng 93,3%; thu nhập đại lý bảo hiểm đạt 1.284 tỷ đồng, gấp 2,7 lần.
Sự phát triển của các dịch vụ này mở rộng nguồn thu bên cạnh tín dụng. Tuy nhiên, mức tăng trong một kỳ chưa đủ để khẳng định toàn bộ nguồn thu có thể lặp lại trong những năm tiếp theo; tính ổn định cần được đánh giá qua nhiều kỳ kinh doanh.
Tại ngày 30/9/2026, tiền gửi khách hàng của VIB đạt 322.211 tỷ đồng, tăng 9,4% (+27.634 tỷ đồng) so với đầu năm, cao hơn tốc độ tăng 7,7% của cho vay khách hàng. Diễn biến này bổ sung nguồn vốn để ngân hàng mở rộng hoạt động.
Khách hàng cá nhân tiếp tục là trụ cột huy động với 202.319 tỷ đồng, chiếm 62,8% tổng tiền gửi, tăng 5,9% (+11.314 tỷ đồng). Trong khi đó, tiền gửi từ tổ chức kinh tế đạt 119.860 tỷ đồng, tăng 15,8% (+16.369 tỷ đồng), nâng tỷ trọng từ 35,1% lên 37,2%.
Đáng chú ý, tiền gửi thuộc khu vực kinh tế có vốn đầu tư nước ngoài tăng từ 17.081 tỷ đồng lên 26.502 tỷ đồng, tương ứng tăng 55,2%. Quy mô huy động mở rộng ở cả cá nhân và tổ chức giúp VIB đa dạng hóa nền khách hàng cung cấp vốn.
Tuy nhiên, cần phân biệt tăng trưởng tiền gửi với cải thiện cơ cấu vốn. Tiền gửi không kỳ hạn cuối tháng 9 đạt 36.576 tỷ đồng, giảm 13,7% (-5.802 tỷ đồng) so với đầu năm. Tính bằng tiền gửi không kỳ hạn chia tổng tiền gửi khách hàng, tỷ lệ CASA đạt khoảng 11,35%, thấp hơn mức 14,39% cuối năm 2025.
Phần tăng huy động chủ yếu đến từ tiền gửi có kỳ hạn, đạt 285.142 tỷ đồng, tăng 13,3% (+33.530 tỷ đồng). Do đó, huy động tăng tạo thuận lợi về quy mô nguồn vốn, nhưng chưa đồng nghĩa chi phí vốn đã được tối ưu.
Đây cũng là dư địa để VIB cải thiện hiệu quả trong giai đoạn tiếp theo. Khi quan hệ với doanh nghiệp mở rộng, ngân hàng có thêm cơ hội cung cấp dịch vụ thu chi, trả lương và quản lý dòng tiền. Nếu chuyển được quan hệ vay vốn thành quan hệ giao dịch thường xuyên, số dư thanh toán có thể tăng, hỗ trợ CASA và thu nhập phí.
Theo Báo cáo thường niên 2025, VIB phát triển các giải pháp ngân hàng giao dịch, nền tảng VIB Business và dịch vụ dành cho hộ kinh doanh, doanh nghiệp siêu nhỏ. Giá trị dài hạn của hướng đi này nằm ở khả năng giữ dòng tiền hoạt động của khách hàng trong hệ sinh thái ngân hàng, bên cạnh cung cấp khoản vay.
Cho vay khách hàng cuối quý 3 đạt 411.312 tỷ đồng, tăng 7,7% (+29.340 tỷ đồng) so với đầu năm. Trong đó, cho vay cá nhân đạt 239.715 tỷ đồng, chiếm 58,28% tổng dư nợ. Cho vay các tổ chức kinh tế đạt 171.597 tỷ đồng, chiếm 41,72%.
Cơ cấu này cho thấy cá nhân vẫn là nhóm khách hàng vay lớn nhất, nhưng động lực tăng trưởng trong 9 tháng đến chủ yếu từ tổ chức kinh tế. Dư nợ nhóm này tăng 17,1% (+25.117 tỷ đồng), đóng góp khoảng 85,6% mức tăng cho vay toàn ngân hàng. Dư nợ cá nhân tăng 1,8% (+4.223 tỷ đồng).
Theo định hướng trong Báo cáo thường niên 2025, các sản phẩm bán lẻ lõi của VIB gồm vay mua nhà, mua ô tô, vay kinh doanh và thẻ tín dụng. Nhóm khách hàng hướng tới bao gồm người có nhu cầu nhà ở, phương tiện đi lại, hộ kinh doanh và doanh nghiệp quy mô nhỏ. Đây là những nhu cầu có khả năng phát triển cùng thu nhập và hoạt động kinh tế.
Nếu phân loại theo ngành nghề trong báo cáo hợp nhất, nhóm “Hoạt động làm thuê các công việc trong các hộ gia đình, sản xuất sản phẩm vật chất và dịch vụ tự tiêu dùng của hộ gia đình” có dư nợ 231.484 tỷ đồng, chiếm 56,28%. Đây là nhóm phân loại lớn nhất trong thuyết minh; không nên diễn giải toàn bộ số dư này thành một sản phẩm riêng như vay mua nhà hoặc vay tiêu dùng tín chấp.
Các nhóm ngành tiếp theo gồm bán buôn, bán lẻ và sửa chữa phương tiện với 38.213 tỷ đồng, chiếm 9,29%; tài chính, ngân hàng và bảo hiểm 37.814 tỷ đồng, chiếm 9,19%; kinh doanh bất động sản 31.162 tỷ đồng, chiếm 7,58%; công nghiệp chế biến, chế tạo 22.923 tỷ đồng, chiếm 5,57%; vận tải, kho bãi 15.535 tỷ đồng, chiếm 3,78%.
Trong đó, dư nợ kinh doanh bất động sản tăng 48%, còn xây dựng tăng 83,9%, đạt 12.113 tỷ đồng. Đây là các mảng góp phần mở rộng danh mục, đồng thời đòi hỏi theo dõi tiến độ dự án, dòng tiền trả nợ và mức độ tập trung khách hàng. Dư nợ kinh doanh bất động sản cũng không đồng nhất với toàn bộ dư nợ cá nhân vay mua nhà.
Về loại hình khách hàng, khu vực kinh tế tư nhân có dư nợ 156.431 tỷ đồng, tương đương 38,03% tổng cho vay; khu vực kinh tế Nhà nước đạt 11.543 tỷ đồng, còn khu vực có vốn đầu tư nước ngoài đạt 3.623 tỷ đồng.
Tại ngày 30/9/2026, tổng nợ xấu hợp nhất của VIB đạt 13.167 tỷ đồng, tăng 16,2% (+1.832 tỷ đồng) so với đầu năm, trong khi dư nợ cho vay khách hàng tăng 7,7%, lên 411.312 tỷ đồng. Nợ xấu tăng nhanh hơn tín dụng khiến tỷ lệ nợ xấu tăng từ 2,97% lên 3,20%. Đồng thời, nợ cần chú ý tăng 25,4% (+2.320 tỷ đồng), lên 11.466 tỷ đồng, cho thấy ngân hàng vẫn cần tiếp tục kiểm soát chất lượng tín dụng.
Theo Báo cáo thường niên 2025, tại ngày 31/12/2025, cổ đông cá nhân sở hữu 72,518% vốn VIB, cổ đông tổ chức nắm 27,482%. Cổ đông trong nước chiếm 95,015%, cổ đông nước ngoài chiếm 4,985%.
Trong danh sách ngày 9/3/2026, VIB ghi nhận 20 cổ đông sở hữu trên 1%, gồm 14 cá nhân và 6 tổ chức, nắm tổng cộng khoảng 60,1% vốn.
Trong nhóm cá nhân, ông Đặng Khắc Vỹ và ông Đỗ Xuân Hoàng cùng sở hữu 4,92%; bà Trần Thị Thảo Hiền nắm 4,898%; ông Vũ Huy Hoàng sở hữu 4,575%. Tiếp theo là bà Nguyễn Thùy Nga với 3,399%, bà Đặng Thị Thu Hà với 3,139%, bà Tống Ngọc Mỹ Trâm với 2,944% và bà Đặng Thu Hương với 2,577%.
Các cá nhân còn lại gồm bà Hoàng Vân Anh sở hữu 2,098%; bà Vũ Hương Giang nắm 1,737%; bà Nguyễn Thị Thu Trang sở hữu 1,662%; ông Đỗ Xuân Sơn và ông Đỗ Xuân Việt cùng nắm 1,27%; ông Đỗ Xuân Thụ sở hữu 1,001%.
Sáu cổ đông tổ chức gồm Funderra sở hữu 4,651%, Beston nắm 4,641%, Uniben sở hữu 3,395%, Unicap nắm 2,966%, PYN Elite Fund sở hữu 2,062% và CTCP Cơ Điện Lạnh (REE) nắm 1,982%.
Các tỷ lệ sở hữu trên giảm nhẹ so với thời điểm hiện tại do VIB thưởng cổ tức cho cổ đông theo tỷ lệ 9,5% và pha loãng sau khi chào bán 8 triệu cổ phiếu ESOP.
Biến động mới hơn xuất hiện trong công bố ngày 28/10. Beston nắm 87.258.456 cổ phiếu, tương đương 2,336%; Bellmont nắm 85.730.000 cổ phiếu, tương đương 2,295%. Hai doanh nghiệp có cùng nhóm người liên quan được công bố sở hữu 149.605.281 cổ phiếu, tương đương 4,005%.
Theo báo cáo giao dịch, ngày 22/10, Beston chuyển 85,73 triệu cổ phiếu sang Bellmont do tổ chức tách công ty.
Việc công khai cả sở hữu trực tiếp và người liên quan giúp nhà đầu tư nhìn rõ hơn cấu trúc vốn. Tuy nhiên, cơ cấu cổ đông tự thân chưa đủ để dự báo lợi nhuận; triển vọng ngân hàng vẫn phụ thuộc chủ yếu vào chất lượng tài sản, chi phí vốn và hiệu quả kinh doanh.
Từ kết quả 9 tháng, triển vọng của VIB có những điểm tựa rõ ràng: lợi nhuận trước dự phòng tăng gần 30%, CIR cải thiện, tiền gửi tăng nhanh hơn cho vay và quan hệ khách hàng doanh nghiệp mở rộng. Nếu duy trì được các xu hướng này, ngân hàng có điều kiện tăng thu nhập trên nền chi phí được kiểm soát.
Động lực đáng theo dõi là khả năng kết nối tín dụng doanh nghiệp với dịch vụ thanh toán và quản lý dòng tiền. Khi cùng một khách hàng sử dụng nhiều dịch vụ hơn, VIB có cơ hội tăng phí và tiền gửi thanh toán, qua đó cải thiện hiệu quả quan hệ khách hàng. Tuy nhiên, CASA cuối quý 3 giảm cho thấy cơ hội này vẫn cần được chuyển thành kết quả cụ thể.
Chất lượng tín dụng là điều kiện tiếp theo. Chi phí dự phòng 9 tháng đạt 4.385 tỷ đồng, tăng 98% (+2.170 tỷ đồng). Tăng trích lập bổ sung nguồn lực hấp thụ tổn thất tín dụng, nhưng cũng phản ánh chi phí rủi ro đang ở mức cao.
Với kế hoạch năm 2026, VIB cần thêm khoảng 3.958 tỷ đồng lợi nhuận trước thuế trong quý 4, cao hơn 64,5% so với quý 3. Như vậy, hoàn thành mục tiêu 11.550 tỷ đồng đòi hỏi sự tăng tốc đáng kể.
Một phép tính kịch bản cho thấy: nếu lợi nhuận quý 4 tương đương quý 3, cả năm đạt khoảng 9.997 tỷ đồng; nếu quý 4 cao hơn quý 3 khoảng 20-40%, lợi nhuận năm đạt khoảng 10.478-10.960 tỷ đồng. Đây là các kịch bản tính toán từ kết quả hiện có, không phải dự báo chính thức hay hướng dẫn lợi nhuận của VIB.
Ở tầm nhìn dài hơn, sự cải thiện trong khả năng tạo thu nhập và hiệu quả vận hành tạo cơ sở cho kỳ vọng tăng trưởng. Khả năng biến nguồn thu dịch vụ thành dòng thu ổn định, khôi phục CASA và kiểm soát chi phí tín dụng sẽ quyết định mức độ hiện thực hóa kỳ vọng đó. Khi ba yếu tố này cùng chuyển biến thuận lợi, VIB có cơ hội khai thác tốt hơn nền khách hàng và quy mô tài sản đã tích lũy.
Ngày xuất bản: 29/10/2026. Bài: Nguyễn Như