Tổng tài sản 28 ngân hàng đạt 23,79 triệu tỷ đồng cuối quý 3/2026, tăng 11,18% so với đầu năm; 9 ngân hàng vượt mốc 1 triệu tỷ đồng.
Sau 9 tháng đầu năm 2026, quy mô tài sản của nhóm ngân hàng được khảo sát tiếp tục mở rộng, nhưng tốc độ tăng trưởng có sự phân hóa.
Những ngân hàng đứng đầu duy trì lợi thế về quy mô, trong khi một số ngân hàng có nền tài sản nhỏ hơn tăng nhanh, làm thay đổi vị trí trên bảng xếp hạng.
Tổng hợp số liệu báo cáo tài chính của 28 ngân hàng cho thấy, tại ngày 30/9/2026, tổng tài sản cộng gộp đạt gần 23,79 triệu tỷ đồng, tăng 11,18% (+2.392.355 tỷ đồng) so với đầu năm.
Có 26 ngân hàng tăng tài sản, trong đó 15 ngân hàng tăng từ 10% trở lên. Hai trường hợp giảm là Eximbank và Saigonbank, song mức giảm của Saigonbank rất nhỏ.
Đáng chú ý, số ngân hàng có tài sản trên 1 triệu tỷ đồng tăng từ 7 lên 9. HDBank và Sacombank là hai thành viên bổ sung, còn SHB tiến sát ngưỡng này.
BIDV tiếp tục đứng đầu nhóm khảo sát với tổng tài sản đạt 3.493.271 tỷ đồng, tăng 4,88% (+162.445 tỷ đồng). Đây cũng là ngân hàng duy nhất trong danh sách có tài sản vượt 3 triệu tỷ đồng tại cuối quý 3.
VietinBank đứng thứ hai với 2.951.845 tỷ đồng, tăng 6,65% (+184.145 tỷ đồng), tiến gần mốc 3 triệu tỷ đồng. Vietcombank xếp tiếp theo, đạt 2.682.409 tỷ đồng, tăng 9,83% (+240.085 tỷ đồng). Trong ba ngân hàng này, Vietcombank ghi nhận mức tăng cao nhất cả về tỷ lệ lẫn giá trị tuyệt đối.
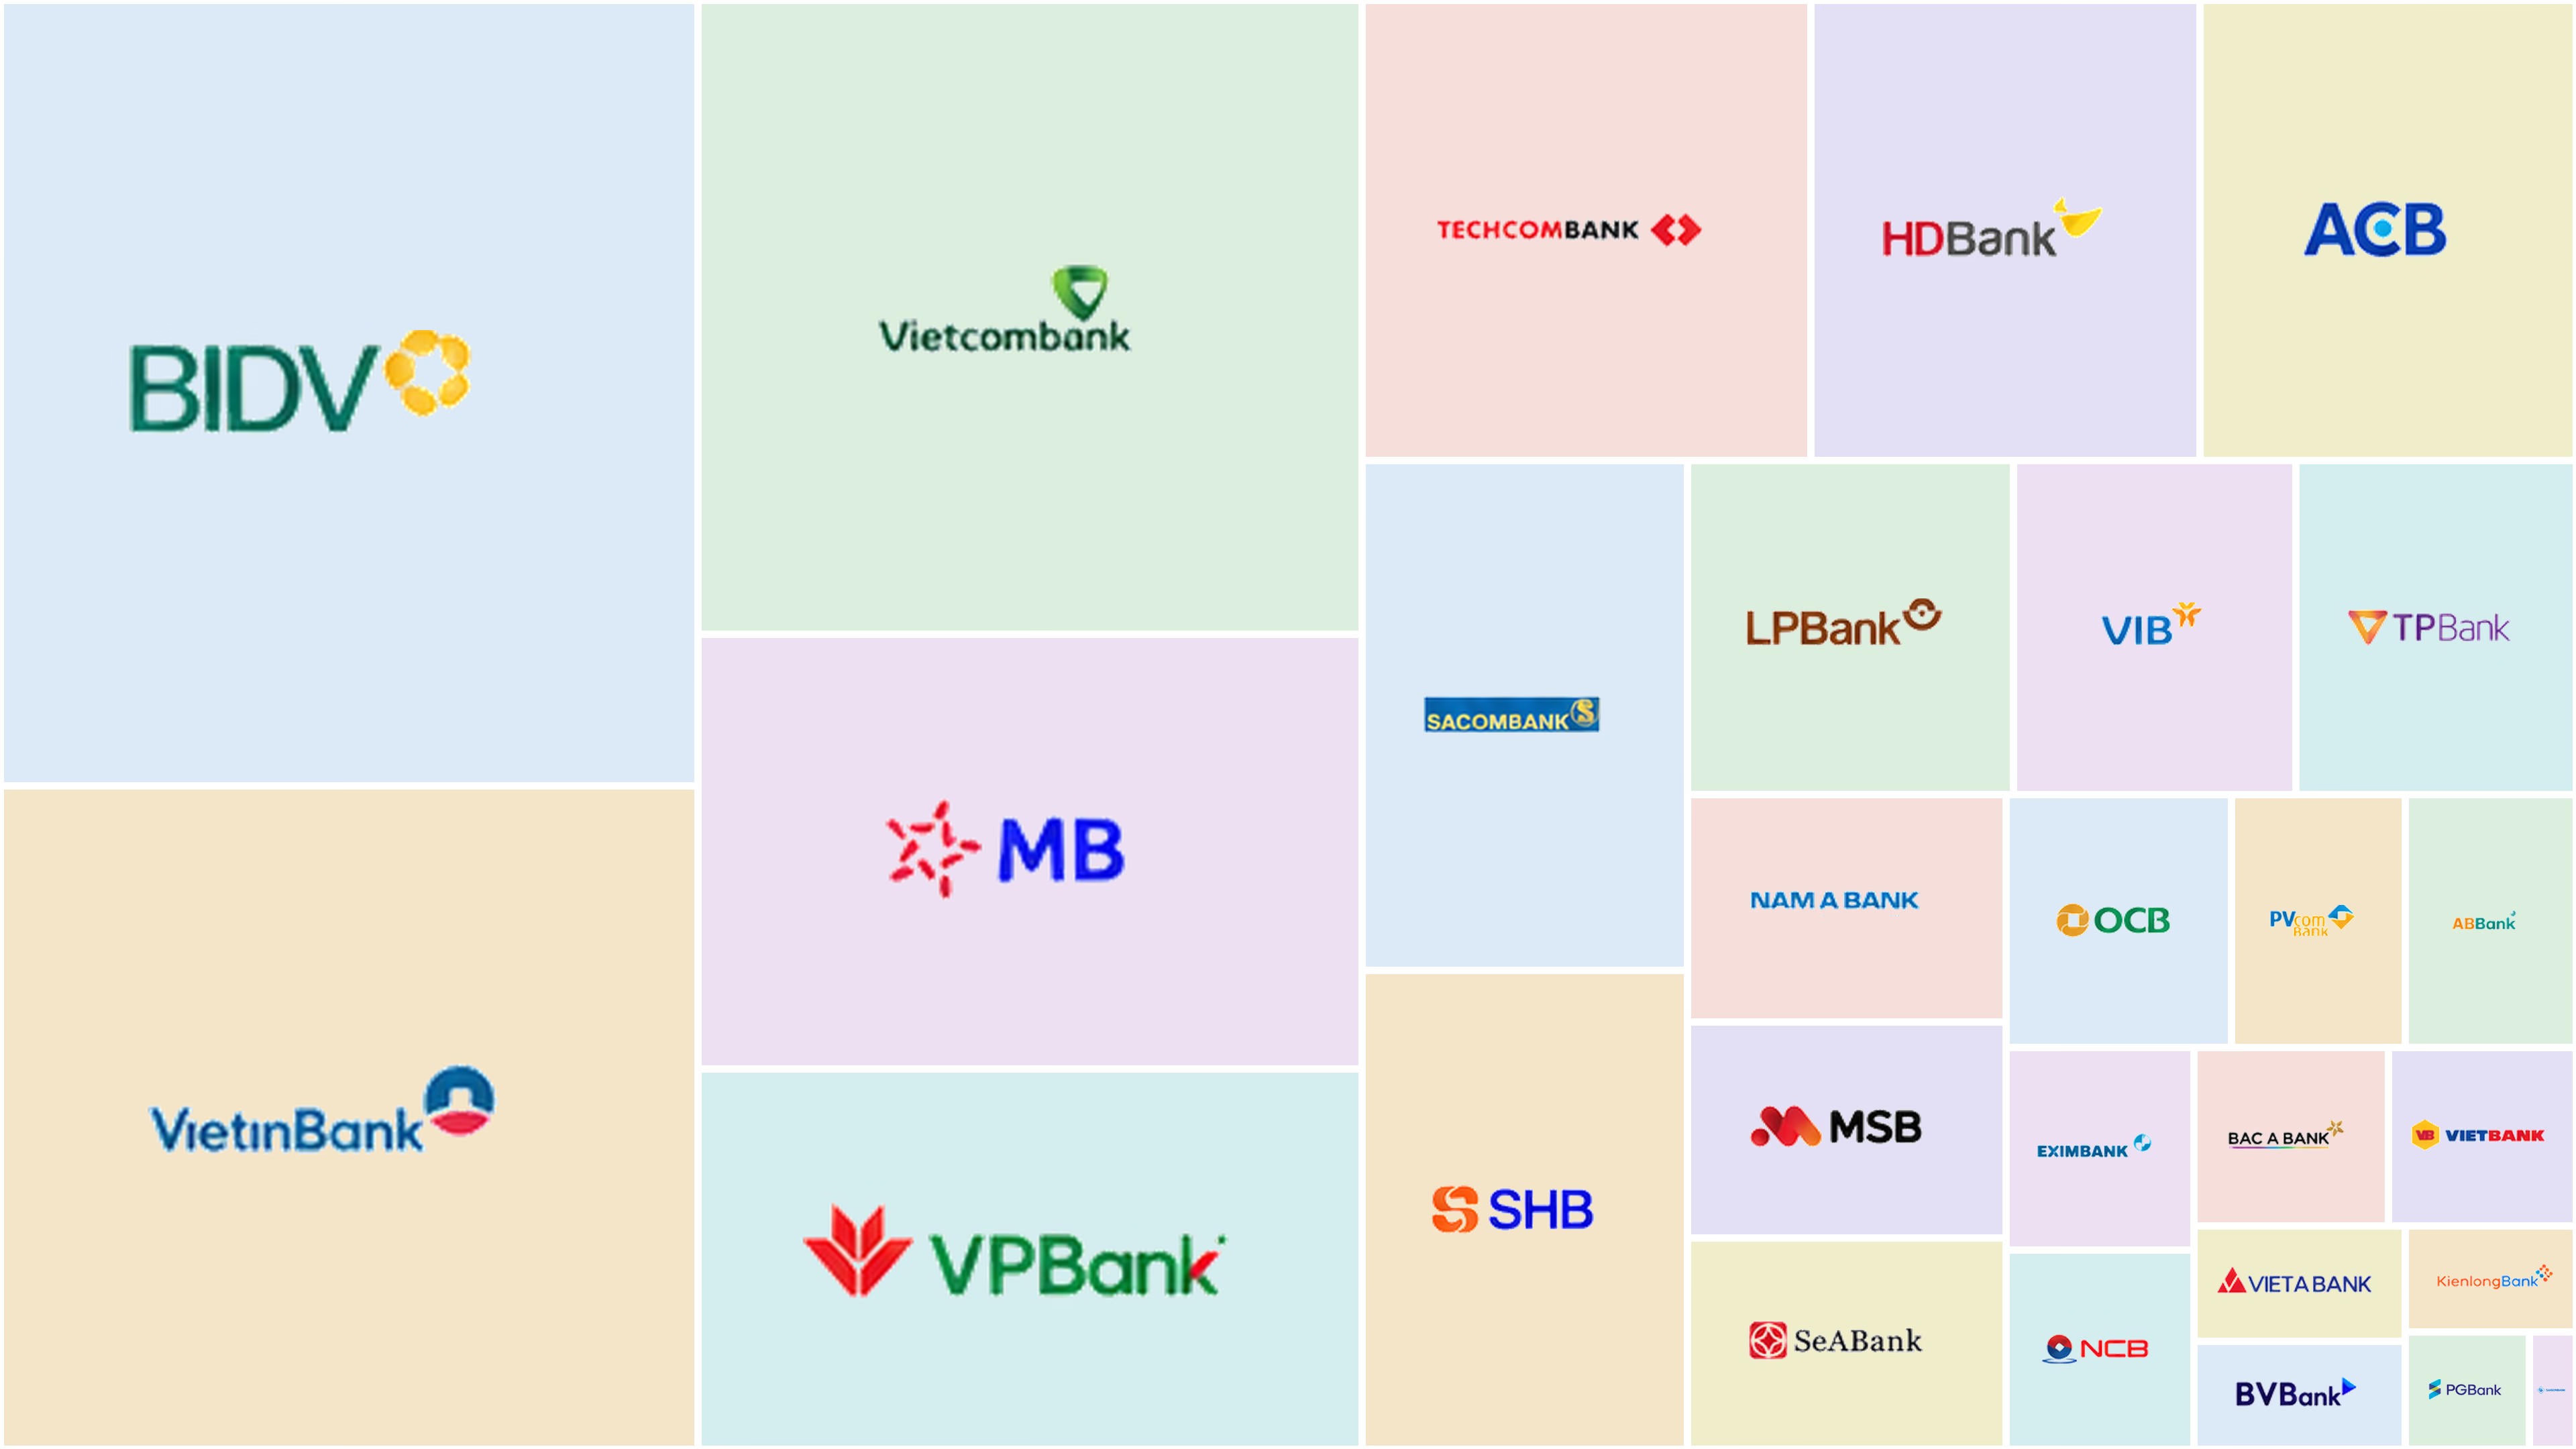
Cộng lại, BIDV, VietinBank và Vietcombank nắm hơn 9,13 triệu tỷ đồng tài sản, tương đương 38,36% tổng quy mô của 28 ngân hàng. Riêng phần tăng thêm của ba ngân hàng đạt gần 586.675 tỷ đồng, cho thấy một mức tăng dưới 10% trên nền tài sản lớn vẫn có thể tạo ra giá trị tăng thêm đáng kể.
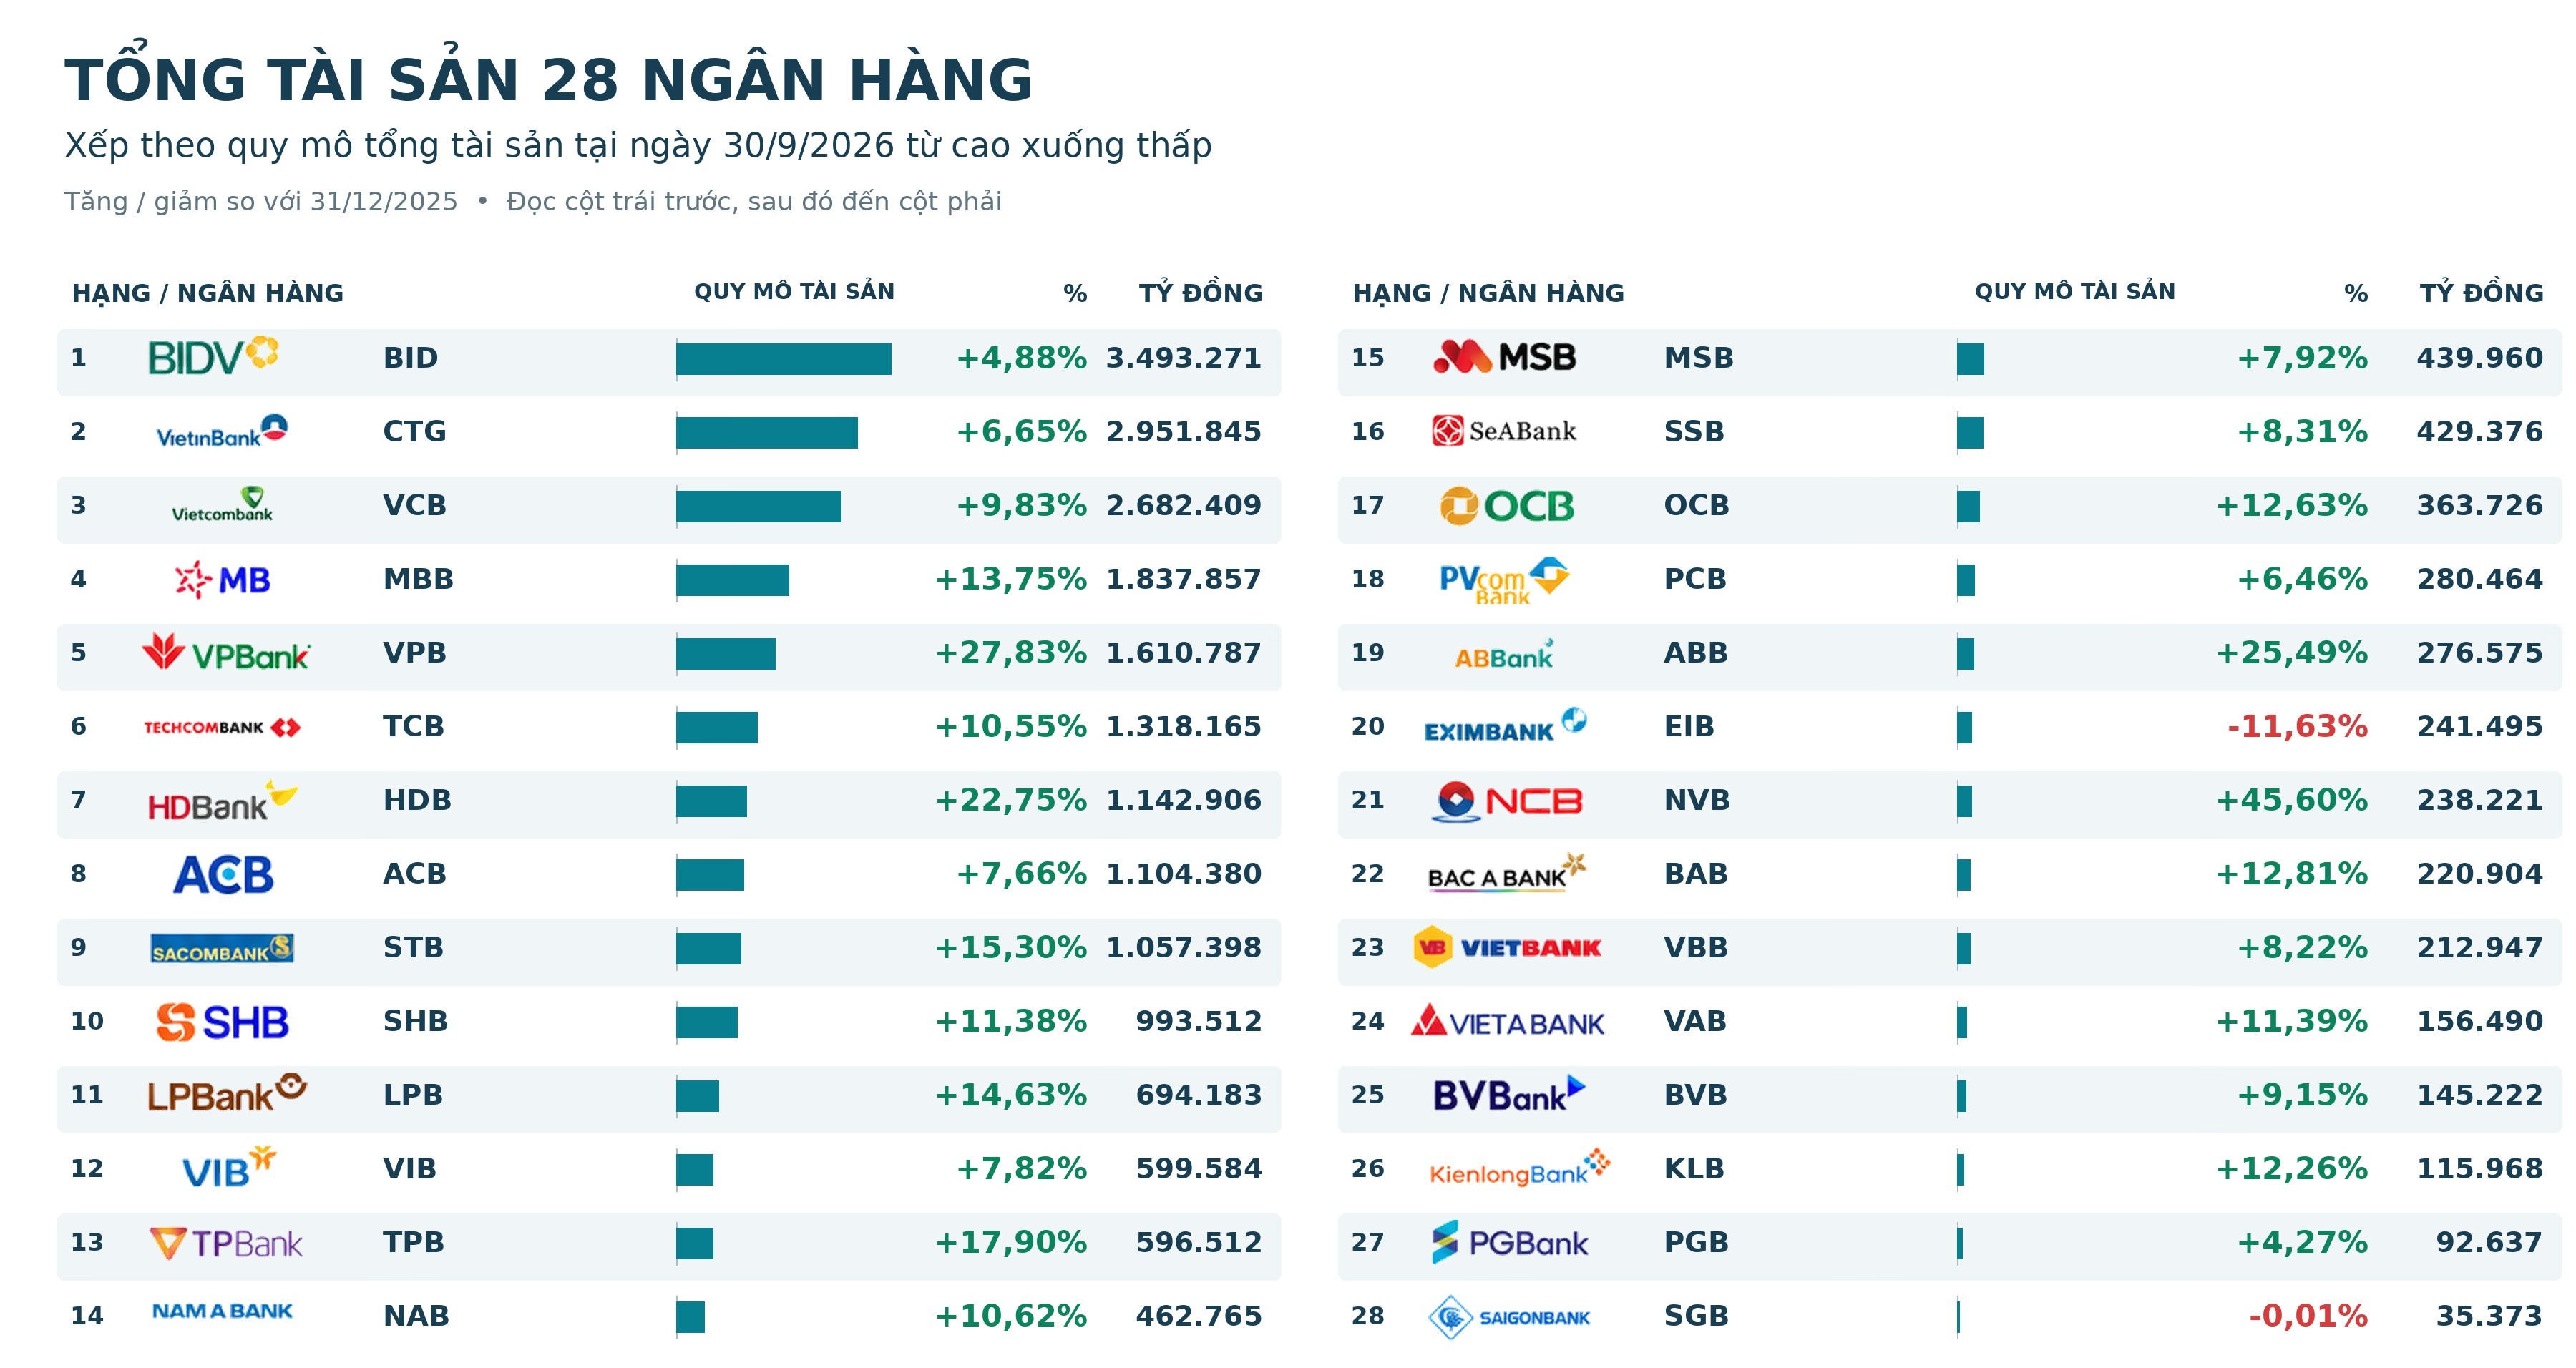
Đứng thứ tư, MB đạt 1.837.857 tỷ đồng, tăng 13,75% (+222.094 tỷ đồng). VPBank theo sau với 1.610.787 tỷ đồng, tăng 27,83% (+350.637 tỷ đồng). Trong nhóm năm ngân hàng lớn nhất, VPBank có tốc độ mở rộng tài sản nổi bật.
Techcombank duy trì vị trí thứ sáu với 1.318.165 tỷ đồng, tăng 10,55% (+125.821 tỷ đồng). HDBank đạt 1.142.906 tỷ đồng, tăng 22,75% (+211.802 tỷ đồng), vượt ACB để đứng thứ bảy. ACB ghi nhận 1.104.380 tỷ đồng, tăng 7,66% (+78.529 tỷ đồng).
Sacombank là ngân hàng thứ chín vượt ngưỡng 1 triệu tỷ đồng, đạt 1.057.398 tỷ đồng, tăng 15,30% (+140.278 tỷ đồng). Tổng tài sản của chín ngân hàng này đạt gần 17,2 triệu tỷ đồng, chiếm 72,28% quy mô cộng gộp của nhóm khảo sát.
Ngay phía sau, SHB đạt 993.512 tỷ đồng, tăng 11,38% (+101.503 tỷ đồng). Khoảng cách tới mốc 1 triệu tỷ đồng còn khoảng 6.488 tỷ đồng. Tuy nhiên, đây là khoảng cách tính tại ngày chốt báo cáo, chưa phải cơ sở khẳng định thời điểm ngân hàng sẽ vượt ngưỡng.
Nếu xét tỷ lệ tăng trưởng, NCB dẫn đầu với mức tăng 45,60% (+74.606 tỷ đồng), đưa tổng tài sản lên 238.221 tỷ đồng. Tốc độ này cao hơn đáng kể mức tăng chung 11,18% của 28 ngân hàng.
Sự mở rộng của NCB đi cùng tăng trưởng cho vay khách hàng và huy động tiền gửi. Cuối quý 3, cho vay khách hàng trước dự phòng đạt 150.661 tỷ đồng, tăng 54,45%; tiền gửi khách hàng đạt 185.184 tỷ đồng, tăng 45,35% so với đầu năm. Các chỉ tiêu cho thấy hoạt động cho vay và huy động cùng tăng nhanh trong kỳ.
VPBank đứng thứ hai về tốc độ tăng tài sản nhưng dẫn đầu về giá trị tăng thêm, với 350.637 tỷ đồng. Con số này tương đương 14,66% tổng mức tăng ròng của cả nhóm khảo sát. Cho vay khách hàng của VPBank tăng 28,42%, còn tiền gửi khách hàng tăng 26,27%, tương đối gần với tốc độ mở rộng tổng tài sản.
ABBank đứng thứ ba về tỷ lệ tăng, đạt 25,49% (+56.184 tỷ đồng), nâng tài sản lên 276.575 tỷ đồng. Với mức tăng này, quy mô ABBank vượt Eximbank và thu hẹp khoảng cách với PVcomBank, ngân hàng có tài sản 280.464 tỷ đồng.
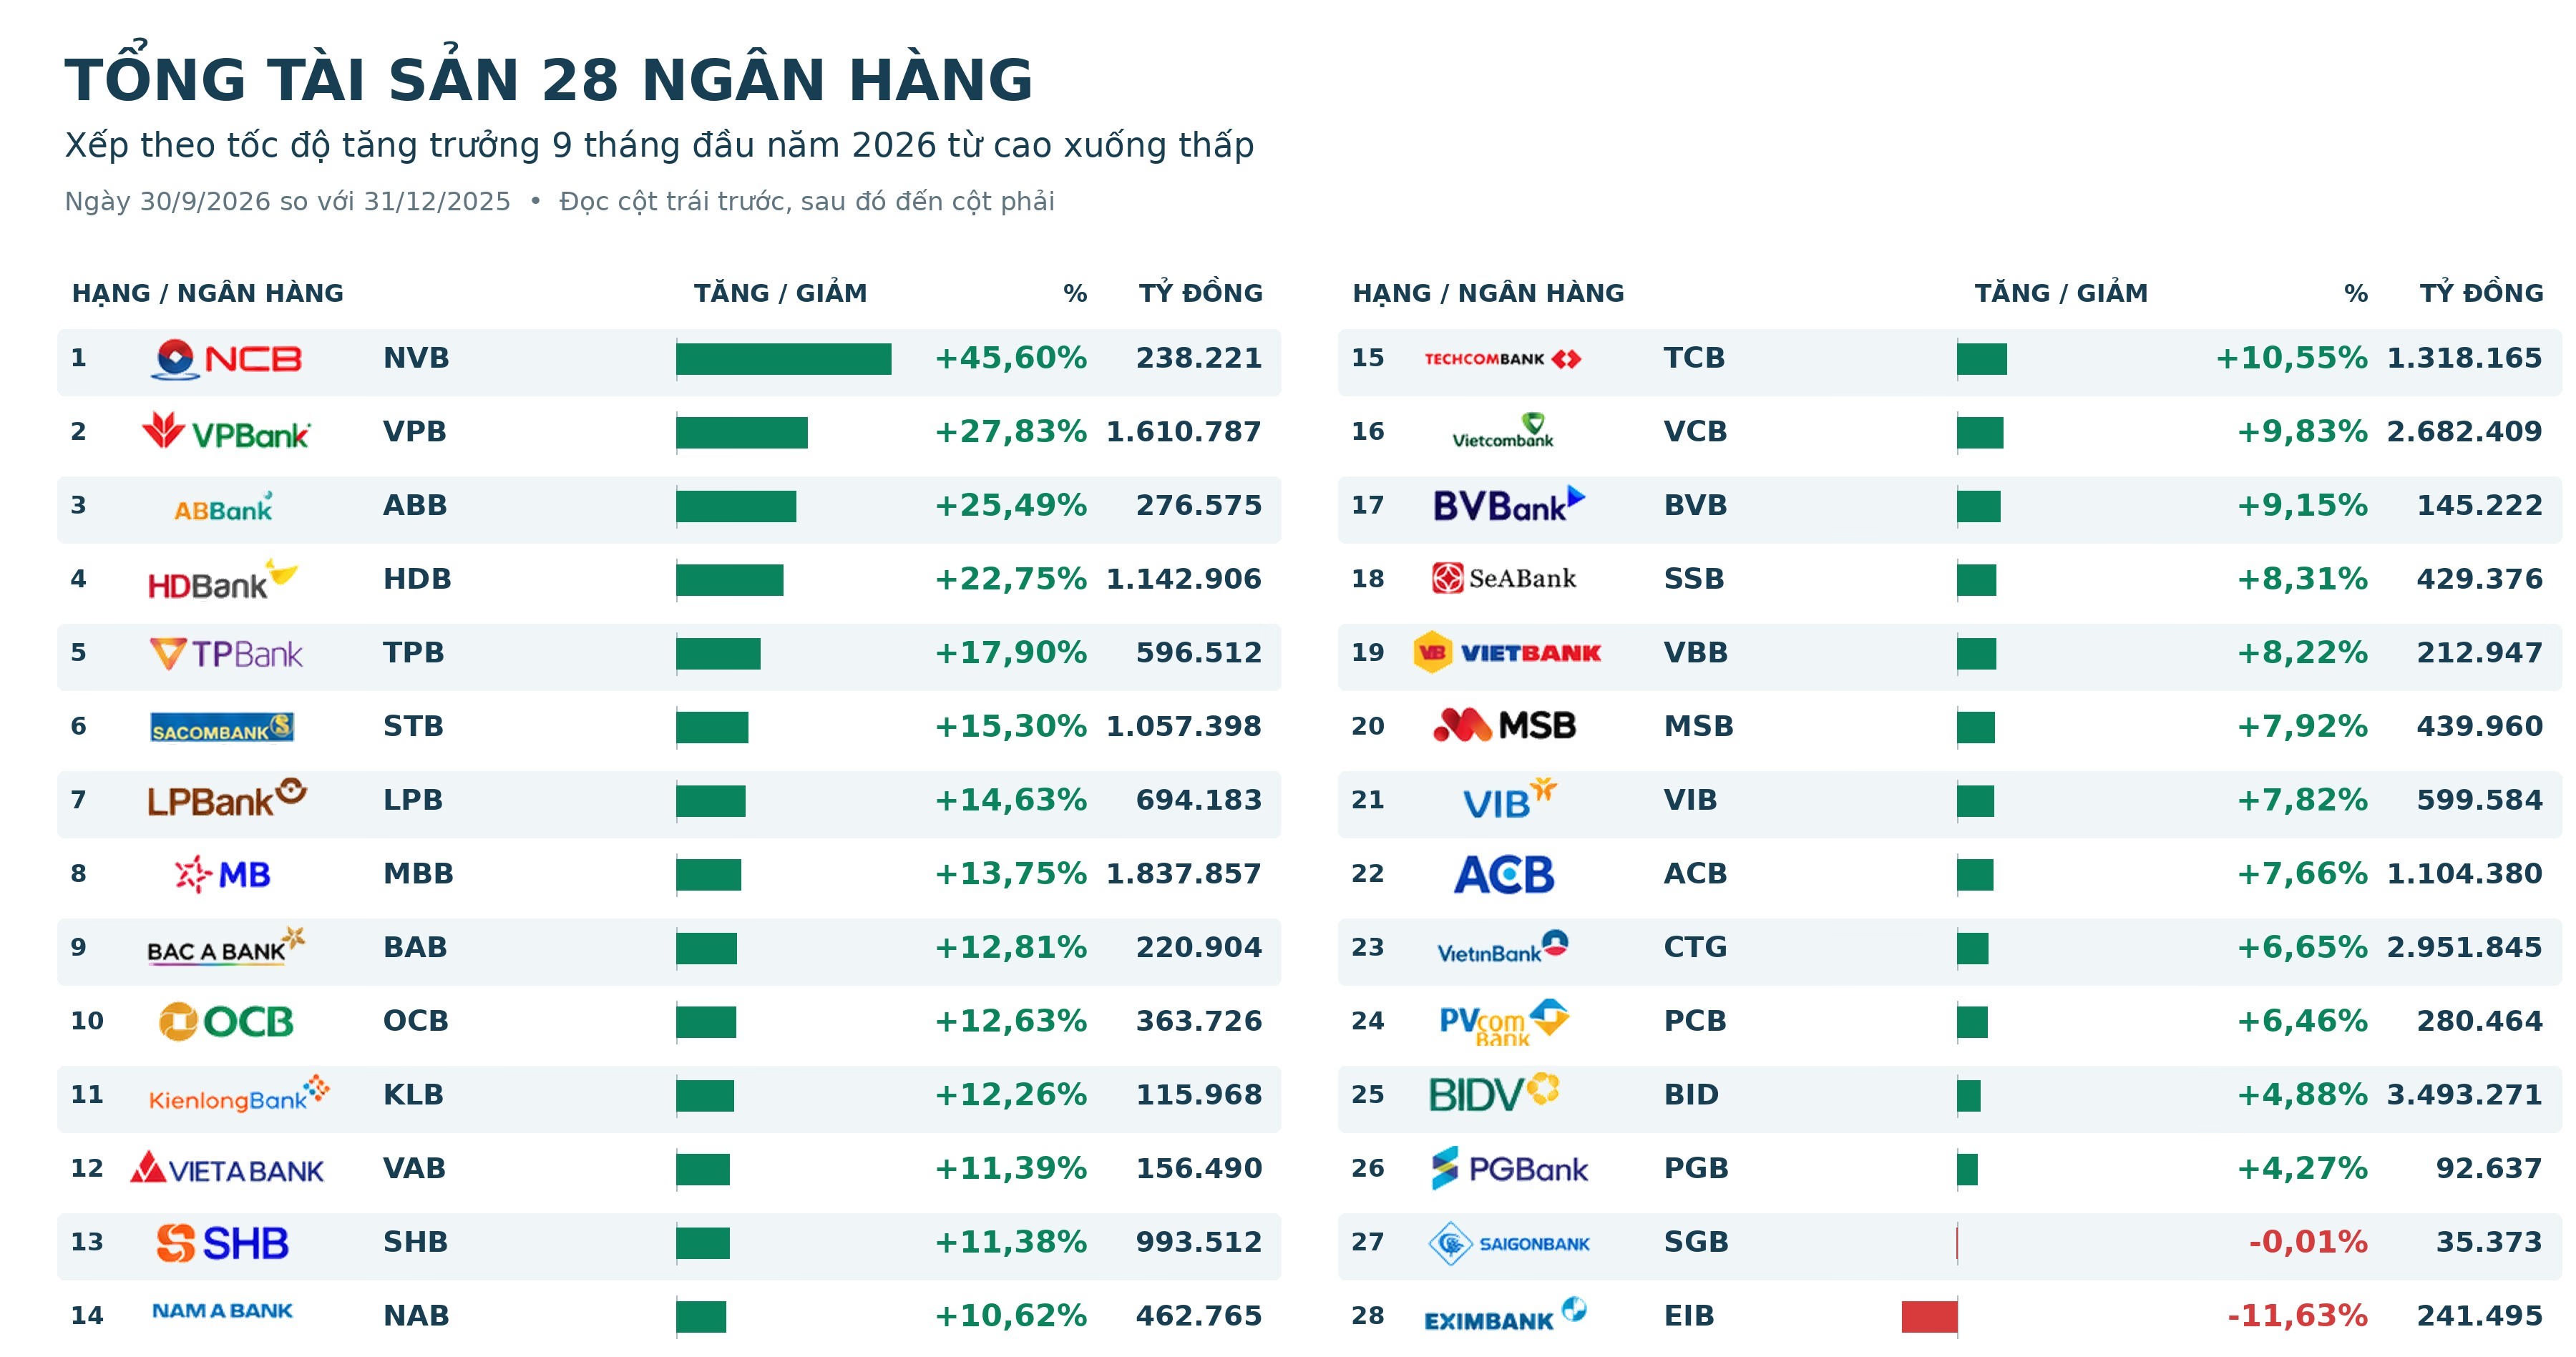
HDBank đứng thứ tư về tốc độ tăng tài sản. Cho vay khách hàng của ngân hàng tăng 31,76%, tiền gửi khách hàng tăng 26,48%, đều cao hơn mức tăng tổng tài sản 22,75%. Dù vậy, để đánh giá đầy đủ đóng góp của từng hoạt động, vẫn cần xem đồng thời biến động các khoản tiền gửi liên ngân hàng, chứng khoán và những tài sản khác.
Trong nhóm quy mô trung bình, TPBank tăng 17,90% (+90.585 tỷ đồng), đạt 596.512 tỷ đồng. Ngân hàng tiến sát VIB, đơn vị có tài sản 599.584 tỷ đồng sau khi tăng 7,82% (+43.485 tỷ đồng). Khoảng cách giữa hai ngân hàng còn khoảng 3.072 tỷ đồng tại cuối kỳ.
LPBank đạt 694.183 tỷ đồng, tăng 14,63% (+88.599 tỷ đồng), giữ vị trí thứ 11 Nam A Bank đạt 462.765 tỷ đồng, tăng 10,62%; MSB đạt 439.960 tỷ đồng, tăng 7,92%; SeABank đạt 429.376 tỷ đồng, tăng 8,31%. OCB ghi nhận 363.726 tỷ đồng, tăng 12,63% (+40.776 tỷ đồng).
Ở nhóm quy mô nhỏ hơn, Bac A Bank đạt 220.904 tỷ đồng, tăng 12,81%; Vietbank đạt 212.947 tỷ đồng, tăng 8,22%. VietABank tăng 11,39%, lên 156.490 tỷ đồng; BVBank tăng 9,15%, lên 145.222 tỷ đồng; KienlongBank tăng 12,26%, lên 115.968 tỷ đồng. PGBank đạt 92.637 tỷ đồng, tăng 4,27%.
Ngược chiều phần lớn ngân hàng, Eximbank giảm tài sản 11,63% (-31.775 tỷ đồng), còn 241.495 tỷ đồng. Cùng kỳ so sánh, cho vay khách hàng giảm 17,56%, tiền gửi khách hàng giảm 10,72%. Việc cả cho vay và tiền gửi cùng thu hẹp cho thấy quy mô hoạt động ở các chỉ tiêu chính của ngân hàng giảm trong 9 tháng.
Saigonbank có tài sản 35.373 tỷ đồng, giảm gần 4 tỷ đồng, tương đương khoảng 0,01%. Với biến động rất nhỏ này, quy mô tài sản của ngân hàng gần như đi ngang. PVcomBank tăng 6,46% (+17.007 tỷ đồng), đạt 280.464 tỷ đồng, thấp hơn tốc độ tăng chung của nhóm.
Bức tranh trên cho thấy cần phân biệt vị trí về quy mô với vị trí về tăng trưởng. NCB dẫn đầu về tỷ lệ tăng, nhưng phần tài sản tăng thêm vẫn thấp hơn nhiều ngân hàng lớn. Ngược lại, BIDV tăng chưa tới 5% song giá trị tăng thêm hơn 162.000 tỷ đồng, cao hơn phần lớn ngân hàng trong danh sách.
Tổng tài sản cũng không đồng nhất với dư nợ tín dụng. Chỉ tiêu này bao gồm tiền mặt, tiền gửi tại Ngân hàng Nhà nước, tiền gửi và cho vay các tổ chức tín dụng khác, cho vay khách hàng sau dự phòng, chứng khoán cùng các tài sản khác. Vì vậy, hai ngân hàng có cùng tốc độ tăng tài sản có thể có cơ cấu sử dụng vốn và khả năng tạo thu nhập rất khác nhau.
Với ngân hàng tăng nhanh, điều cần theo dõi tiếp theo là nguồn vốn nào tài trợ cho phần tài sản mới, chi phí huy động biến động ra sao và vốn chủ sở hữu có đáp ứng được quy mô hoạt động lớn hơn hay không. Khả năng thu hồi nợ, mức trích lập dự phòng và hiệu quả sử dụng vốn sẽ quyết định phần tăng quy mô chuyển hóa thành lợi nhuận bền vững đến đâu.
Sau 9 tháng, gần 2,4 triệu tỷ đồng tài sản tăng thêm cho thấy quy mô bảng cân đối của nhóm 28 ngân hàng tiếp tục mở rộng. Trong đó, lợi thế quy mô vẫn tập trung ở nhóm dẫn đầu, còn sự phân hóa về tốc độ tăng đang tạo thêm sức cạnh tranh giữa các ngân hàng ở những vị trí kế tiếp.
Ngày xuất bản: 4/11/2026. Bài: Nguyễn Như