Tôn Đông Á trước thềm HOSE: Doanh thu phục hồi, chuẩn bị tăng vốn
Tôn Đông Á tăng doanh thu quý 3/2026, chuẩn bị chuyển sang HOSE và phát hành cổ phiếu, trong khi lợi nhuận vẫn chịu áp lực chi phí.
Lộ trình đưa cổ phiếu GDA từ UPCoM sang HOSE đang bước vào giai đoạn chuyển tiếp quan trọng. Cùng thời điểm, báo cáo tài chính hợp nhất quý 3/2026 của CTCP Tôn Đông Á ghi nhận doanh thu tăng trở lại so với cùng kỳ, biên lợi nhuận gộp cải thiện, nhưng sức ép từ chi phí bán hàng và lãi vay khiến lợi nhuận sau thuế chưa tăng tương ứng.
Đặt trong định hướng thị trường và đầu tư mà doanh nghiệp xây dựng từ năm 2025, các diễn biến này cho thấy Tôn Đông Á đang đồng thời xử lý hai yêu cầu: nâng hiệu quả hoạt động hiện hữu và chuẩn bị nguồn lực cho giai đoạn mở rộng. Chuyển sàn và phát hành cổ phiếu vì thế gắn với một câu chuyện dài hơn về chất lượng tăng trưởng và sử dụng vốn.
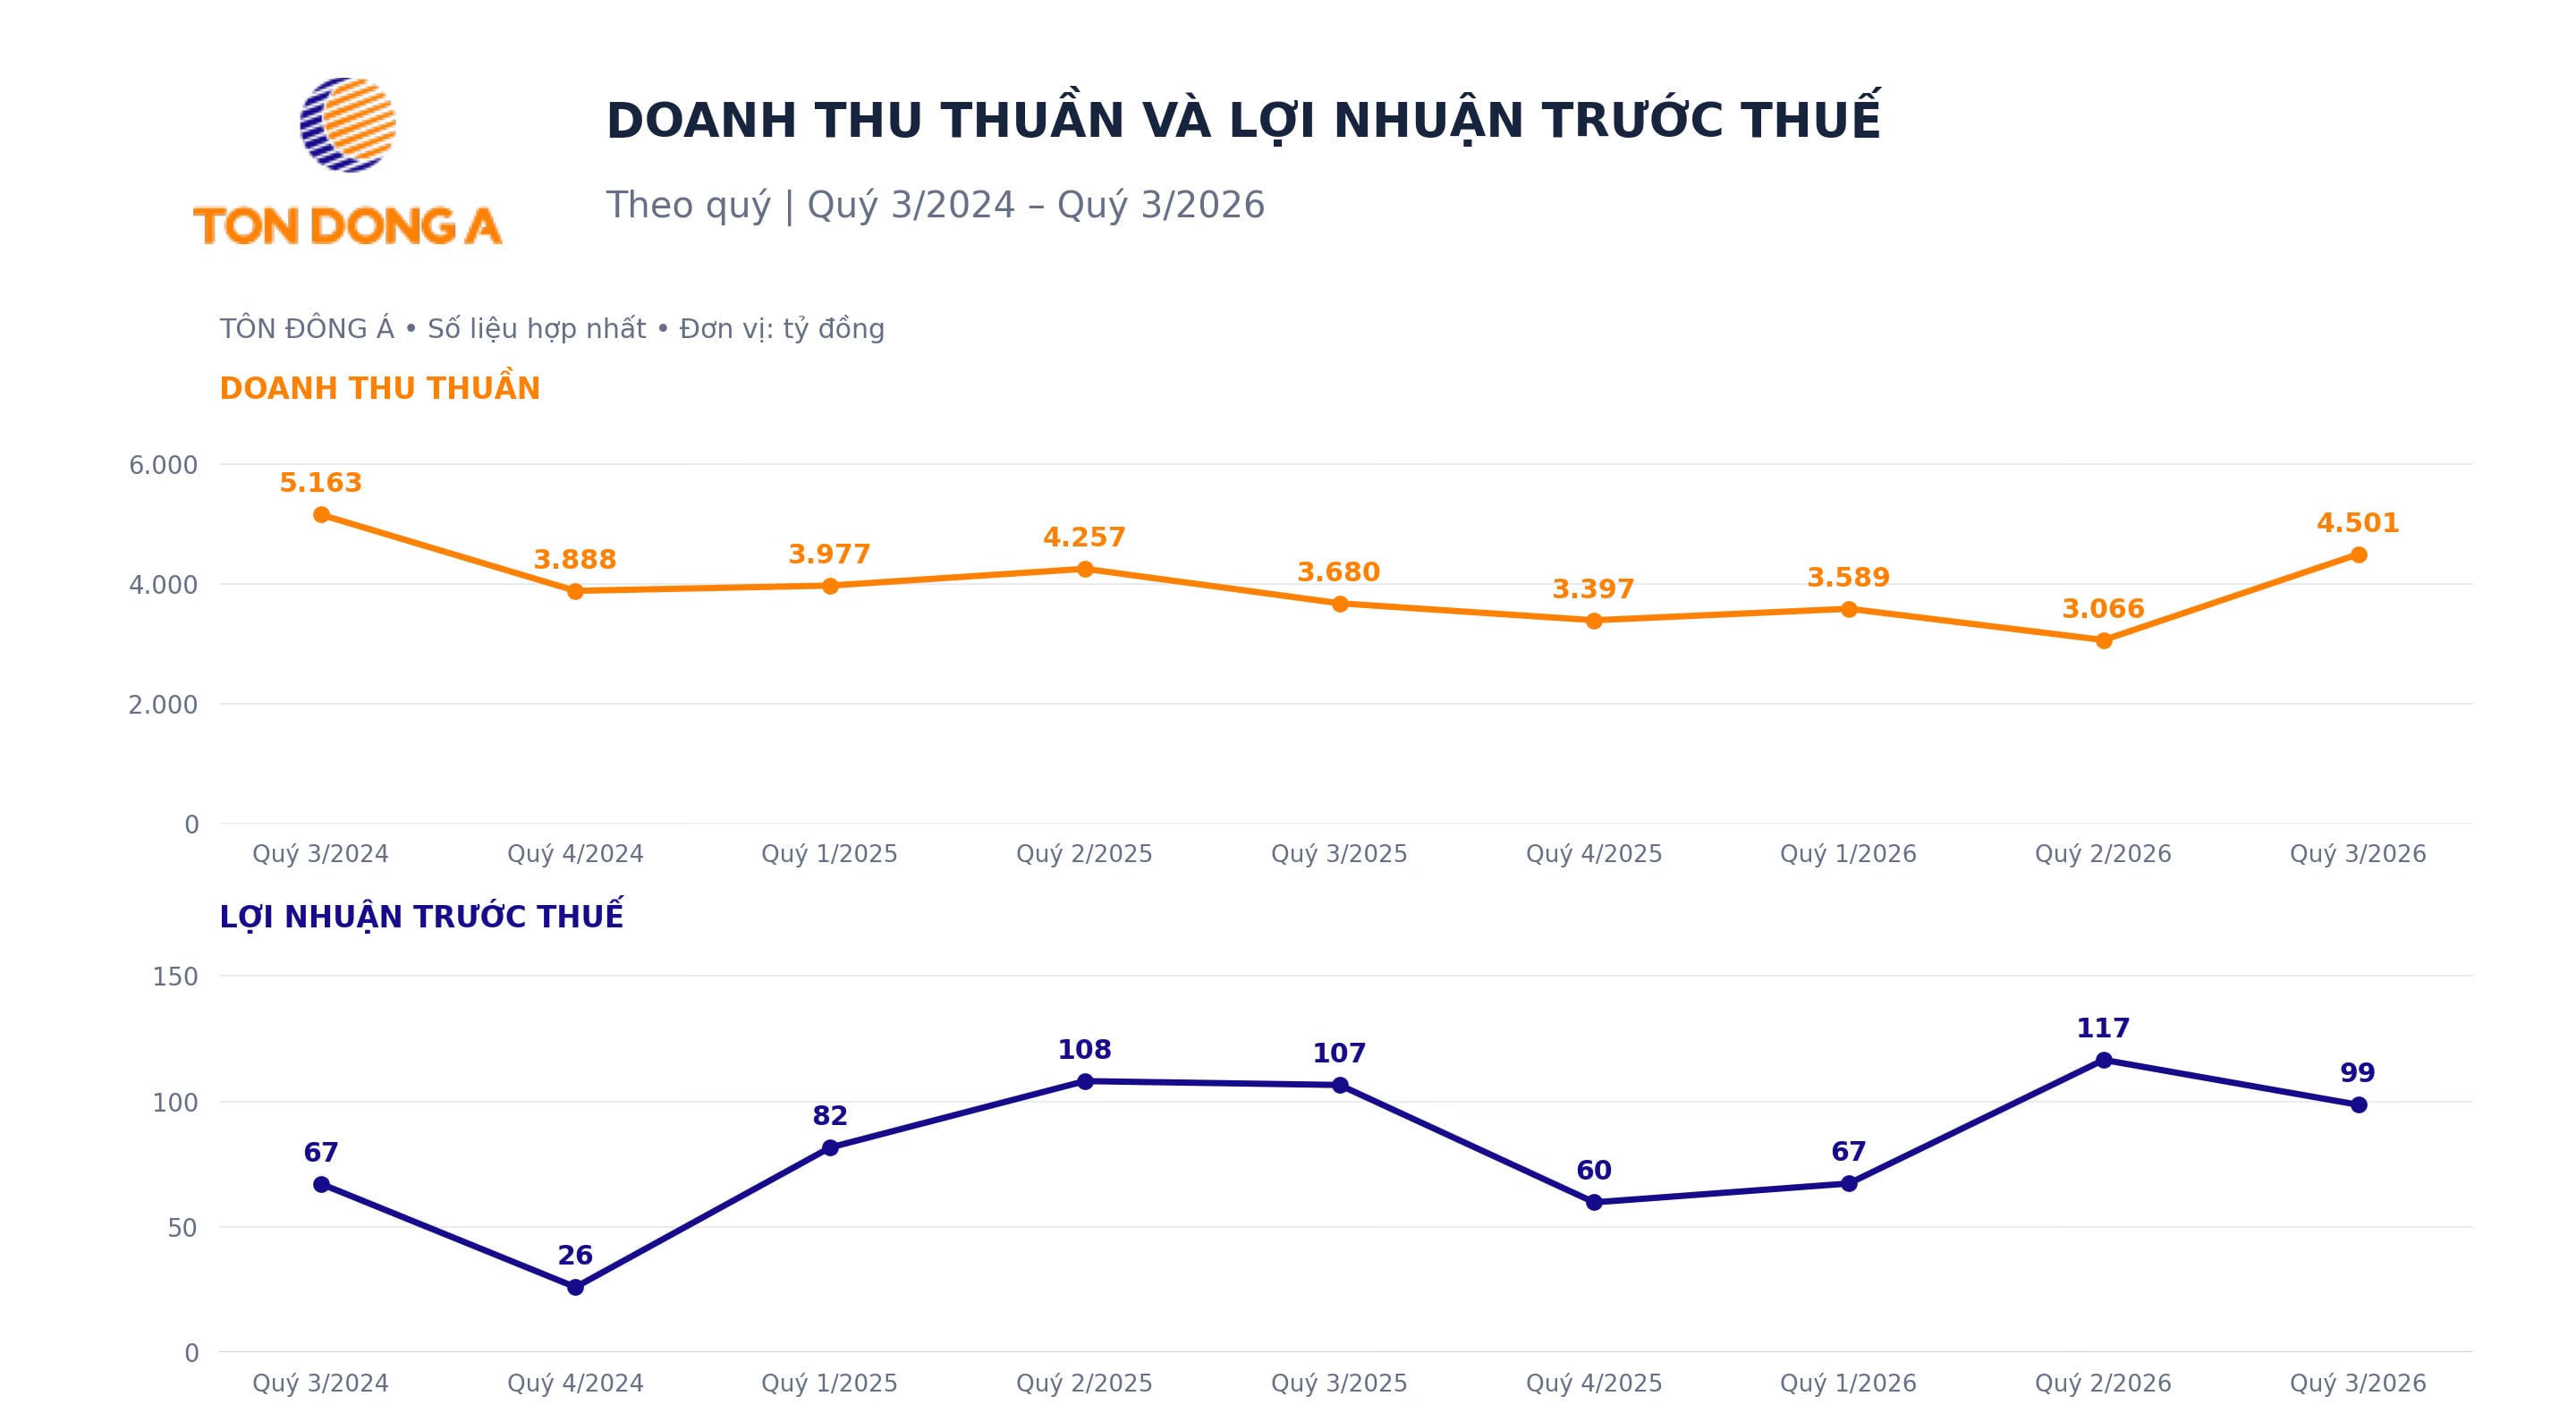
Theo báo cáo tài chính hợp nhất, quý 3/2026, Tôn Đông Á ghi nhận doanh thu thuần gần 4.501 tỷ đồng, tăng 22,3% (+821 tỷ đồng) so với cùng kỳ. Giá vốn tăng chậm hơn doanh thu, giúp lợi nhuận gộp đạt khoảng 400 tỷ đồng, tăng 103% (+203 tỷ đồng).
Biên lợi nhuận gộp theo đó mở rộng từ khoảng 5,36% lên 8,90%. Đây là chuyển biến đáng chú ý ở một doanh nghiệp sản xuất tôn mạ, bởi hiệu quả kinh doanh chịu ảnh hưởng đồng thời từ giá nguyên liệu, giá bán và khả năng tổ chức sản xuất. Tuy nhiên, riêng biến động biên gộp chưa đủ để xác định yếu tố đóng vai trò quyết định nếu thiếu dữ liệu chi tiết về sản lượng và cơ cấu tiêu thụ trong quý.
Phần lợi nhuận tăng thêm ở khâu bán hàng chưa được giữ lại trọn vẹn. Chi phí bán hàng quý 3 lên gần 214 tỷ đồng, tăng 220,1% (+147 tỷ đồng). Chi phí quản lý doanh nghiệp cũng tăng từ gần 30 tỷ đồng lên khoảng 38 tỷ đồng.
Áp lực tài chính thể hiện rõ ở chi phí đi vay. Khoản mục này đạt gần 109 tỷ đồng, tăng 67,5% (+44 tỷ đồng) so với cùng kỳ. Trong khi đó, doanh thu hoạt động tài chính giảm từ khoảng 88 tỷ đồng xuống gần 68 tỷ đồng, còn tổng chi phí tài chính tăng lên gần 120 tỷ đồng.
Sau các khoản chi phí, lợi nhuận trước thuế quý 3 đạt gần 99 tỷ đồng, giảm 7,4% so với cùng kỳ. Lợi nhuận sau thuế hợp nhất đạt khoảng 74 tỷ đồng, giảm 12,9% (-11 tỷ đồng); phần lợi nhuận thuộc về cổ đông công ty mẹ đạt hơn 75 tỷ đồng, giảm khoảng 11,5%.
Như vậy, quý 3 cho thấy sự cải thiện ở doanh thu và khả năng tạo lãi gộp, song đồng thời đặt ra yêu cầu kiểm soát chi phí để chuyển kết quả bán hàng thành lợi nhuận cuối cùng.
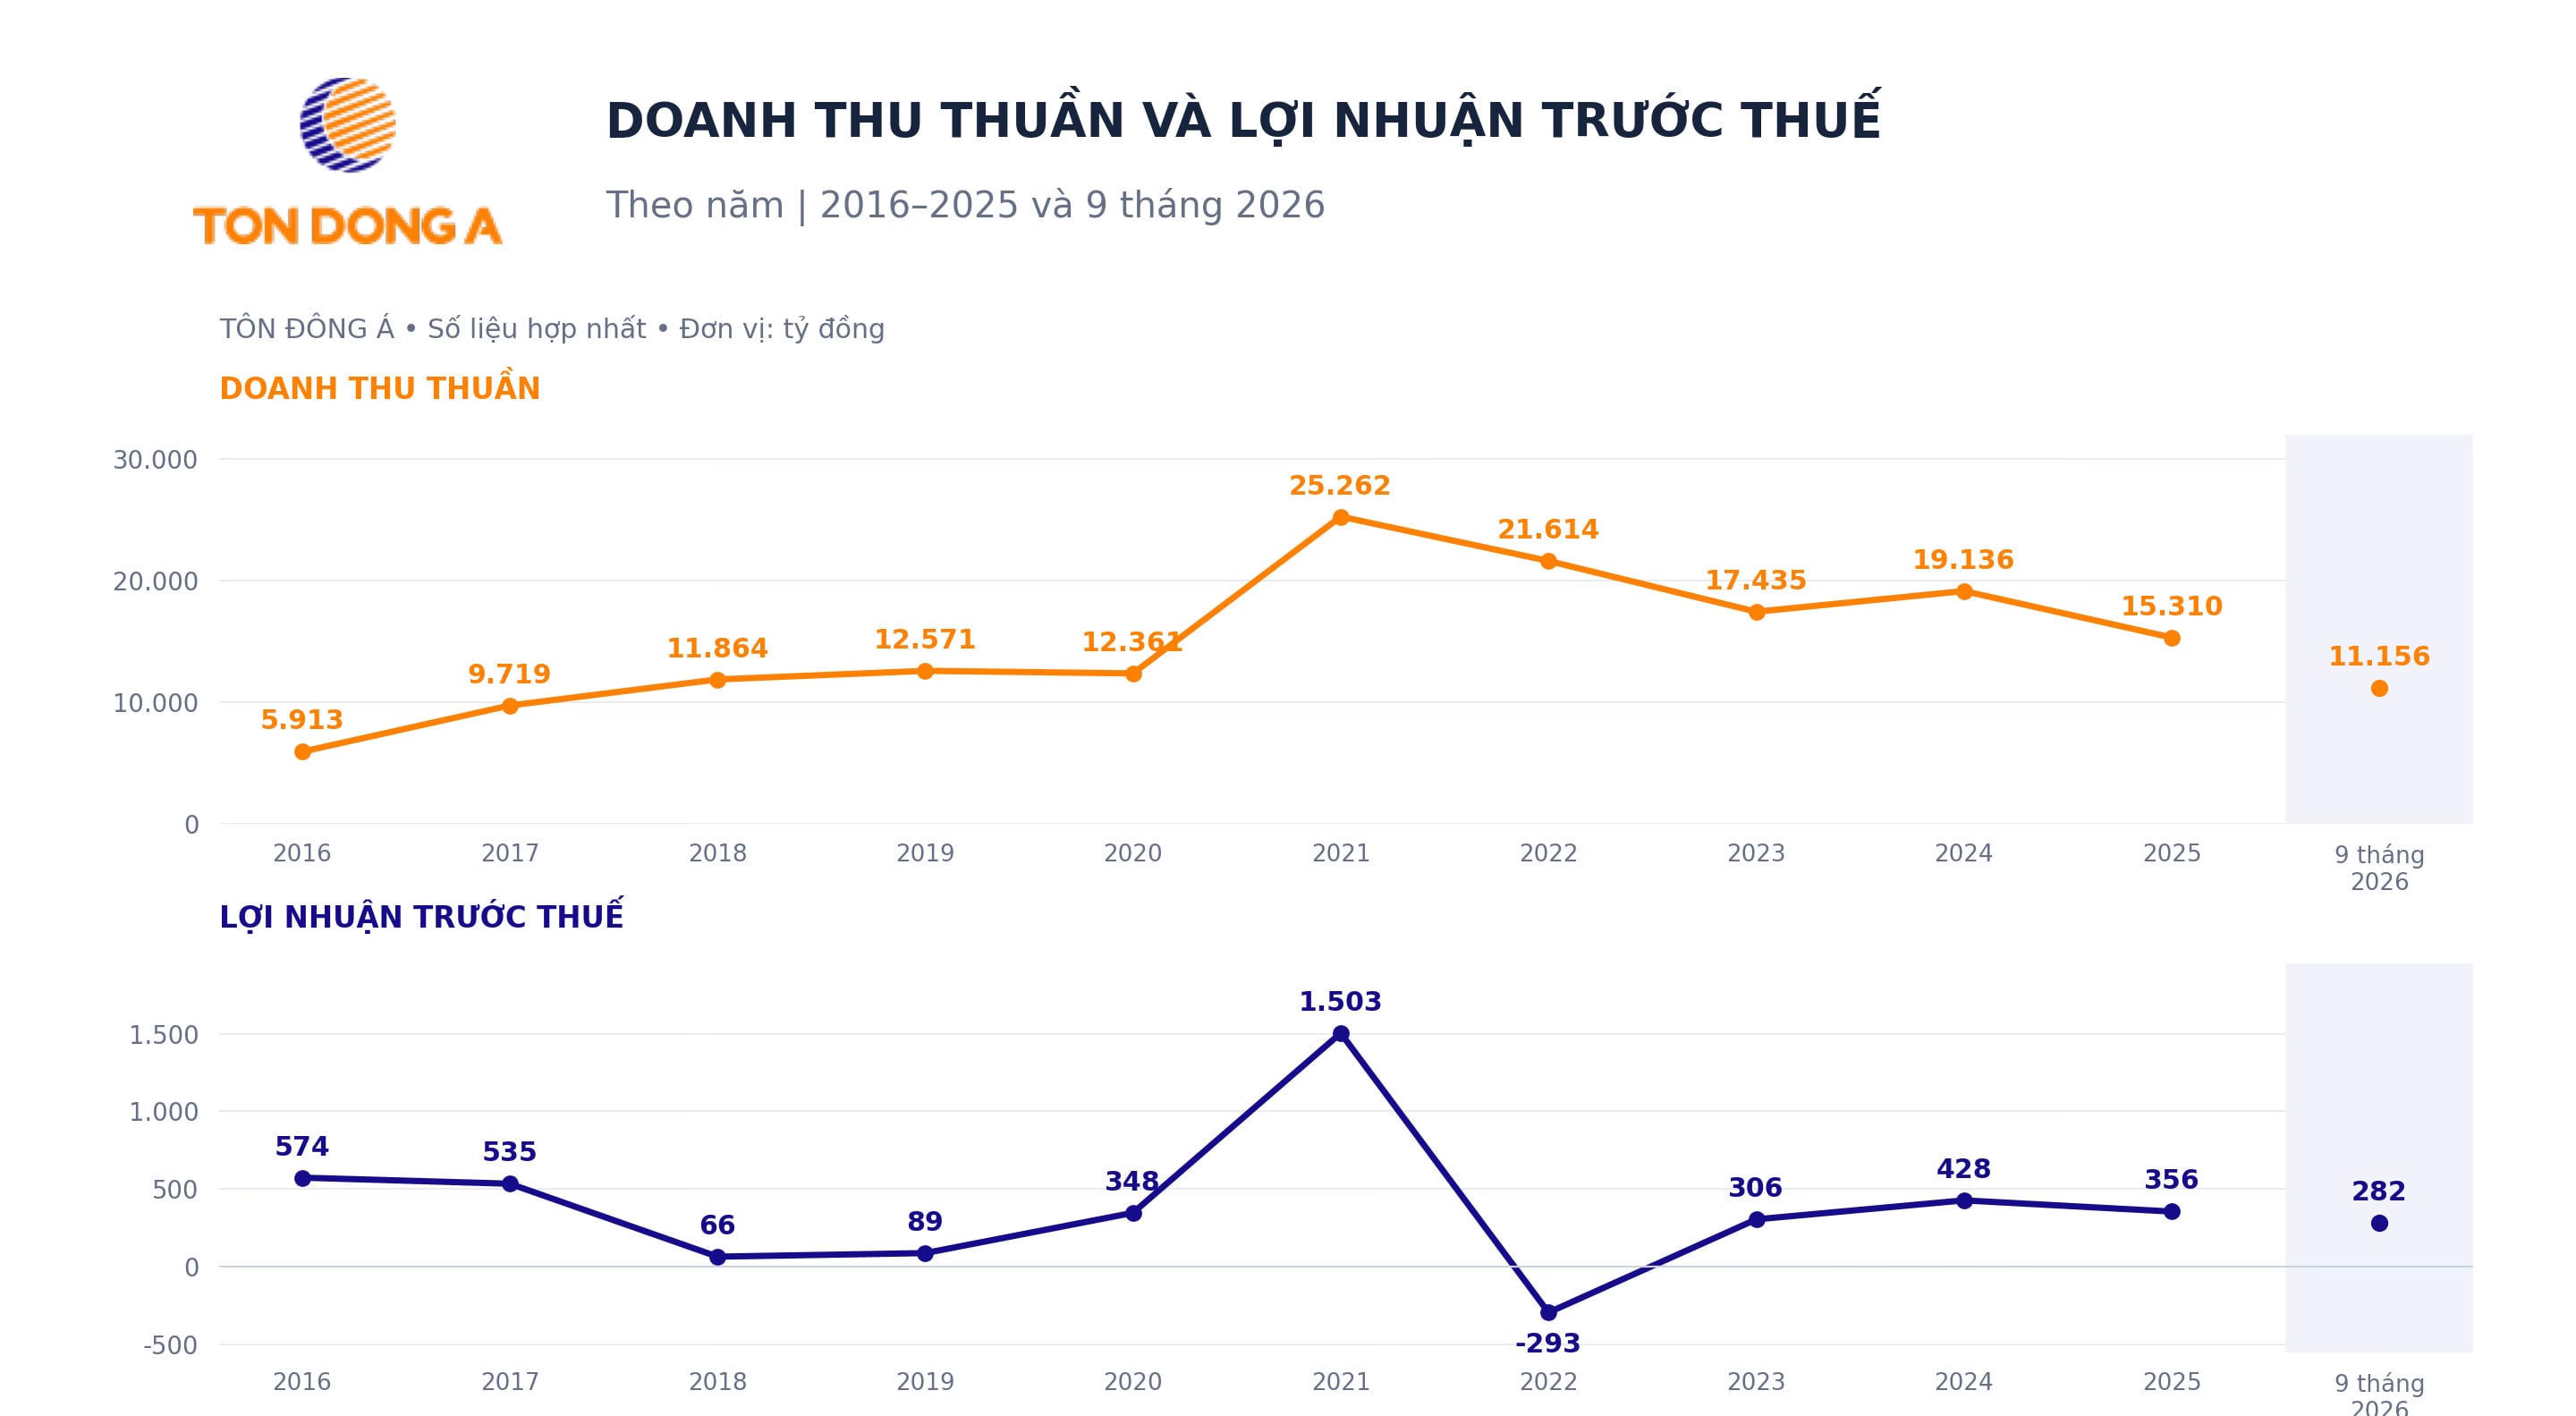
Lũy kế 9 tháng năm 2026, doanh thu thuần đạt khoảng 11.156 tỷ đồng, giảm 6,4% (-758 tỷ đồng), bằng 69,7% kế hoạch doanh thu 16.000 tỷ đồng năm 2026.
Lợi nhuận gộp đạt 836 tỷ đồng, tăng 2,3% (+19 tỷ đồng), cho thấy biên gộp đã cải thiện ngay cả khi doanh thu chưa trở lại mức cùng kỳ.
Lợi nhuận sau thuế hợp nhất đạt khoảng 216 tỷ đồng, giảm 8,1% (-19 tỷ đồng); lợi nhuận thuộc cổ đông công ty mẹ đạt khoảng 220 tỷ đồng. So với kế hoạch lợi nhuận sau thuế hợp nhất 250 tỷ đồng của năm 2026, doanh nghiệp đã thực hiện khoảng 86,5%, còn gần 34 tỷ đồng để hoàn thành mục tiêu.
Một điểm cần theo dõi là chi phí đi vay 9 tháng lên gần 292 tỷ đồng, tăng 44,2% (+89 tỷ đồng). Mức tăng này cho thấy cải thiện biên gộp cần đi cùng quản trị vốn lưu động và chi phí tài trợ, nhất là khi doanh nghiệp tiếp tục đầu tư.
Báo cáo thường niên 2025 cho thấy bước dịch chuyển rõ trong cơ cấu tiêu thụ của Tôn Đông Á. Tổng sản lượng bán hàng đạt 748.693 tấn; tiêu thụ nội địa hơn 553.000 tấn, tăng 55,43% và chiếm 74% tổng sản lượng. Xuất khẩu còn khoảng 195.000 tấn, giảm 61,70%.
Những con số này phản ánh vai trò lớn hơn của thị trường trong nước khi đầu ra quốc tế chịu sức ép phòng vệ thương mại. Việc củng cố hệ thống phân phối và duy trì chất lượng sản phẩm trở thành nền tảng để giữ sản lượng, đồng thời lựa chọn thị trường xuất khẩu phù hợp.
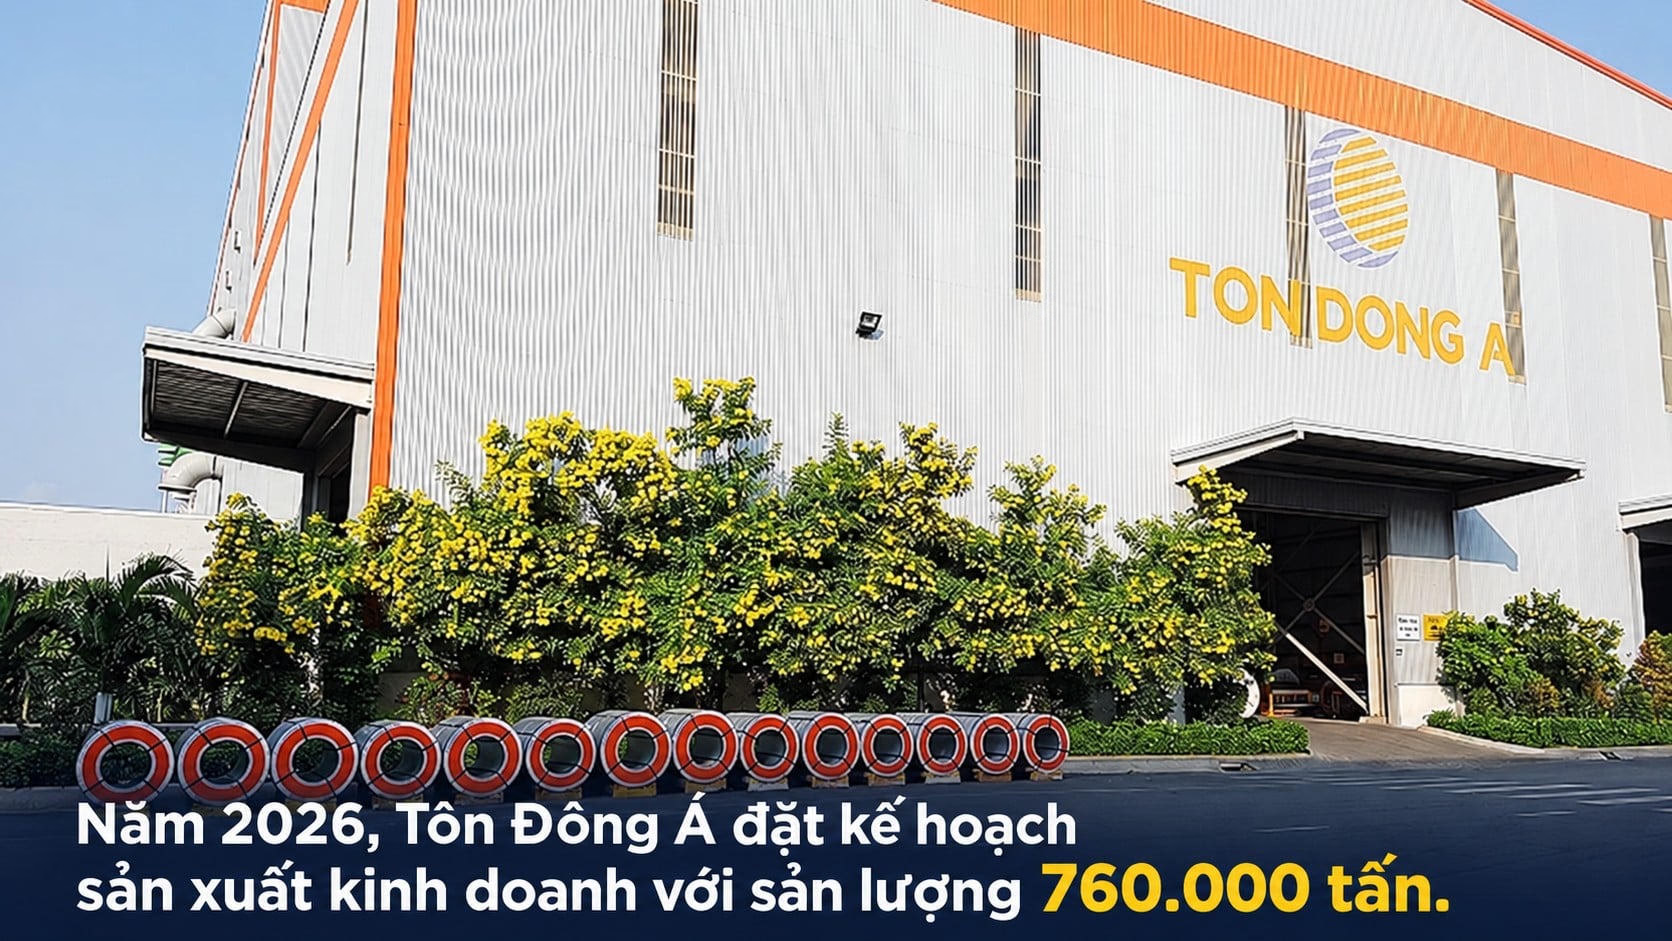
Định hướng tăng năng lực sản xuất tiếp tục được thể hiện qua dự án nhà máy thứ 4 tại Khu công nghiệp chuyên sâu Phú Mỹ. Tổng công suất dự kiến của dự án là 1,2 triệu tấn/năm; giai đoạn 1 có công suất 300.000 tấn/năm, dự kiến hoạt động từ năm 2027. Đây là kế hoạch của doanh nghiệp, cần được đánh giá tiếp qua tiến độ triển khai thực tế.
Tổng tài sản tại ngày 30/9/2026 đạt khoảng 13.233 tỷ đồng, tăng 11,2% (+1.333 tỷ đồng) so với đầu năm. Hàng tồn kho theo giá trị thuần đạt khoảng 3.979 tỷ đồng, tăng 11,1% (+397 tỷ đồng); khoản phải thu ngắn hạn tăng lên khoảng 1.815 tỷ đồng.
Chi phí xây dựng cơ bản dở dang đạt gần 309 tỷ đồng, tăng khoảng 121 tỷ đồng. Trong 9 tháng, tiền chi mua sắm, xây dựng tài sản cố định khoảng 406 tỷ đồng, cao hơn mức 311 tỷ đồng cùng kỳ. Các khoản chi này cho thấy hoạt động đầu tư vẫn được duy trì trong giai đoạn lợi nhuận chịu sức ép.
Ở phía nguồn vốn, nợ phải trả lên khoảng 9.218 tỷ đồng, tăng 16,2% (+1.284 tỷ đồng), trong khi vốn chủ sở hữu đạt gần 4.016 tỷ đồng. Tỷ lệ nợ phải trả trên tổng tài sản vào khoảng 69,7%.
Tuy nhiên, cần phân biệt nợ phải trả với dư nợ vay. Tổng vay, nợ thuê tài chính và trái phiếu chuyển đổi cuối kỳ khoảng 5.985 tỷ đồng, giảm gần 303 tỷ đồng so với đầu năm. Phần tăng đáng kể nằm ở phải trả người bán ngắn hạn, từ khoảng 1.413 tỷ đồng lên gần 2.840 tỷ đồng.
Dòng tiền thuần từ hoạt động kinh doanh 9 tháng dương gần 642 tỷ đồng, xấp xỉ mức 651 tỷ đồng cùng kỳ. Trong cơ cấu dòng tiền, biến động tăng các khoản phải trả đóng góp khoảng 1.411 tỷ đồng, bù đắp một phần nhu cầu vốn do hàng tồn kho, phải thu và chi phí chờ phân bổ tăng.
Vì vậy, dòng tiền kinh doanh dương là điểm hỗ trợ, nhưng khả năng duy trì còn phụ thuộc vào vòng quay hàng hóa, thu hồi công nợ và lịch thanh toán cho nhà cung cấp. Khi công suất mới được bổ sung, hiệu quả sử dụng vốn sẽ có vai trò lớn đối với chất lượng tăng trưởng.
Chủ trương chuyển cổ phiếu GDA từ UPCoM sang HOSE đã được đặt ra tại Đại hội đồng cổ đông thường niên 2025. Được biết, cổ phiếu GDA có phiên giao dịch đầu tiên tại UPCoM vào 7/9/2023.
Đến tháng 10/2026, doanh nghiệp được chấp thuận niêm yết hơn 149.098.851 cổ phiếu trên HOSE, tiến thêm một bước trong quá trình hiện thực hóa kế hoạch.
Được biết, cổ phiếu GDA có phiên giao dịch cuối cùng trên UPCoM là 28/10/2026; việc hủy đăng ký giao dịch có hiệu lực từ ngày 29/10/2026. Việc chuyển sàn có thể mở rộng mức độ tiếp cận của doanh nghiệp với nhà đầu tư.
Song hành với chuyển sàn là các bước tăng vốn điều lệ. Mới đây, HĐQT Tôn Đông Á ra Nghị quyết số 30/2026/NQ-HĐQT-TDA ngày 23/10/2026, thông qua triển khai phát hành 14.909.885 cổ phiếu trả cổ tức năm 2025 với tỷ lệ 10%, tương ứng cổ đông sở hữu 100 cổ phiếu được nhận thêm 10 cổ phiếu.
Nếu hoàn tất theo phương án, số cổ phiếu sẽ tăng lên 164.008.736 đơn vị, vốn điều lệ đạt khoảng 1.640 tỷ đồng. Nguồn thực hiện là lợi nhuận sau thuế chưa phân phối trên báo cáo tài chính kiểm toán năm 2025.
Thời gian dự kiến trong quý 4/2026, trong vòng 45 ngày kể từ khi nhận được thông báo của Ủy ban Chứng khoán Nhà nước về việc nhận đầy đủ tài liệu báo cáo phát hành.
Ngoài ra, Đại hội đồng cổ đông thường niên 2026 của Tôn Đông Á thông qua phương án chào bán 54.669.579 cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 3:1, giá không thấp hơn mệnh giá, nhằm bổ sung vốn lưu động và phục vụ sản xuất kinh doanh. Cùng với đó là phương án chào bán cổ phiếu ESOP với tỷ lệ tối đa 3% số cổ phiếu đang lưu hành (tương đương 6.560.349 cổ phiếu), hạn chế chuyển nhượng 2 năm.
Với Tôn Đông Á, quy mô vốn điều lệ tăng và bước chuyển sang HOSE tạo thêm cơ sở cho giai đoạn phát triển tiếp theo. Thước đo hiệu quả vẫn nằm ở khả năng khai thác thị trường, đưa công suất đầu tư vào vận hành và chuyển phần biên gộp cải thiện thành lợi nhuận, dòng tiền bền vững cho cổ đông.
Trong phiên giao dịch cuối cùng tại thị trường UPCoM, cổ phiếu GDA đóng cửa ở mức 12.200 đồng/cổ phiếu giúp vốn hóa đạt 1.819 tỷ đồng.
Ngày xuất bản: 28/10/2026. Bài: Nguyễn Như