Thuế phải đủ sức thay đổi hành vi sử dụng đất
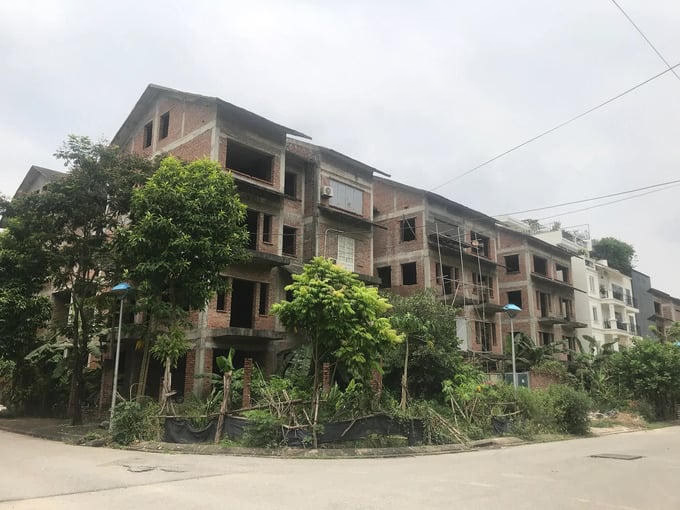
Đánh thuế với đất bỏ hoang, chậm đưa vào sử dụng không chỉ là câu chuyện lựa chọn mức thuế suất bao nhiêu, mà còn là cách thiết kế chính sách đủ sức tác động đến quyết định của người sử dụng đất. Theo PGS.TS Lê Xuân Trường, có thể cân nhắc nâng thuế suất, áp dụng lũy tiến theo thời gian bỏ hoang đồng thời tăng cường quản lý dựa trên dữ liệu đất đai.
Bài 1: Đất bỏ hoang, giá nhà vẫn cao: Nguồn lực nào đang bị “giam”?
Bài 2: Vì sao thuế chống găm giữ đất vẫn “mắc kẹt”
Bài 3: Thế giới đánh thuế đất bỏ hoang như thế nào?
PGS.TS Lê Xuân Trường, Trưởng khoa Thuế và Hải quan, Học viện Tài chính đã có chia sẻ với Tạp chí Tài chính doanh nghiệp xung quanh nội dung này.
Không chỉ dừng lại ở mức 0,2%
Thưa ông, Bộ Tài chính đang đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng. Ông đánh giá thế nào về đề xuất này?
Đất đai là tài sản quốc gia cần được quản lý và sử dụng tiết kiệm và hiệu quả. Đất đai cũng là một trong những yếu tố đầu vào thiết yếu của sản xuất, kinh doanh. Trong khi rất nhiều doanh nghiệp, tổ chức, cá nhân thiếu mặt bằng để sản xuất, kinh doanh thì một bộ phận đất đai giao đã giao quyền sử dụng cho một bộ phận tổ chức, cá nhân trong xã hội lại bỏ hoang là một nghịch lý cần phải được xử lý bằng chính sách hợp lý của nhà nước. Nhà nước có thể sử dụng cả công cụ hành chính và công cụ kinh tế để giải quyết nghịch lý này.
Thuế với tư cách là công cụ kinh tế, có tác động đến lợi ích kinh tế của các đối tượng có liên quan rất nên và hoàn toàn có thể sử dụng được sử dụng để góp phần giải quyết bài toán này. Việc đánh thuế cao hơn mức thông thường đối với đất bỏ hoang, đất không đưa vào sử dụng hoặc chậm đưa vào sử dụng, do vậy, là rất hợp lý, có cơ sở lý luận và thực tiễn. Tuy vậy, mức thuế suất 0,2% còn thấp. Có thể nâng lên mức cao hơn để có tác động đủ mạnh đến hành vi sử dụng đất của người được giao đất.
Một trong những rào cản lớn nhất khi đánh thuế đất bỏ hoang là khâu thực thi. Theo ông, cần xây dựng bộ tiêu chí thế nào để xác định chính xác đất bỏ hoang, chậm đưa vào sử dụng, đồng thời phân biệt rõ giữa hành vi cố tình găm giữ với chậm trễ do nguyên nhân khách quan?
Chúng ta đã có các quy định về thủ tục hành chính rất rõ ràng liên quan đến giao đất cho các đối tượng sử dụng đất. Việc có sử dụng hay không sử dụng cũng hoàn toàn có thể xác định thông qua kiểm tra thực tế thực địa kết hợp với hồ sơ thủ tục có liên quan đến các dự án sản xuất, kinh doanh.
Bộ Nông nghiệp và Môi trường hoàn toàn có thể căn cứ vào quy định pháp luật để tham mưu bộ tiêu chí cụ thể có thể xác định rõ đất bỏ hoang, đất không sử dụng, đất chậm sử dụng. Những trường hợp vướng mắc do các nguyên nhân khách quan cũng hoàn toàn có thể xác định dựa trên hồ sơ, giấy tờ thực tiễn tổ chức triển khai giao đất và tiến hành sản xuất, kinh doanh.
Nên áp dụng biểu thuế lũy tiến
Nhìn ra thế giới, các quốc gia đang sử dụng công cụ thuế và tài sản như thế nào để giải quyết bài toán lãng phí tài nguyên đất, đặc biệt đất bỏ hoang, chậm đưa vào sử dụng? Từ kinh nghiệm quốc tế, Việt Nam có thể chắt lọc những bài học gì, thưa ông?
Cách thức đánh thuế tài sản nói chung và thuế đối với đất đai nói riêng của các nước đa dạng. Một số nước đánh thuế tuyệt đối. Một số nước đánh thuế theo thuế suất tính trên giá trị bất động sản. Một số nước tính trên giá trị cho thuê của bất động sản. Một số nước tính thuế chỉ dựa trên diện tích đất. Phần lớn các nước tính trên giá trị của đất. Khá nhiều nước đánh thuế tài sản lũy tiến để góp phần tái phân phối thu nhập đảm bảo công bằng xã hội. Một số nước đánh thuế bổ sung thêm so với mức thuế tiêu chuẩn đối với đất bỏ hoang, tiêu biểu là Đài Loan, Brazil, Venezuela, Senegal, Philippines, Irland, Pháp, Australia. Mặt bằng thuế suất thuế đất/sử dụng đất các nước nhìn chung cao hơn khá nhiều so với Việt Nam. Vì vậy, mức độ điều tiết khá lớn ngay cả với mức thuế cơ bản nên buộc chủ đất phải sử dụng đất thực sự hiệu quả để có nguồn tài chính nộp thuế.
Ví dụ: ở Đài Loan, mức thuế đất cơ bản là 1%, mức thuế bổ sung đối với đất bỏ hoang từ 3% đến 6%. Ở Philippines, thuế đất là thuế địa phương, mức thuế trần cơ bản do Chính quyền trung ương quy định đối với Thủ đô Manila là 2%, các tỉnh còn lại là 1%; trong khi đó mức thuế bổ sung đối với đất bỏ hoang là 5%.
Như vậy, kinh nghiệm cho thấy, ngoài việc đánh thuế bổ sung đối với đất bỏ hoang thì ngay cả mức thuế cơ bản cũng cần xác định không quá thấp thì mới thúc đẩy sử dụng đất tiết kiệm, có hiệu quả. Kinh nghiệm các nước cho thấy, cần có bản đồ địa chính chuẩn và có mã định danh đất đai và liên thông cơ sở dữ liệu giữa cơ quan địa chính và cơ quan thuế.
Hiệu quả của chính sách đánh thuế cao đối với đất bỏ hoang không chỉ phụ thuộc vào mức thuế suất mà còn phụ thuộc vào chất lượng cơ sở dữ liệu đất đai, khả năng liên thông thông tin giữa các cơ quan quản lý và cơ chế xác minh khách quan tình trạng sử dụng đất. Cơ sở dữ liệu đất đai vừa giúp mở rộng và chuẩn hóa cơ sở tính thuế bất động sản, vừa tạo điều kiện chuyển từ quản lý thuế dựa chủ yếu vào kê khai sang quản lý thuế dựa trên dữ liệu và phân tích rủi ro.
Nếu mục tiêu cốt lõi của chính sách là chống đầu cơ và giải phóng quỹ đất, theo ông có nên thiết kế biểu thuế lũy tiến theo thời gian bỏ hoang (thời gian chậm càng lâu, thuế suất càng cao) thay vì một mức cố định 0,2% như đề xuất? Đồng thời, để tránh rủi ro người dân “đối phó” (như xây công trình tạm, làm lấy lệ), bên cạnh thuế, chúng ta cần kết hợp thêm những giải pháp hành chính và tài chính nào khác không?
Đánh thuế bổ sung đối với đất bỏ hoang lũy tiến theo thời gian bỏ hoang là phương án mà một số quốc gia trên thế giới đã áp dụng. Bang Victoria của Úc, mức thuế bổ sung đối với đất bỏ hoang năm đầu là 1%, năm thứ hai là 2% và từ năm thứ ba trở đi là 3%. Thủ đô Washington của Hoa Kỳ, mức thuế bổ sung đối với bất động sản bỏ hoang năm đầu là 2%, năm thứ hai là 3%, năm thứ ba là 4% và từ năm thứ tư là 5%. Đây cũng là một phương án nên được cân nhắc áp dụng ở Việt Nam với mức thuế suất phù hợp với điều kiện Việt Nam.
Để tránh trường hợp người dân đối phó chính sách thì pháp luật cần quy định rõ các tiêu chí xác định đất được sử dụng đúng mục đích, đất bỏ hoang theo các trường hợp cụ thể khác nhau tùy theo mục đích sử dụng đất được giao và các điều kiện có liên quan khác trong sử dụng đất.
Xin cảm ơn ông!