Tài chính tiêu dùng: Đề xuất nâng trần cho vay để chặn vay chồng vay
Một số công ty tài chính tiêu dùng đã đề xuất việc nâng trần cho vay gắn liền với cơ chế kiểm soát nghĩa vụ trả nợ trên thu nhập đang được xem là giải pháp cốt lõi nhằm tháo gỡ khó khăn, hạn chế tình trạng vay chồng vay và thúc đẩy thị trường tài chính tiêu dùng phát triển minh bạch.
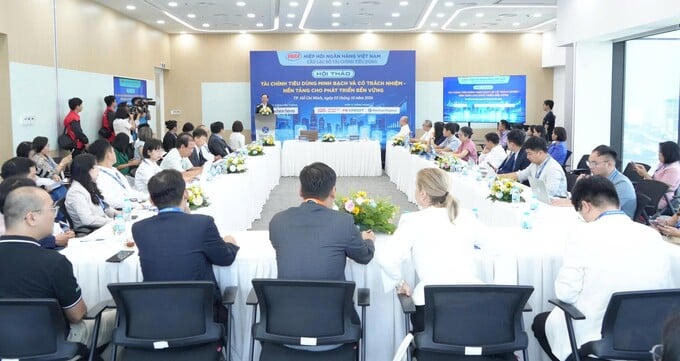
Ngày 2/10, tại TP.HCM, Câu lạc bộ Tài chính tiêu dùng thuộc Hiệp hội Ngân hàng Việt Nam (VNBA) đã tổ chức hội thảo “Tài chính tiêu dùng minh bạch và có trách nhiệm – Nền tảng cho phát triển bền vững”. Sự kiện quy tụ đại diện nhiều vụ, cục thuộc Ngân hàng Nhà nước (NHNN) Việt Nam, các công ty tài chính và tổ chức nghiên cứu thị trường nhằm thảo luận về xu hướng chuyển dịch và giải pháp tháo gỡ khó khăn cho thị trường.
Theo ông Lê Xuân Đồng, Giám đốc Điều hành Khối Nghiên cứu thị trường và Tư vấn (FiinGroup Việt Nam), tín dụng tiêu dùng toàn thị trường năm 2025 tăng trưởng 25,7%, trong khi dư nợ của các công ty tài chính chỉ tăng 13,9%.
Dữ liệu của FiinGroup cho thấy thị phần của khối công ty tài chính trong tổng dư nợ cho vay tiêu dùng (ngân hàng và công ty tài chính) đã giảm từ 7% (năm 2021) xuống 4,6% (năm 2025). Dù vậy, chất lượng tài sản đã ghi nhận những cải thiện tích cực, với tỷ lệ nợ xấu giảm đáng kể từ 11,2% (năm 2023) xuống còn 7,2% (năm 2025).
Ông Lê Xuân Đồng cho biết, hành vi của người tiêu dùng trong 2–3 năm gần đây cũng có sự thay đổi rõ rệt. Nhóm khách hàng trẻ, đặc biệt là thế hệ Gen Z, ngày càng xem tài chính tiêu dùng như một công cụ thanh toán và đáp ứng nhu cầu tài chính ngắn hạn thay vì chỉ là khoản nợ thuần túy.
Theo ông Đồng, các công ty tài chính vẫn phải giải quyết bài toán chi phí thu hút khách hàng, đầu tư công nghệ, dữ liệu và tuân thủ. FiinGroup nhận định niềm tin vẫn là rào cản khi một bộ phận người tiêu dùng còn đánh đồng công ty tài chính với các hình thức cho vay không được cấp phép.
Một trong những điểm nhấn đáng chú ý tại hội thảo là đề xuất điều chỉnh hạn mức cho vay từ phía các doanh nghiệp.
Ông Lê Đức Hải, Phó Tổng Giám đốc Mcredit, kiến nghị NHNN nghiên cứu điều chỉnh hạn mức cho vay theo hướng dựa trên mức độ rủi ro.
Ông dẫn chứng mức cho vay tối đa 100 triệu đồng trên một khách hàng (ngoại trừ cho vay mua ô tô có bảo đảm) đã được duy trì từ năm 2017 đến nay. Trong bối cảnh thu nhập và giá cả hàng hóa thiết yếu đã tăng lên, hạn mức này không còn theo kịp thực tế, khiến nhiều khách hàng có nhu cầu chính đáng buộc phải vay đồng thời tại nhiều tổ chức, hệ quả là làm gia tăng rủi ro "vay chồng vay".
Mcredit đề xuất nâng trần đối với công ty tài chính đáp ứng điều kiện an toàn, đồng thời yêu cầu đánh giá tỷ lệ nghĩa vụ trả nợ trên thu nhập đối với khoản vay vượt mức trần cơ bản; tăng tần suất cập nhật dữ liệu của Trung tâm Thông tin tín dụng Quốc gia Việt Nam (CIC) để nhận diện kịp thời tình trạng vay của khách hàng.
Phát biểu chỉ đạo tại hội thảo, TS. Đào Minh Tú nhấn mạnh rằng việc mở rộng khả năng tiếp cận tín dụng bắt buộc phải song hành cùng sự minh bạch và trách nhiệm từ cả hai phía:
Theo TS. Tú, mở rộng quy mô tín dụng phải đi cùng trách nhiệm của cả hai phía. Tổ chức cho vay cần thẩm định phù hợp, tư vấn trung thực, nhắc nợ và thu hồi nợ đúng quy định, đồng thời giải quyết kịp thời phản ánh. Người vay cần cung cấp thông tin trung thực, đọc kỹ hợp đồng, cân nhắc khả năng trả nợ và thực hiện đúng cam kết. Khi quyền và nghĩa vụ được hiểu rõ, quan hệ tín dụng mới có cơ sở để duy trì lâu dài.