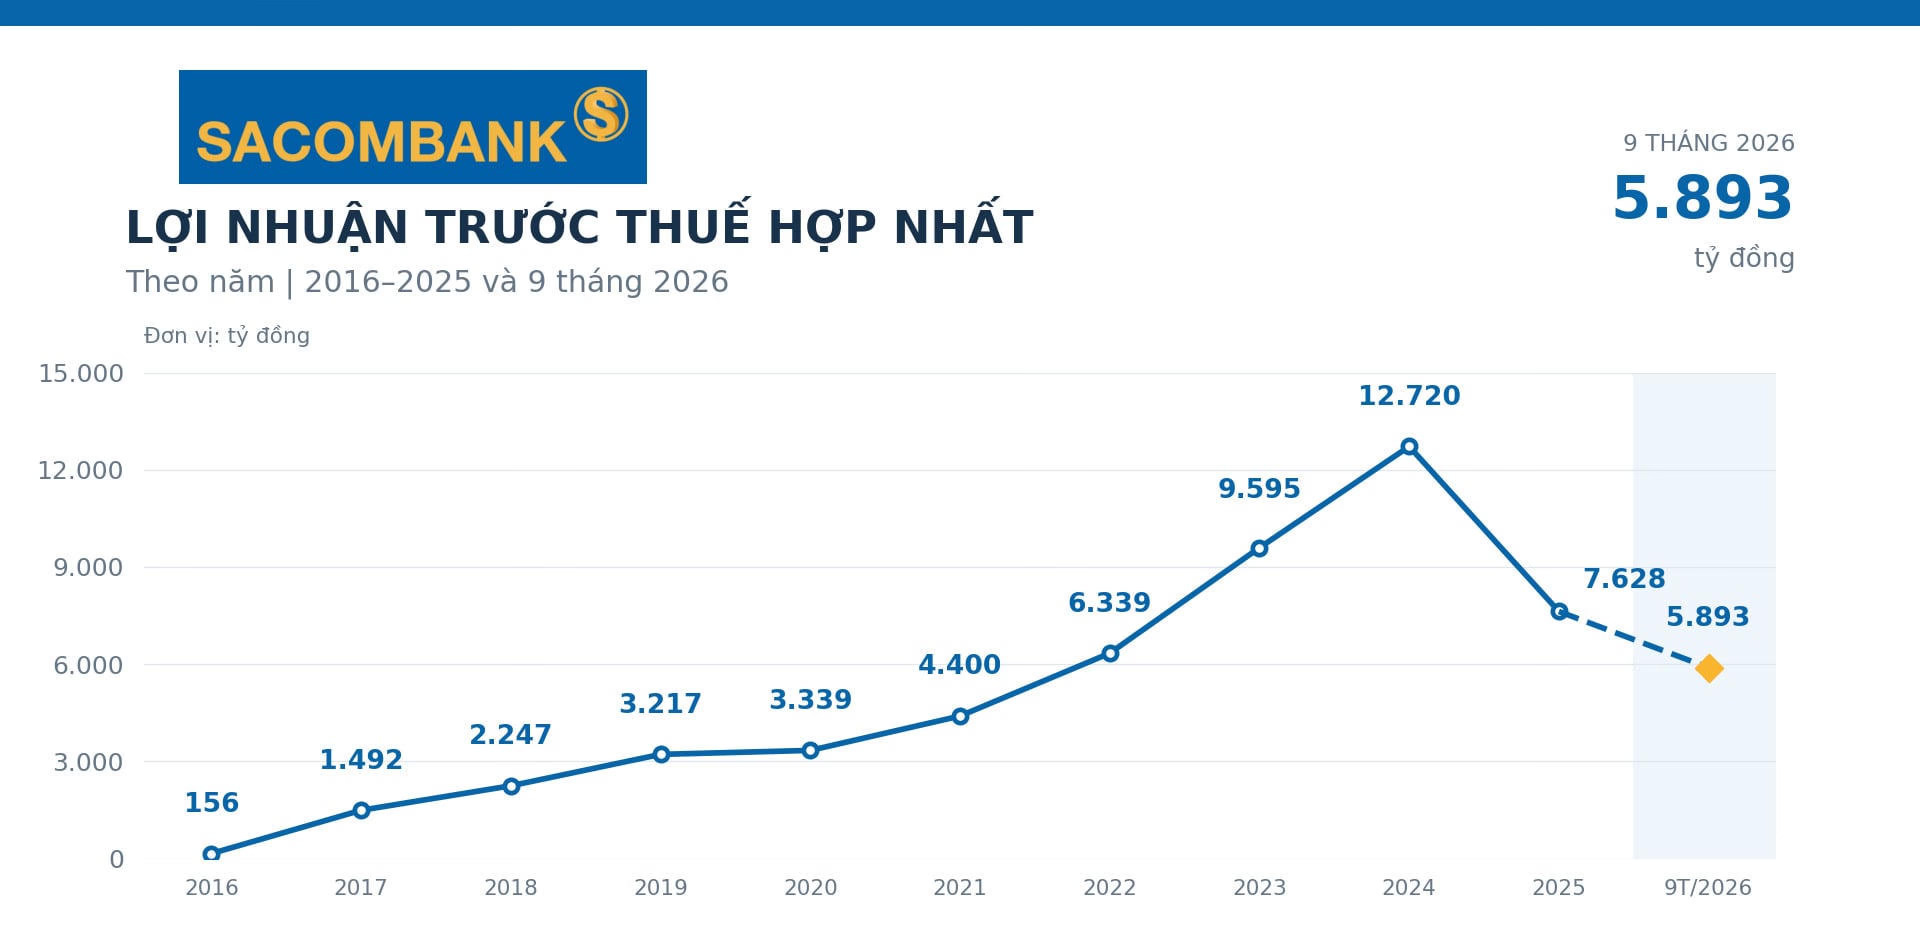
Ngân hàng TMCP Sài Gòn Thương Tín (SACOMBANK) lãi trước thuế 5.893 tỷ đồng sau 9 tháng, hoàn thành gần 73% kế hoạch năm, trong khi tiếp tục tái cơ cấu bộ máy và nhân sự.
Báo cáo tài chính hợp nhất quý 3/2026 của SACOMBANK (HOSE: STB) ghi nhận quy mô tài sản và tiền gửi khách hàng tiếp tục mở rộng. Hoạt động dịch vụ tăng trưởng mạnh, cùng việc tiết giảm chi phí vận hành giúp lợi nhuận trước dự phòng cải thiện. Tuy nhiên, chi phí dự phòng rủi ro tín dụng tăng cao khiến lợi nhuận trước thuế giảm so với cùng kỳ.
Song song với hoạt động kinh doanh, ngân hàng tiếp tục sắp xếp lực lượng lao động và kiện toàn Ban Tổng Giám đốc, với nhiều thay đổi trong năm 2026.
Trong quý 3/2026, SACOMBANK ghi nhận lợi nhuận trước thuế đạt 1.757 tỷ đồng, giảm 51,9% (-1.900 tỷ đồng) so với cùng kỳ. Lợi nhuận sau thuế đạt 1.347 tỷ đồng, so với 2.901 tỷ đồng của quý 3/2025.
Áp lực xuất hiện ở nguồn thu chủ lực. Thu nhập lãi và các khoản thu nhập tương tự đạt 18.535 tỷ đồng, tăng 16,2%, nhưng chi phí lãi và các khoản chi phí tương tự tăng tới 64,8%, lên 13.307 tỷ đồng. Chênh lệch tốc độ tăng này khiến thu nhập lãi thuần giảm 33,6% (-2.646 tỷ đồng), còn 5.228 tỷ đồng.
Ở chiều ngược lại, hoạt động dịch vụ mang về 4.255 tỷ đồng lãi thuần, gấp khoảng 6,3 lần cùng kỳ. Lãi thuần kinh doanh ngoại hối cũng tăng từ 194 tỷ đồng lên 711 tỷ đồng.
Chi phí hoạt động quý 3 giảm 31,2% (-1.276 tỷ đồng), còn 2.820 tỷ đồng. Nhờ đó, lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng đạt 7.486 tỷ đồng, tăng 59,2% (+2.785 tỷ đồng).
Tuy nhiên, chi phí dự phòng rủi ro tín dụng lên tới 5.729 tỷ đồng, gấp khoảng 5,5 lần cùng kỳ và tương đương 76,5% lợi nhuận trước dự phòng. Đây là yếu tố trực tiếp kéo lợi nhuận trước thuế đi xuống.
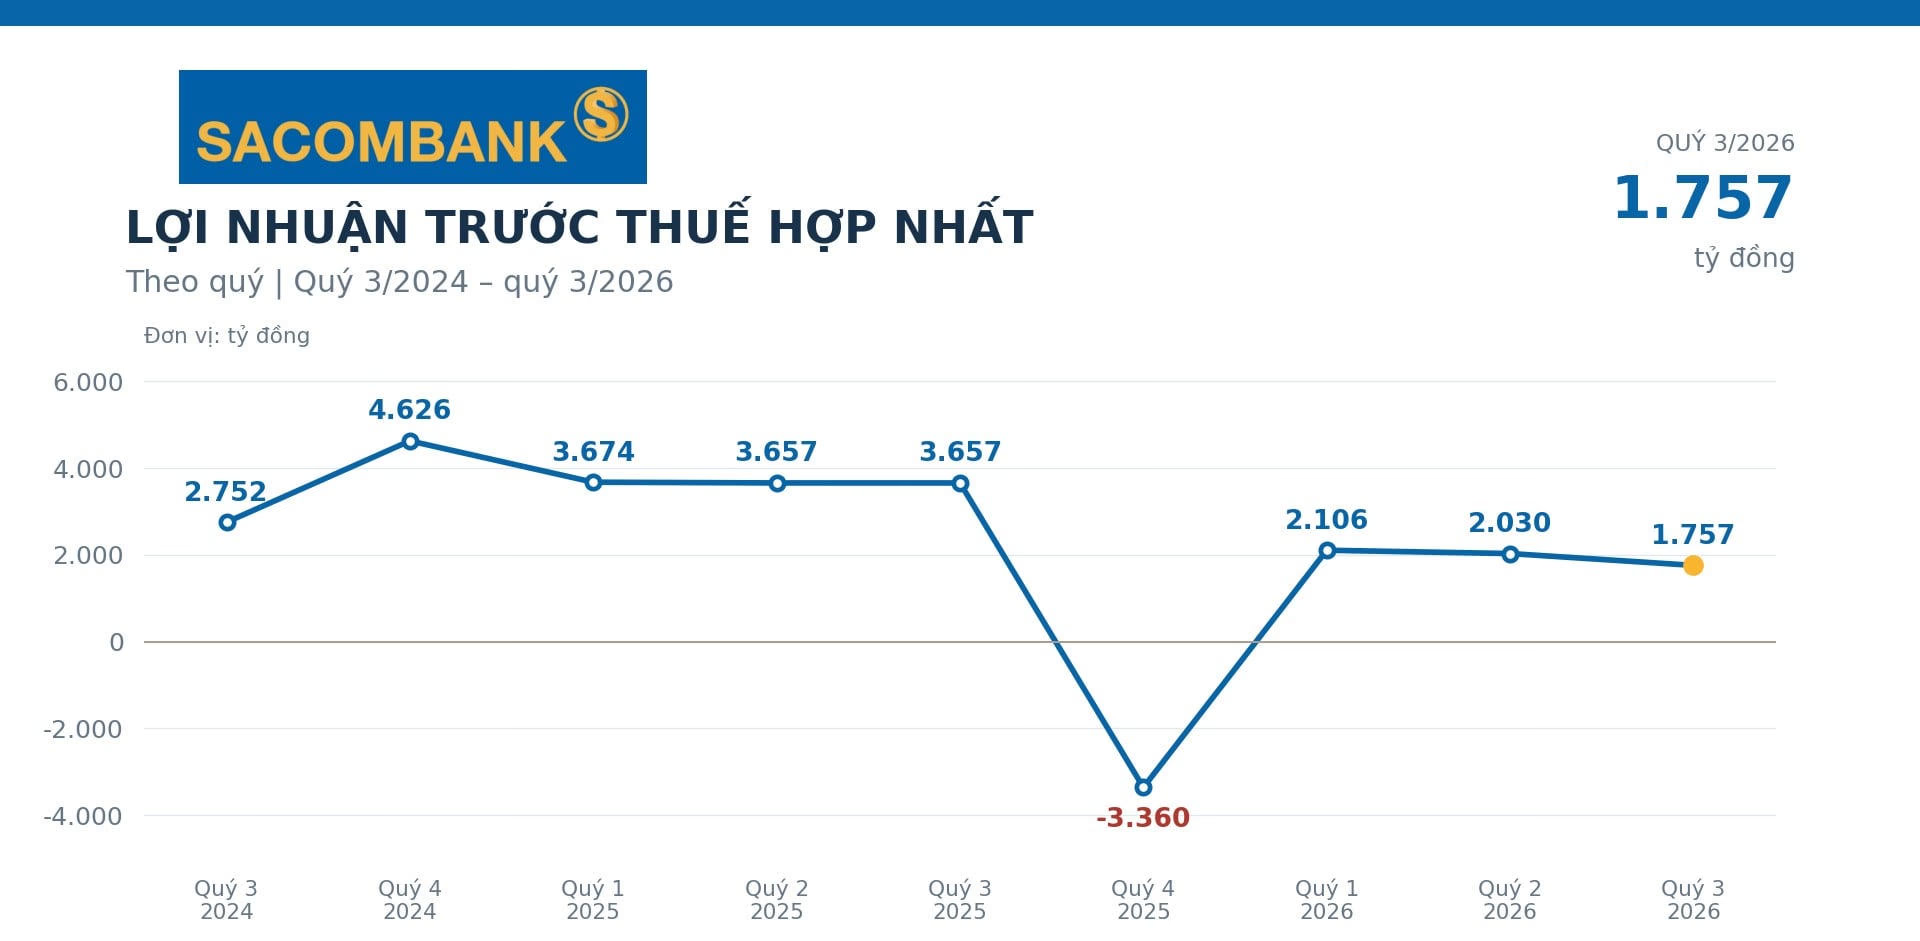
Lũy kế 9 tháng đầu năm, SACOMBANK ghi nhận lợi nhuận trước thuế 5.893 tỷ đồng, giảm 46,4% (-5.095 tỷ đồng); lợi nhuận sau thuế đạt 4.278 tỷ đồng, giảm khoảng 50,8%.
So với mục tiêu lợi nhuận trước thuế 8.100 tỷ đồng được Đại hội đồng cổ đông thường niên 2026 thông qua, ngân hàng đã thực hiện 72,8% kế hoạch. Để hoàn thành mục tiêu này, SACOMBANK cần đạt thêm khoảng 2.207 tỷ đồng lợi nhuận trước thuế trong quý 4.
Cơ cấu thu nhập 9 tháng có sự dịch chuyển rõ rệt. Thu nhập lãi thuần giảm 17,8% (-3.805 tỷ đồng), còn 17.517 tỷ đồng, trong khi lãi thuần dịch vụ tăng 253,7% (+5.886 tỷ đồng), đạt 8.206 tỷ đồng. Tỷ trọng đóng góp của dịch vụ trong tổng thu nhập hoạt động tăng từ khoảng 9,5% lên 29,5%.
Dù vậy, báo cáo quý chưa thuyết minh riêng các cấu phần tạo nên mức tăng đột biến của lãi thuần dịch vụ. Cần thêm thông tin để đánh giá mức độ đóng góp của nguồn thu thường xuyên và khả năng duy trì trong các kỳ tiếp theo.
Chi phí hoạt động hợp nhất 9 tháng giảm 19,3% (-2.170 tỷ đồng), còn 9.053 tỷ đồng. Tính từ số liệu báo cáo, tỷ lệ chi phí trên thu nhập hoạt động (CIR) giảm từ khoảng 46,1% xuống 32,6%.
Lợi nhuận trước dự phòng đạt 18.741 tỷ đồng, tăng 42,6% (+5.601 tỷ đồng), nhưng chi phí dự phòng rủi ro tín dụng tăng gần 6 lần, lên 12.848 tỷ đồng. Như vậy, hiệu quả vận hành cải thiện vẫn chưa đủ bù đắp áp lực dự phòng.
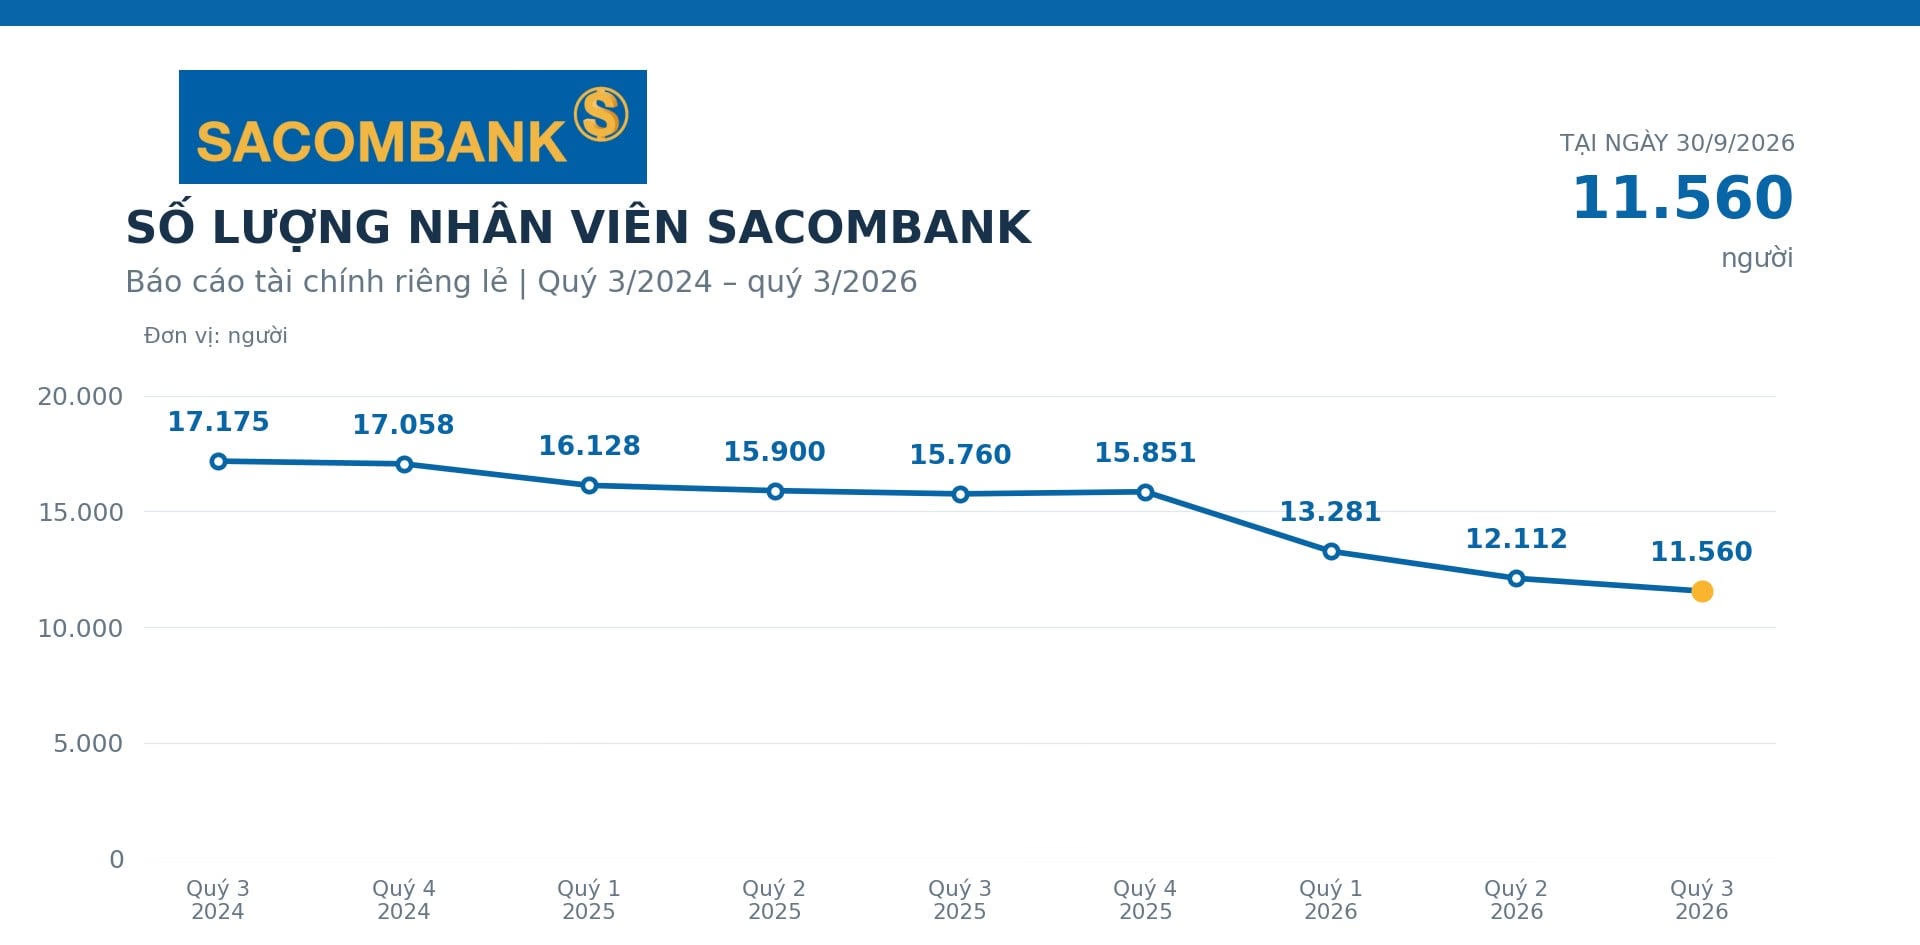
Theo BCTC riêng lẻ, tại ngày 30/9/2026, SACOMBANK có 11.560 nhân viên, giảm 4.291 người, tương đương 27,1% so với cuối năm 2025. Riêng trong quý 3, số lượng nhân viên giảm 552 người so với cuối tháng 6.
Diễn biến qua các quý cho thấy quá trình sắp xếp nhân sự kéo dài liên tục. Từ 17.175 người cuối quý 3/2024, số lượng nhân viên ngân hàng giảm xuống 17.058 người cuối năm 2024 và 15.851 người cuối năm 2025. Trong năm 2026, con số này lần lượt còn 13.281 người cuối quý 1, 12.112 người cuối quý 2 và 11.560 người cuối quý 3.
Trên phạm vi hợp nhất, gồm ngân hàng và các công ty con, SACOMBANK có 12.553 nhân viên cuối tháng 9, giảm 4.263 người so với đầu năm. Hai phạm vi số liệu này cần được phân biệt khi đánh giá quy mô lao động của ngân hàng.
Mức giảm nhân sự cũng gắn với thay đổi phương thức tổ chức công việc. Theo thông tin SACOMBANK công bố trước đó, trong quý 1/2026, ngân hàng chuyển hơn 2.700 nhân sự thuộc nhóm bảo vệ, tài xế và tạp vụ sang hình thức hợp đồng dịch vụ, đồng thời tái cơ cấu theo ngành dọc với 9 khối nghiệp vụ. Vì vậy, mức giảm CBCNV trên báo cáo không đồng nghĩa toàn bộ số lao động này chấm dứt công việc phục vụ ngân hàng.
Về chi phí nhân sự, BCTC riêng lẻ ghi nhận khoản chi cho nhân viên trong 9 tháng đạt 5.108 tỷ đồng, giảm 17,3% (-1.071 tỷ đồng). Trong đó, chi lương và phụ cấp đạt 4.477 tỷ đồng, giảm 19,3% (-1.069 tỷ đồng) so với cùng kỳ.
Báo cáo không công bố trực tiếp chỉ tiêu thu nhập bình quân người lao động. Nếu lấy chi phí lương và phụ cấp chia cho số nhân viên bình quân đầu - cuối kỳ và 9 tháng, mức bình quân ước tính khoảng 36,3 triệu đồng/người/tháng, so với 37,6 triệu đồng của cùng kỳ. Đây là phép tính tham khảo từ chi phí kế toán và quy mô lao động, chưa phản ánh chính xác thu nhập thực nhận của từng nhân viên.
Ở cấp điều hành, năm 2026 ghi nhận sự chuyển giao vị trí Tổng Giám đốc. Ông Nguyễn Đức Thụy được bổ nhiệm Tổng Giám đốc từ ngày 3/3/2026, sau thời gian giữ quyền từ cuối năm 2025. Đến ngày 22/4, ông chuyển sang đảm nhiệm cương vị Phó Chủ tịch thường trực HĐQT; ông Loic Faussier được giao quyền Tổng Giám đốc.
Ông Loic Faussier chính thức được bổ nhiệm Tổng Giám đốc từ ngày 10/7/2026. Trước đó, ông gia nhập Ban Tổng Giám đốc với vai trò Phó Tổng giám đốc từ ngày 27/3 và giữ quyền Tổng Giám đốc từ ngày 22/4.
Trong năm, bốn Phó Tổng Giám đốc từ nhiệm gồm: ông Nguyễn Thanh Nhung từ ngày 8/5, ông Vũ Minh Quân từ ngày 22/5, ông Nguyễn Minh Tâm và ông Hồ Doãn Cường cùng từ ngày 31/7. Các thông tin công bố cho biết những thay đổi này được thực hiện theo nguyện vọng cá nhân.
Ở chiều bổ sung nhân sự, ngày 11/5, SACOMBANK bổ nhiệm ông Lưu Danh Đức và ông Nguyễn Hoàng Hải làm Phó Tổng Giám đốc. Ông Lưu Danh Đức phụ trách thúc đẩy hiện đại hóa hạ tầng kỹ thuật, dữ liệu và giải pháp số; ông Nguyễn Hoàng Hải tham gia xây dựng mô hình vận hành tinh gọn. Ngân hàng cũng bổ sung ông Nguyễn Thanh Hiệp, Giám đốc Khối Quản trị rủi ro, làm thành viên Ban điều hành.
Gần nhất, ngày 26/10, SACOMBANK công bố bổ nhiệm ông Nguyễn Xuân Ái Quốc làm Phó Tổng Giám đốc. Ông có hơn 20 năm kinh nghiệm tại các tổ chức tài chính như ANZ, HSBC, VIB, Commonwealth Bank of Australia và Westpac. Đây là diễn biến sau ngày kết thúc quý 3, bổ sung vào quá trình kiện toàn bộ máy điều hành của ngân hàng.
Theo danh sách trong thuyết minh BCTC cập nhật đến thời điểm lập báo cáo, Ban Tổng Giám đốc gồm Tổng Giám đốc Loic Faussier và 9 Phó Tổng Giám đốc, trong đó ông Hà Văn Trung giữ chức Phó Tổng Giám đốc thường trực.
Tại ngày 30/9/2026, tổng tài sản hợp nhất của SACOMBANK đạt 1.057.398 tỷ đồng, tăng 15,3% (+140.278 tỷ đồng) so với đầu năm. Quy mô này cao hơn khoảng 4,7% so với mục tiêu 1.010.300 tỷ đồng trong kế hoạch năm.
Cho vay khách hàng trước dự phòng đạt 700.347 tỷ đồng, tăng 11,8% (+73.954 tỷ đồng), xấp xỉ mục tiêu dư nợ tín dụng 699.400 tỷ đồng được Đại hội đồng cổ đông thường niên thông qua.
Tiền gửi khách hàng đạt 775.422 tỷ đồng, tăng 25,4% (+157.080 tỷ đồng). Riêng tiền gửi không kỳ hạn đạt 147.006 tỷ đồng, đưa tỷ trọng khoản mục này trong tổng tiền gửi khách hàng lên khoảng 19%, so với gần 15% đầu năm.
Cơ cấu nguồn vốn cũng thay đổi khi tiền gửi và vay các tổ chức tín dụng khác giảm từ 156.037 tỷ đồng xuống 81.264 tỷ đồng, trong khi số dư phát hành giấy tờ có giá tăng từ 39.185 tỷ đồng lên 85.546 tỷ đồng.
Điểm cần theo dõi sát nằm ở chất lượng tín dụng. Theo thuyết minh hợp nhất, tổng nợ nhóm 3, 4 và 5 cuối tháng 9 đạt 51.367 tỷ đồng, tăng khoảng 28% (+11.230 tỷ đồng) so với đầu năm. Tỷ lệ nợ xấu tính trên dư nợ cho vay khách hàng hợp nhất tăng từ khoảng 6,41% lên 7,33%.
Trong cơ cấu này, nợ có khả năng mất vốn giảm từ 29.906 tỷ đồng xuống 22.567 tỷ đồng. Tuy nhiên, nợ dưới tiêu chuẩn tăng từ 6.920 tỷ đồng lên 19.359 tỷ đồng, còn nợ nghi ngờ tăng từ 3.310 tỷ đồng lên 9.441 tỷ đồng. Nợ cần chú ý cũng tăng từ 4.658 tỷ đồng lên 17.710 tỷ đồng.
Như vậy, mức giảm nợ nhóm 5 chưa đủ bù đắp sự gia tăng của các nhóm nợ còn lại. Sự gia tăng của nợ cần chú ý cũng đặt ra yêu cầu kiểm soát nguy cơ chuyển nhóm trong thời gian tới.
Mặc dù chi phí dự phòng tăng mạnh, số dư dự phòng cho vay khách hàng cuối kỳ giảm từ 20.056 tỷ đồng xuống 17.890 tỷ đồng. Thuyết minh cho thấy ngân hàng đã sử dụng khoảng 15.575 tỷ đồng dự phòng cụ thể để xử lý rủi ro trong 9 tháng.
Tính trên số liệu hợp nhất, tỷ lệ bao phủ nợ xấu giảm từ khoảng 50% xuống 34,8%. Việc sử dụng dự phòng để xử lý rủi ro không đồng nghĩa ngân hàng đã thu hồi được tiền từ khách hàng; nghĩa vụ thu hồi các khoản nợ này vẫn cần tiếp tục thực hiện.
Trong Báo cáo thường niên 2025, SACOMBANK cho biết đã xử lý giảm 86,2% nợ xấu và tài sản tồn đọng thuộc Đề án tái cơ cấu, tương đương 81.928 tỷ đồng. Tại thời điểm báo cáo, ngân hàng xác định việc xử lý lô cổ phiếu liên quan đến ông Trầm Bê là phần việc còn lại để hoàn tất toàn diện đề án.
Kết quả xử lý tài sản tồn đọng thuộc đề án cần được nhìn nhận riêng với chất lượng danh mục cho vay hiện tại. Với gần 73% kế hoạch lợi nhuận đã thực hiện, kết quả quý cuối năm của SACOMBANK sẽ phụ thuộc đáng kể vào khả năng kiểm soát chi phí vốn, duy trì nguồn thu dịch vụ và xử lý các khoản nợ có vấn đề.
Hiện nay, cổ phiếu STB của SACOMBANK có thị giá cao nhất ngành ngân hàng. Kết thúc phiên giao dịch ngày 27/10/2026, cổ phiếu STB đóng cửa ở mức 67.400 đồng/cổ phiếu, tăng khoảng 16,2% so với cuối năm 2025, đưa vốn hóa thị trường của SACOMBANK đạt khoảng 127.064 tỷ đồng.
Ngày xuất bản: 27/10/2027. Bài: Nguyễn Như