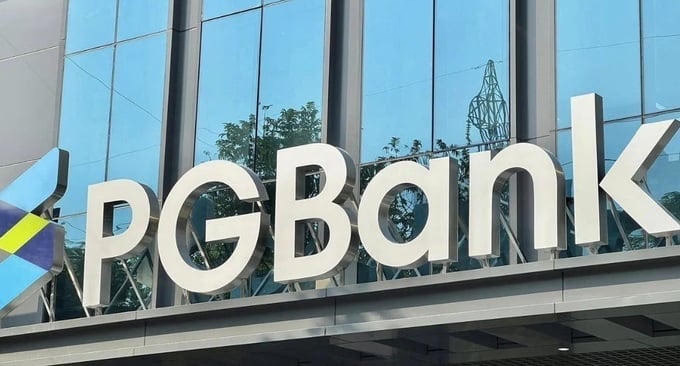
PGBank lãi gần 630 tỷ đồng sau 9 tháng, tăng vốn củng cố nền tảng
PGBank ghi nhận lợi nhuận 9 tháng tăng 26,8%, vốn điều lệ vượt 7.300 tỷ đồng, trong khi chất lượng tín dụng đặt ra yêu cầu kiểm soát chặt hơn.
Thu nhập lãi tăng, lợi nhuận quý 3 chịu sức ép chi phí
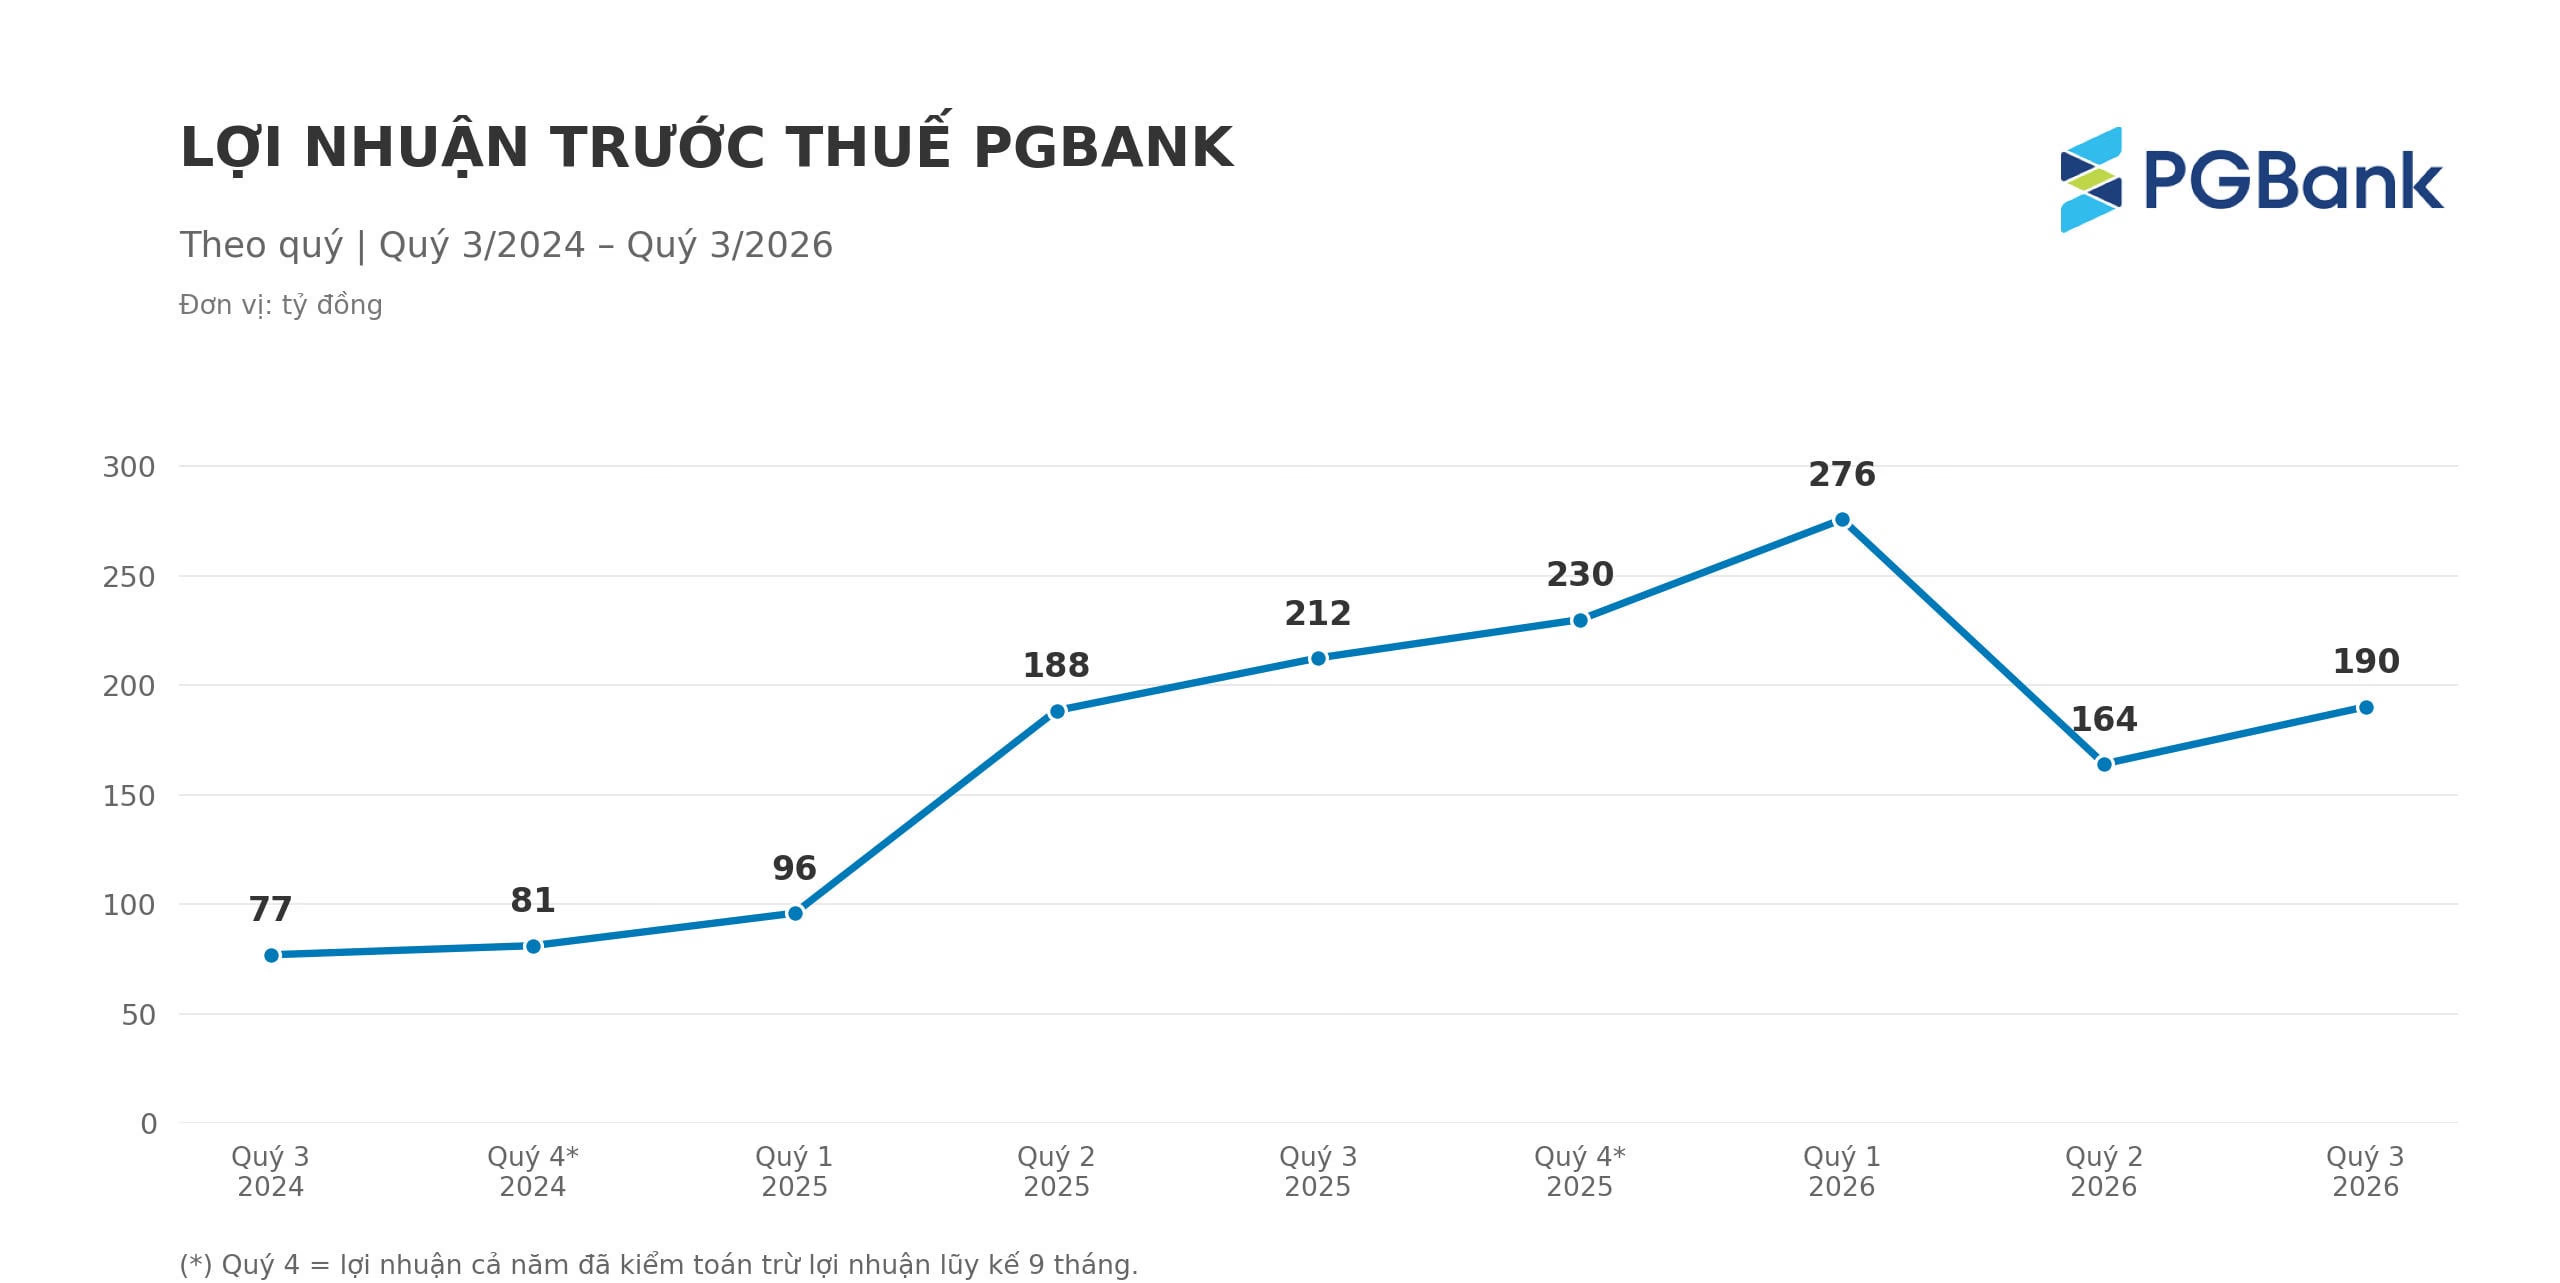
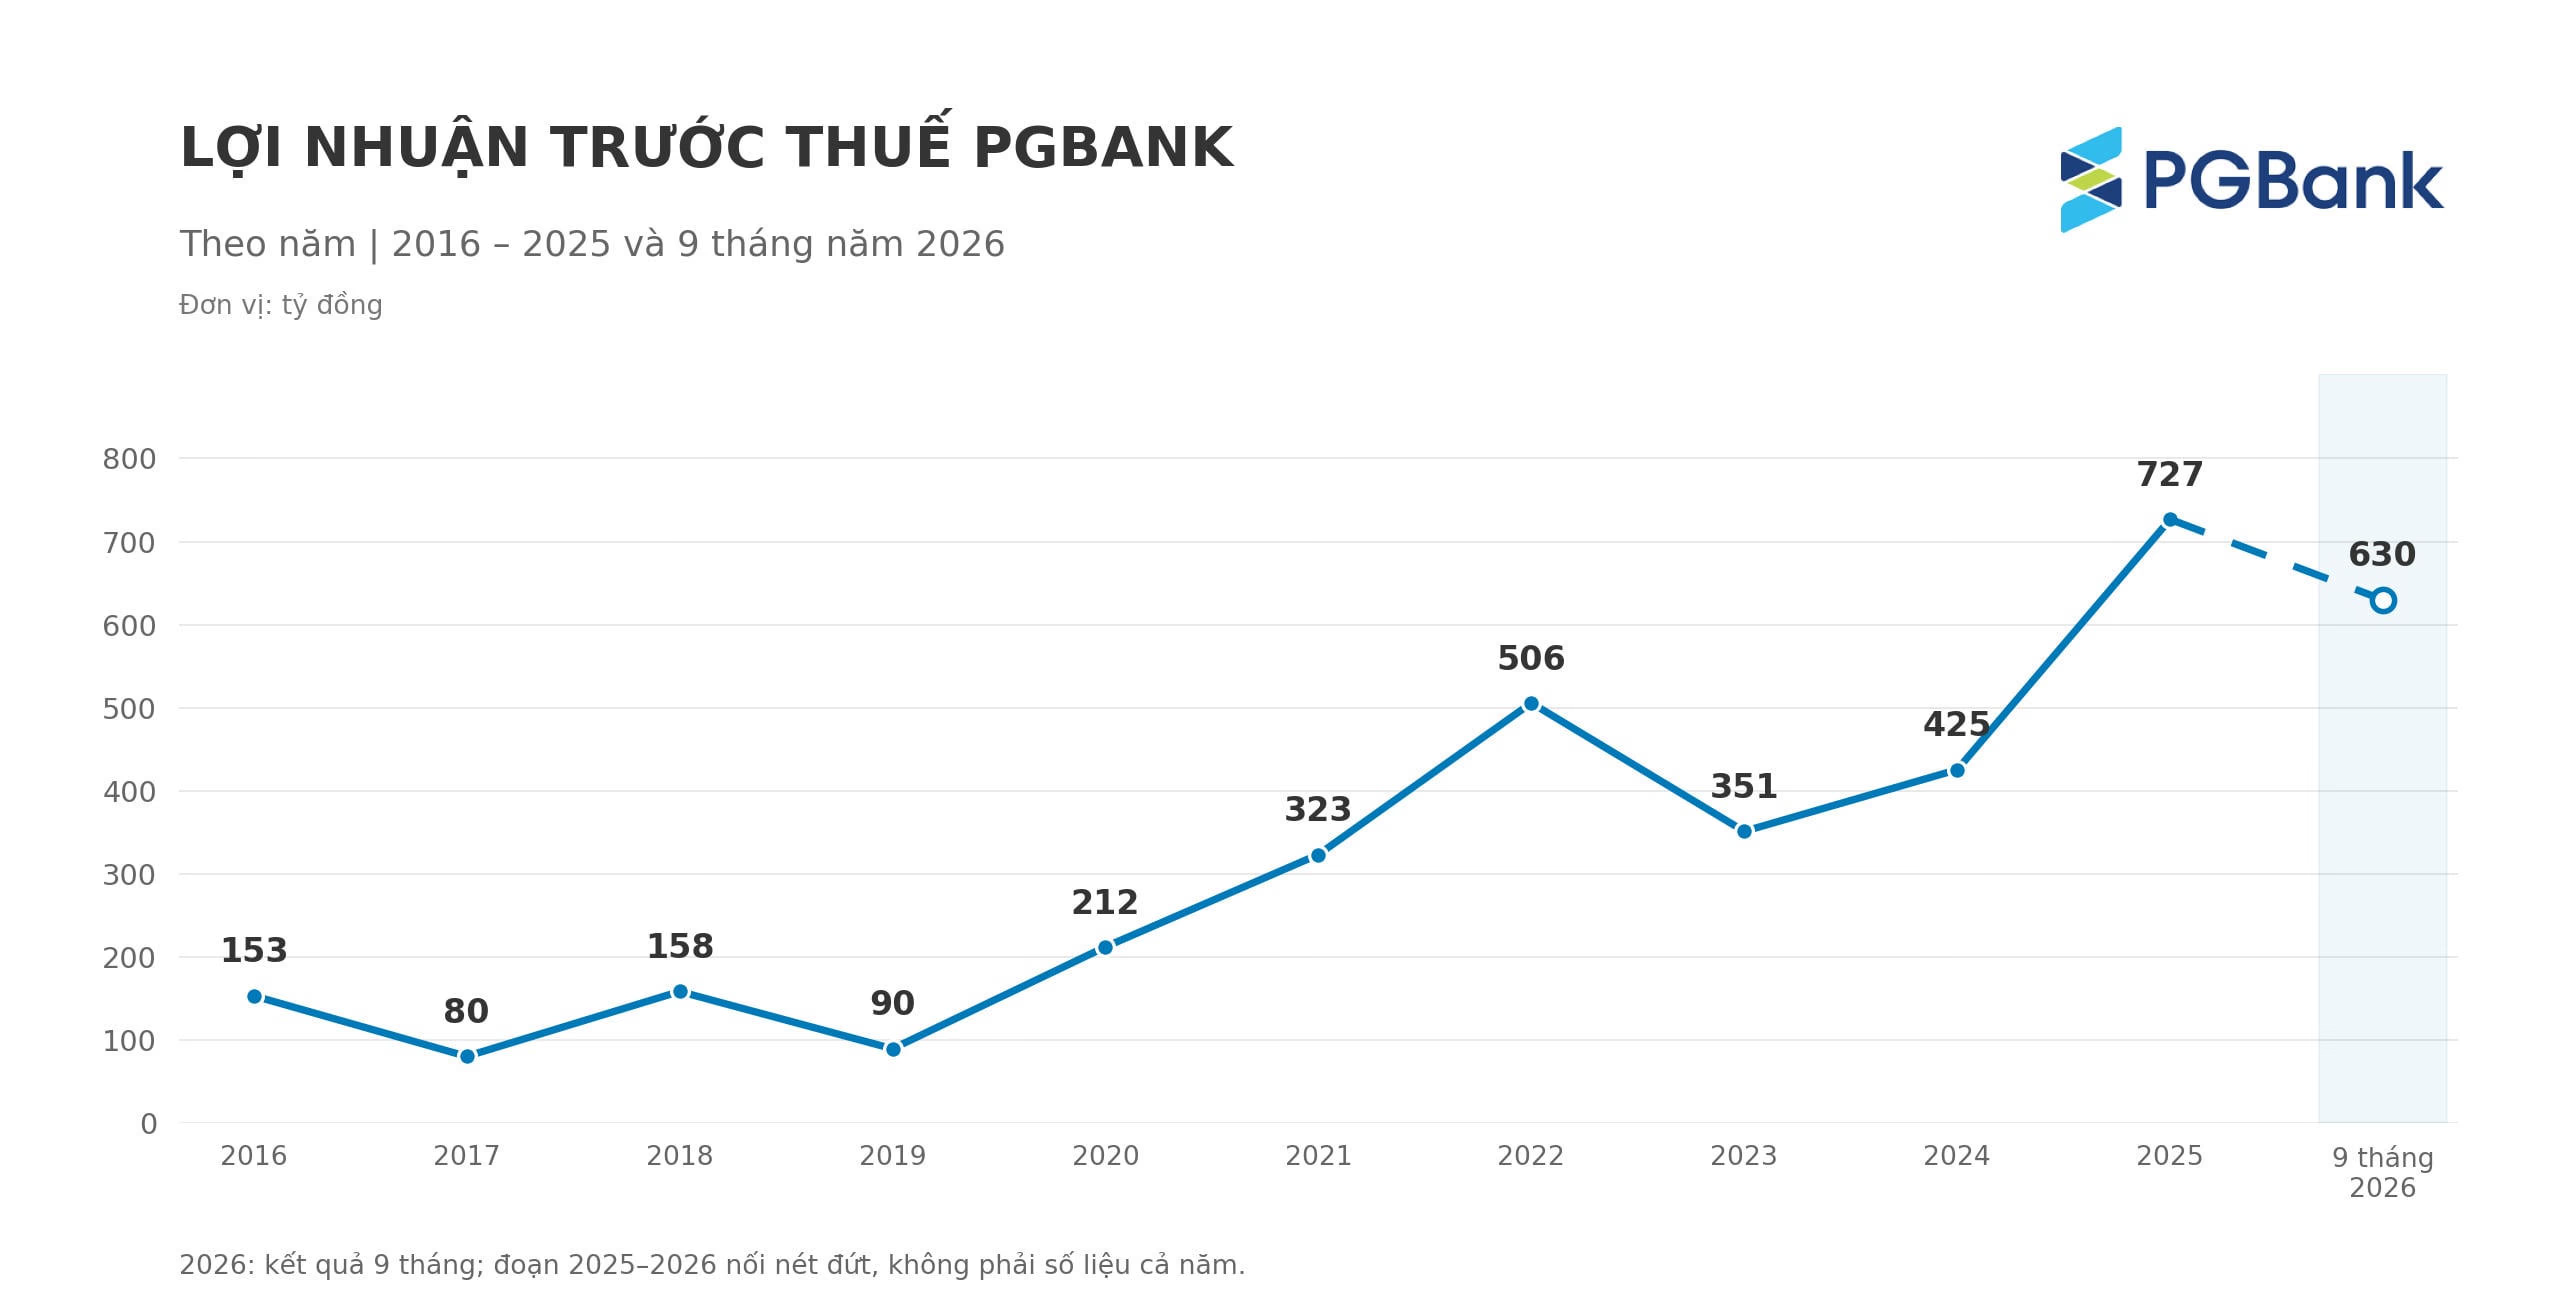
Theo báo cáo tài chính quý 3/2026, PGBank (UPCoM: PGB) ghi nhận lợi nhuận trước thuế 9 tháng gần 630 tỷ đồng, tăng 26,8% (+133 tỷ đồng) so với cùng kỳ. Lợi nhuận sau thuế đạt gần 504 tỷ đồng, tăng 26,9%. Tuy nhiên, riêng quý 3, lợi nhuận trước thuế đạt khoảng 190 tỷ đồng, giảm 10,5%; lợi nhuận sau thuế đạt 152 tỷ đồng, giảm 10,4%.
Diễn biến này cho thấy kết quả lũy kế tích cực chưa phản ánh đầy đủ sức ép trong quý gần nhất. Hoạt động tạo thu nhập vẫn tăng trưởng, nhưng phần lợi nhuận giữ lại sau chi phí bị thu hẹp.
Cụ thể, thu nhập lãi thuần quý 3 đạt gần 561 tỷ đồng, tăng 20,4%. Thu nhập lãi và các khoản tương tự tăng 35,2%, lên hơn 1.592 tỷ đồng, trong khi chi phí lãi tăng nhanh hơn, ở mức 44,9%, lên hơn 1.031 tỷ đồng. Diễn biến này cho thấy áp lực chi phí vốn cần tiếp tục được theo dõi.
Nguồn thu ngoài lãi có sự phân hóa. Lãi thuần dịch vụ đạt gần 18 tỷ đồng, gấp khoảng 3,5 lần cùng kỳ; lãi thuần kinh doanh ngoại hối đạt gần 53 tỷ đồng, tăng 75,7%. Ngược lại, mua bán chứng khoán đầu tư chuyển từ lãi gần 80 tỷ đồng sang lỗ nhẹ; lãi thuần hoạt động khác giảm 32,2%, còn khoảng 30 tỷ đồng.
Trong văn bản giải trình, PGBank cho biết tổng thu nhập hoạt động quý 3 tăng khoảng 36 tỷ đồng, nhưng chi phí hoạt động tăng hơn 39 tỷ đồng và chi phí dự phòng rủi ro tín dụng tăng hơn 19 tỷ đồng. Như vậy, phần thu nhập tăng thêm chưa đủ bù mức gia tăng của hai nhóm chi phí này.
Nợ xấu tăng nhanh hơn tín dụng
Tại ngày 30/9/2026, tổng tài sản PGBank đạt 92.637 tỷ đồng, tăng 4,3% so với cuối năm 2025. Cho vay khách hàng đạt 49.615 tỷ đồng, tăng 7,1%; tiền gửi khách hàng đạt 51.280 tỷ đồng, tăng 5,8%. Ngân hàng đồng thời cho biết tiền gửi không kỳ hạn tăng 32%, tạo điều kiện cải thiện cơ cấu nguồn vốn. Đây là tốc độ tăng số dư tiền gửi không kỳ hạn, không phải tỷ lệ CASA trong tổng tiền gửi.
Điểm cần chú ý là nợ xấu tăng nhanh hơn nhiều so với tín dụng. Tổng nợ nhóm 3–5 cuối tháng 9 đạt khoảng 1.948 tỷ đồng, tăng 78,4% (+856 tỷ đồng) so với đầu năm. Tỷ lệ nợ xấu tăng từ 2,36% lên 3,93%, tương ứng tăng 1,57 điểm phần trăm.
Áp lực tập trung ở các nhóm nợ đang suy giảm chất lượng. Nợ dưới tiêu chuẩn đạt khoảng 671 tỷ đồng, cao hơn ba lần đầu năm; nợ nghi ngờ đạt gần 753 tỷ đồng, tăng gần 2,9 lần. Nợ có khả năng mất vốn giảm 14,5%, còn 524 tỷ đồng; nợ cần chú ý cũng giảm 33,4%, xuống 1.092 tỷ đồng. Tuy nhiên, việc hai nhóm này giảm chưa đủ bù mức tăng của nợ nhóm 3 và nhóm 4.
Số dư dự phòng cho vay khách hàng cuối kỳ đạt khoảng 595 tỷ đồng, đưa tỷ lệ bao phủ nợ xấu xuống 30,6%, so với khoảng 51% đầu năm. Hiểu theo phép tính này, mỗi 100 đồng nợ xấu có khoảng 31 đồng dự phòng cho vay tương ứng.
Tỷ lệ bao phủ giảm cho thấy bộ đệm dự phòng tính trên quy mô nợ xấu mỏng hơn. Tuy vậy, không thể dùng riêng chỉ tiêu này để kết luận ngân hàng trích lập thiếu, bởi mức dự phòng còn phụ thuộc nhóm nợ và giá trị tài sản bảo đảm được khấu trừ. Điều cần theo dõi là khả năng thu hồi, xử lý nợ và nguy cơ phát sinh thêm chi phí dự phòng trong các kỳ tới.
Tăng vốn tạo dư địa, kế hoạch lợi nhuận còn thách thức
Ở chiều tích cực, PGBank đã củng cố nền tảng vốn. Đến cuối tháng 9, vốn điều lệ đạt 7.327 tỷ đồng, tăng 33,2% (+1.827 tỷ đồng) so với cuối năm 2025; vốn chủ sở hữu đạt 8.364 tỷ đồng, tăng 27,8% (+1.819 tỷ đồng). Nguồn vốn được bổ sung giúp ngân hàng có thêm điều kiện đầu tư công nghệ, phát triển hoạt động và đáp ứng yêu cầu an toàn.
Năm 2026, PGBank đặt mục tiêu lợi nhuận trước thuế 1.438 tỷ đồng, tổng tài sản 117.419 tỷ đồng và kiểm soát tỷ lệ nợ xấu dưới 2,5%. Với kết quả 9 tháng, ngân hàng hoàn thành khoảng 43,8% kế hoạch lợi nhuận.
Như vậy, PGBank cần thêm khoảng 808 tỷ đồng lợi nhuận trước thuế trong quý 4, tương đương hơn 4,2 lần kết quả quý 3. Trong khi đó, tỷ lệ nợ xấu cuối tháng 9 đang cao hơn mục tiêu năm.
Vì vậy, nhiệm vụ những tháng cuối năm không chỉ là mở rộng quy mô. Khả năng kiểm soát chi phí vốn, chuyển tăng trưởng thu nhập thành lợi nhuận và xử lý các khoản nợ suy giảm chất lượng sẽ quyết định mức độ cải thiện thực chất của PGBank.
Kết thúc phiên giao dịch ngày 29/10/2026, cổ phiếu PGB của PGBank đóng cửa ở mức 9.500 đồng/cổ phiếu, giảm 15,2% so với đầu năm nên vốn hóa còn 8.386 tỷ đồng.