Những thói quen giúp người nộp thuế hạn chế rủi ro
Kiểm tra thông tin đăng ký thuế, tài khoản thuế điện tử, hóa đơn, hồ sơ khai thuế và tình trạng nợ thuế… là những thói quen giúp người nộp thuế chủ động tuân thủ và hạn chế rủi ro.
Cục Thuế khuyến nghị người nộp thuế hình thành 8 thói quen trong quá trình thực hiện nghĩa vụ thuế.
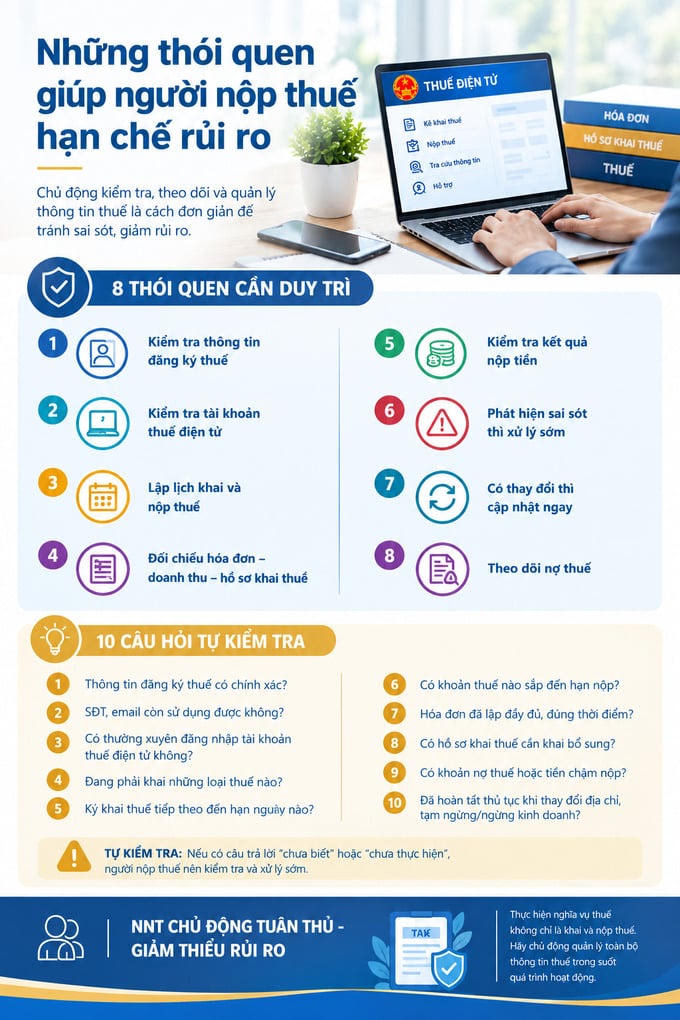
Thứ nhất, kiểm tra thông tin đăng ký thuế, bảo đảm tên, địa chỉ, số điện thoại, email và các thông tin đăng ký luôn chính xác.
Thứ hai, kiểm tra tài khoản thuế điện tử để không bỏ sót các thông báo, yêu cầu hoặc nghĩa vụ đến hạn.
Thứ ba, lập lịch khai và nộp thuế, đặt lịch nhắc trước hạn thay vì chờ đến ngày cuối cùng.
Thứ tư, đối chiếu hóa đơn - doanh thu - hồ sơ khai thuế, thường xuyên kiểm tra dữ liệu để phát hiện sai lệch.
Thứ năm, kiểm tra kết quả nộp tiền. Sau khi nộp tiền, người nộp thuế cần kiểm tra khoản nộp đã được ghi nhận đúng nghĩa vụ hay chưa.
Thứ sáu, phát hiện sai sót thì xử lý sớm, không để sai sót kéo dài qua nhiều kỳ.
Thứ bảy, có thay đổi thì cập nhật ngay, đặc biệt là địa chỉ, thông tin liên hệ, người đại diện và tình trạng hoạt động.
Thứ tám, theo dõi nợ thuế, không để khoản nợ nhỏ kéo dài thành khoản nợ lớn kèm tiền chậm nộp và rủi ro cưỡng chế.
Bên cạnh đó, Cục Thuế gợi ý 10 câu hỏi để người nộp thuế tự kiểm tra gồm: Thông tin đăng ký thuế hiện có chính xác không? Số điện thoại và email đăng ký với cơ quan thuế còn sử dụng được không? Có thường xuyên đăng nhập tài khoản thuế điện tử không? Đang phải khai những loại thuế nào? Kỳ khai thuế tiếp theo đến hạn ngày nào? Có khoản thuế nào sắp đến hạn nộp không? Hóa đơn đã được lập đầy đủ, đúng thời điểm chưa? Có hồ sơ khai thuế nào cần khai bổ sung không? Có khoản nợ thuế hoặc tiền chậm nộp nào chưa xử lý không? Nếu đã thay đổi địa chỉ, tạm ngừng hoặc ngừng kinh doanh, đã hoàn tất thủ tục hay chưa?
Cục Thuế lưu ý, nếu có câu trả lời “chưa biết” hoặc “chưa thực hiện”, người nộp thuế nên kiểm tra và xử lý sớm. Thực hiện nghĩa vụ thuế không chỉ là khai và nộp thuế. Người nộp thuế cần chủ động quản lý mã số thuế, thông tin đăng ký, tài khoản điện tử, hồ sơ khai thuế, hóa đơn, số tiền phải nộp và tình trạng nợ thuế trong suốt quá trình hoạt động.