Lợi nhuận ngân hàng tăng 20%, sức kéo tập trung ở nhóm dẫn đầu
Lợi nhuận 9 tháng của 28 ngân hàng tăng hơn 20%, nhưng phân hóa rõ nét khi áp lực nợ xấu và nguồn vốn giá rẻ đặt ra bài toán tăng trưởng bền vững.
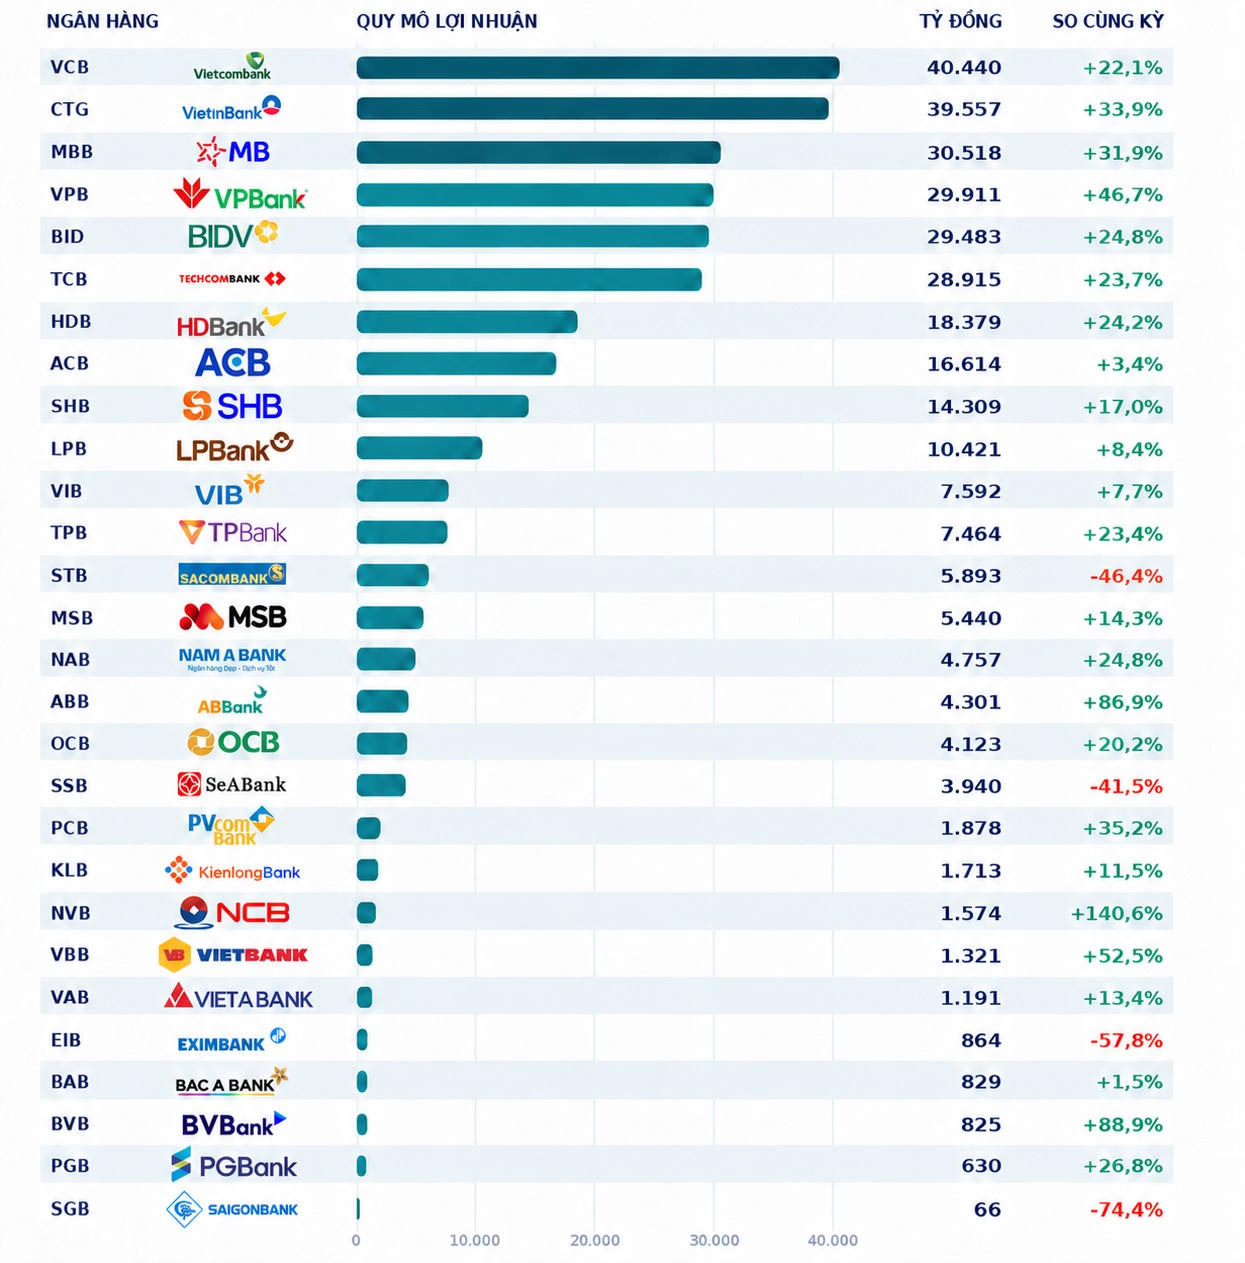
Tổng hợp từ bộ báo cáo tài chính của 28 ngân hàng niêm yết, lợi nhuận trước thuế 9 tháng đầu năm 2026 đạt gần 312.948 tỷ đồng, tăng 20,1% (+52.330 tỷ đồng) so với cùng kỳ. Có 24 ngân hàng tăng lợi nhuận, trong khi 4 ngân hàng ghi nhận sụt giảm.
Kết quả cho thấy đà tăng trưởng diễn ra trên diện rộng. Tuy nhiên, phần lớn lợi nhuận tăng thêm vẫn đến từ các ngân hàng quy mô lớn. Đồng thời, diễn biến nợ xấu và tỷ trọng tiền gửi không kỳ hạn cho thấy khả năng duy trì tăng trưởng cần được nhìn nhận thận trọng hơn con số lợi nhuận.
Sáu ngân hàng đóng góp gần 64% lợi nhuận
Vietcombank tiếp tục dẫn đầu với lợi nhuận trước thuế 40.440 tỷ đồng, tăng 22,1% (+7.307 tỷ đồng). VietinBank bám sát với 39.557 tỷ đồng, tăng 33,9% (+10.022 tỷ đồng), đồng thời đóng góp mức tăng tuyệt đối lớn nhất trong nhóm khảo sát.
Khoảng cách lợi nhuận giữa hai ngân hàng thu hẹp còn khoảng 883 tỷ đồng, so với gần 3.598 tỷ đồng cùng kỳ. Diễn biến này cho thấy vị trí dẫn đầu đang chịu sức ép cạnh tranh rõ hơn.
MB đứng thứ ba với 30.518 tỷ đồng, tăng 31,9% (+7.379 tỷ đồng). Tiếp theo là VPBank đạt 29.911 tỷ đồng, tăng 46,7% (+9.515 tỷ đồng); BIDV đạt 29.483 tỷ đồng, tăng 24,8% (+5.851 tỷ đồng); Techcombank đạt 28.915 tỷ đồng, tăng 23,7% (+5.531 tỷ đồng).
Sáu ngân hàng này tạo ra khoảng 198.825 tỷ đồng lợi nhuận trước thuế, chiếm 63,5% tổng lợi nhuận của 28 ngân hàng. Đáng chú ý, 6 ngân hàng trên đóng góp tới 87,1% phần lợi nhuận tăng thêm.
Như vậy, mức tăng hơn 20% của toàn nhóm mang dấu ấn đậm nét từ các ngân hàng đầu ngành. Quy mô lợi nhuận lớn kết hợp tốc độ tăng trưởng hai chữ số giúp nhóm này giữ vai trò quyết định đối với kết quả chung.
Ở nhóm tiếp theo, HDBank đạt 18.379 tỷ đồng, tăng 24,2% (+3.576 tỷ đồng); ACB đạt 16.614 tỷ đồng, tăng 3,4% (+543 tỷ đồng); SHB đạt 14.309 tỷ đồng, tăng 17% (+2.074 tỷ đồng). LPBank ghi nhận 10.421 tỷ đồng, tăng 8,4% (+809 tỷ đồng).
Sự khác biệt về tốc độ tăng trưởng ngay trong nhóm lợi nhuận trên 10.000 tỷ đồng phản ánh bức tranh phục hồi chưa đồng đều.
Tăng trưởng cao chưa đồng nghĩa đóng góp lớn
Ở nhóm quy mô nhỏ hơn, NCB nổi bật với lợi nhuận trước thuế 1.574 tỷ đồng, tăng 140,6% (+920 tỷ đồng). BVBank đạt 825 tỷ đồng, tăng 88,9% (+388 tỷ đồng); ABBank đạt 4.301 tỷ đồng, tăng 86,9% (+2.000 tỷ đồng); Vietbank đạt 1.321 tỷ đồng, tăng 52,5% (+454 tỷ đồng).
Các mức tăng này cho thấy sự cải thiện đáng kể so với nền lợi nhuận cùng kỳ. Tuy nhiên, xét đóng góp tuyệt đối, mức tăng 33,9% của VietinBank tạo thêm hơn 10.000 tỷ đồng, cao gấp nhiều lần phần tăng của từng ngân hàng có tốc độ tăng trưởng vượt 80%.
Do đó, đánh giá kết quả kinh doanh cần đặt tỷ lệ tăng trưởng bên cạnh quy mô lợi nhuận. Một ngân hàng tăng nhanh từ nền thấp chưa thể hiện sức đóng góp tương đương ngân hàng lớn duy trì tăng trưởng ổn định.
Ở chiều ngược lại, Sacombank ghi nhận lợi nhuận trước thuế 5.893 tỷ đồng, giảm 46,4% (-5.095 tỷ đồng). SeABank đạt 3.940 tỷ đồng, giảm 41,5% (-2.799 tỷ đồng); Eximbank đạt 864 tỷ đồng, giảm 57,8% (-1.184 tỷ đồng); Saigonbank còn khoảng 66 tỷ đồng, giảm 74,4% (-192 tỷ đồng).
Tổng mức giảm của 4 ngân hàng lên tới khoảng 9.270 tỷ đồng, làm thu hẹp đáng kể thành quả tăng trưởng của phần còn lại.
Đáng chú ý, dư nợ cho vay khách hàng tại Sacombank vẫn tăng 11,8% so với đầu năm, còn SeABank tăng 9%. Điều này cho thấy mở rộng cho vay không tự động chuyển thành tăng trưởng lợi nhuận. Muốn xác định nguyên nhân tại từng ngân hàng, cần tách riêng biến động thu nhập lãi, thu nhập ngoài lãi, chi phí hoạt động và dự phòng.
Nguồn vốn giá rẻ cũng đặt ra nhiều thách thức. Tỷ lệ CASA tại MB giảm khoảng 4 điểm phần trăm, Techcombank giảm 3,44 điểm và Vietcombank giảm 1,94 điểm so với đầu năm. CASA giảm có thể gây sức ép lên chi phí huy động, dù tác động thực tế còn phụ thuộc lãi suất và cơ cấu nguồn vốn.
Bước sang quý 4, chất lượng lợi nhuận vì vậy cần được đánh giá cùng khả năng duy trì nguồn vốn chi phí thấp và tạo thu nhập thường xuyên. Đây sẽ là cơ sở quan trọng để phân biệt ngân hàng tăng lợi nhuận nhất thời với ngân hàng duy trì được sức sinh lời qua nhiều kỳ.