Kiến nghị xem xét chấm dứt mã số thuế với doanh nghiệp ngừng hoạt động 5 năm trở lên
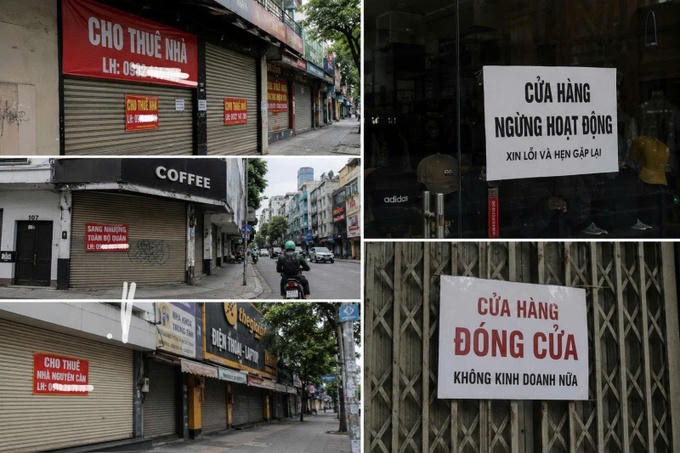
Theo Hội Tư vấn Thuế Việt Nam (VTCA), giai đoạn 2020-2022, đại dịch COVID-19 khiến hoạt động kinh doanh gần như tê liệt, nhiều doanh nghiệp, hộ kinh doanh phải tự bỏ kinh doanh, tự phá sản. Vì vậy, Hội đề xuất giảm thời gian ngừng hoạt động của người nộp thuế từ đủ 10 năm xuống còn 5 năm để được xem xét chấm dứt hiệu lực mã số thuế.
Đề xuất gộp tờ khai thuế đối với các kỳ không phát sinh doanh thu
Góp ý dự thảo Nghị quyết của Chính phủ về một số chính sách đặc biệt nhằm tháo gỡ khó khăn cho người nộp thuế trong công tác quản lý thuế và đáp ứng các cam kết quốc tế cấp bách về trao đổi thông tin theo yêu cầu, VTCA đã đề xuất sửa đổi, bổ sung một số quy định liên quan đến việc khai thuế, xử phạt vi phạm hành chính và chấm dứt hiệu lực mã số thuế.
Tại khoản 3 Điều 2 dự thảo, người nộp thuế thuộc trạng thái ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế (trạng thái 03), không hoạt động tại địa chỉ đã đăng ký với cơ quan thuế (trạng thái 06) phải nộp hồ sơ khai thuế còn thiếu của thời gian trước khi cơ quan thuế thông báo. VTCA đề xuất cho phép gộp các kỳ tính thuế không phát sinh doanh thu thành một tờ khai theo từng sắc thuế, kèm cam kết không phát sinh doanh thu.
Theo VTCA, cơ quan thuế thường phát hiện và ban hành thông báo về tình trạng không hoạt động tại địa chỉ đã đăng ký (trạng thái 06) sau nhiều năm kể từ thời điểm người nộp thuế thực tế ngừng hoạt động hoặc bỏ địa điểm kinh doanh. Vì vậy, việc yêu cầu nộp tờ khai riêng cho từng kỳ không cần thiết, trong khi về bản chất vẫn là một hành vi vi phạm để xử phạt.
Đối với quy định yêu cầu người nộp thuế cam kết không phát sinh doanh thu kể từ thời điểm cơ quan thuế thông báo trạng thái 06 hoặc chuyển sang trạng thái 03, VTCA cho rằng nội dung này đã được quy định trong pháp luật, nếu tiếp tục đưa vào dự thảo sẽ phát sinh thêm thủ tục hành chính không cần thiết.
VTCA đề xuất bổ sung quy định: “Trường hợp có phát sinh doanh thu nhưng không khai thuế khi thực hiện thủ tục khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế thì người nộp thuế hoàn toàn chịu trách nhiệm trước pháp luật”.
VTCA cũng đề xuất bổ sung khoản 6 Điều 2 về trường hợp người nộp thuế thuộc trạng thái 03, 06 không còn sổ sách kế toán nhưng trước đó có phát sinh doanh thu, dẫn đến không thể lập tờ khai thuế, quyết toán thuế, báo cáo tài chính và hoàn tất thủ tục chấm dứt hiệu lực mã số thuế.
Với trường hợp này, cơ quan thuế thực hiện ấn định thuế theo Điều 24 Luật Quản lý thuế. Căn cứ để ấn định là doanh thu trên hóa đơn điện tử đầu ra, chi phí trên hóa đơn đầu vào được lưu trữ trong cơ sở dữ liệu của cơ quan thuế đối với giai đoạn đã triển khai hóa đơn điện tử; sao kê ngân hàng đối với giai đoạn trước khi áp dụng hóa đơn điện tử, thay thế cho sổ sách, chứng từ kế toán. Người nộp thuế cam kết chịu hoàn toàn trách nhiệm về dữ liệu cung cấp để cơ quan thuế ấn định.
Để thống nhất việc thực hiện cam kết điện tử, VTCA đề xuất ban hành mẫu cam kết thống nhất trên toàn quốc, cho phép xác thực bằng chữ ký số hoặc VNeID, không yêu cầu thêm hồ sơ, giấy tờ. Cơ quan thuế đối chiếu dữ liệu hóa đơn điện tử, hải quan, bảo hiểm xã hội và nền tảng số trong thời hạn 15 ngày. Nếu không có dữ liệu mâu thuẫn thì chấp nhận cam kết; trường hợp cam kết không đúng sự thật sẽ xử lý theo khoản 7 Điều 4 và Điều 17 Luật Quản lý thuế.
Đối với Điều 3 về chính sách đặc biệt trong xử phạt vi phạm hành chính, dự thảo đang quy định giảm mức phạt đối với tất cả các tờ khai, bao gồm cả trường hợp có phát sinh doanh thu và không phát sinh doanh thu. VTCA đề xuất chỉ giảm mức phạt đối với các tờ khai không phát sinh doanh thu nhằm bảo đảm bình đẳng với những người nộp thuế khác.
Sửa đổi quy định tạm hoãn xuất cảnh
Tại khoản 5 Điều 4 dự thảo, người nộp thuế đã ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc được cơ quan thuế xác định không hoạt động tại địa chỉ đã đăng ký từ 10 năm trở lên tính đến ngày Nghị quyết có hiệu lực, không còn nợ thuế và không thuộc trường hợp đang bị thanh tra, kiểm tra, điều tra, truy tố, xét xử, thì được xem xét chấm dứt hiệu lực mã số thuế.
VTCA đề xuất giảm thời gian này từ 10 năm xuống còn 5 năm. Theo Hội, giai đoạn 2020–2022, dịch Covid-19 khiến nền kinh tế và hoạt động kinh doanh bị đình trệ, nhiều doanh nghiệp, hộ kinh doanh không còn tồn tại, bỏ kinh doanh hoặc tự phá sản. Vì vậy, việc giảm thời gian xuống còn 5 năm phù hợp với thực tế. Nếu không xử lý trong đợt này, các trường hợp trên sẽ phải chờ đủ 10 năm mới được xem xét giải quyết.
Đối với khoản 6 Điều 4 về việc tạm thời gỡ bỏ biện pháp tạm hoãn xuất cảnh đối với cá nhân có thông tin giả mạo trong hồ sơ đăng ký thành lập doanh nghiệp, hộ kinh doanh, dự thảo quy định phải có văn bản của cơ quan công an xác nhận đã tiếp nhận và đang xử lý vụ việc, gửi cơ quan đăng ký kinh doanh và cơ quan thuế quản lý trực tiếp.
VTCA đề xuất sửa đổi theo hướng cho phép người nộp thuế sử dụng giấy tiếp nhận tin báo về tội phạm hoặc văn bản xác nhận của cơ quan công an làm căn cứ để gỡ bỏ biện pháp tạm hoãn xuất cảnh.
Đối với khoản 3 và khoản 4 Điều 4 về quy định chuyển tiếp, VTCA đề xuất áp dụng thống nhất các quy định của Nghị quyết, chỉ không áp dụng hồi tố đối với người nộp thuế đã hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc khôi phục hoạt động.
Trường hợp cơ quan thuế đã ban hành quyết định xử phạt và người nộp thuế đã nộp tiền nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế hoặc khôi phục hoạt động, VTCA đề xuất cho phép điều chỉnh để bảo đảm các chính sách đặc biệt không khuyến khích việc cố tình kéo dài thời gian thực hiện thủ tục.