Khang Điền lãi công ty mẹ 1.209 tỷ đồng sau 9 tháng, đạt 81% kế hoạch năm; quỹ dự án mở rộng cùng sự thay đổi đáng chú ý trong cơ cấu lợi nhuận.
Báo cáo tài chính hợp nhất quý 3/2026 của CTCP Đầu tư và Kinh doanh Nhà Khang Điền (Khang Điền, HOSE: KDH) cho thấy doanh nghiệp đang chuyển dịch cả danh mục đầu tư lẫn cách ghi nhận kết quả kinh doanh. Lợi nhuận tăng mạnh sau 9 tháng, nhưng doanh thu bán hàng thu hẹp, trong khi tài sản và nợ vay cùng gia tăng.
Đằng sau những con số là quá trình bổ sung quỹ đất, thay đổi quyền kiểm soát tại đơn vị phát triển dự án và chuẩn bị sản phẩm cho giai đoạn tiếp theo.
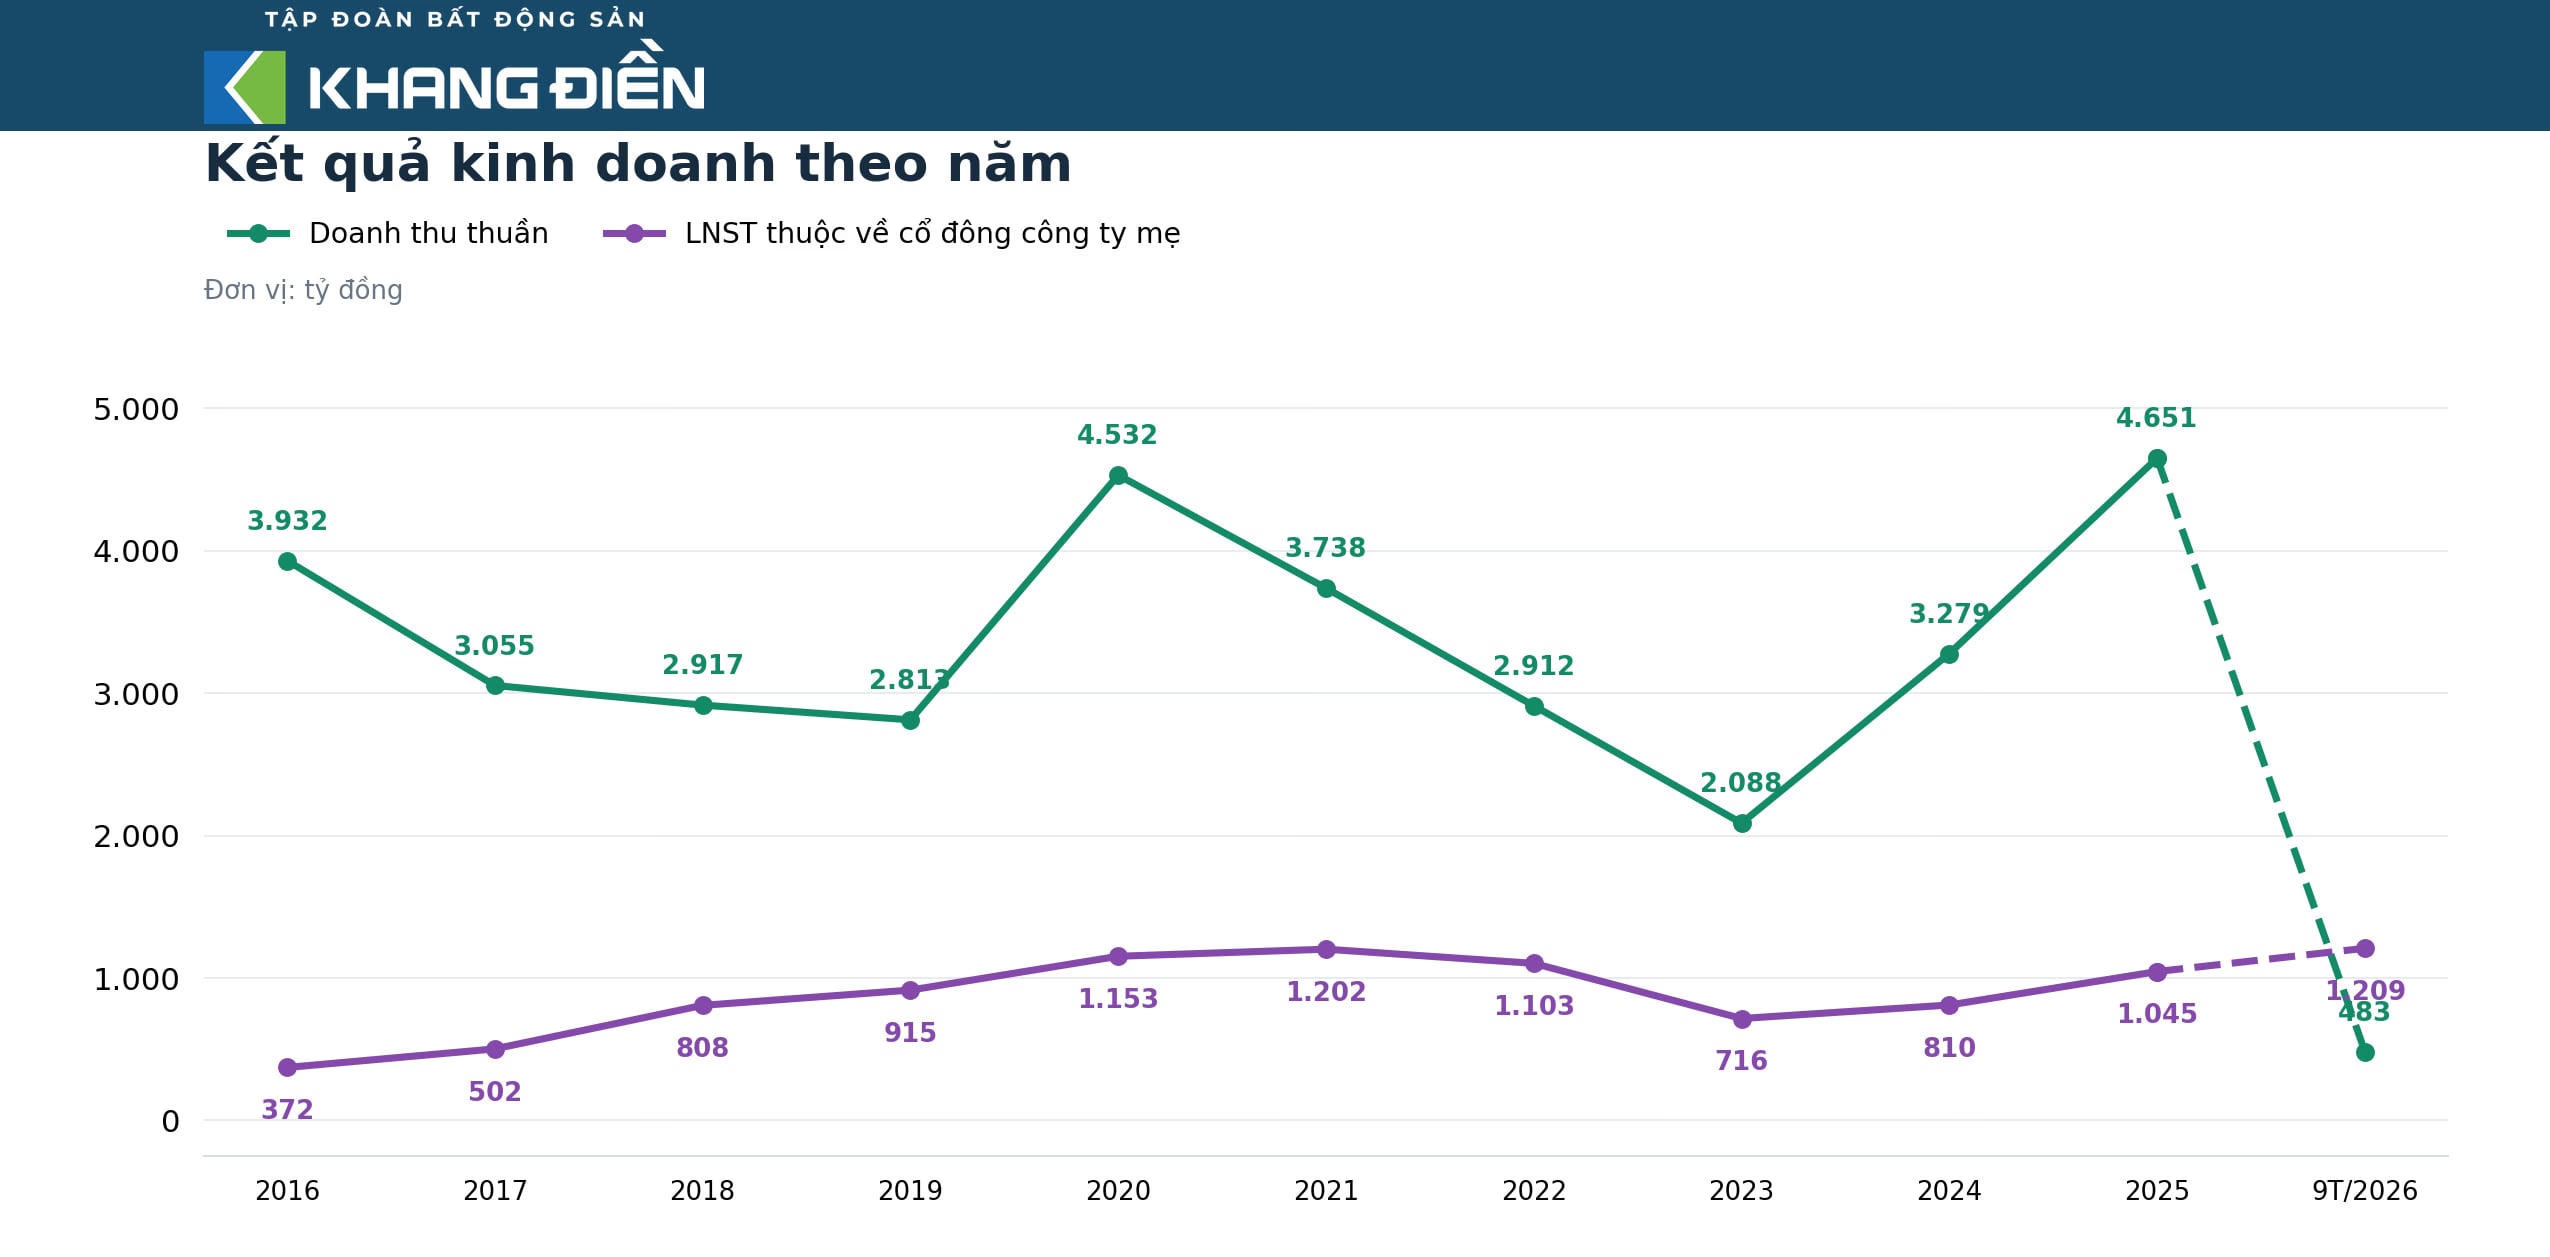
Trong quý 3/2026, Khang Điền ghi nhận doanh thu thuần 41 tỷ đồng, giảm 96% (-1.057 tỷ đồng) so với cùng kỳ. Doanh thu chuyển nhượng bất động sản chỉ đạt khoảng 25 tỷ đồng; phần còn lại đến từ cung cấp dịch vụ và cho thuê. Lợi nhuận gộp đạt 6 tỷ đồng, giảm mạnh từ mức 776 tỷ đồng của quý 3/2025.
Biên lợi nhuận gộp theo đó giảm từ gần 71% xuống khoảng 15%. Trong khi chi phí bán hàng và quản lý doanh nghiệp cộng lại gần 67 tỷ đồng, phần lợi nhuận từ bán hàng chưa đủ trang trải các khoản chi này. Diễn biến cho thấy kết quả quý phụ thuộc đáng kể vào những nguồn thu ngoài doanh thu thuần.
Cụ thể, doanh nghiệp ghi nhận 133 tỷ đồng lãi từ công ty liên kết và 127 tỷ đồng lợi nhuận khác. Thu nhập khác có khoản bồi thường chấm dứt hợp đồng khoảng 129 tỷ đồng. Nhờ các đóng góp này, lợi nhuận trước thuế đạt 189 tỷ đồng; lợi nhuận sau thuế hợp nhất đạt 169 tỷ đồng, giảm 68% (-357 tỷ đồng).
Lợi nhuận sau thuế của công ty mẹ đạt 176 tỷ đồng, giảm 25% (-60 tỷ đồng). Chỉ tiêu này cao hơn lợi nhuận hợp nhất do phần lỗ thuộc cổ đông không kiểm soát gần 7 tỷ đồng. Đây là khác biệt cần lưu ý khi đánh giá quyền lợi thực tế của cổ đông Khang Điền.
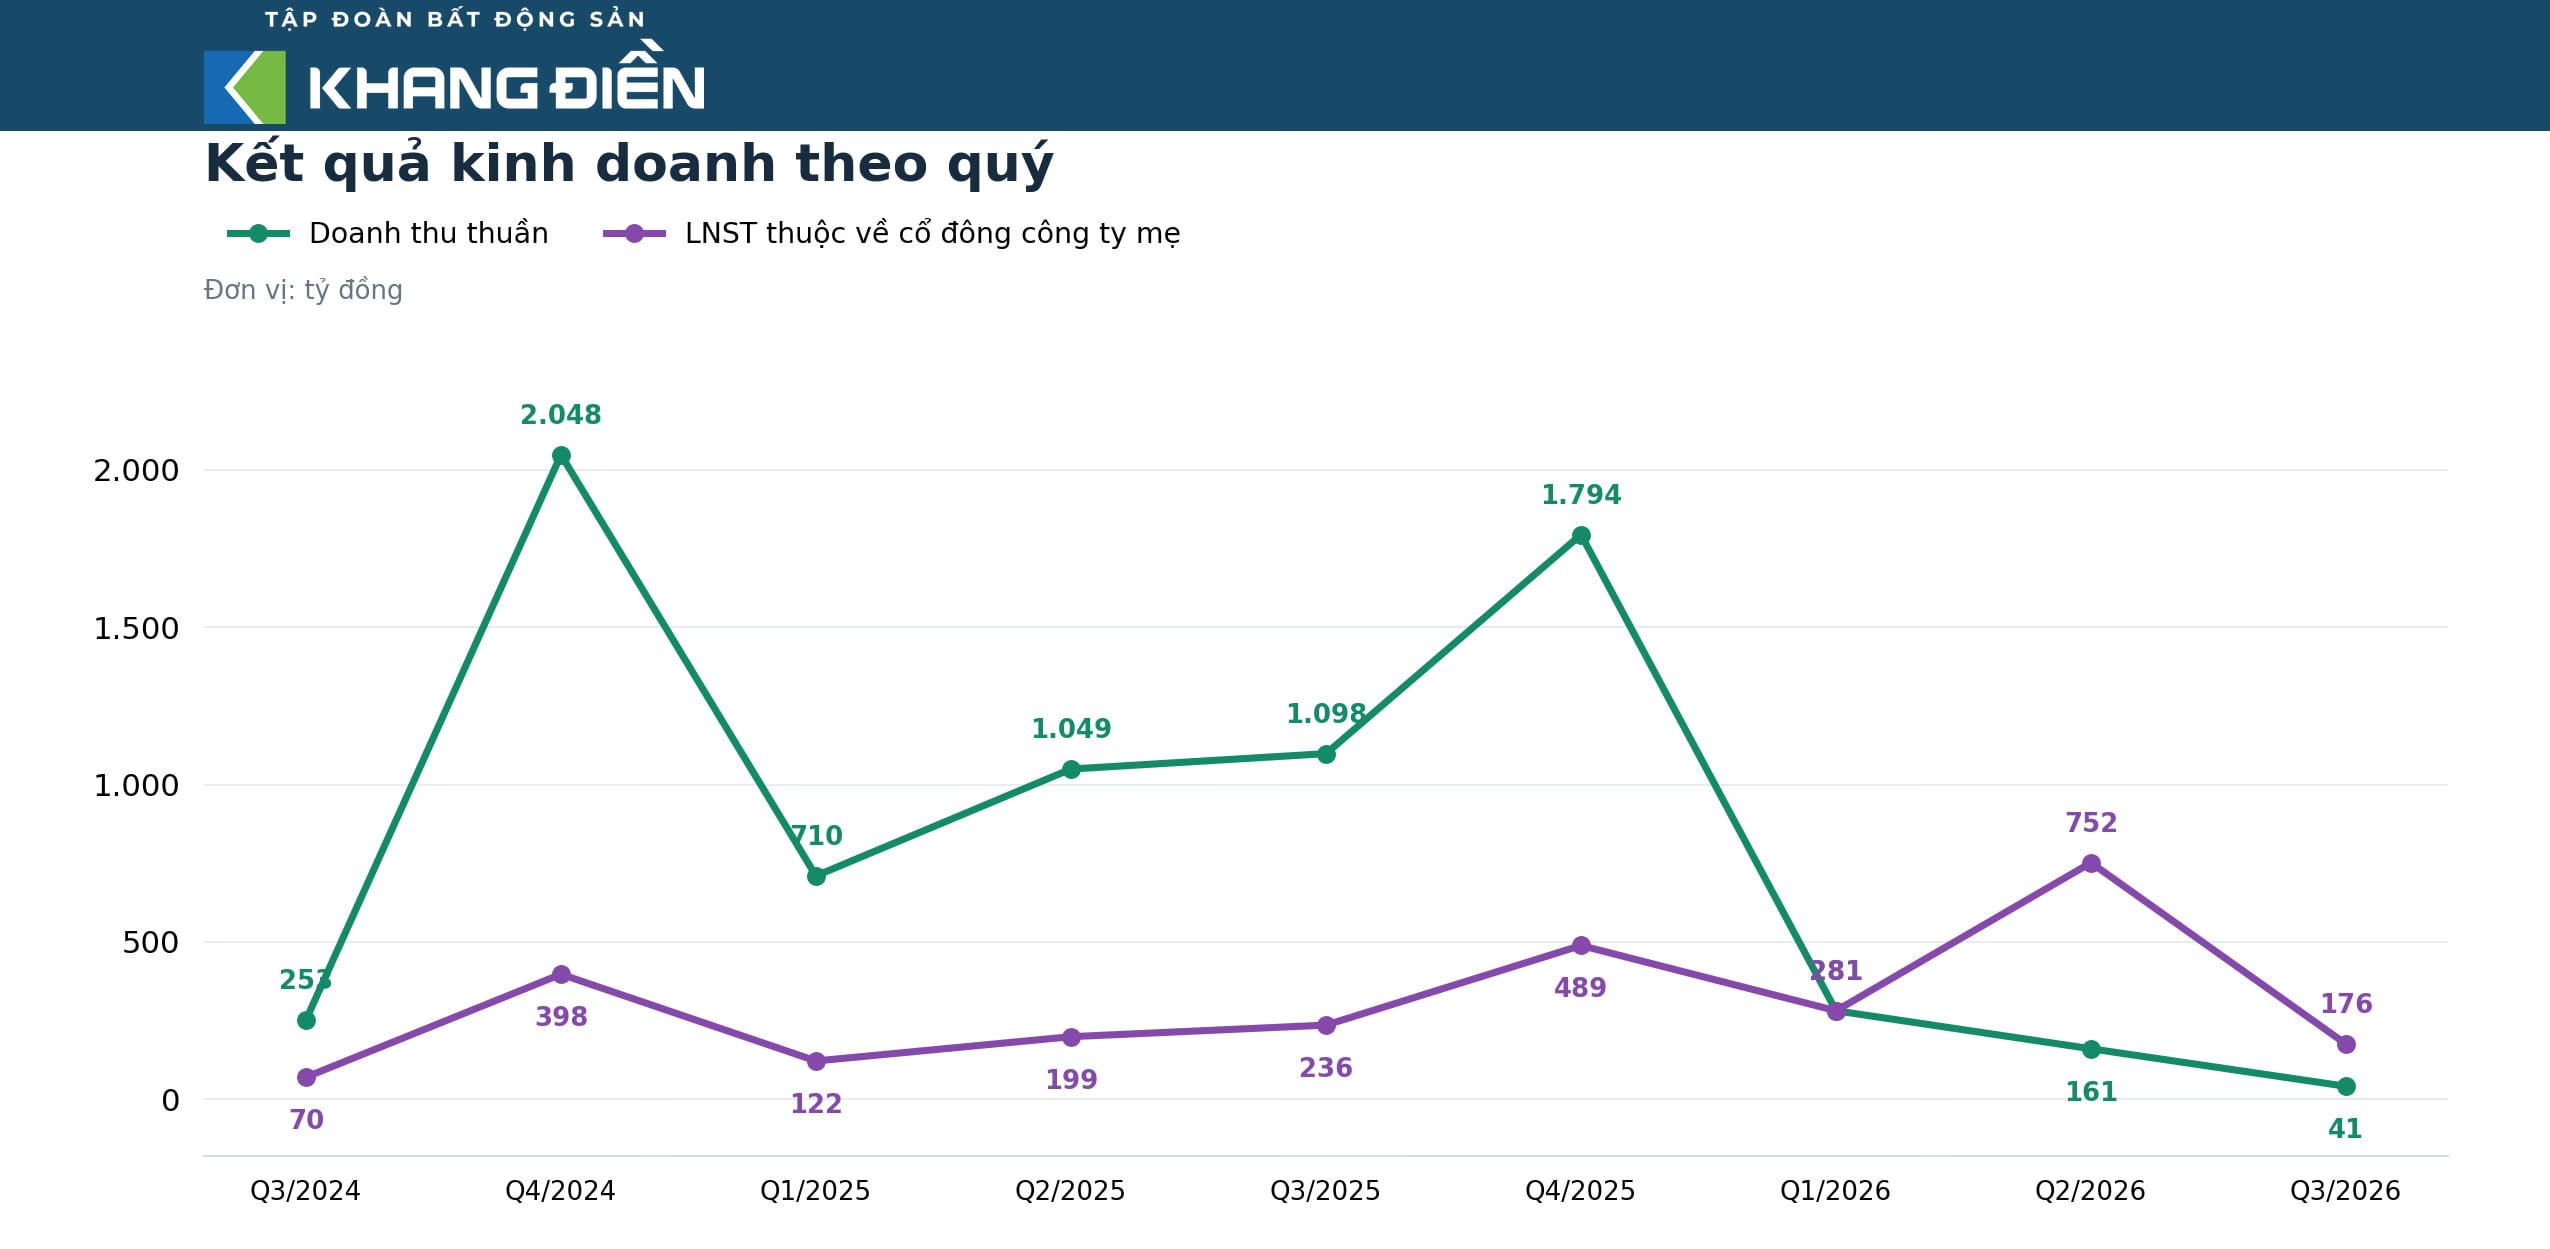
Lũy kế 9 tháng, doanh thu thuần đạt 483 tỷ đồng, giảm 83% (-2.374 tỷ đồng). Ngược lại, lợi nhuận sau thuế hợp nhất tăng 51% (+427 tỷ đồng), đạt 1.268 tỷ đồng. Lợi nhuận sau thuế của công ty mẹ đạt 1.209 tỷ đồng, tăng 117% (+652 tỷ đồng).
Năm 2026, Khang Điền đặt mục tiêu doanh thu 4.200 tỷ đồng và lợi nhuận sau thuế 1.500 tỷ đồng. Tại đại hội cổ đông, lãnh đạo xác định mục tiêu lợi nhuận là sau thuế và sau lợi ích cổ đông thiểu số. Như vậy, sau 9 tháng, doanh nghiệp hoàn thành khoảng 81% kế hoạch lợi nhuận, còn khoảng 291 tỷ đồng để đạt mục tiêu cả năm.
Doanh thu thuần tương đương khoảng 12% chỉ tiêu doanh thu năm. Khoảng cách giữa tiến độ doanh thu và lợi nhuận phản ánh cơ cấu đóng góp khác biệt trong năm nay, đồng thời đặt trọng tâm theo dõi vào khả năng chuyển hóa danh mục dự án thành nguồn thu những kỳ tiếp theo.
Nguồn đóng góp lớn nhất vào kết quả 9 tháng là doanh thu tài chính đạt 916 tỷ đồng, trong đó lãi từ thoái vốn công ty con khoảng 896 tỷ đồng. Khoản này liên quan đến giao dịch giảm sở hữu tại Công ty TNHH Phát triển Bất động sản Bình Trưng Mới.
Ngày 23/6/2026, nhóm công ty hoàn tất chuyển nhượng 2% vốn tại Bình Trưng Mới với giá 68 tỷ đồng, đưa tỷ lệ sở hữu từ 50,95% xuống 48,95%. Bình Trưng Mới chuyển từ công ty con sang công ty liên kết, kéo theo thay đổi phương pháp phản ánh hoạt động của đơn vị này trên báo cáo hợp nhất.
Đáng chú ý, 896 tỷ đồng ghi nhận vào doanh thu tài chính gồm khoảng 22 tỷ đồng chênh lệch từ giao dịch chuyển nhượng 2% vốn và gần 875 tỷ đồng lợi nhuận liên quan các giao dịch vốn trước đây, vốn đã được ghi nhận vào lợi nhuận chưa phân phối. Khi mất quyền kiểm soát, khoản sau được ghi nhận vào kết quả kinh doanh theo thuyết minh.
Vì vậy, không thể hiểu khoản lãi 896 tỷ đồng là số tiền mới thu được từ việc bán 2% vốn. Quy mô doanh thu tài chính và dòng tiền chuyển nhượng là hai đại lượng khác nhau. Sự thay đổi này cũng giúp lý giải vì sao lợi nhuận kỳ hiện tại tăng mạnh nhưng vốn chủ sở hữu không tăng tương ứng.
Khi Bình Trưng Mới trở thành công ty liên kết, doanh thu của đơn vị này không còn được cộng toàn bộ vào doanh thu hợp nhất như công ty con; phần kết quả thuộc Khang Điền được phản ánh theo phương pháp vốn chủ sở hữu. Bởi vậy, mức giảm doanh thu hợp nhất cần được đọc cùng thay đổi phạm vi hợp nhất, tránh đồng nhất hoàn toàn với mức giảm hoạt động bán hàng của toàn bộ danh mục dự án.
Một nguồn đóng góp khác là khoản lãi mua rẻ khoảng 285 tỷ đồng khi Khang Điền mua 99% vốn CTCP Phát triển Bất động sản An Lập. Giá phí thương vụ khoảng 2.553 tỷ đồng; chênh lệch giữa phần sở hữu trong tài sản thuần theo giá trị hợp lý và giá phí đầu tư được ghi nhận vào thu nhập khác.
Hai khoản lãi thoái vốn và mua rẻ cộng lại khoảng 1.182 tỷ đồng, tương đương 88% lợi nhuận trước thuế 9 tháng. Tỷ lệ này cho thấy vai trò lớn của giao dịch vốn trong kỳ; không phải phép tính lợi nhuận sau thuế điều chỉnh, bởi còn khác biệt về thuế và phân bổ lợi ích cổ đông.
Tại ngày 30/9/2026, tổng tài sản Khang Điền đạt 43.310 tỷ đồng, tăng 27% (+9.236 tỷ đồng) so với đầu năm. Hàng tồn kho đạt 29.913 tỷ đồng, tăng 29% (+6.653 tỷ đồng), chiếm khoảng 69% tổng tài sản, chủ yếu là bất động sản xây dựng dở dang.
Các khoản lớn gồm khu dân cư Tân Tạo khoảng 9.378 tỷ đồng, An Lập - Bình Trưng Đông 5.567 tỷ đồng, Bình Trưng - Bình Trưng Đông 5.038 tỷ đồng và Đoàn Nguyên - Bình Trưng Đông 3.528 tỷ đồng. Riêng An Lập bổ sung quy mô tài sản đáng kể sau thương vụ mua lại, cho thấy tồn kho tăng không chỉ do chi đầu tư xây dựng trong kỳ.
Danh mục này tạo nền tảng phát triển dài hạn, nhưng giá trị sổ sách chưa đồng nghĩa với doanh thu sắp ghi nhận. Khả năng khai thác phụ thuộc tiến độ pháp lý, xây dựng, bán hàng và bàn giao từng dự án. Báo cáo thường niên 2025 xác định tiếp tục phát triển Gladia by the Waters, khu nhà ở 11A và khu công nghiệp Lê Minh Xuân mở rộng, đồng thời hoàn thiện các dự án hiện có.
Một tín hiệu hỗ trợ là người mua trả tiền trước ngắn hạn đạt 1.864 tỷ đồng, tăng 188% (+1.216 tỷ đồng). Khoản này có thể hỗ trợ vốn triển khai, song chưa phải doanh thu đã thực hiện. Các khoản phải thu ngắn hạn giảm còn 2.962 tỷ đồng, từ 5.482 tỷ đồng; riêng phải thu khách hàng giảm còn 379 tỷ đồng.
Tiền và tương đương tiền tăng lên 6.199 tỷ đồng, cao hơn đầu năm 3.655 tỷ đồng. Dòng tiền kinh doanh chuyển sang dương 470 tỷ đồng, so với âm 3.295 tỷ đồng cùng kỳ. Tuy nhiên, sự cải thiện có đóng góp lớn từ tăng các khoản phải trả khoảng 2.532 tỷ đồng và giảm phải thu 614 tỷ đồng; lợi nhuận kinh doanh trước thay đổi vốn lưu động chỉ khoảng 60 tỷ đồng.
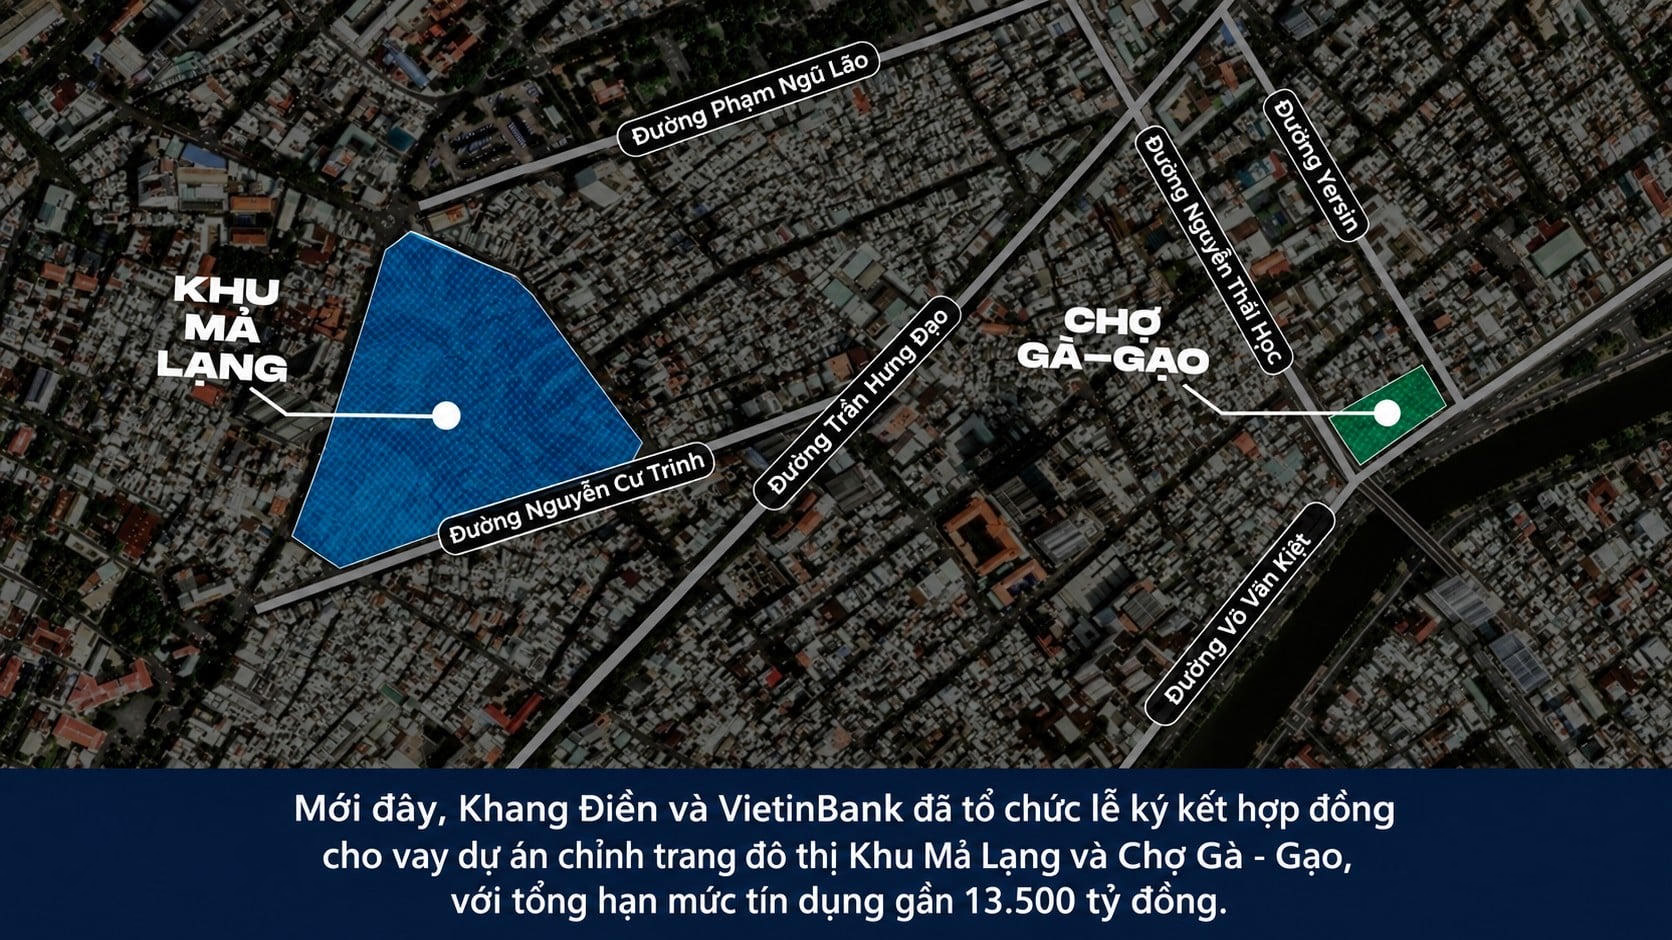
Trong khi đó, dòng tiền đầu tư âm 2.120 tỷ đồng, còn dòng tiền tài chính dương 5.305 tỷ đồng. Tiền thu từ vay gần 9.727 tỷ đồng, vượt số trả gốc khoảng 4.199 tỷ đồng. Như vậy, nguồn vốn vay đóng vai trò quan trọng trong việc bổ sung thanh khoản.
Tổng nợ vay đạt 17.776 tỷ đồng, tăng 75% (+7.627 tỷ đồng), với khoảng 91% là dài hạn. Nợ vay tương đương 88% vốn chủ sở hữu; sau khi trừ tiền và tương đương tiền, tỷ lệ còn khoảng 57%. Cơ cấu dài hạn giúp giãn áp lực đáo hạn, nhưng vẫn đòi hỏi tiến độ dự án phù hợp.
Đặc biệt, Khang Điền vốn hóa khoảng 822 tỷ đồng lãi vay vào dự án trong 9 tháng, trong khi chi phí lãi vay trên báo cáo kết quả kinh doanh khoảng 37 tỷ đồng. Khoản vốn hóa sẽ ảnh hưởng giá vốn khi sản phẩm được ghi nhận doanh thu. Với quỹ dự án mở rộng và lợi nhuận tiến gần kế hoạch, khả năng bán hàng, thu tiền và kiểm soát chi phí vốn sẽ quyết định mức độ bền vững của tăng trưởng.
Kết thúc phiên giao dịch cuối cùng của tháng 10, cổ phiếu KDH của Khang Điền đóng cửa ở mức 13.900 đồng/cổ phiếu, giảm 51,1% so với đầu năm nên vốn hóa còn 17.310 tỷ đồng.
Ngày xuất bản: 1/11/2026. Bài: Nguyễn Như