CTCP Tập đoàn Khải Hoàn Land (Khải Hoàn Land) tăng mạnh lợi nhuận quý 3, đồng thời cơ cấu lại nguồn vốn và mở rộng danh mục dự án cho giai đoạn phát triển mới.
Báo cáo tài chính hợp nhất quý 3/2026 của Khải Hoàn Land (HOSE: KHG) cho thấy sự cải thiện rõ nét về quy mô kinh doanh.
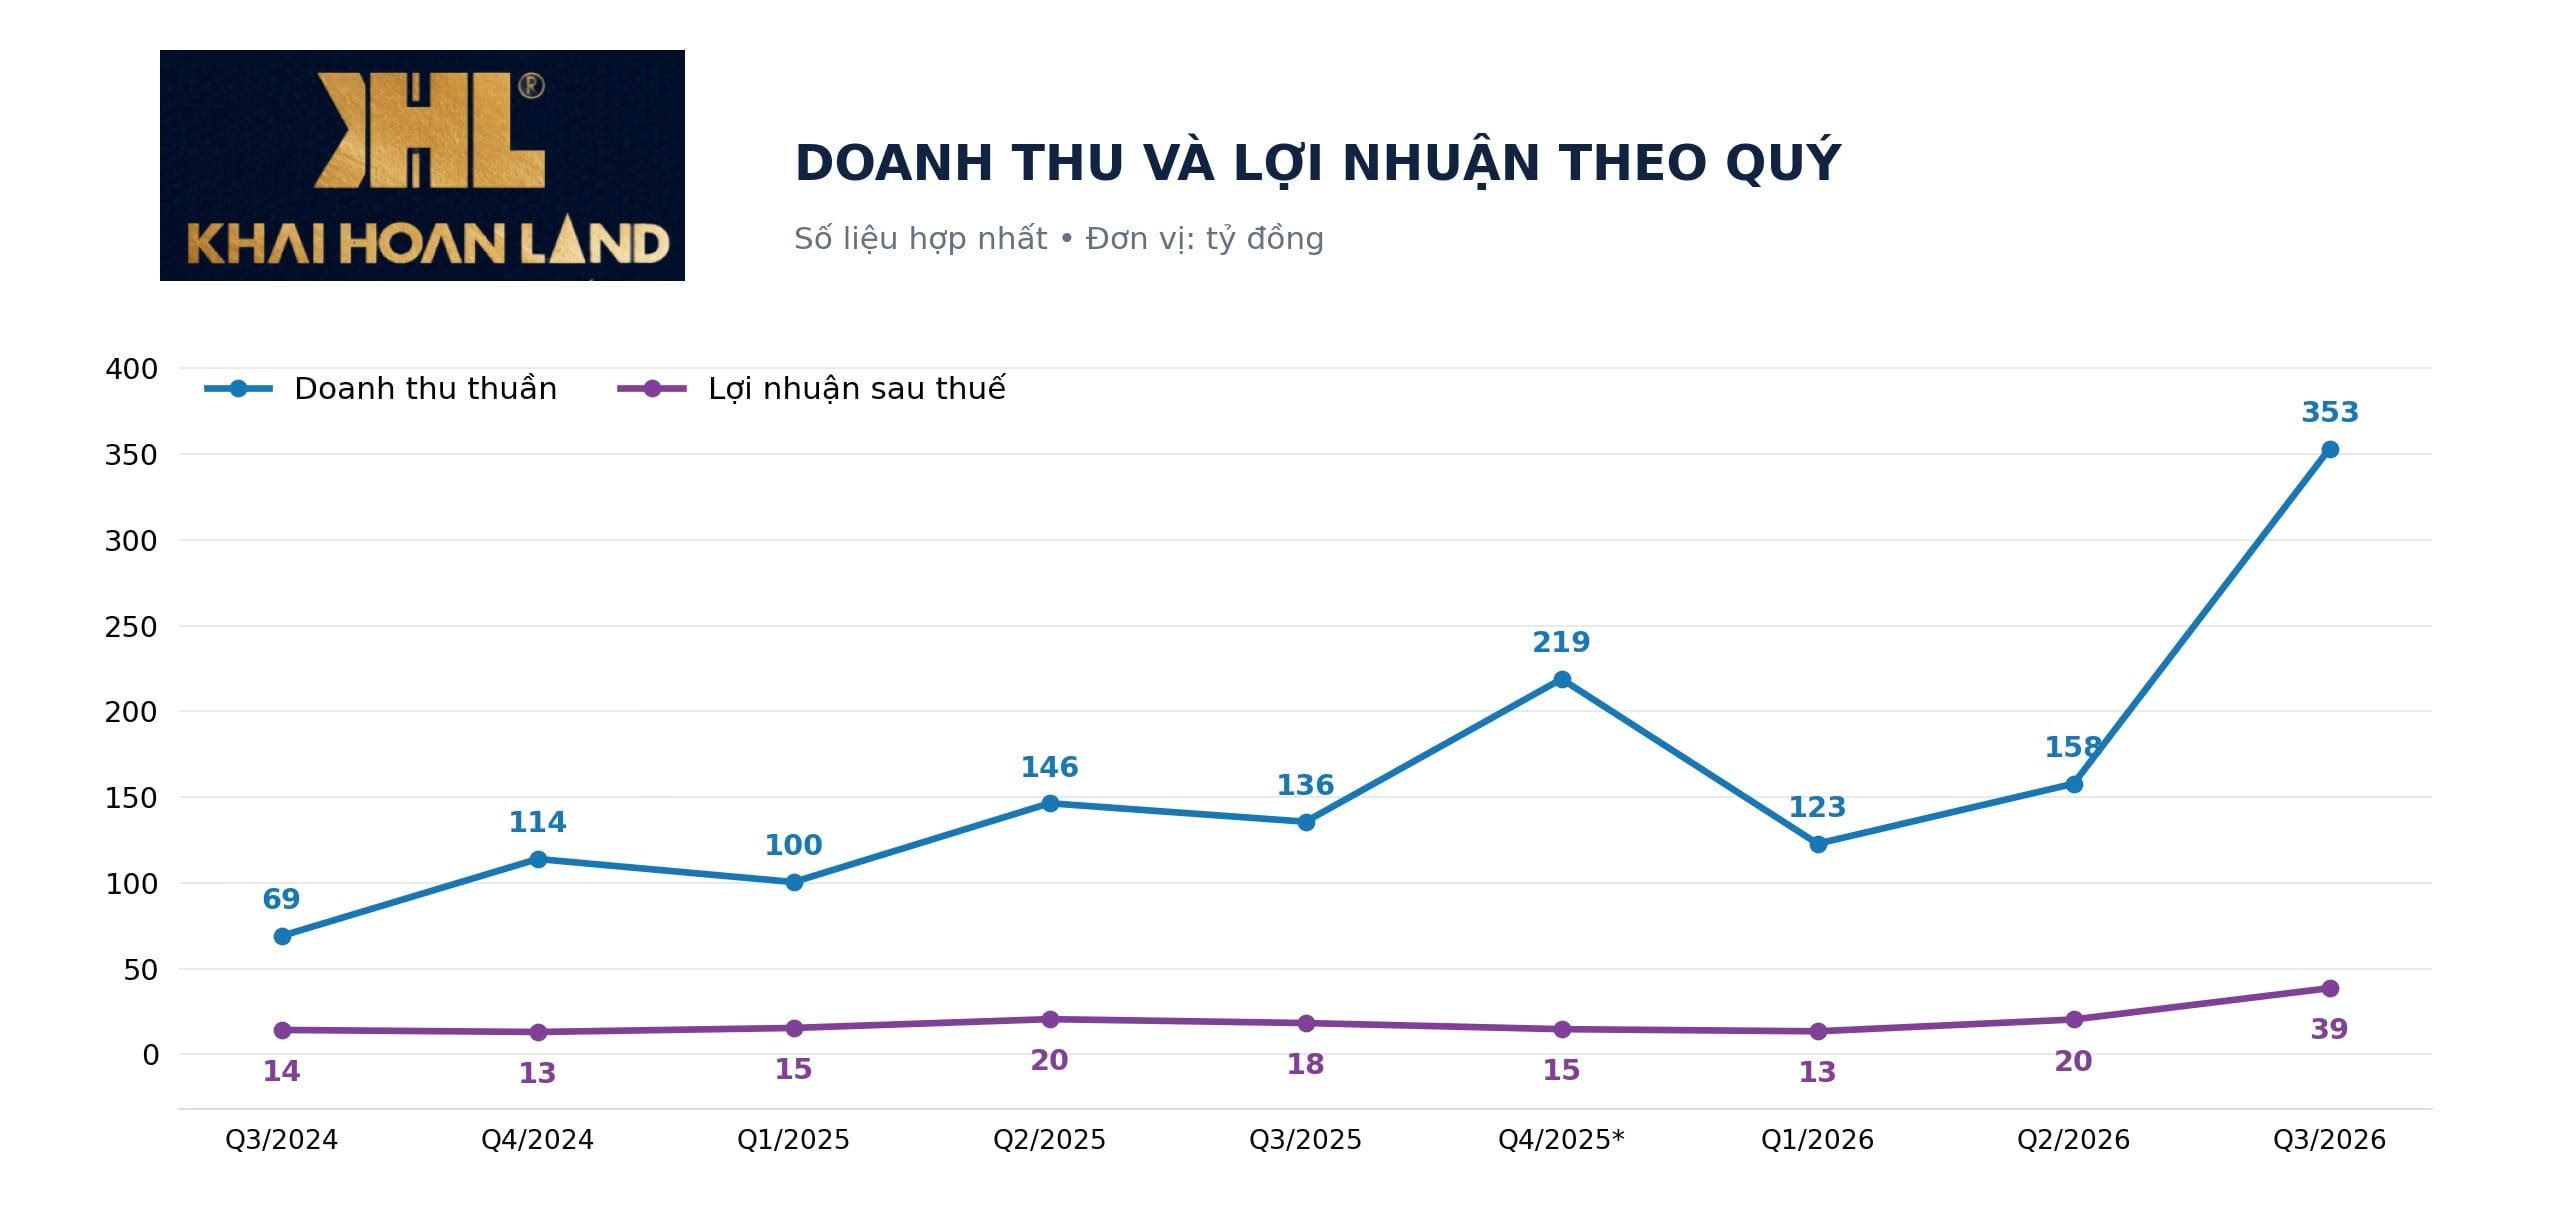
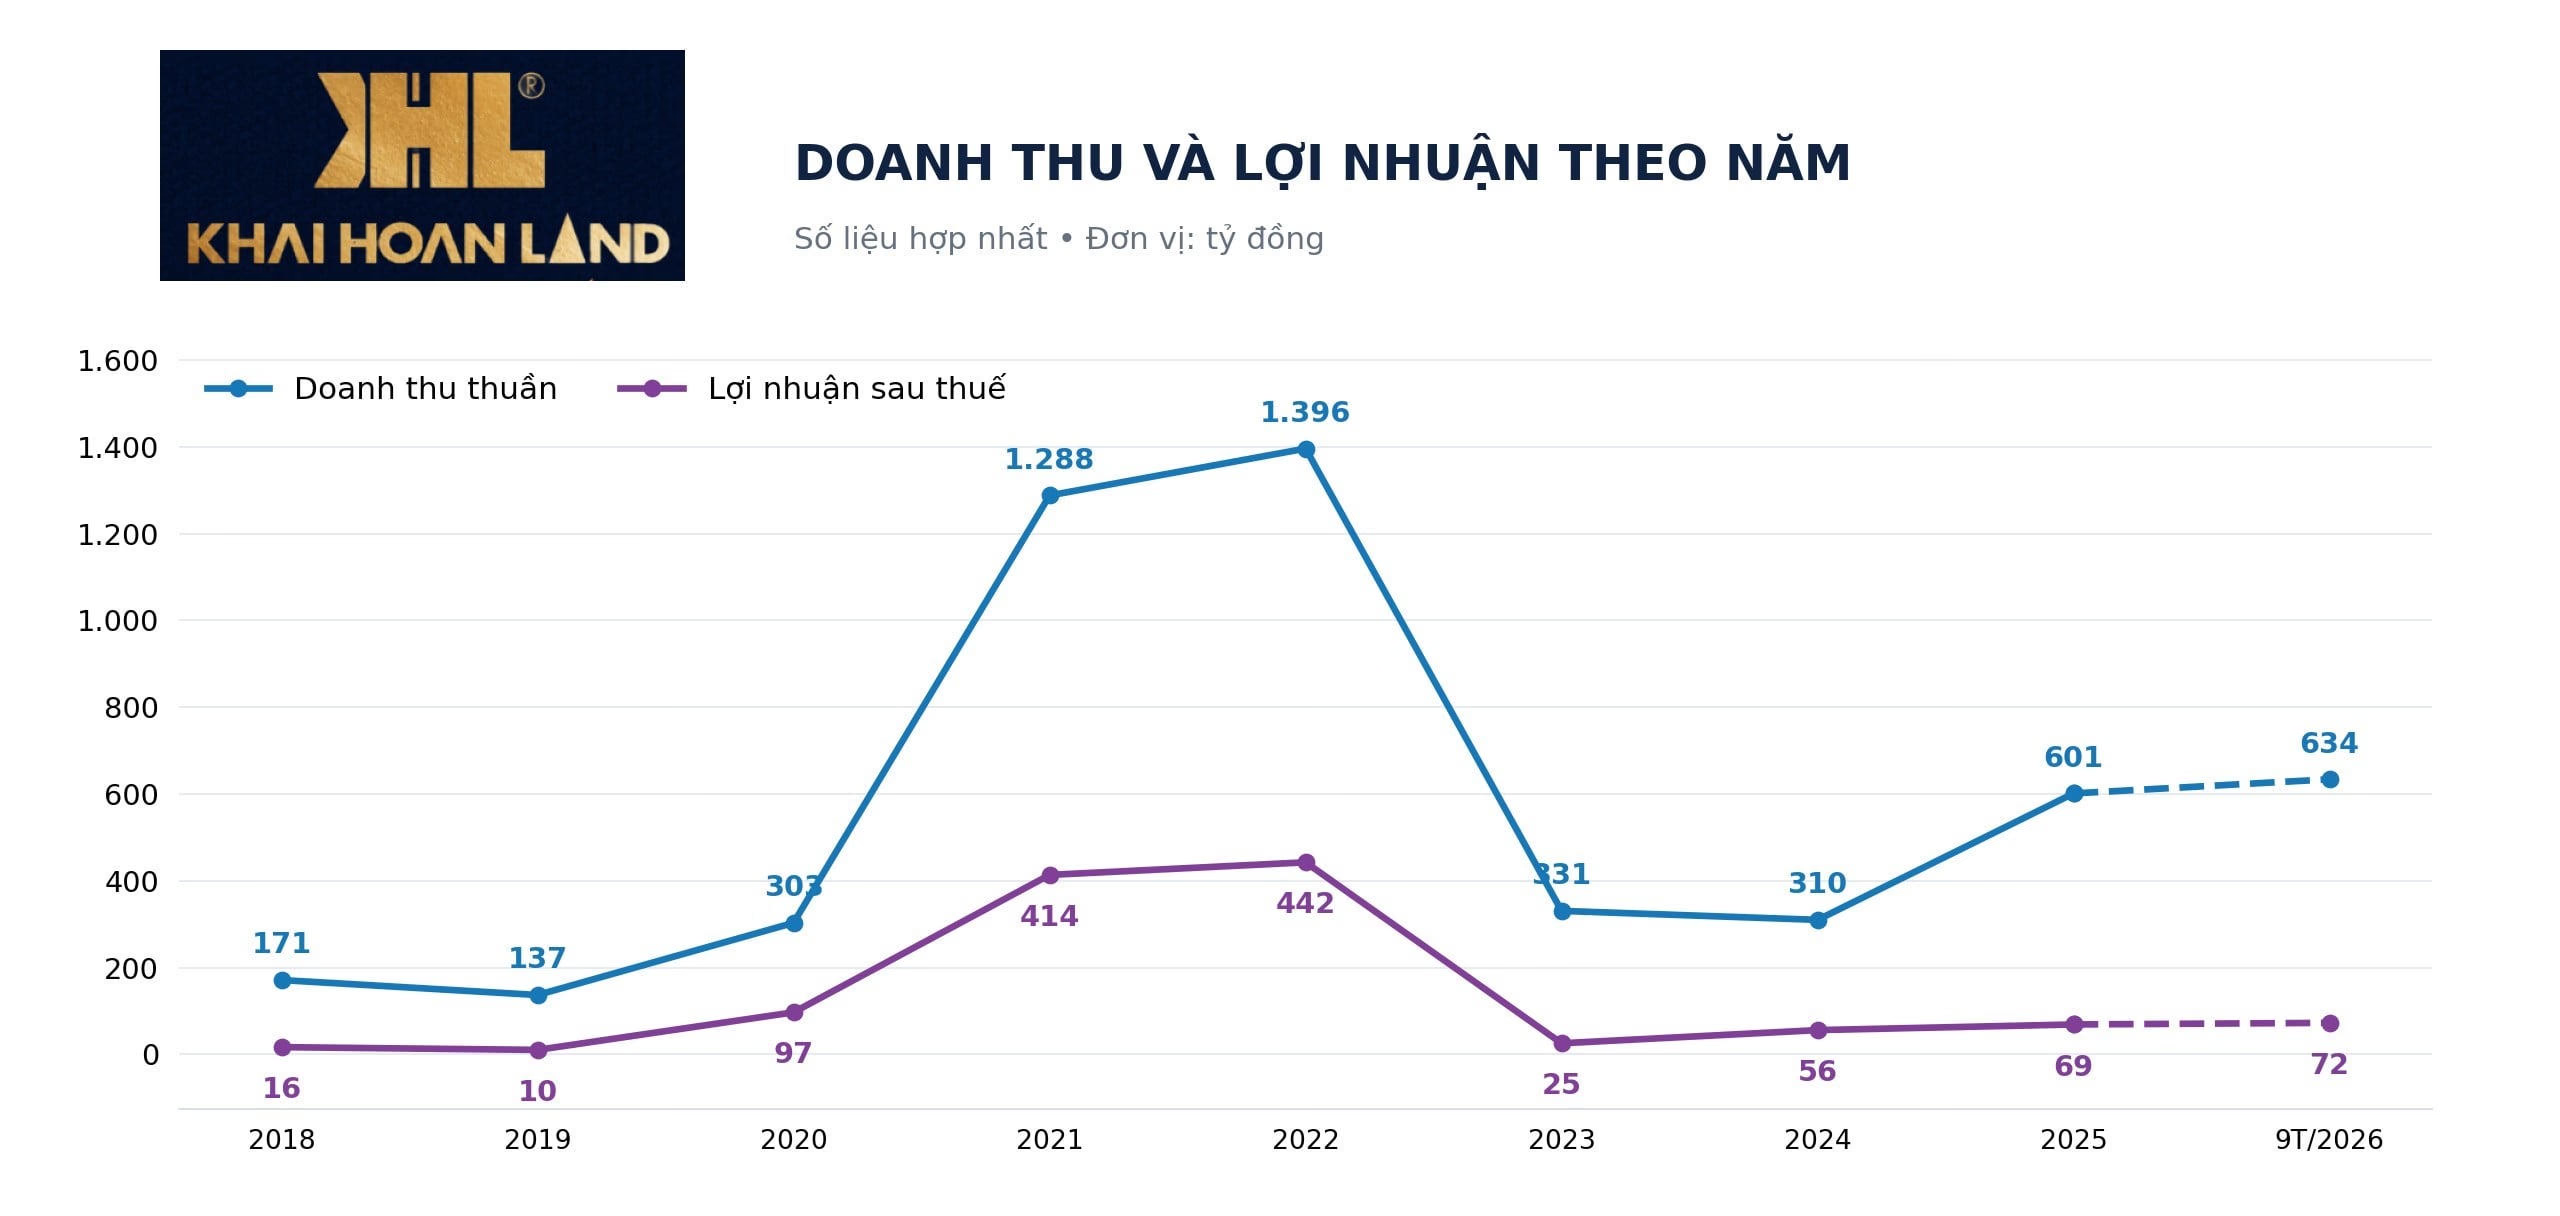
Doanh thu thuần đạt 353 tỷ đồng, tăng 160% (+218 tỷ đồng) so với cùng kỳ; lợi nhuận sau thuế đạt 39 tỷ đồng, tăng 112% (+20 tỷ đồng).
Riêng quý 3 đóng góp hơn 53% lợi nhuận sau thuế 9 tháng, cho thấy kết quả kinh doanh tập trung mạnh vào giai đoạn gần nhất.
Lũy kế, doanh thu thuần đạt 634 tỷ đồng, tăng 66% (+251 tỷ đồng); lợi nhuận trước thuế đạt 91 tỷ đồng, tăng 32% (+22 tỷ đồng); lợi nhuận sau thuế đạt 72 tỷ đồng, tăng 34% (+18 tỷ đồng).
Kết quả này nối tiếp sự phục hồi năm 2025, khi doanh nghiệp đạt doanh thu thuần 601 tỷ đồng và lợi nhuận sau thuế 69 tỷ đồng.
Như vậy, sau 9 tháng, cả doanh thu lẫn lợi nhuận sau thuế đã vượt kết quả cả năm trước. Tuy nhiên, cơ cấu doanh thu cần được xem xét kỹ để hiểu động lực tăng trưởng.
Trong quý 3, doanh thu chuyển nhượng hợp đồng mua bán bất động sản đạt gần 215 tỷ đồng, chiếm khoảng 61% doanh thu thuần, trong khi cùng kỳ không phát sinh khoản này.
Điểm đáng chú ý là giá vốn chuyển nhượng cũng gần 215 tỷ đồng, bằng doanh thu. Vì vậy, khoản thu này mở rộng quy mô kinh doanh nhưng chưa đóng góp lợi nhuận gộp trong kỳ.
Nguồn tạo lợi nhuận gộp chủ yếu vẫn là môi giới bất động sản. Doanh thu môi giới đạt 138 tỷ đồng, tăng khoảng 2% (+3 tỷ đồng), trong khi giá vốn dịch vụ giảm từ 98 tỷ đồng xuống 36 tỷ đồng.
Nhờ đó, lợi nhuận gộp toàn doanh nghiệp tăng lên 103 tỷ đồng, gấp khoảng 2,7 lần cùng kỳ; biên lợi nhuận gộp đạt 29%, so với gần 28% một năm trước.
Sự cải thiện chi phí tiếp tục hỗ trợ kết quả. Chi phí bán hàng quý 3 giảm 22% (-4 tỷ đồng), còn 14 tỷ đồng; chi phí tài chính giảm 16% (-6 tỷ đồng), còn 32 tỷ đồng.
Dù doanh thu tài chính giảm mạnh xuống 6 tỷ đồng, lợi nhuận trước thuế vẫn tăng hơn gấp đôi, đạt 48 tỷ đồng. Điều này cho thấy riêng quý 3, vai trò của lợi nhuận gộp từ hoạt động kinh doanh đã nổi bật hơn.
Năm 2026, Khải Hoàn Land đặt mục tiêu doanh thu thuần 1.250 tỷ đồng và lợi nhuận trước thuế 155 tỷ đồng.
Sau 9 tháng, doanh nghiệp hoàn thành gần 51% kế hoạch doanh thu và gần 59% kế hoạch lợi nhuận. Để hoàn thành mục tiêu, quý cuối năm cần đóng góp khoảng 616 tỷ đồng doanh thu và 64 tỷ đồng lợi nhuận trước thuế.
Đây là yêu cầu cao hơn kết quả quý 3, đặt trọng tâm vào tiến độ kinh doanh và khả năng chuyển hóa danh mục đầu tư thành nguồn thu.
Định hướng của Khải Hoàn Land trong thời gian tới là tập trung vào vai trò chủ đầu tư, nhà phát triển dự án, đồng thời chuyên môn hóa hoạt động trong hệ thống.
Tại 30/9, tổng tài sản hợp nhất đạt 6.773 tỷ đồng, giảm 3% (-221 tỷ đồng) so với đầu năm.
Vốn chủ sở hữu tăng lên 5.362 tỷ đồng, chiếm khoảng 79% tổng nguồn vốn.
Nợ phải trả giảm 17% (-294 tỷ đồng), còn 1.411 tỷ đồng, phản ánh mức độ sử dụng nguồn vốn bên ngoài đã thu hẹp.
Tổng dư nợ vay và nợ thuê tài chính còn 1.081 tỷ đồng, giảm 18% (-242 tỷ đồng), tương đương gần 16% tổng tài sản.
Theo thuyết minh, ngày 26/5, công ty đã tất toán toàn bộ gốc và lãi của 5 gói trái phiếu. Đến cuối quý 3, số dư trái phiếu dài hạn bằng không, so với 650 tỷ đồng đầu năm.
Song song, doanh nghiệp phát sinh khoản vay dài hạn 525 tỷ đồng tại MB để thanh toán chi phí nhận chuyển nhượng phần vốn góp tại Công ty TNHH Thương mại và Dịch vụ Hoàng Thảo My.
Khoản vay có thời hạn cấp hạn mức 84 tháng, với tài sản bảo đảm gắn với phần vốn góp và quyền tài sản dự án. Việc giảm trái phiếu vì vậy đi cùng thay đổi cơ cấu tài trợ, thay vì đồng nghĩa doanh nghiệp đã hết nghĩa vụ vay nợ.
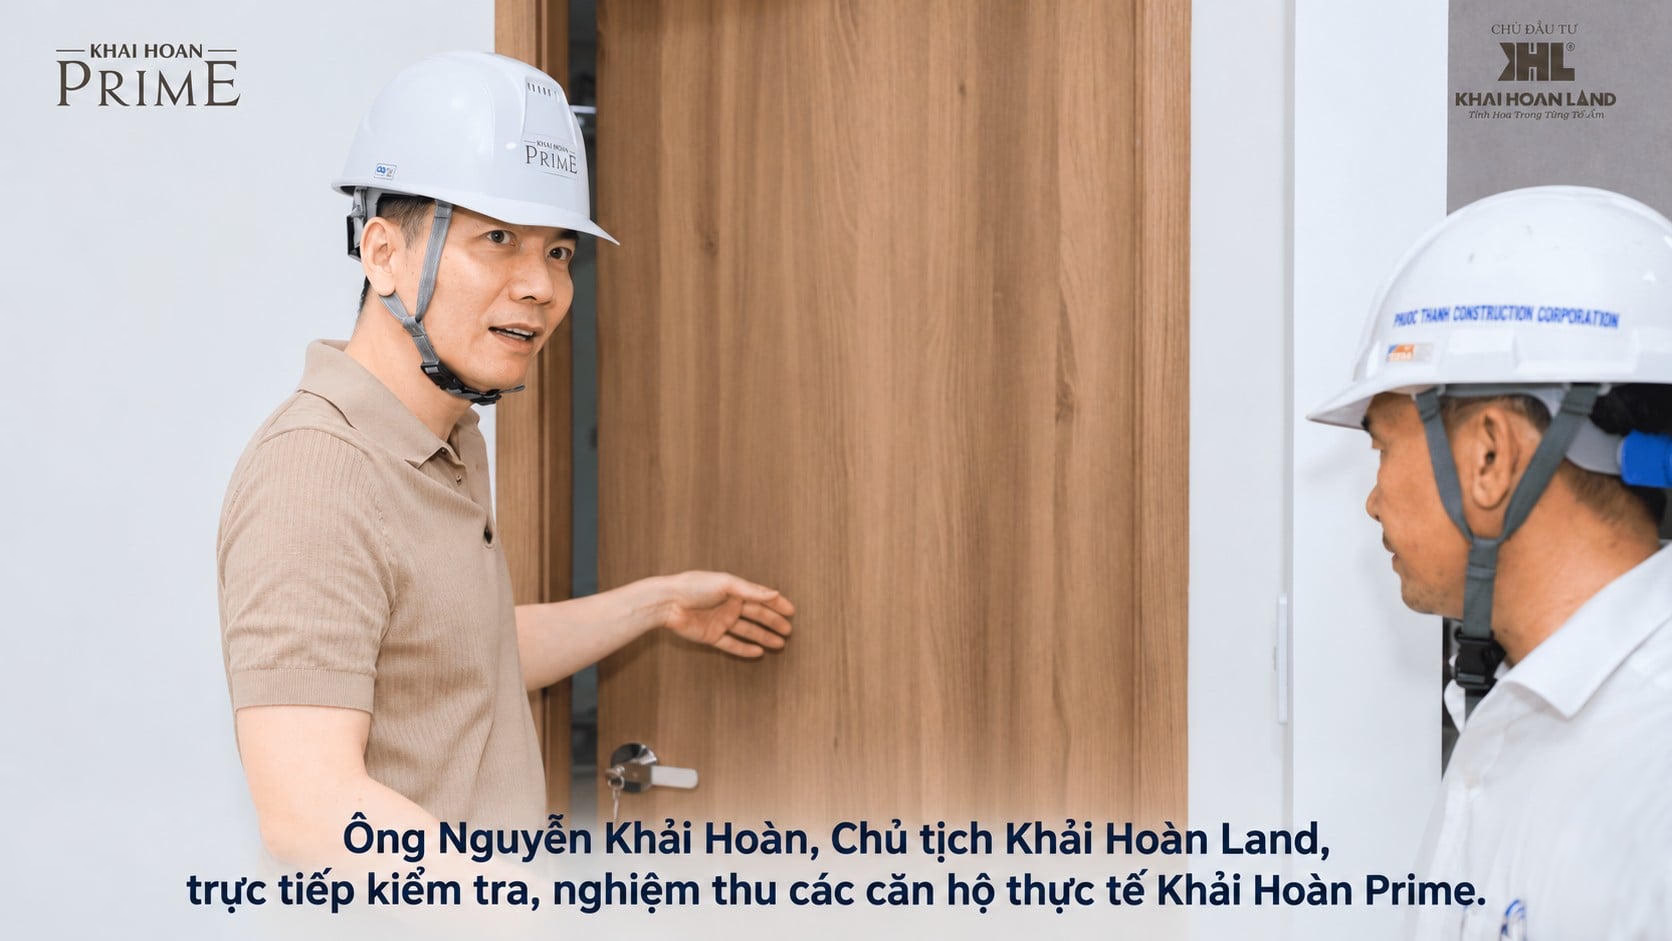
Danh mục dự án cũng ghi nhận những bước tiến. Theo báo cáo, Khải Hoàn Prime đã cất nóc đầu tháng 7, chuyển sang thi công hoàn thiện.
Với dự án Thuận Giao, doanh nghiệp cho biết trong quý 3 tiếp tục hoàn thiện nghĩa vụ tài chính và triển khai thi công phần hầm. Đây là những diễn biến hỗ trợ quá trình phát triển sản phẩm, dù thời điểm ghi nhận doanh thu vẫn phụ thuộc điều kiện thực tế.
Giá trị hàng tồn kho ngắn hạn đạt 220 tỷ đồng; chi phí dự án kinh doanh dở dang dài hạn đạt 316 tỷ đồng. Tổng hai khoản khoảng 536 tỷ đồng, tăng 418 tỷ đồng so với đầu năm.
Trong đó, dự án chung cư Hoàng Thảo My chiếm gần 293 tỷ đồng. Phần vốn nằm trong sản phẩm và dự án đang triển khai vì vậy ngày càng đáng kể.
Đằng sau tăng trưởng kết quả kinh doanh, dòng tiền cho thấy nhu cầu vốn còn lớn. Lưu chuyển tiền thuần từ hoạt động kinh doanh 9 tháng âm 968 tỷ đồng, so với mức âm 402 tỷ đồng cùng kỳ. Các khoản phải thu, hàng tồn kho và chi phí đi vay đã trả là những yếu tố tác động đáng kể.
Ngược lại, dòng tiền đầu tư dương 1.103 tỷ đồng, chủ yếu nhờ thu hồi cho vay, bán lại công cụ nợ và thu lãi, lợi nhuận được chia. Dòng tiền tài chính âm 176 tỷ đồng.
Sau các hoạt động, tiền cuối kỳ còn 53 tỷ đồng, giảm 44% (-42 tỷ đồng). Lợi nhuận tăng vì vậy cần được theo dõi cùng khả năng tạo tiền và thu hồi vốn đầu tư.
Khoản đầu tư tài chính ngắn hạn 303 tỷ đồng cũng không hoàn toàn là tiền gửi ngân hàng. Thuyết minh cho thấy tiền gửi có kỳ hạn chỉ 6 tỷ đồng, còn lại khoảng 297 tỷ đồng là cho vay. Nếu cộng toàn bộ khoản này với tiền để đánh giá thanh khoản, cần phân biệt khả năng thu hồi từng khoản.
Tài sản còn tập trung lớn vào các quan hệ hợp tác. Đầu tư tài chính dài hạn đạt 3.574 tỷ đồng, tương đương gần 53% tổng tài sản. Riêng vốn hợp tác tại Tân Quới khoảng 980 tỷ đồng, Gò Găng khoảng 780 tỷ đồng. Các khoản này có tiềm năng tạo nguồn thu khi dự án tiến triển, đồng thời gắn với tiến độ pháp lý, triển khai và quyết toán hợp đồng.
Đáng chú ý, báo cáo thường niên 2025 có phần kiểm toán nhấn mạnh về vốn hợp tác kinh doanh khi đó được trình bày trong phải thu dài hạn.
Đến báo cáo quý 3/2026, nhiều khoản hợp tác được trình bày trong đầu tư tài chính dài hạn. Do đó, việc so sánh riêng chỉ tiêu phải thu dài hạn giữa hai bộ báo cáo có thể dẫn đến đánh giá sai về mức thu hồi vốn; cần đối chiếu từng hợp đồng và cơ sở phân loại.
Thu nhập tài chính 9 tháng đạt 386 tỷ đồng, nhưng chi phí tài chính cũng lên tới 356 tỷ đồng. Riêng thanh lý hợp tác tại Khải Hoàn Prime, công ty ghi nhận khoảng 317 tỷ đồng tiền lãi, đi cùng khoảng 278 tỷ đồng chi phí liên quan. Phần chênh lệch mới phản ánh đóng góp trước những khoản chi phí khác, thay vì toàn bộ doanh thu tài chính.
Với kết quả quý 3, Khải Hoàn Land có thêm nền tảng để theo đuổi kế hoạch phát triển dự án. Chất lượng tăng trưởng trong giai đoạn tiếp theo sẽ thể hiện qua khả năng duy trì lợi nhuận môi giới, hoàn thiện dự án và chuyển các khoản đầu tư thành dòng tiền thực thu.
Kết thúc phiên giao dịch cuối cùng của tháng 10, cổ phiếu KHG của Khải Hoàn Land đóng cửa ở mức 4.490 đồng/cổ phiếu, giảm 34,7% so với đầu năm nên vốn hóa còn 2.018 tỷ đồng.
Ai là cổ đông lớn của Khải Hoàn Land?
Theo thuyết minh vốn chủ sở hữu tại ngày 30/9/2026, ông Nguyễn Khải Hoàn, Chủ tịch HĐQT, sở hữu 137.248.300 cổ phiếu, tương ứng 30,54% vốn điều lệ.
Công ty TNHH KH Invest sở hữu 64.500.000 cổ phiếu, tương ứng 14,35%. Hai cổ đông này nắm tổng cộng 201.748.300 cổ phiếu, tương đương khoảng 44,89% vốn. KH Invest là bên liên quan; ông Nguyễn Khải Hoàn là thành viên HĐTV của công ty này.
Bà Trần Thị Thu Hương, vợ ông Nguyễn Khải Hoàn, được báo cáo ghi nhận không còn sở hữu trực tiếp tại 30/9, so với 44.500.000 cổ phiếu, tương ứng 9,90% đầu năm.
Cổ đông khác nắm 55,11%. Vốn điều lệ Khải Hoàn Land đạt 4.494 tỷ đồng, tương ứng 449.435.205 cổ phiếu đang lưu hành.
Ngày xuất bản: 1/11/2026. Bài: Nguyễn Như