Duy trì lợi nhuận trước thuế 9 tháng trên 1.000 tỷ đồng, HSC tăng vốn và đầu tư công nghệ, chuẩn bị nguồn lực cho giai đoạn thị trường nâng hạng.
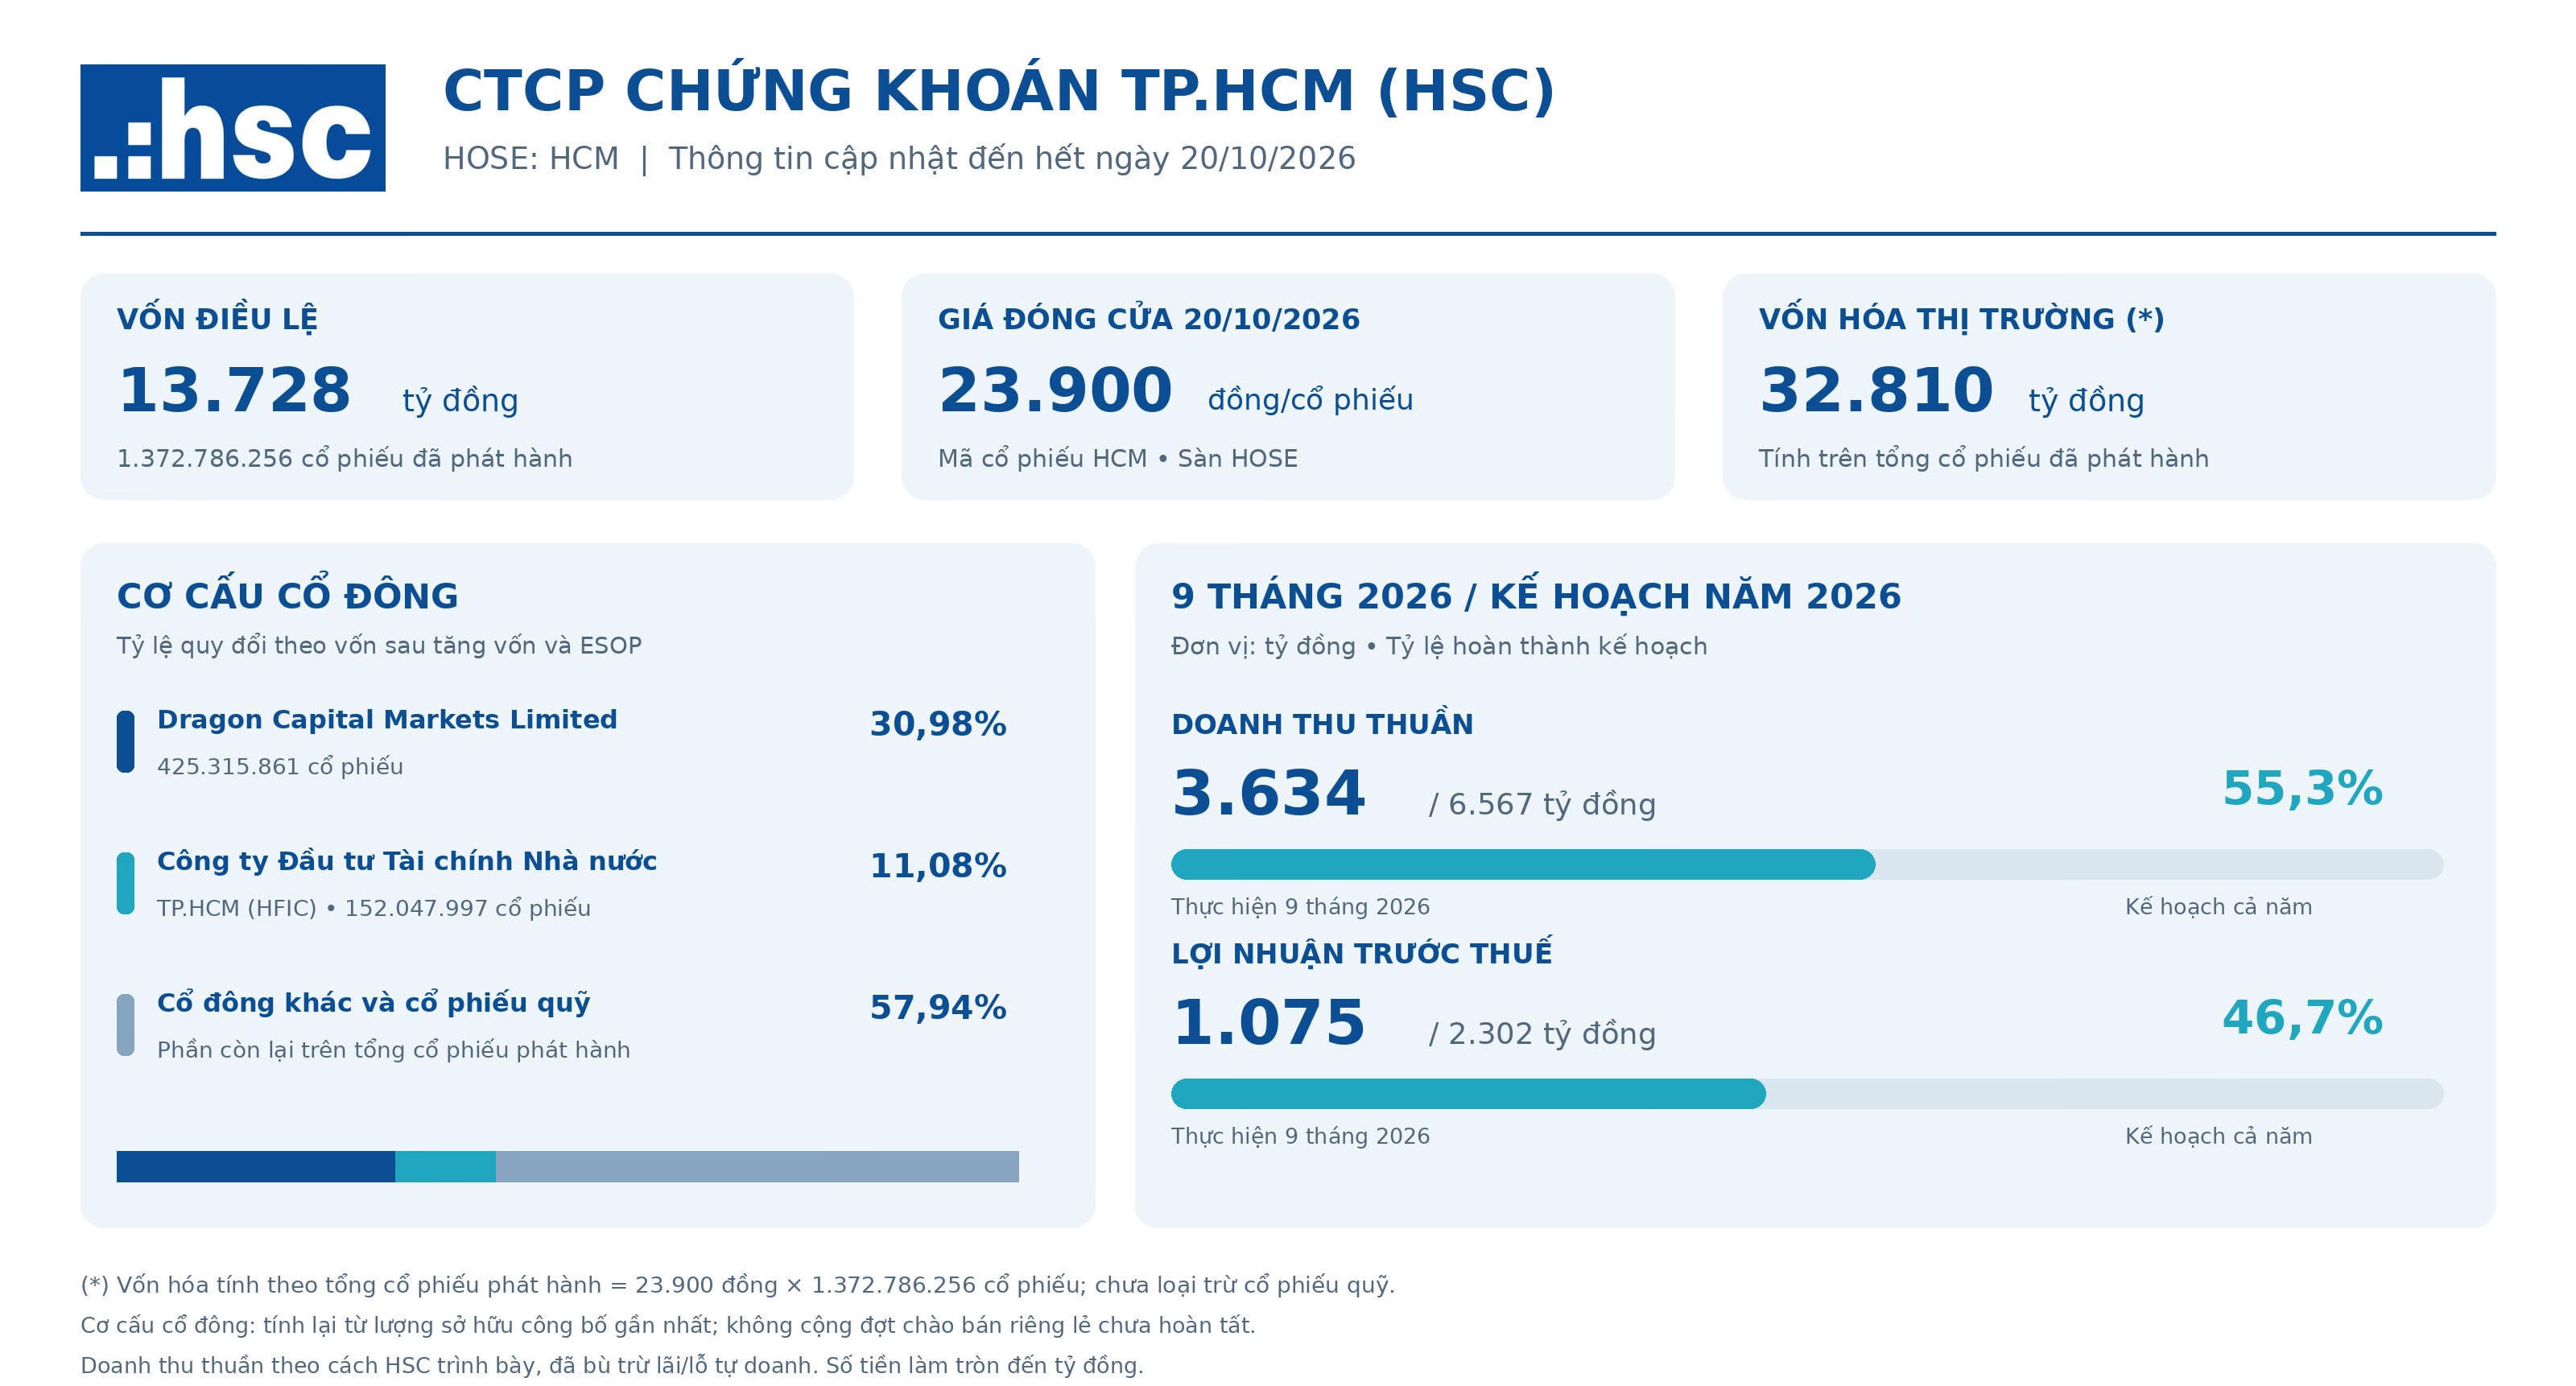
Thanh khoản thị trường thu hẹp mạnh so với cùng kỳ khiến hoạt động môi giới chịu sức ép, nhưng CTCP Chứng khoán TP.HCM (HSC, HOSE: HCM) vẫn duy trì lợi nhuận trước thuế 9 tháng đầu năm 2026 ở mức 1.075 tỷ đồng. Phía sau kết quả này là sự dịch chuyển trong cơ cấu nguồn thu, với cho vay ký quỹ giữ vai trò chủ lực, cùng quá trình điều chỉnh danh mục đầu tư và bổ sung nguồn vốn.
Trong bối cảnh thị trường chứng khoán Việt Nam bước vào lộ trình gia nhập các bộ chỉ số thị trường mới nổi của FTSE Russell, câu chuyện của HSC còn nằm ở năng lực chuẩn bị cho chặng đường tiếp theo: vốn lớn hơn, hạ tầng giao dịch được đầu tư và khả năng phục vụ những nhu cầu ngày càng đa dạng của khách hàng.
Theo thông tin HSC công bố, giá trị giao dịch bình quân toàn thị trường trong quý 3/2026 đạt khoảng 18.500 tỷ đồng/ngày, giảm 58% so với mức gần 43.800 tỷ đồng/ngày của cùng kỳ năm trước. Nhà đầu tư nước ngoài tiếp tục bán ròng hơn 18.000 tỷ đồng trong quý, tạo thêm sức ép lên hoạt động giao dịch.
Trong điều kiện đó, HSC ghi nhận doanh thu quý 3 đạt 1.182 tỷ đồng và lợi nhuận trước thuế đạt 371 tỷ đồng, lần lượt giảm 15% và 33% so với cùng kỳ. Tuy nhiên, kết quả lũy kế cho thấy doanh nghiệp vẫn giữ được nền lợi nhuận: doanh thu 9 tháng đạt 3.634 tỷ đồng, tăng 17%; lợi nhuận trước thuế đạt 1.075 tỷ đồng, gần như đi ngang so với mức 1.073 tỷ đồng cùng kỳ.
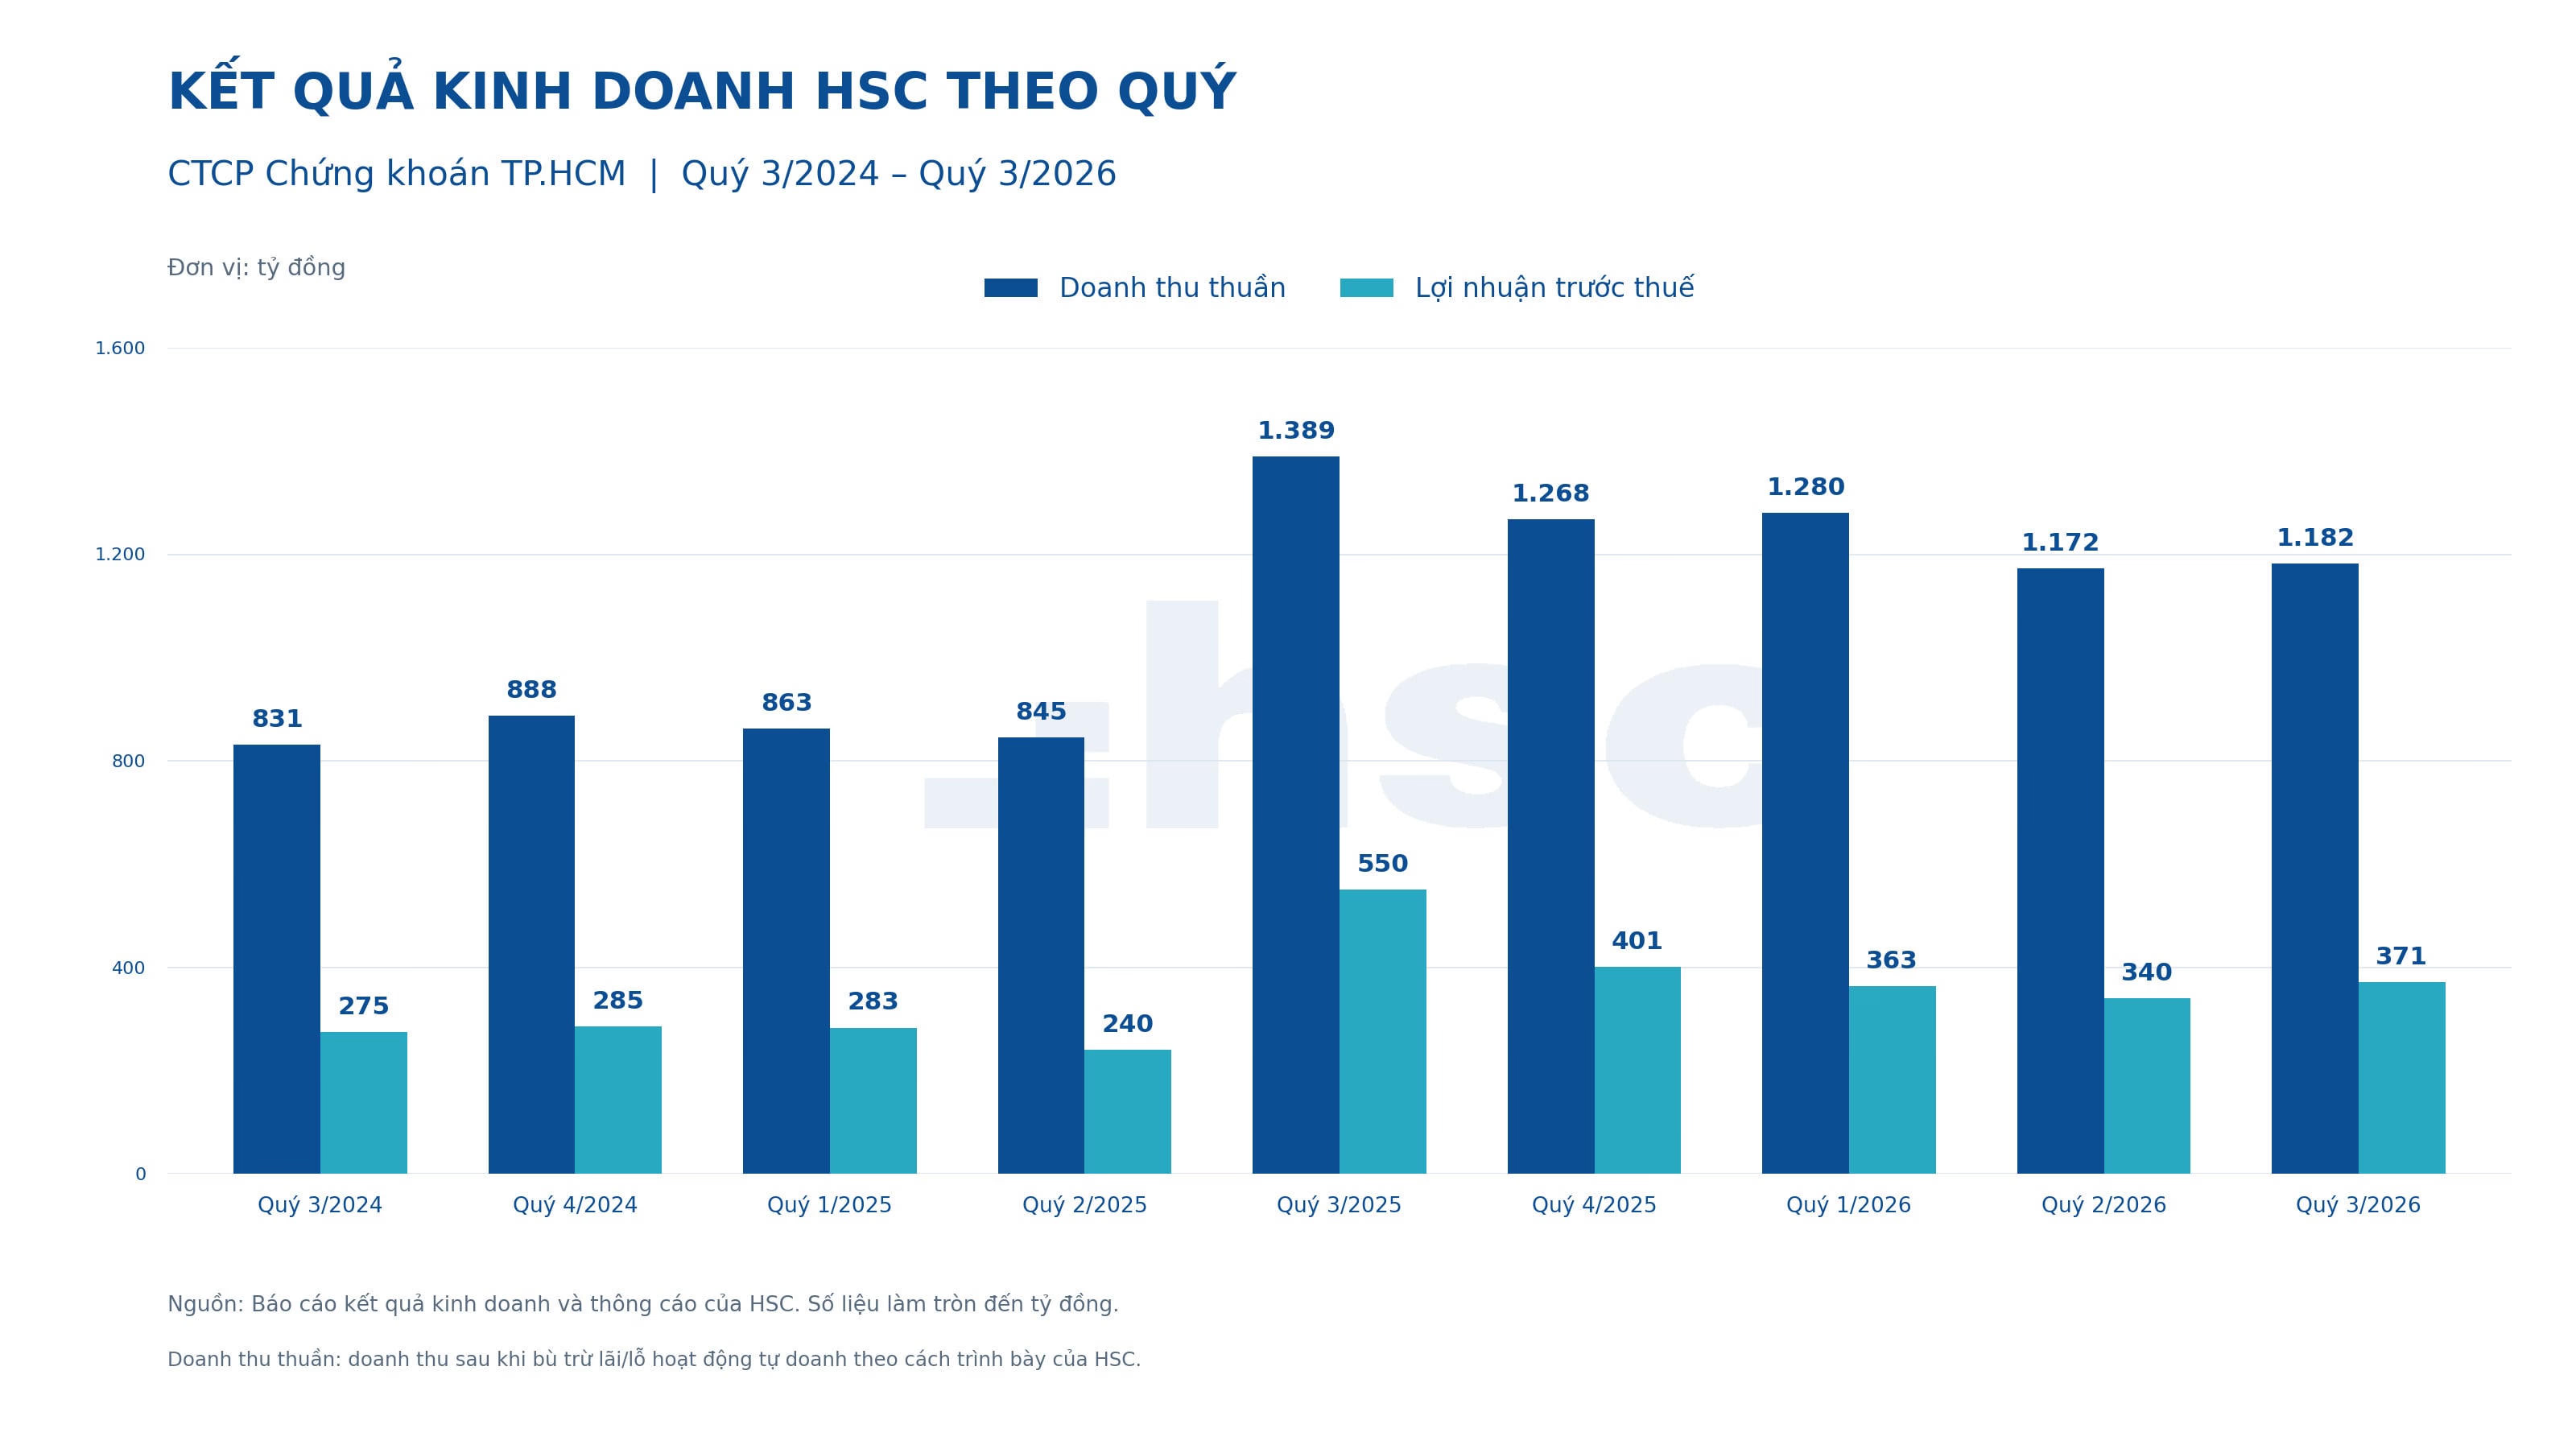
Các chỉ tiêu doanh thu nói trên được HSC công bố trên cơ sở bù trừ lãi, lỗ tự doanh để thuận tiện so sánh. Trên báo cáo tài chính, tổng doanh thu hoạt động chưa bù trừ đạt 1.244 tỷ đồng trong quý 3 và 3.945 tỷ đồng trong 9 tháng. Việc phân biệt hai cách trình bày giúp nhìn nhất quán hơn về quy mô và diễn biến kinh doanh của công ty.
Doanh thu tăng trong khi lợi nhuận đi ngang cũng cho thấy áp lực chi phí. Theo cách tổng hợp trong thông tin kết quả kinh doanh, chi phí 9 tháng đạt 2.559 tỷ đồng, tăng 26%, nhanh hơn tốc độ tăng doanh thu.
Tính trên doanh thu sau bù trừ, tỷ lệ lợi nhuận trước thuế đạt khoảng 29,6%, so với khoảng 34,5% cùng kỳ. Duy trì quy mô lợi nhuận là điểm tích cực, đồng thời đặt ra yêu cầu cải thiện khả năng chuyển hóa doanh thu thành lợi nhuận trong giai đoạn tiếp theo.
Trong cơ cấu kinh doanh quý 3, cho vay ký quỹ tiếp tục là nguồn thu lớn nhất của HSC. Doanh thu mảng này đạt 758 tỷ đồng, tăng 18% so với cùng kỳ, đóng góp khoảng 64% tổng doanh thu sau bù trừ.
Tại ngày 30/9/2026, dư nợ cho vay ký quỹ đạt 29.170 tỷ đồng, tăng khoảng 4% (+1.020 tỷ đồng) so với đầu năm. Quy mô này tương đương gần 68% tổng tài sản, cho thấy vai trò của hoạt động cung cấp vốn cho nhà đầu tư trong mô hình kinh doanh hiện tại.
Báo cáo tài chính ghi nhận lãi từ các khoản cho vay và phải thu trong 9 tháng đạt 2.289 tỷ đồng, tăng khoảng 38% (+626 tỷ đồng) so với cùng kỳ. Nguồn thu này góp phần bù đắp sự suy giảm ở môi giới, giúp công ty duy trì lợi nhuận trong bối cảnh thị trường kém sôi động hơn.
Tuy nhiên, mở rộng hoạt động cho vay đi cùng chi phí huy động vốn. Chi phí lãi vay quý 3 đạt 508 tỷ đồng, tăng 30% so với cùng kỳ; lũy kế 9 tháng đạt khoảng 1.540 tỷ đồng, tăng gần 57% (+558 tỷ đồng).
Diễn biến này cho thấy nguồn vốn bổ sung có ý nghĩa đối với HSC trên cả hai phương diện: tạo thêm năng lực đáp ứng nhu cầu của khách hàng và tăng tính chủ động trong cơ cấu tài trợ. Mức độ cải thiện hiệu quả thực tế sẽ phụ thuộc vào tiến độ sử dụng vốn, mặt bằng lãi suất và chất lượng danh mục cho vay.
Với tỷ trọng cho vay lớn, tăng trưởng của mảng này cũng cần song hành với quản trị tài sản bảo đảm, mức độ tập trung danh mục và khả năng xử lý khi thị trường biến động. Đây là những yếu tố quyết định tính bền vững của nguồn thu từ ký quỹ.
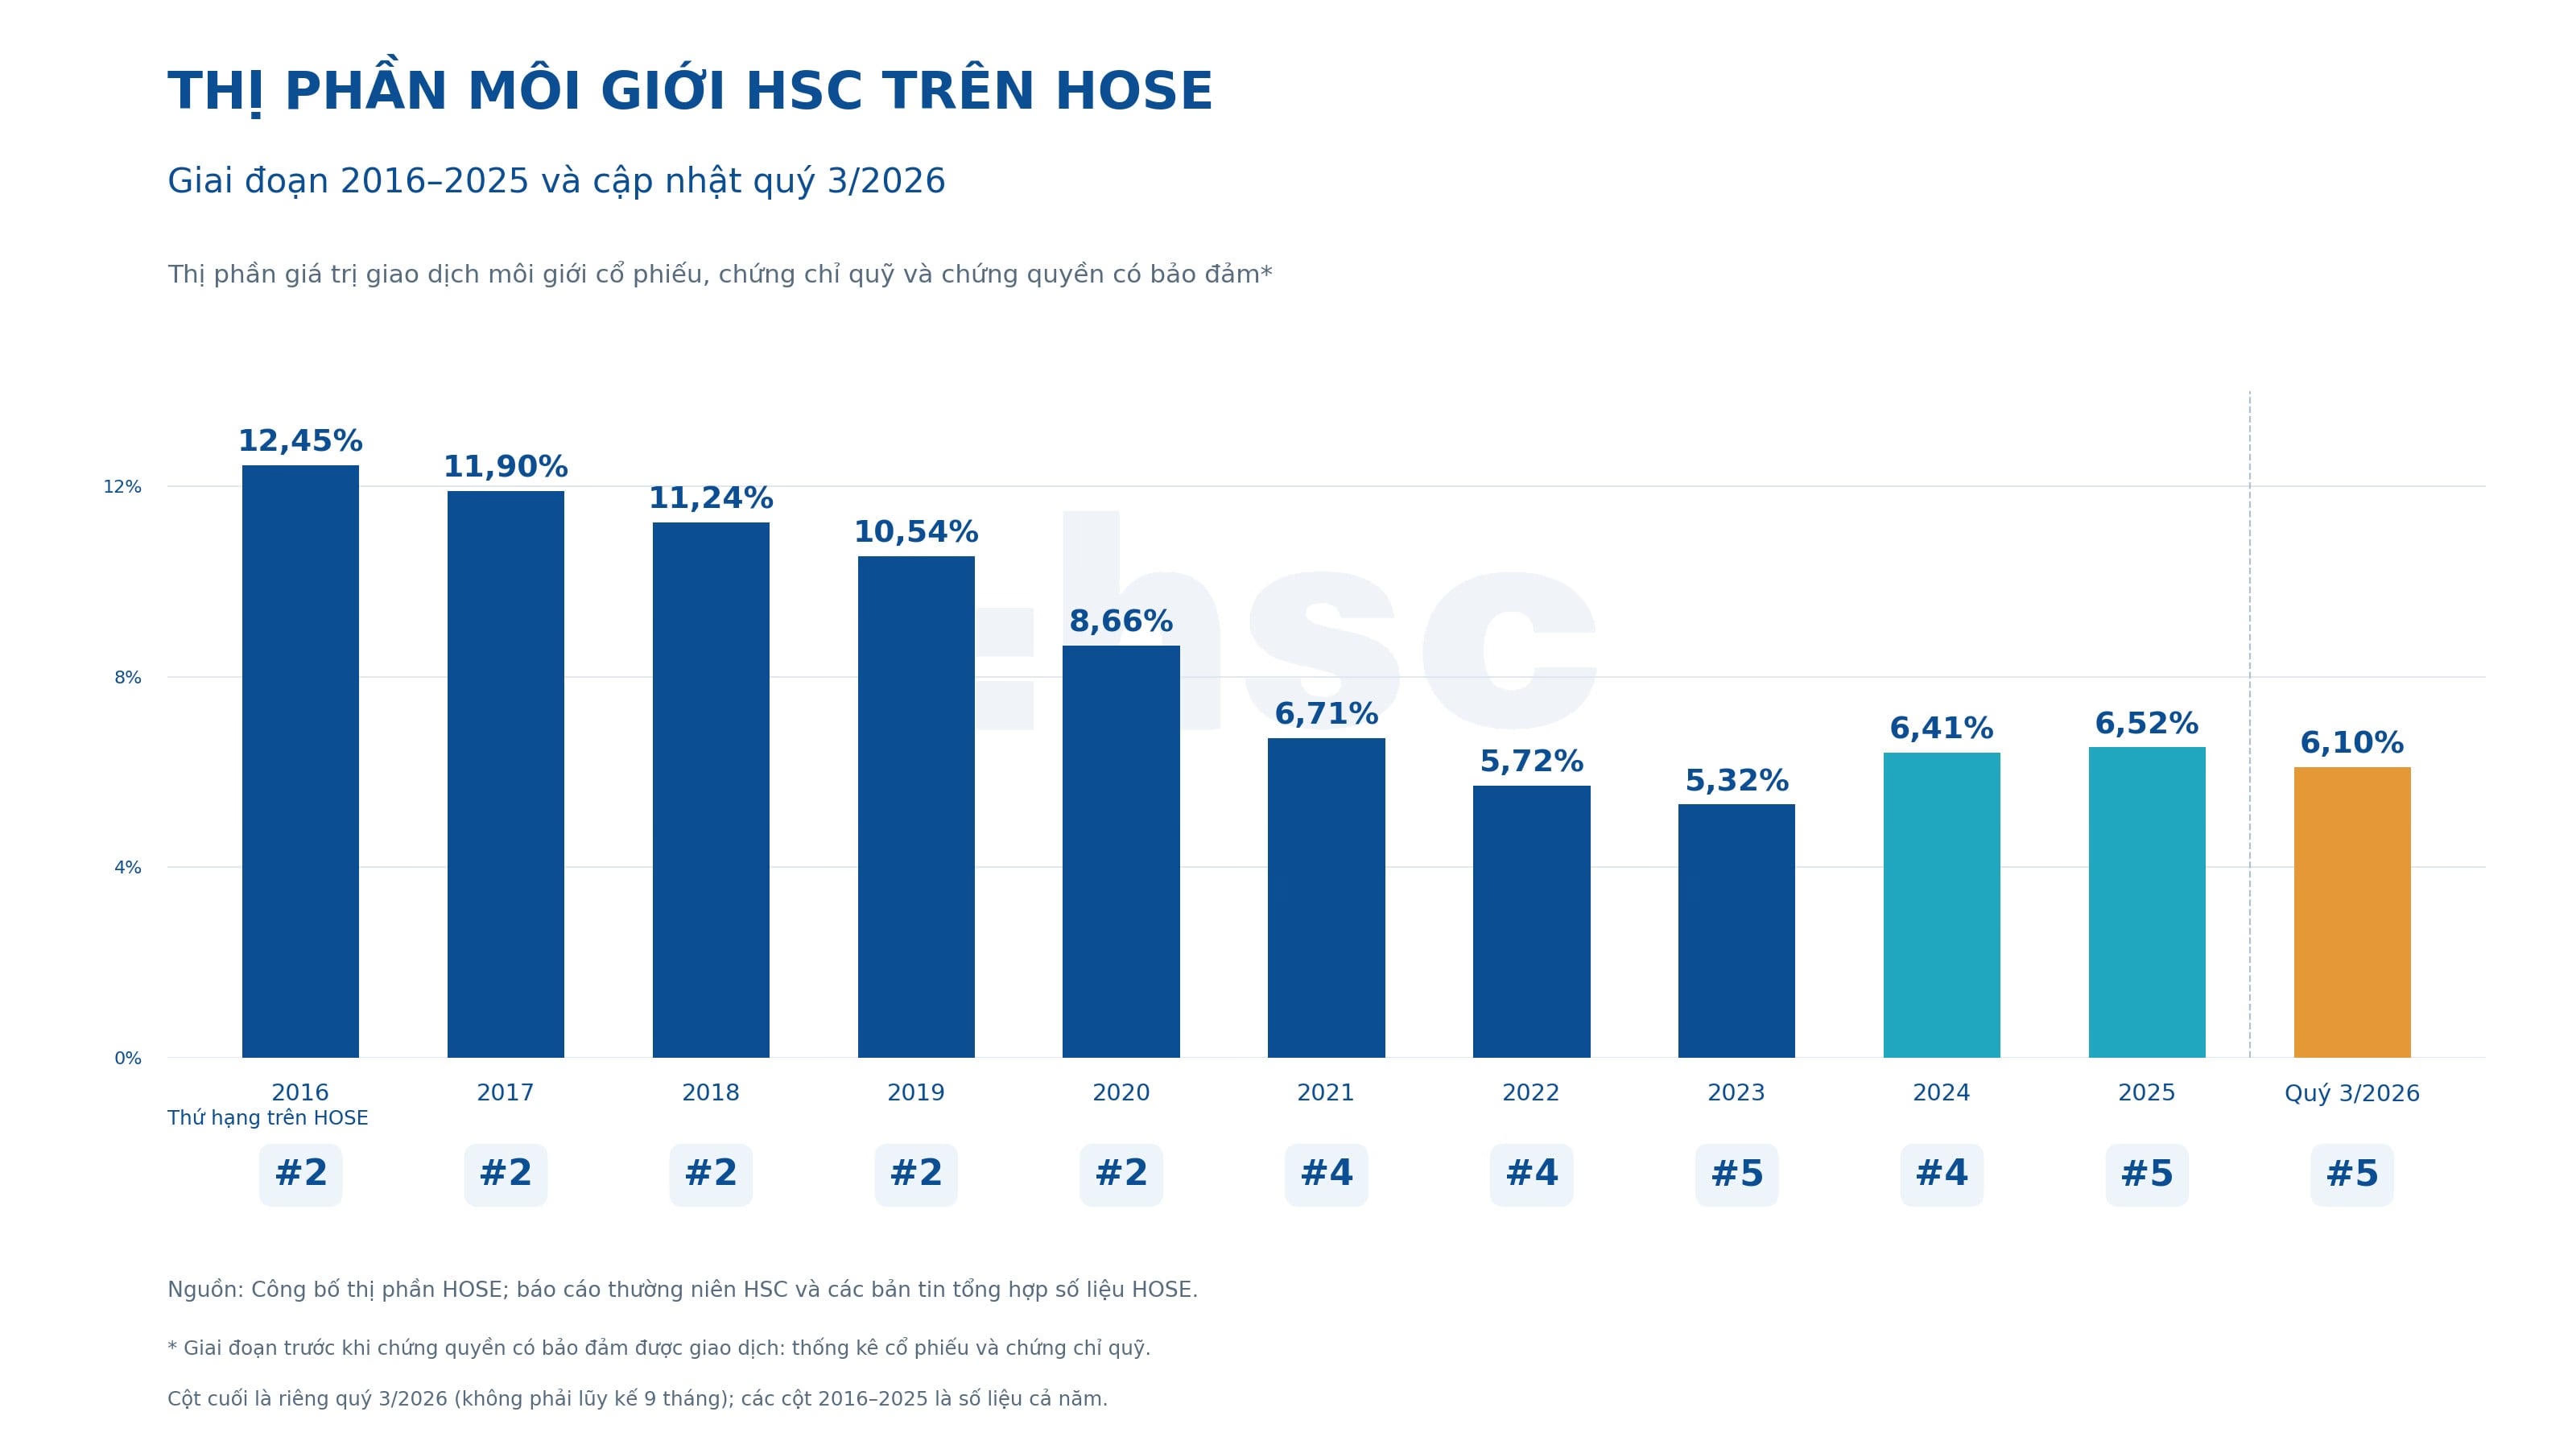
Trong quý 3/2026, doanh thu môi giới của HSC đạt 152 tỷ đồng, giảm 70% so với cùng kỳ. Ngoài tác động từ thanh khoản thị trường, mức giảm còn chịu ảnh hưởng của nền so sánh cao: quý 3/2025, công ty ghi nhận phí phân phối từ thương vụ IPO cổ phiếu TCBS.
Theo thông tin doanh nghiệp công bố, HSC duy trì thị phần môi giới 6,1% trên HOSE trong quý 3, đứng thứ 5. Vị thế này là nền tảng để công ty tiếp tục phát triển quan hệ khách hàng và các dịch vụ liên quan khi điều kiện giao dịch thuận lợi hơn.
Ở mảng tự doanh và kinh doanh nguồn vốn, doanh thu quý 3 đạt 247 tỷ đồng, tăng 9%. Nguồn thu chủ yếu đến từ danh mục trái phiếu ngân hàng, tiền gửi có kỳ hạn, cùng hoạt động phát hành và tạo lập thị trường chứng quyền có bảo đảm.
HSC cho biết tiếp tục duy trì định hướng đầu tư thận trọng, ưu tiên các tài sản có tính thanh khoản cao. Đồng thời, doanh nghiệp thu hẹp danh mục cổ phiếu và chứng chỉ tiền gửi, góp phần làm thay đổi quy mô tài sản cuối kỳ.
Mảng tư vấn tài chính doanh nghiệp ghi nhận doanh thu quý 3 khoảng 9 tỷ đồng. Công ty đang triển khai một số thương vụ mua bán, sáp nhập (M&A) và thị trường vốn nợ (DCM), kỳ vọng đóng góp trong những quý tới. Đây vẫn là nguồn thu phụ thuộc vào tiến độ hoàn tất giao dịch.
Về chi phí, HSC cho biết chi phí môi giới giảm theo quy mô giao dịch và chi phí cố định quý 3 giảm 7% so với cùng kỳ. Việc điều chỉnh chi phí hỗ trợ kết quả kinh doanh trong giai đoạn nguồn thu dịch vụ chịu sức ép.
Tại ngày 30/9/2026, tổng tài sản HSC đạt 43.044 tỷ đồng, giảm khoảng 7% so với đầu năm. Vốn chủ sở hữu đạt 14.505 tỷ đồng, tương đương gần 34% tổng nguồn vốn.
Vốn chủ sở hữu tăng 37% so với cùng kỳ năm trước theo công bố của HSC, nhưng giảm nhẹ so với mức 14.543 tỷ đồng tại cuối năm 2025. Khoản tăng so với cùng kỳ được doanh nghiệp lý giải chủ yếu từ nguồn vốn bổ sung cuối năm 2025.
Báo cáo tài chính cho thấy vay ngắn hạn tại cuối tháng 9 còn 22.456 tỷ đồng, giảm khoảng 27% (-8.434 tỷ đồng) so với đầu năm. Đây là thay đổi đáng chú ý trong cơ cấu nguồn vốn, dù chi phí lãi vay của cả kỳ còn phản ánh quy mô và điều kiện huy động trong các tháng trước đó. HSC
Song song với việc điều chỉnh bảng cân đối, HSC tiếp tục lộ trình tăng vốn. Theo công bố của doanh nghiệp, đợt chào bán cho cổ đông hiện hữu theo tỷ lệ 4:1 và phát hành cổ phiếu theo chương trình lựa chọn cho người lao động (ESOP) đã hoàn tất trong quý 3. Phần vốn mới chính thức được ghi nhận trong tháng 10, đưa vốn điều lệ lên 13.728 tỷ đồng.
Mốc này được tách biệt với vốn điều lệ 10.808 tỷ đồng thể hiện tại ngày 30/9 trên báo cáo tài chính. Việc bổ sung vốn sau kỳ báo cáo tạo thêm nguồn lực cho hoạt động kinh doanh trong những tháng cuối năm.
Trong cơ cấu sở hữu, theo các công bố gần nhất được đối chiếu đến ngày 20/10/2026, Dragon Capital Markets Limited và Công ty Đầu tư Tài chính Nhà nước TP.HCM (HFIC) tiếp tục là hai cổ đông lớn của HSC.
Trong đợt chào bán cho cổ đông hiện hữu năm 2026, Dragon Capital thực hiện toàn bộ quyền mua thêm khoảng 85,1 triệu cổ phiếu, nâng lượng nắm giữ lên khoảng 425,3 triệu cổ phiếu. HFIC cũng mua thêm khoảng 30,4 triệu cổ phiếu, nâng sở hữu lên khoảng 152 triệu cổ phiếu.
Đối chiếu với vốn điều lệ 13.728 tỷ đồng sau đợt tăng vốn được ghi nhận trong tháng 10, lượng cổ phiếu trên tương ứng khoảng 31% vốn tại Dragon Capital và 11,1% tại HFIC. Đây là tỷ lệ ước tính theo quy mô vốn mới trên cơ sở các công bố đã đối chiếu, thay vì danh sách cổ đông chốt riêng tại ngày 20/10/2026.
Việc cả hai cổ đông lớn thực hiện quyền mua cho thấy sự tham gia bổ sung nguồn lực trong giai đoạn HSC mở rộng năng lực kinh doanh. Sự hiện diện của hai tổ chức này cũng tiếp tục là một đặc điểm đáng chú ý trong cơ cấu sở hữu của công ty.
HSC đang thực hiện thủ tục chào bán riêng lẻ 200 triệu cổ phiếu cho nhà đầu tư chuyên nghiệp, cấu phần còn lại của kế hoạch tăng vốn được Đại hội đồng cổ đông thường niên năm 2026 thông qua. Nếu hoàn tất, vốn điều lệ dự kiến đạt 15.728 tỷ đồng. Do đợt chào bán vẫn đang trong quá trình thực hiện thủ tục, lượng cổ phiếu dự kiến phát hành chưa được tính vào cơ cấu sở hữu hiện tại.
Thị trường chứng khoán Việt Nam được FTSE Russell nâng hạng lên nhóm thị trường mới nổi thứ cấp từ ngày 21/9/2026. Theo lộ trình của tổ chức này, việc đưa cổ phiếu Việt Nam vào bộ chỉ số FTSE Global Equity Index Series và các chỉ số liên quan được triển khai từng đợt, kéo dài đến tháng 9/2027.
Lộ trình đó mở ra cơ hội tiếp cận dòng vốn quốc tế, đồng thời nâng yêu cầu đối với khả năng kết nối và vận hành của các định chế trung gian. Đối với công ty chứng khoán, quy mô vốn cần đi cùng chất lượng thực thi giao dịch, năng lực công nghệ và dịch vụ khách hàng.
Theo định hướng công bố, HSC tiếp tục phát triển hạ tầng công nghệ để đáp ứng nhu cầu giao dịch phức tạp của nhà đầu tư tổ chức quốc tế, đặc biệt thông qua các công ty môi giới toàn cầu (Global broker). Môi giới và tư vấn tài chính doanh nghiệp cũng là những mảng dịch vụ được tiếp tục đầu tư.
Từ góc độ kinh doanh, sự chuẩn bị này có thể giúp HSC khai thác thêm nhu cầu dịch vụ bên cạnh nguồn thu cho vay ký quỹ. Tuy nhiên, tiến trình nâng hạng mang lại cơ hội theo lộ trình; đóng góp vào kết quả của từng doanh nghiệp còn phụ thuộc khả năng thu hút khách hàng và triển khai dịch vụ thực tế.
Sau 9 tháng, HSC duy trì lợi nhuận trước thuế trên 1.000 tỷ đồng trong điều kiện thị trường nhiều sức ép. Nền tảng vốn đang được bổ sung tạo thêm dư địa phát triển, còn bài toán của chặng đường tiếp theo là sử dụng nguồn lực hiệu quả, kiểm soát chi phí và nâng chất lượng dịch vụ để chuyển cơ hội thị trường thành tăng trưởng bền vững.
Ngày xuất bản: 21/10/2026. Bài: Nguyễn Như