Doanh thu Hodeco tăng 63,3% sau 9 tháng, trong khi dòng tiền và khả năng chuyển hóa vốn tại các dự án thành nguồn thu tiếp tục là tâm điểm.
Khép lại 9 tháng đầu năm 2026, CTCP Phát triển Nhà Bà Rịa - Vũng Tàu (Hodeco, HOSE: HDC) ghi nhận doanh thu thuần và lợi nhuận gộp cùng tăng trưởng. Tuy nhiên, phía sau sự phục hồi này là bức tranh tài chính có nhiều điểm cần phân tích: lợi nhuận tiếp tục được hỗ trợ bởi các khoản thu ngoài bán hàng, dòng tiền kinh doanh âm và phần lớn tài sản nằm tại các dự án bất động sản.
Trong bối cảnh đó, tiến độ pháp lý, xây dựng, bàn giao và thu tiền sẽ quyết định khả năng hoàn thành kế hoạch năm. Những giao dịch bán, đăng ký mua trở lại cổ phiếu HDC của lãnh đạo và người thân cũng thu hút sự chú ý.
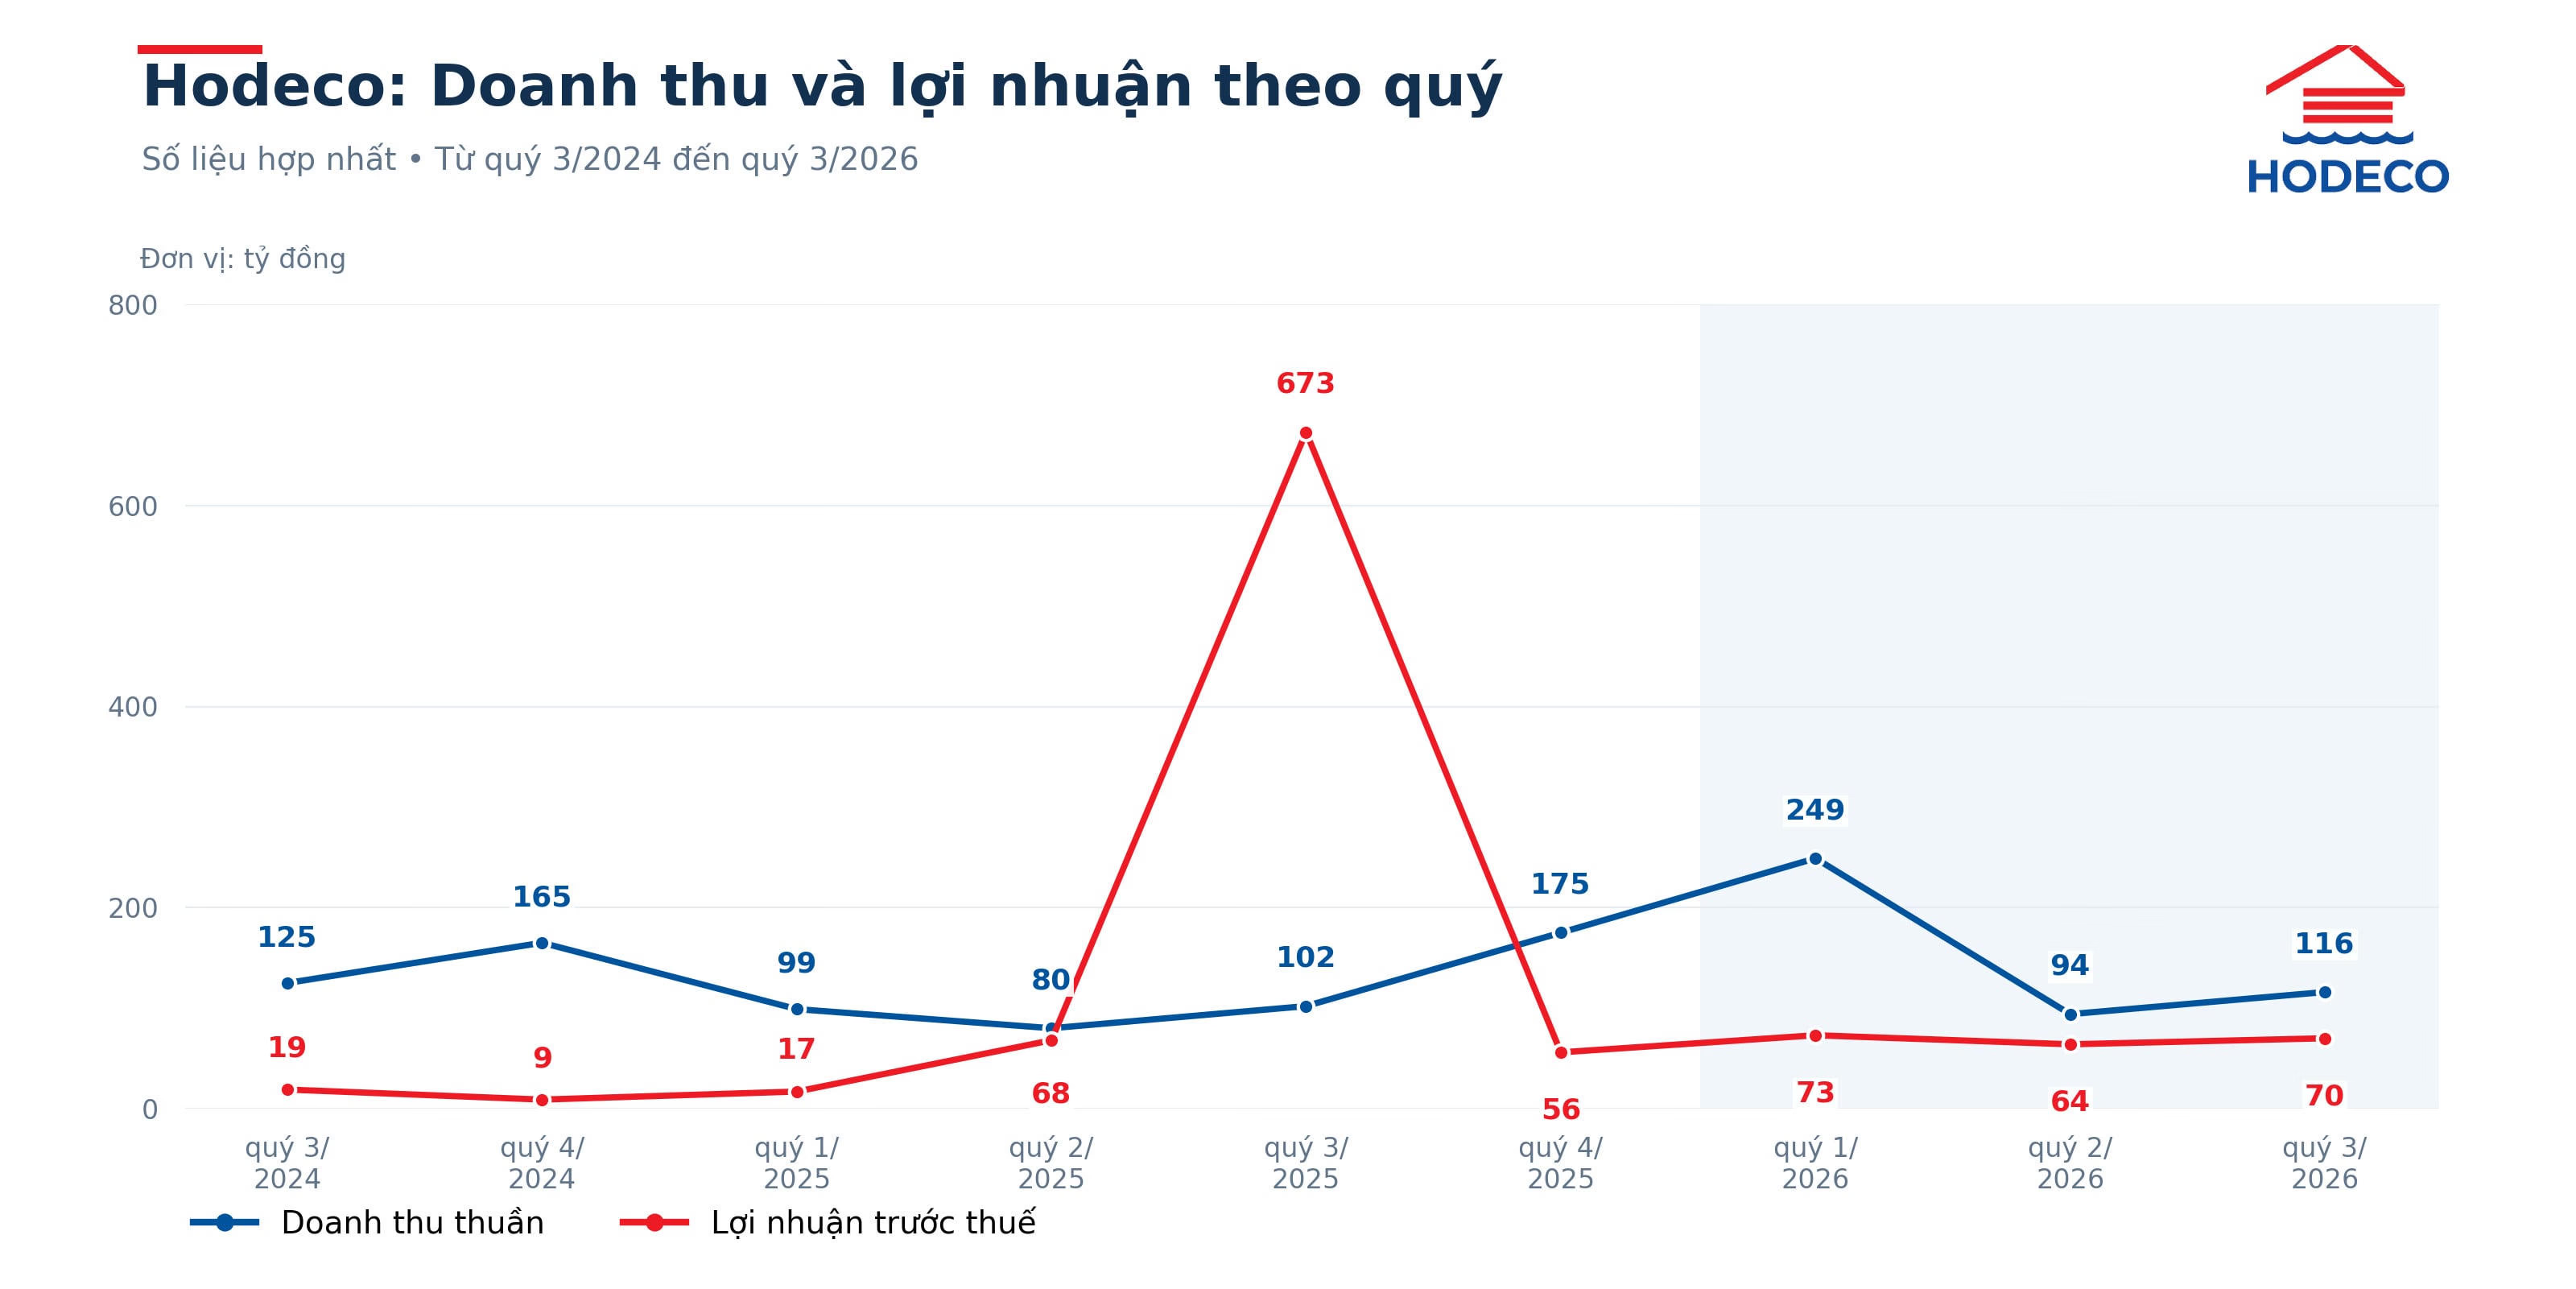
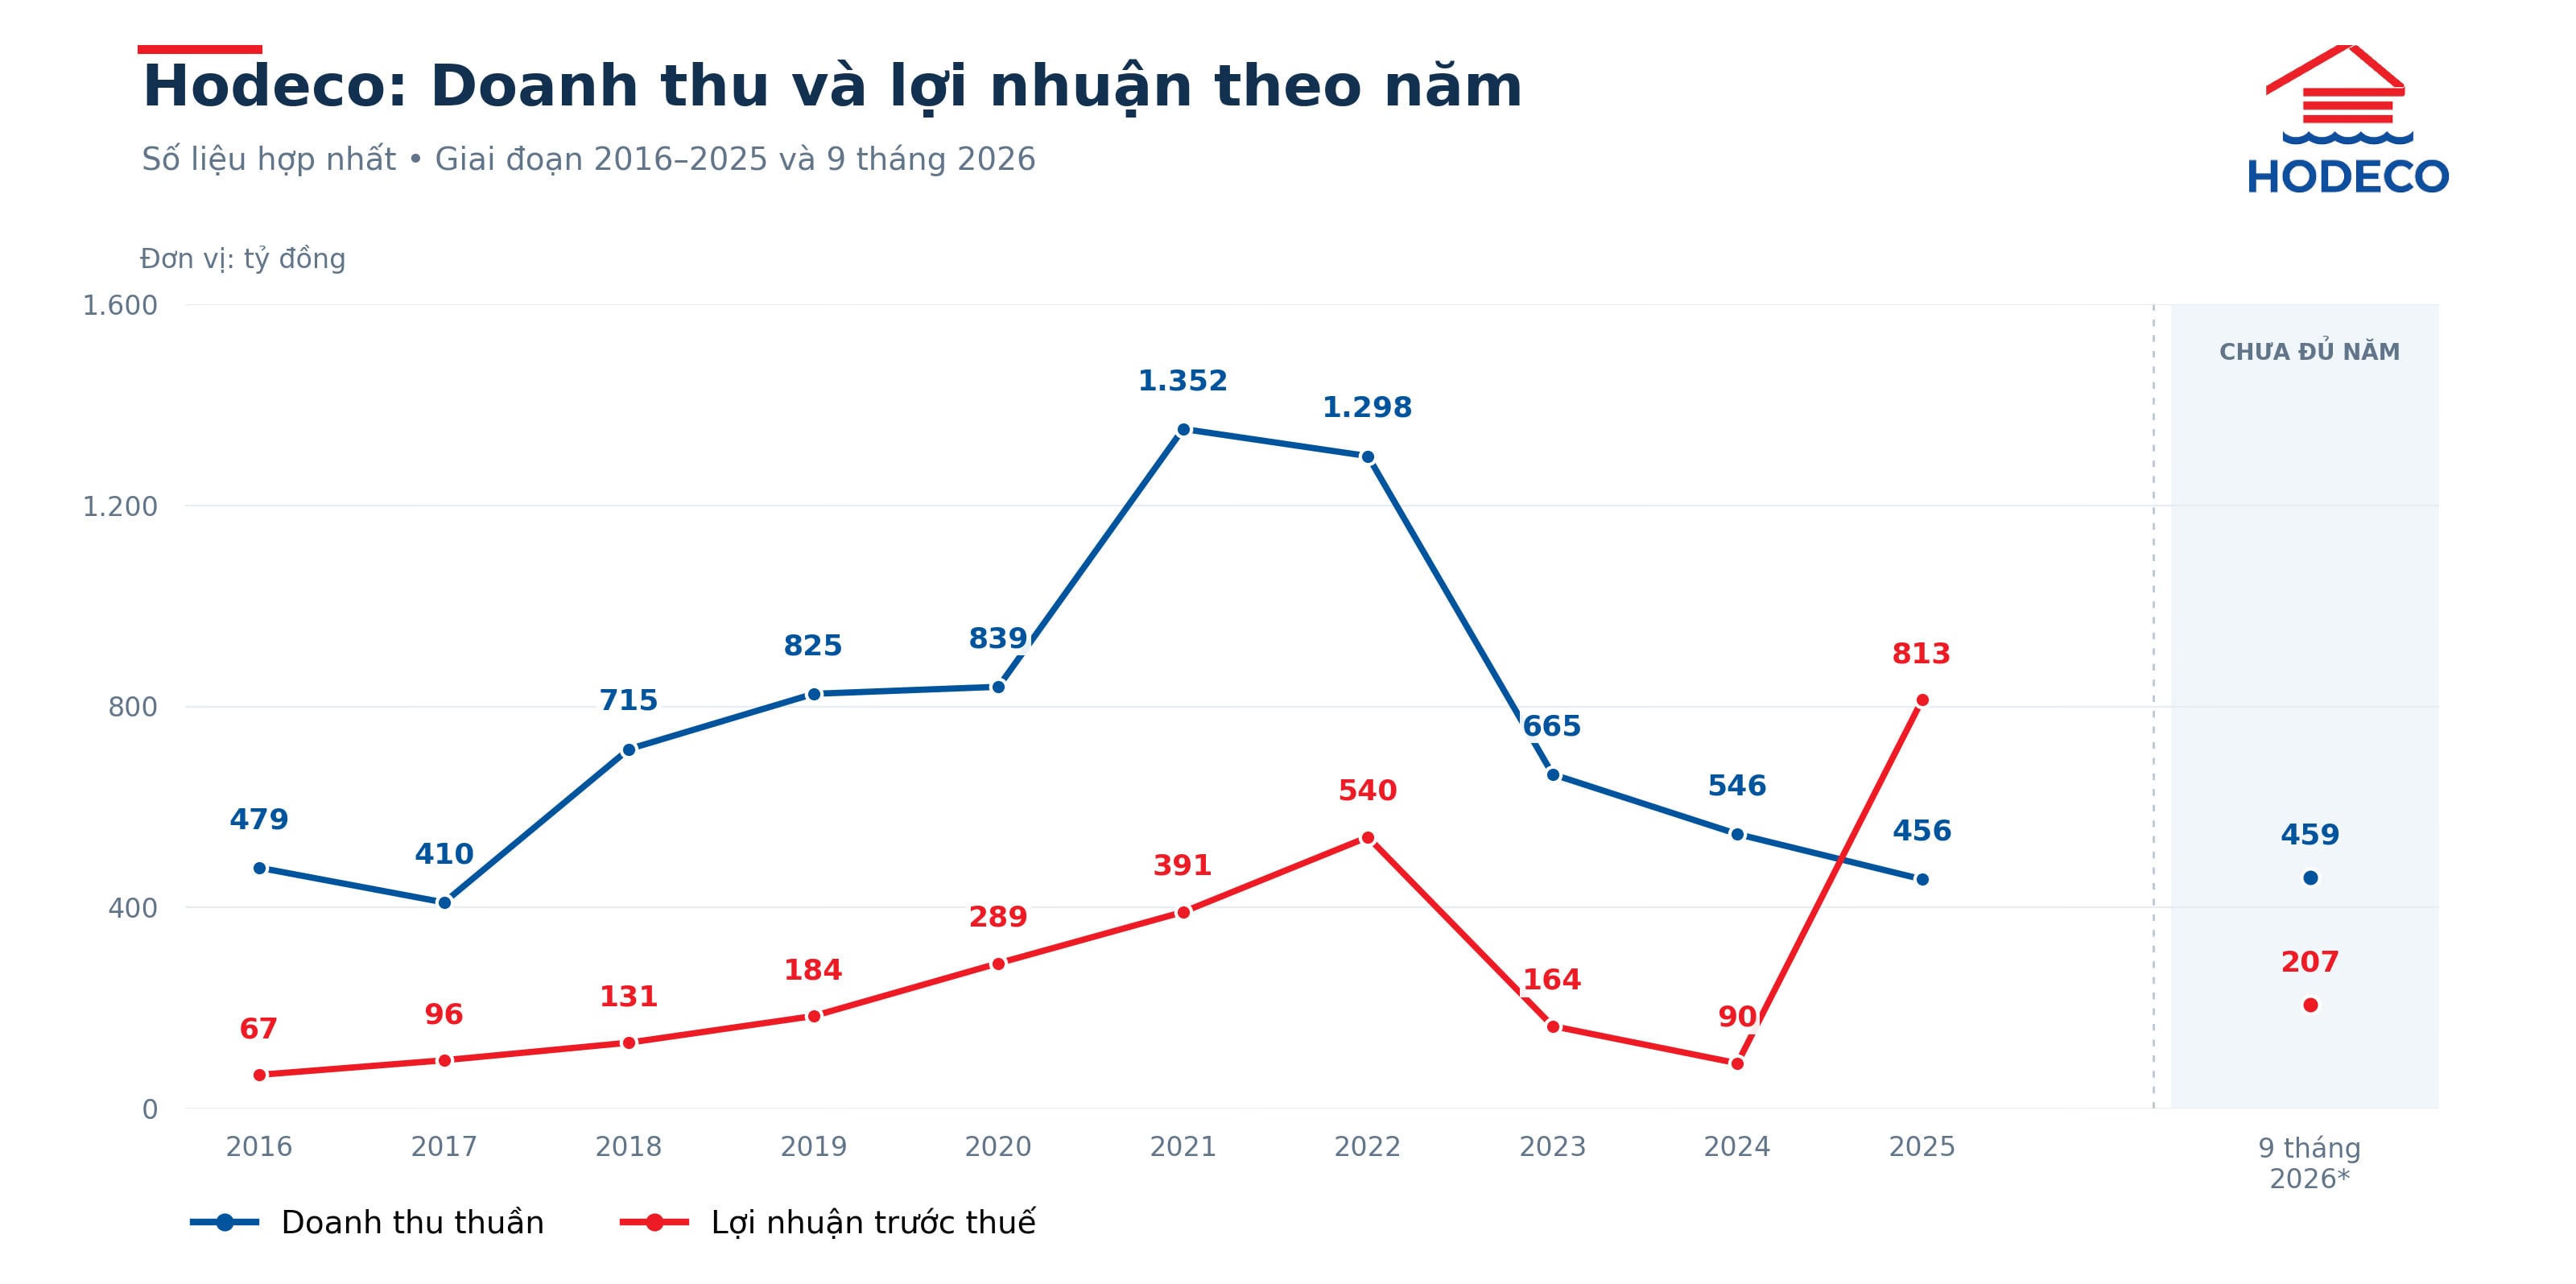
Theo báo cáo tài chính hợp nhất quý 3/2026, Hodeco ghi nhận doanh thu thuần 116 tỷ đồng, tăng 13,7% (+14 tỷ đồng) so với cùng kỳ. Lợi nhuận gộp đạt hơn 20 tỷ đồng, tăng 16,8%, đưa biên lợi nhuận gộp lên khoảng 17,3%.
Lũy kế 9 tháng, doanh thu thuần đạt 459 tỷ đồng, tăng 63,3% (+178 tỷ đồng). Lợi nhuận gộp đạt 171 tỷ đồng, tăng 166,2% (+107 tỷ đồng). Theo đó, biên lợi nhuận gộp cải thiện từ 22,9% lên 37,3%.
Mức tăng lợi nhuận gộp cao hơn tốc độ tăng doanh thu cho thấy hiệu quả của phần hoạt động bán hàng và cung cấp dịch vụ đã cải thiện trên số liệu lũy kế. Tuy nhiên, riêng quý 3, cơ cấu đóng góp có sự khác biệt đáng chú ý.
Bộ phận bất động sản ghi nhận gần 12 tỷ đồng doanh thu thuần, trong khi giá vốn hơn 12 tỷ đồng, dẫn đến lỗ gộp khoảng 722 triệu đồng. Ngược lại, thương mại và dịch vụ mang về hơn 104 tỷ đồng doanh thu, chiếm khoảng 90% doanh thu thuần và tạo ra gần như toàn bộ lợi nhuận gộp trong quý.
Như vậy, sự phục hồi doanh thu 9 tháng chưa đồng nghĩa hoạt động bán bất động sản đã tăng trưởng đồng đều qua từng quý. Kết quả vẫn phụ thuộc vào thời điểm đủ điều kiện ghi nhận của từng sản phẩm, dự án và giao dịch.
Một khoản đóng góp lớn trong kỳ là doanh thu bán bất động sản cho CTCP Xây lắp Thừa Thiên Huế, công ty liên kết của Hodeco, đạt gần 166 tỷ đồng. Giá trị này tương đương khoảng 36,1% doanh thu thuần hợp nhất 9 tháng.
Giao dịch với bên liên quan vì vậy có ảnh hưởng đáng kể đến quy mô doanh thu. Khi đánh giá khả năng duy trì tăng trưởng, cần đặt khoản đóng góp này bên cạnh tiến độ bán hàng, bàn giao sản phẩm cho các khách hàng khác.
Trong quý 3, Hodeco ghi nhận lợi nhuận trước thuế gần 70 tỷ đồng, giảm 89,6% so với cùng kỳ; lợi nhuận sau thuế hơn 63 tỷ đồng, giảm 88,3% (-475 tỷ đồng). Lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt gần 63 tỷ đồng.
Nguyên nhân chủ yếu là nền so sánh năm trước có khoản thu tài chính đột biến. Quý 3/2025, Hodeco ghi nhận hơn 696 tỷ đồng lãi bán cổ phần tại CTCP Đầu tư Xây dựng Giải trí Đại Dương Vũng Tàu. Sang quý 3/2026, khoản lãi được thuyết minh cùng nội dung còn khoảng 78 tỷ đồng.
Theo đó, doanh thu hoạt động tài chính quý 3 giảm từ hơn 700 tỷ đồng xuống gần 93 tỷ đồng. Sự chênh lệch này giải thích phần lớn mức giảm lợi nhuận, dù doanh thu thuần và lợi nhuận gộp cùng tăng.
Đáng chú ý, kết quả năm nay vẫn được hỗ trợ bởi những khoản thu ngoài hoạt động bán hàng và cung cấp dịch vụ. Ngoài lãi bán cổ phần, Hodeco ghi nhận gần 13 tỷ đồng cổ tức, lợi nhuận được chia trong quý.
Doanh nghiệp còn có hơn 41 tỷ đồng thu nhập khác, trong đó gần 41 tỷ đồng là thu nhập từ nhận đền bù đất dự án. Sau khi trừ chi phí khác, lợi nhuận khác đạt hơn 40 tỷ đồng, tương đương khoảng 58% lợi nhuận trước thuế quý 3.
Ở chiều chi phí, áp lực vốn vay gia tăng. Chi phí đi vay quý 3 đạt hơn 43 tỷ đồng, so với khoảng 19 tỷ đồng cùng kỳ. Lũy kế 9 tháng, khoản chi phí này gần 127 tỷ đồng, tăng khoảng 150% (+76 tỷ đồng).
Kết thúc 9 tháng, Hodeco đạt 207 tỷ đồng lợi nhuận trước thuế, giảm 72,7%; lợi nhuận sau thuế đạt 165 tỷ đồng, giảm 73% (-445 tỷ đồng). Trong đó, lợi nhuận sau thuế thuộc cổ đông công ty mẹ đạt 163 tỷ đồng.
So với mục tiêu lợi nhuận sau thuế 493 tỷ đồng được ĐHĐCĐ thường niên 2026 thông qua, doanh nghiệp hoàn thành khoảng 33,5%. Phần còn lại cần thực hiện trong quý cuối năm khoảng 328 tỷ đồng, gần gấp đôi kết quả của cả 9 tháng đầu năm.
Nếu lợi nhuận phản ánh kết quả ghi nhận trên sổ sách, dòng tiền cho thấy khả năng chuyển kết quả đó thành nguồn lực để trả nợ và tiếp tục đầu tư.
Trong 9 tháng đầu năm, dòng tiền thuần từ hoạt động kinh doanh của Hodeco âm gần 535 tỷ đồng, so với mức âm 555 tỷ đồng cùng kỳ. Dù mức âm thu hẹp, quy mô tiền sử dụng cho hoạt động kinh doanh vẫn lớn.
Báo cáo lưu chuyển tiền tệ ghi nhận các tác động làm giảm dòng tiền gồm biến động khoản phải thu gần 164 tỷ đồng, hàng tồn kho gần 170 tỷ đồng và khoản phải trả gần 223 tỷ đồng. Doanh nghiệp đồng thời chi khoảng 124 tỷ đồng trả chi phí đi vay, hơn 170 tỷ đồng nộp thuế thu nhập doanh nghiệp.
Dòng tiền đầu tư dương hơn 170 tỷ đồng, được hỗ trợ bởi gần 296 tỷ đồng thu hồi đầu tư vốn vào đơn vị khác. Trong kỳ, Hodeco cũng chi 100 tỷ đồng đầu tư góp vốn và khoảng 40 tỷ đồng cho vay, mua công cụ nợ của đơn vị khác.
Ở hoạt động tài chính, doanh nghiệp thu gần 804 tỷ đồng từ đi vay, nhưng chi hơn 917 tỷ đồng trả nợ gốc. Việc trả nợ lớn hơn vay mới giúp giảm dư nợ, đồng thời khiến dòng tiền tài chính âm gần 115 tỷ đồng.
Tại ngày 30/9, tiền và tương đương tiền còn gần 21 tỷ đồng, giảm khoảng 478 tỷ đồng, tương ứng gần 96% so với đầu năm. Khoản đầu tư nắm giữ đến ngày đáo hạn ngắn hạn gần 33 tỷ đồng được thuyết minh là phải thu về cho vay, cần phân biệt với tiền gửi ngân hàng có thể sử dụng ngay.
Tổng vay và nợ thuê tài chính ngắn hạn, dài hạn cùng trái phiếu chuyển đổi đạt khoảng 2.087 tỷ đồng, giảm gần 114 tỷ đồng so với đầu năm. Trong đó, vay và nợ thuê tài chính ngắn hạn gần 963 tỷ đồng.
Điểm tích cực là phải thu ngắn hạn khách hàng giảm từ gần 873 tỷ đồng xuống 559 tỷ đồng. Riêng khoản phải thu Công ty TNHH Success Real Estate từ bán cổ phần tại doanh nghiệp dự án Đại Dương Vũng Tàu giảm từ gần 336 tỷ đồng xuống hơn 44 tỷ đồng.
Diễn biến này cho thấy Hodeco tiếp tục thu hồi tiền từ giao dịch đã ghi nhận trước đó. Tuy nhiên, dòng tiền kinh doanh vẫn âm lớn cho thấy nguồn tiền thu về chưa đủ bù đắp các nhu cầu chi trong kỳ.
Cuối quý 3, tổng tài sản Hodeco đạt 5.766 tỷ đồng, giảm 5,2% so với đầu năm. Hàng tồn kho đạt 1.503 tỷ đồng, trong khi chi phí sản xuất, kinh doanh dở dang dài hạn đạt 2.378 tỷ đồng.
Hai khoản mục cộng lại khoảng 3.881 tỷ đồng, chiếm 67,3% tổng tài sản. Đây là phần vốn lớn đang nằm tại các dự án và sản phẩm bất động sản.
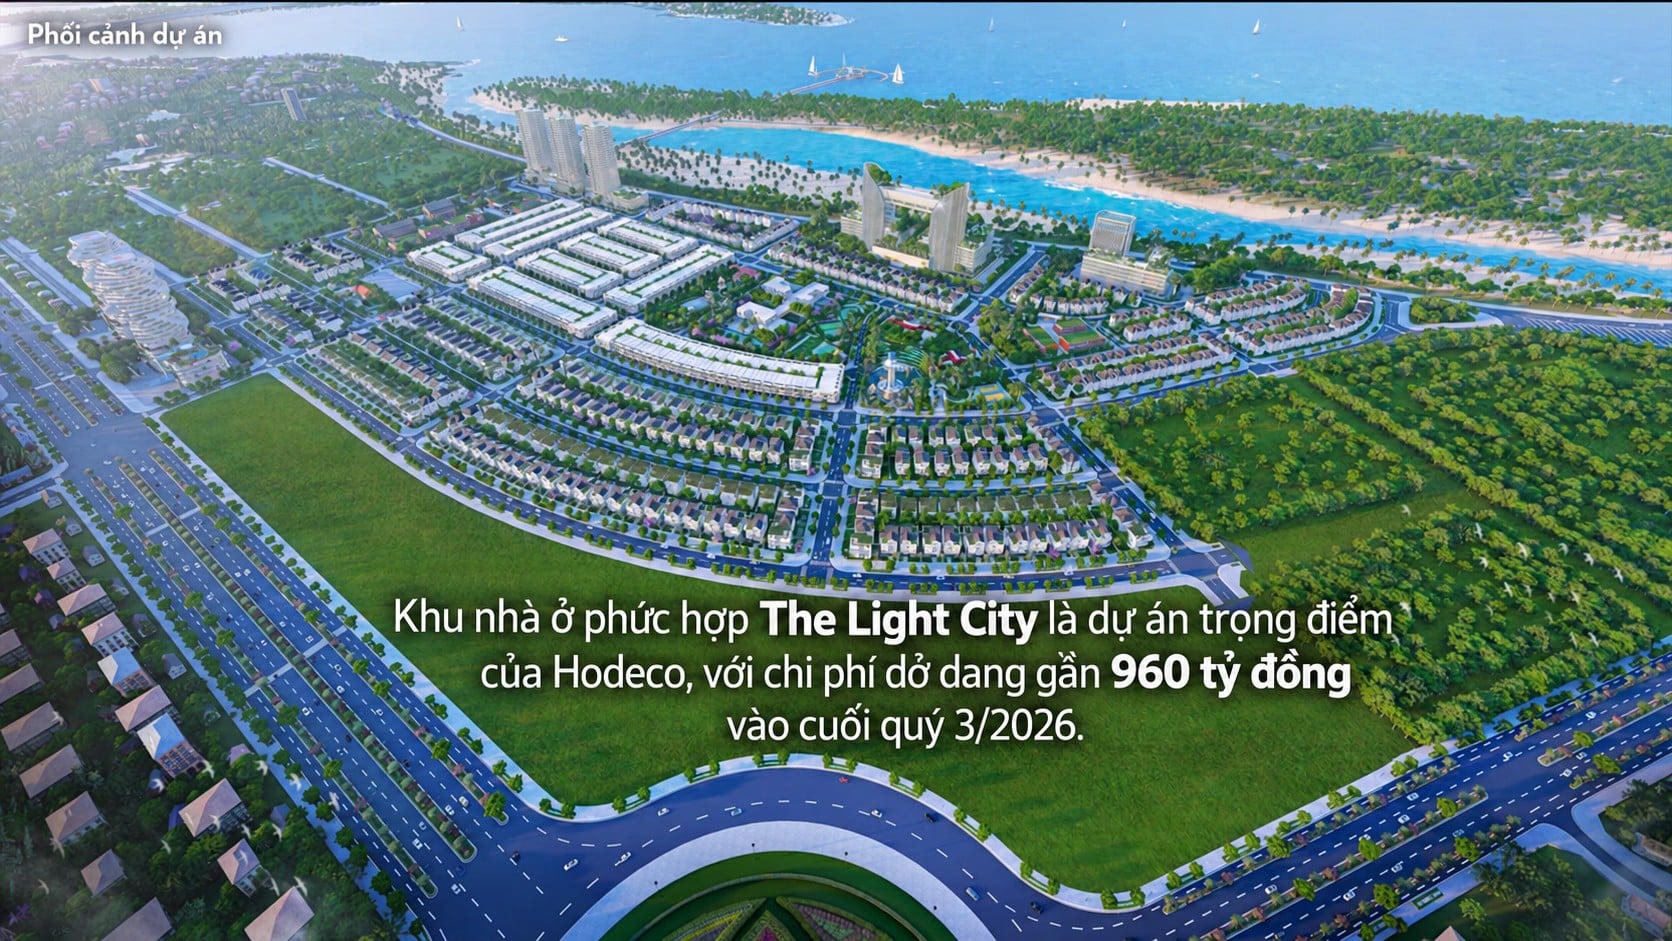
Trong tồn kho, chi phí dở dang ngắn hạn tại The Light City gần 960 tỷ đồng, lớn nhất danh mục. Chung cư Ecotown Phú Mỹ ghi nhận gần 151 tỷ đồng, tăng khoảng 60 tỷ đồng so với đầu năm; khu biệt thự Trần Phú gần 96 tỷ đồng; khu nhà ở phía Tây đường 3/2 gần 74 tỷ đồng.
Ở nhóm dở dang dài hạn, dự án khu nhà ở tại Long Điền ghi nhận gần 805 tỷ đồng; khu đô thị Cỏ Mây hơn 719 tỷ đồng; khu đô thị Phước Thắng gần 579 tỷ đồng và khu du lịch Biển Đá Vàng khoảng 256 tỷ đồng.
Với doanh nghiệp bất động sản nhà ở, quy mô vốn tại dự án chỉ trở thành nguồn thu khi đáp ứng các điều kiện pháp lý, triển khai xây dựng, tiêu thụ và ghi nhận doanh thu. Vì vậy, tiến độ chuyển hóa tài sản thành tiền có ý nghĩa trực tiếp đối với khả năng giảm áp lực vốn vay.
Báo cáo thường niên 2025 xác định The Light City tiếp tục là dự án trọng điểm năm 2026, với các nhiệm vụ hoàn thiện thủ tục đất đai, xin phép mở bán, xây dựng và bàn giao sản phẩm. Tại Ecotown Phú Mỹ, doanh nghiệp đặt kế hoạch hoàn thiện 340 căn hộ nhà ở xã hội CC1, dự kiến bàn giao cuối năm 2026. Đây là kế hoạch công bố, cần tiếp tục đối chiếu với tiến độ thực tế.
Tài liệu ĐHĐCĐ thường niên 2026 xác định nguồn doanh thu, lợi nhuận chủ yếu đến từ chuyển nhượng dự án Chung cư Thống Nhất và bán sản phẩm tại Ngọc Tước, The Light City, Ecohome.
Trong khi đó, người mua trả tiền trước ngắn hạn cuối tháng 9 còn gần 284 tỷ đồng, giảm khoảng 89 tỷ đồng so với đầu năm, tương đương 4,9% tổng nguồn vốn. Biến động này cần được xem xét cùng số tiền nhận mới, sản phẩm bàn giao và doanh thu ghi nhận; riêng số dư cuối kỳ chưa đủ để kết luận sức bán mới suy giảm.
Cùng với diễn biến kinh doanh, giao dịch cổ phiếu HDC của người nội bộ xuất hiện cả chiều bán và đăng ký mua trở lại.
Theo thông tin công bố đầu tháng 10, ông Lê Viết Liên, Thành viên HĐQT kiêm Tổng Giám đốc, đã bán tổng cộng 700.000 cổ phiếu HDC. Trong đó, 200.000 cổ phiếu bị công ty chứng khoán bán giải chấp ngày 29/9 và 500.000 cổ phiếu bán theo đăng ký ngày 2/10.
Sau các giao dịch, lượng nắm giữ của ông Liên còn hơn 8 triệu cổ phiếu, tương ứng khoảng 3,49% vốn.
Ngay sau đó, ông Liên đăng ký mua 1 triệu cổ phiếu HDC. Cùng đợt, ông Đoàn Hữu Thuận, Chủ tịch HĐQT, đăng ký mua 500.000 cổ phiếu; ông Đoàn Hữu Hà Vinh, Phó Chủ tịch HĐQT kiêm Phó Tổng Giám đốc, đăng ký mua 200.000 cổ phiếu; ông Đoàn Hữu Hà An, con Chủ tịch HĐQT, đăng ký mua 300.000 cổ phiếu.
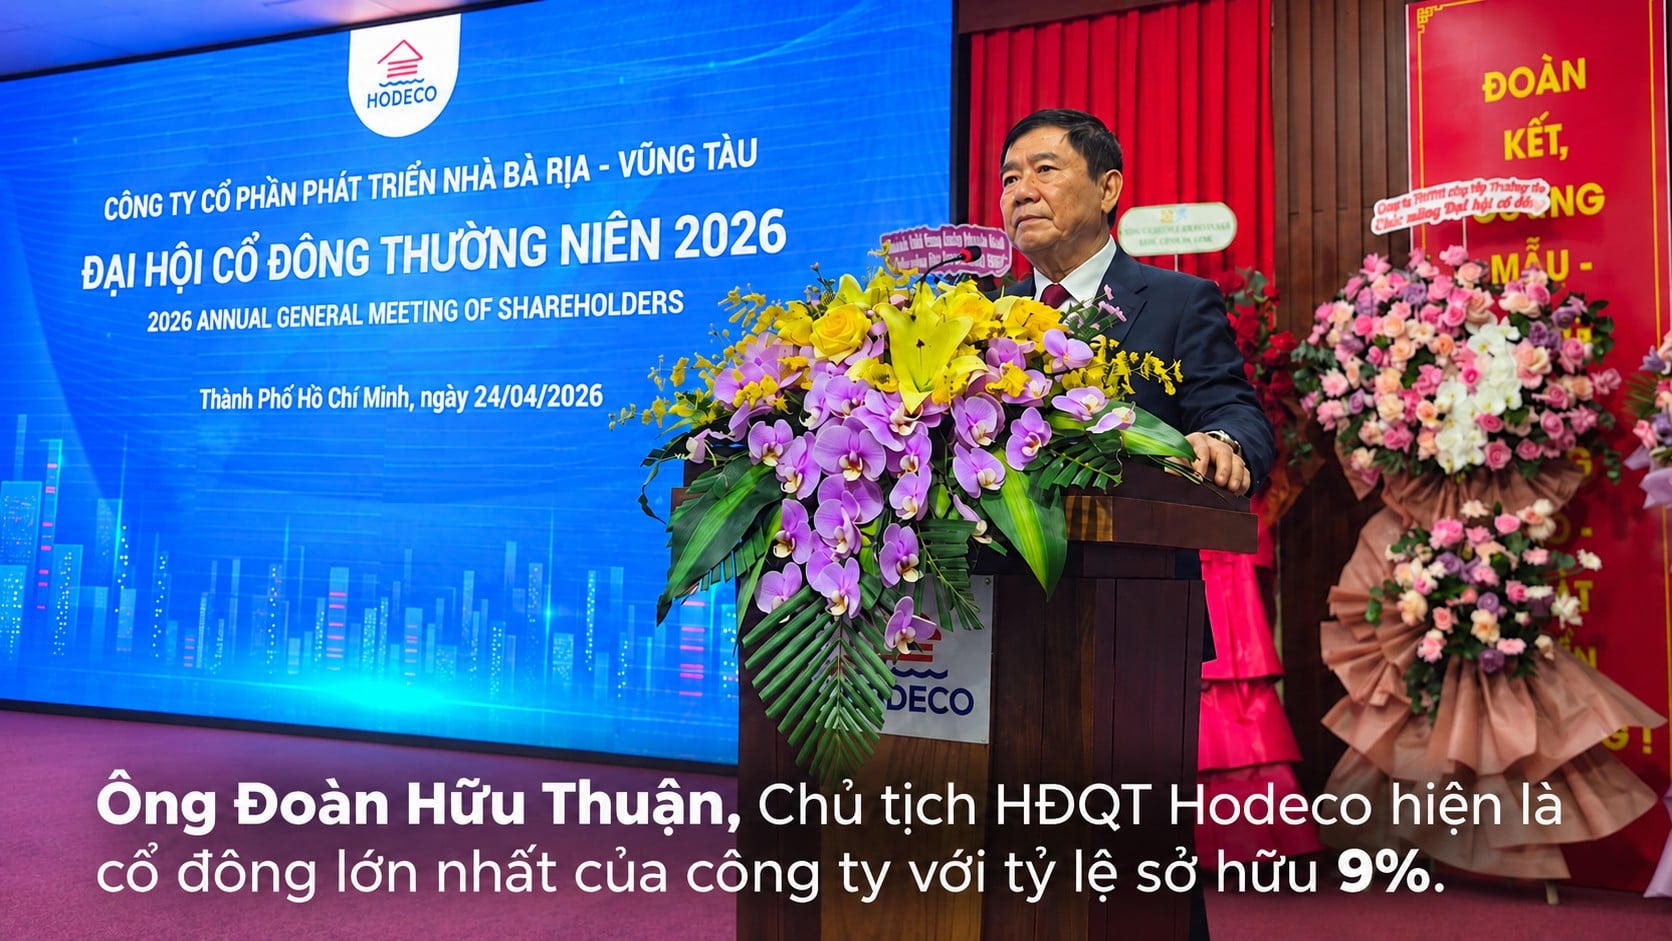
Tổng lượng đăng ký mua là 2 triệu cổ phiếu, thời gian dự kiến từ ngày 9/10 đến 7/11/2026. Nếu hoàn tất, tỷ lệ sở hữu của ông Thuận dự kiến tăng lên khoảng 9,21%, ông Liên lên 3,93%, ông Hà Vinh lên 1,98% và ông Hà An lên 1,1%. Đây là lượng đăng ký, chưa phải kết quả mua thực tế.
Những giao dịch này cung cấp thêm thông tin về biến động sở hữu, song chưa đủ cơ sở để suy ra triển vọng kinh doanh hoặc xu hướng giá cổ phiếu.
Đối với Hodeco, quý cuối năm đặt ra đồng thời hai yêu cầu: gia tăng lợi nhuận để thu hẹp khoảng cách với kế hoạch và cải thiện nguồn tiền phục vụ hoạt động. Khả năng bàn giao sản phẩm, thu hồi công nợ và kiểm soát chi phí vốn sẽ là những thước đo quan trọng để đánh giá mức độ bền vững của sự phục hồi doanh thu.
Kết thúc phiên giao dịch ngày 28/10/2026, cổ phiếu HDC của Hodeco đóng cửa ở mức 11.500 đồng/cổ phiếu, giảm 48,1% so với đầu năm nên vốn hóa còn 2.642 tỷ đồng.
Ngày xuất bản: 2/10/2026. Bài: Nguyễn Như