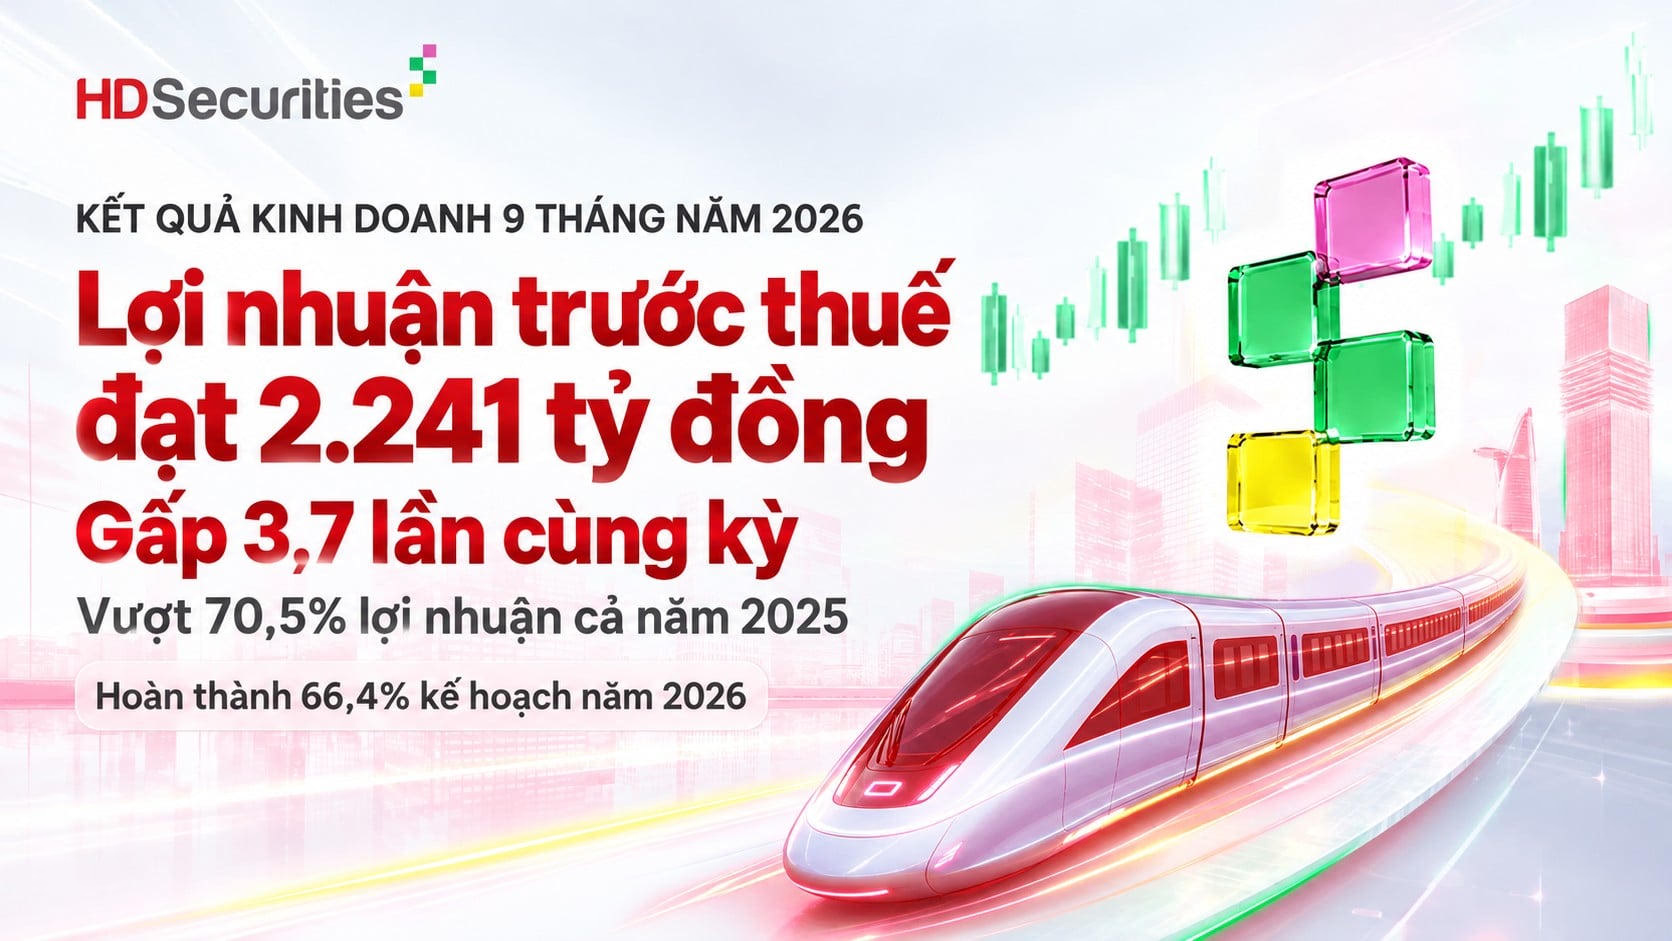
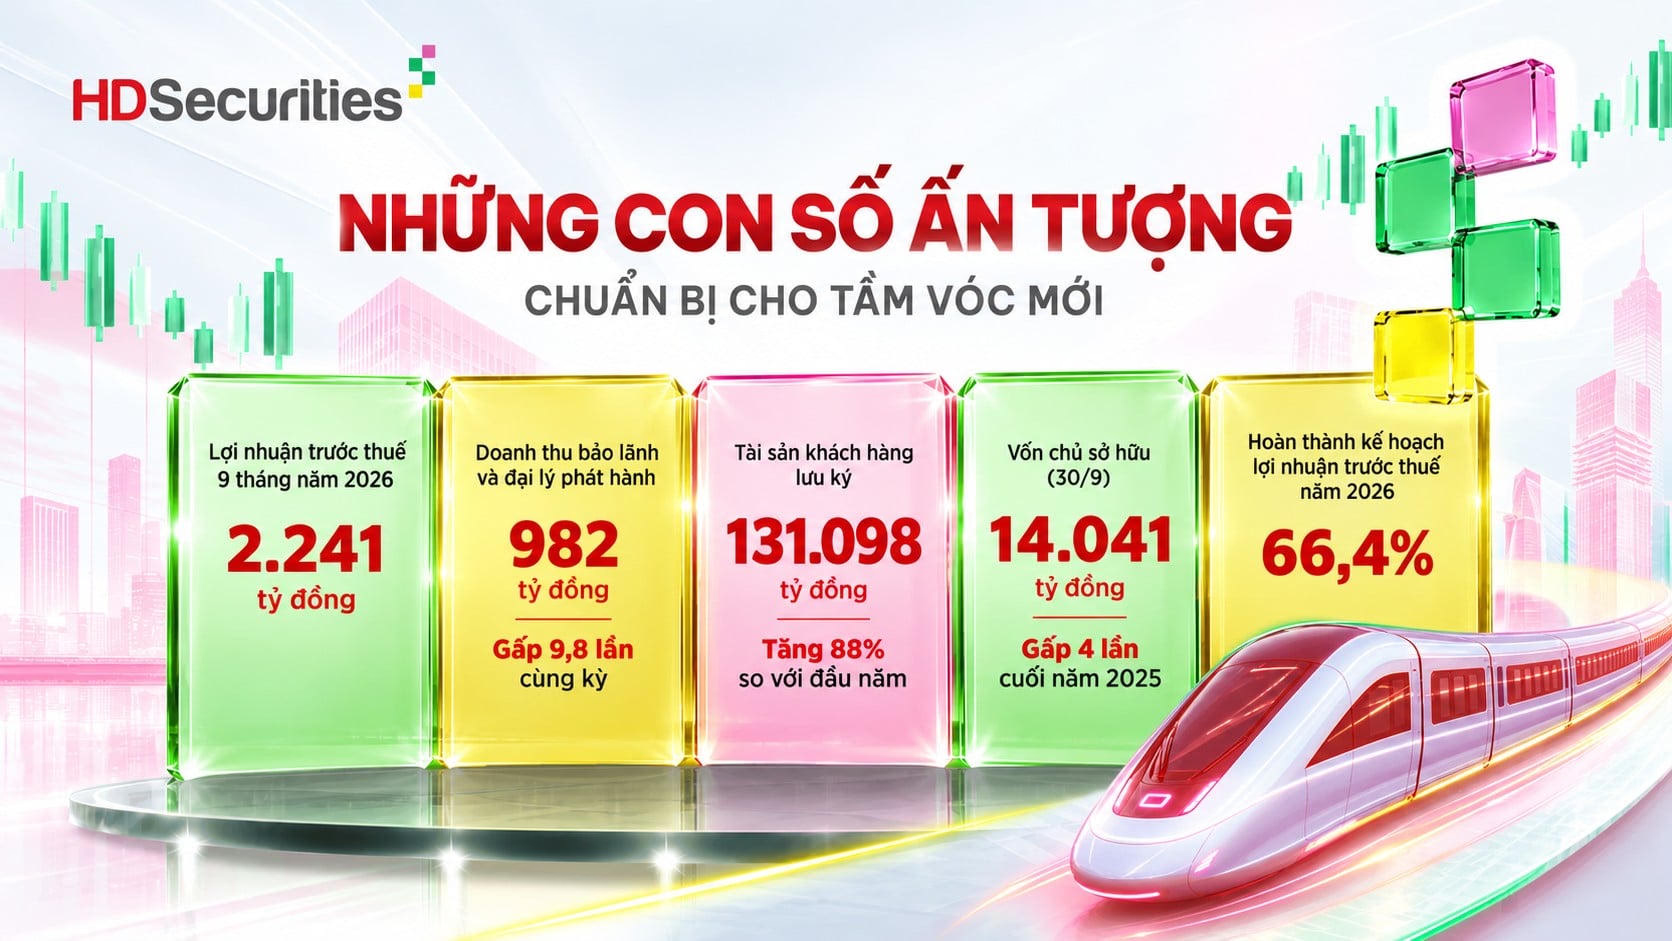
HDS lãi trước thuế 2.241 tỷ đồng sau 9 tháng, gấp 3,7 lần cùng kỳ; dự kiến IPO gần 121,8 triệu cổ phiếu, nâng vốn lên 12.179 tỷ đồng.
Nguồn vốn được bổ sung trong năm đang tạo chuyển biến rõ nét tại CTCP Chứng khoán HD (HDS). Hoạt động ngân hàng đầu tư tiếp tục đóng góp quan trọng, trong khi thu nhập từ cho vay ký quỹ tăng nhanh, bổ sung động lực cho kết quả kinh doanh.
Khép lại 9 tháng đầu năm 2026, lợi nhuận trước thuế của HDS đã vượt đáng kể mức thực hiện cả năm 2025. Cùng với việc mở rộng quy mô hoạt động, doanh nghiệp đang chuẩn bị chào bán cổ phiếu lần đầu ra công chúng (IPO), đồng thời hướng tới niêm yết trên Sở Giao dịch Chứng khoán TP.HCM (HOSE).
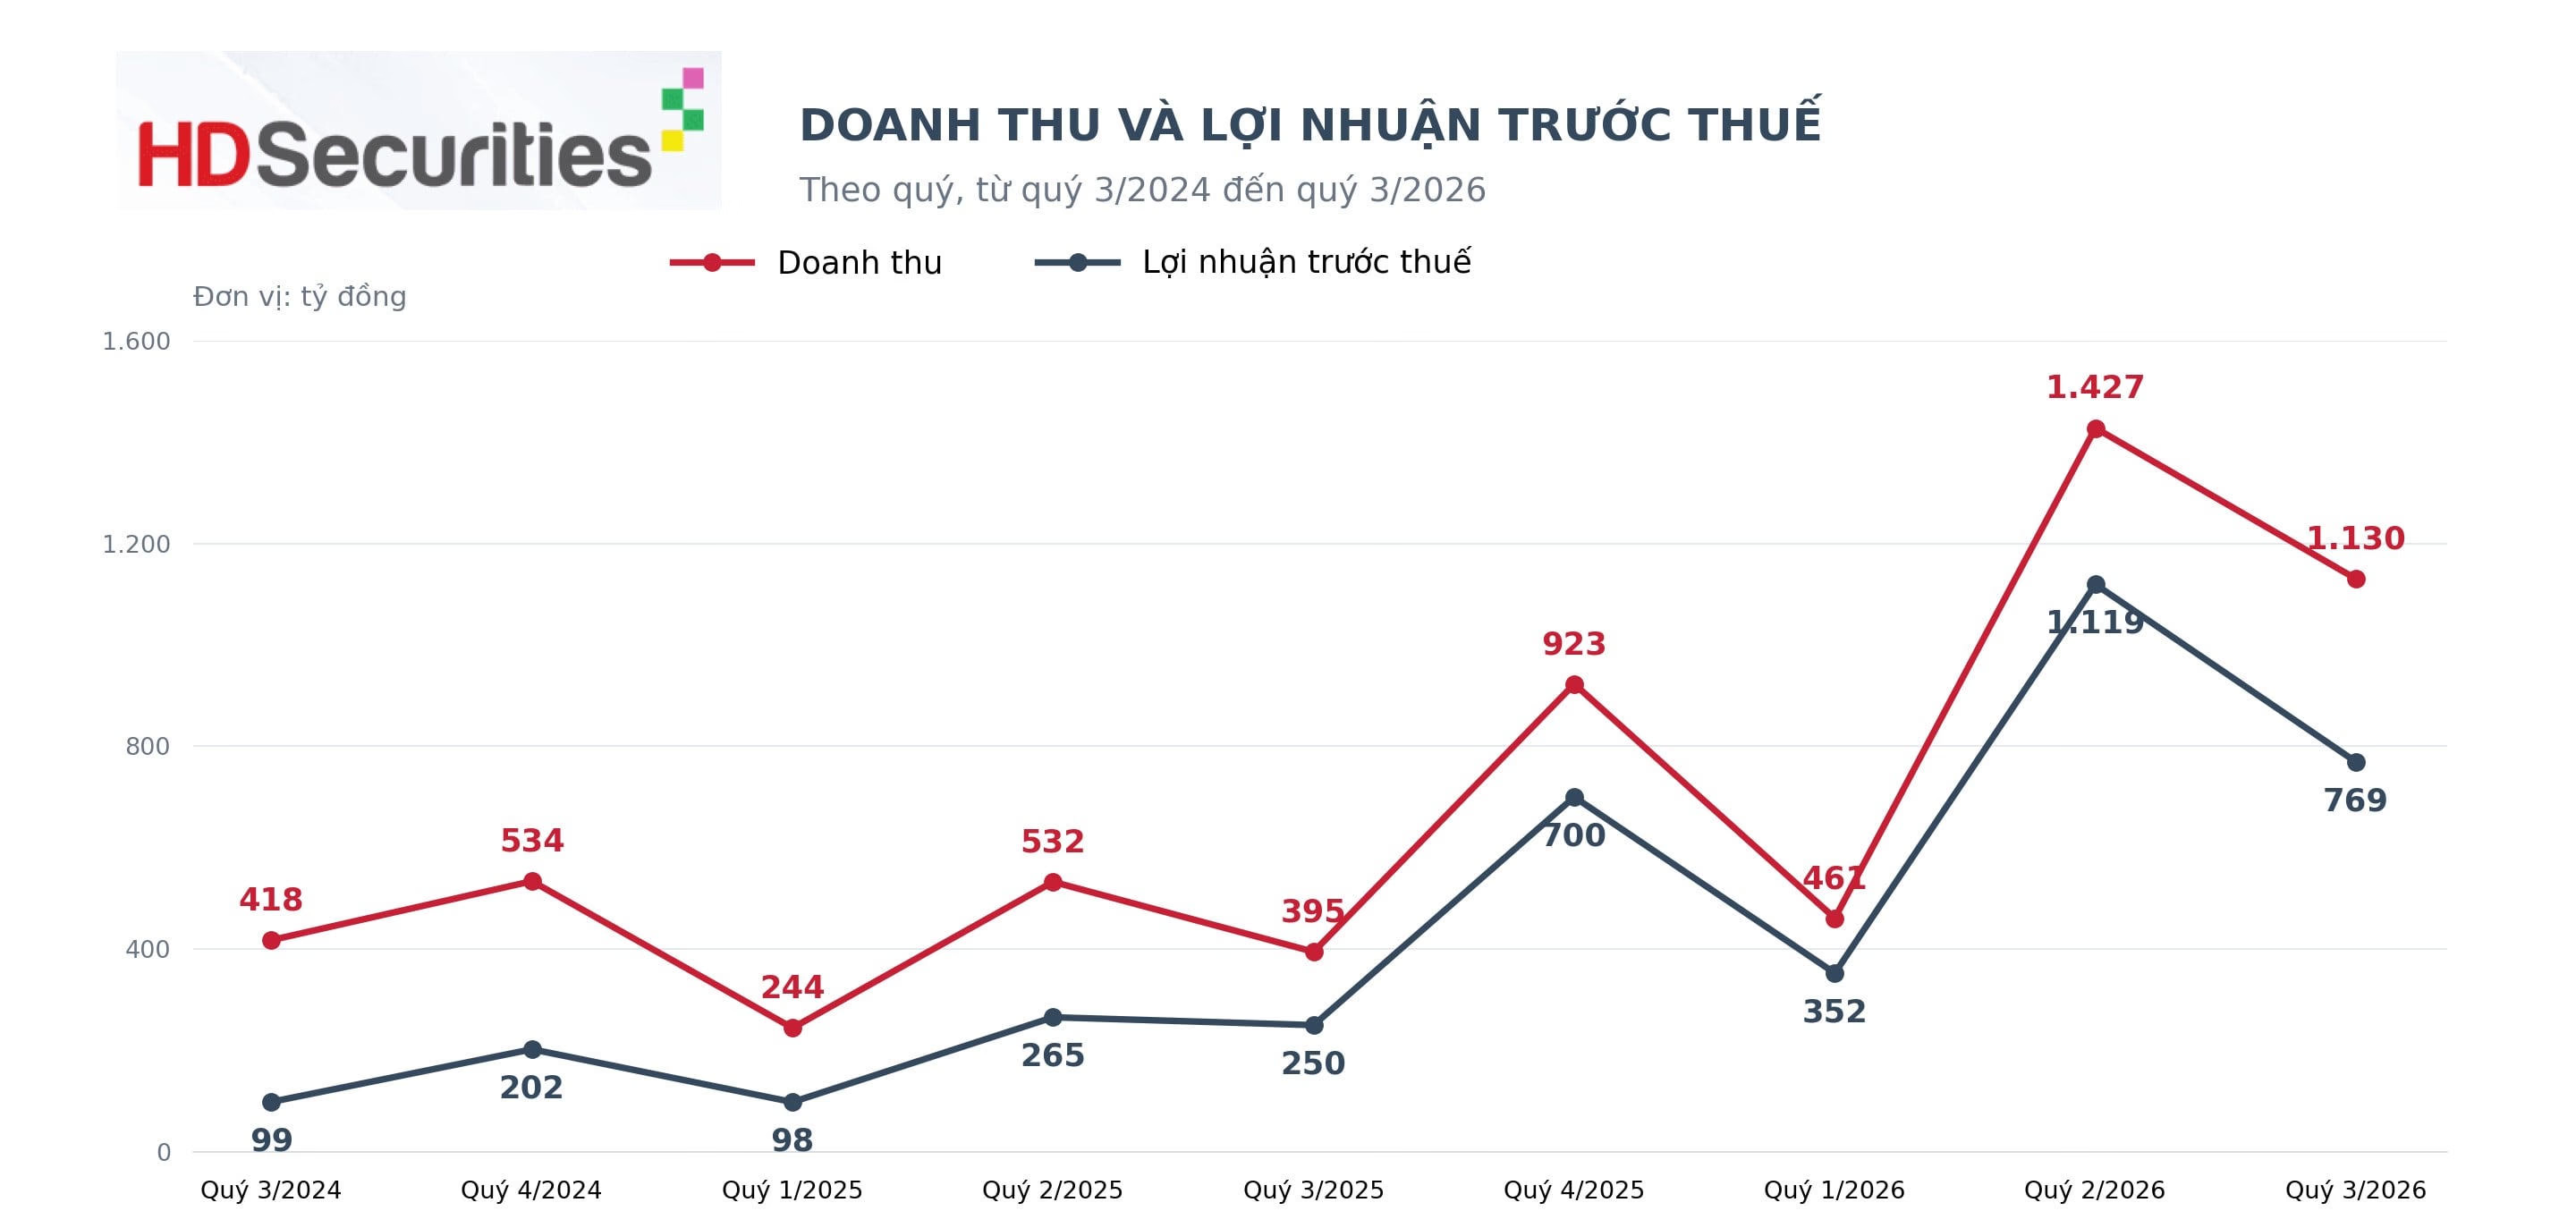
Trong quý 3/2026, HDS ghi nhận doanh thu hoạt động đạt 1.130 tỷ đồng, gần gấp 3 lần cùng kỳ. Lợi nhuận trước thuế đạt 769 tỷ đồng, gấp hơn 3 lần quý 3/2025.
Lũy kế 9 tháng, doanh thu hoạt động đạt 3.018 tỷ đồng, gấp 2,6 lần cùng kỳ; lợi nhuận trước thuế đạt 2.241 tỷ đồng, gấp 3,7 lần cùng kỳ. So với lợi nhuận trước thuế 1.314 tỷ đồng của cả năm 2025, kết quả sau ba quý tăng 70,5% (+927 tỷ đồng).
Với kế hoạch năm 2026 đặt mục tiêu doanh thu 4.747 tỷ đồng và lợi nhuận trước thuế 3.375 tỷ đồng, HDS đã thực hiện lần lượt 63,6% và 66,4% chỉ tiêu năm.
Bên cạnh quy mô lợi nhuận, hiệu quả hoạt động cũng là điểm đáng chú ý. Theo doanh nghiệp, lợi nhuận đã thực hiện chiếm 87% lợi nhuận trước thuế 9 tháng; biên lợi nhuận trước thuế đạt khoảng 74%. Tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE) quy năm đạt 27,5%, dù vốn chủ sở hữu tăng khoảng 4 lần so với đầu năm.
Các chỉ tiêu này cho thấy nguồn lực tài chính tăng thêm đã bắt đầu đóng góp vào khả năng sinh lời. Tuy nhiên, để hoàn thành kế hoạch năm, HDS cần ghi nhận thêm khoảng 1.729 tỷ đồng doanh thu và 1.134 tỷ đồng lợi nhuận trước thuế trong quý 4. Tiến độ các thương vụ tư vấn, phát hành và hiệu quả khai thác nguồn vốn sẽ tiếp tục ảnh hưởng đến kết quả cuối năm.
Ngân hàng đầu tư tiếp tục là một trong những trụ cột kinh doanh của HDS. Trong 9 tháng, doanh thu bảo lãnh, đại lý phát hành đạt 982 tỷ đồng, gấp 9,8 lần cùng kỳ. Tính thêm doanh thu tư vấn tài chính, mảng ngân hàng đầu tư mang về 1.102 tỷ đồng, đóng góp 36,5% doanh thu hoạt động.
Riêng quý 3, doanh thu bảo lãnh, đại lý phát hành đạt 371 tỷ đồng, gấp khoảng 14 lần cùng kỳ. Dù thấp hơn mức 601 tỷ đồng của quý 2, kết quả này vẫn thể hiện bước tăng đáng kể so với năm trước. Theo HDS, quý 1 và quý 3 thường là giai đoạn thấp điểm của hoạt động phát hành trái phiếu doanh nghiệp.
Ở khâu phân phối, giá trị giao dịch trái phiếu của nhà đầu tư qua HDS trong quý 3 đạt khoảng 100.300 tỷ đồng. Theo thông tin doanh nghiệp cung cấp, năm 2025, HDS nằm trong nhóm hai tổ chức dẫn đầu về tư vấn phát hành trái phiếu doanh nghiệp phi ngân hàng, với thị phần 18%.
Trong cơ cấu doanh thu 9 tháng, hoạt động nguồn vốn và đầu tư đóng góp lớn nhất, đạt 1.477 tỷ đồng, tương đương 48,9%. Nhóm môi giới, lưu ký và cho vay ký quỹ mang về 438 tỷ đồng, chiếm 14,5%.
Đóng góp của nhóm dịch vụ chứng khoán và cho vay rõ nét hơn trong quý 3, với doanh thu đạt 231 tỷ đồng, tương đương 20,4% doanh thu quý. Trong nửa đầu năm, tỷ trọng của nhóm này ở mức khoảng 11%.
Sự thay đổi cho thấy HDS đang có thêm nguồn thu từ nhu cầu sử dụng vốn của nhà đầu tư, bên cạnh hoạt động thu xếp, phân phối và đầu tư trái phiếu.
Đối với tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL), trái phiếu chiếm hơn 95% danh mục. Lãi từ FVTPL trong 9 tháng đạt 1.332 tỷ đồng, trong đó lãi bán tài sản tài chính đạt 842 tỷ đồng. Sau khi trừ các khoản lỗ liên quan khoảng 347 tỷ đồng, hoạt động này mang về 985 tỷ đồng lãi thuần, gấp hơn 2 lần cùng kỳ.
Tại ngày 30/9/2026, tổng tài sản của HDS đạt 27.750 tỷ đồng, gấp 4,7 lần đầu năm. Vốn điều lệ tăng từ 1.461 tỷ đồng lên 10.961 tỷ đồng; vốn chủ sở hữu đạt 14.041 tỷ đồng, chiếm 50,6% tổng nguồn vốn.
Cùng với vốn chủ sở hữu, khoản vay ngắn hạn 10.565 tỷ đồng, tương đương 38,1% tổng nguồn vốn, bổ sung nguồn lực cho hoạt động kinh doanh.
Nguồn vốn được phân bổ chủ yếu vào ba nhóm tài sản: cho vay ký quỹ và ứng trước tiền bán chứng khoán đạt 10.972 tỷ đồng; tài sản tài chính FVTPL đạt 9.464 tỷ đồng; tiền gửi có kỳ hạn và chứng chỉ tiền gửi đạt 5.251 tỷ đồng. Trong danh mục FVTPL, trái phiếu chưa niêm yết có giá trị 8.628 tỷ đồng.
Hiệu quả khai thác vốn thể hiện rõ hơn trong quý 3. Lãi từ các khoản cho vay và phải thu, chủ yếu là cho vay ký quỹ, đạt 215 tỷ đồng, gấp 5,5 lần cùng kỳ và gấp 2,6 lần quý trước. Lãi từ các khoản đầu tư nắm giữ đến ngày đáo hạn (HTM) đạt 104 tỷ đồng, gấp hơn 3,5 lần cùng kỳ.
Đến cuối tháng 9, dư nợ cho vay ký quỹ đạt 10.746 tỷ đồng, gấp 6,1 lần đầu năm. Đây là một trong những thay đổi nổi bật trên bảng cân đối kế toán, đồng thời tạo thêm nguồn thu khi năng lực tài chính của HDS được mở rộng.
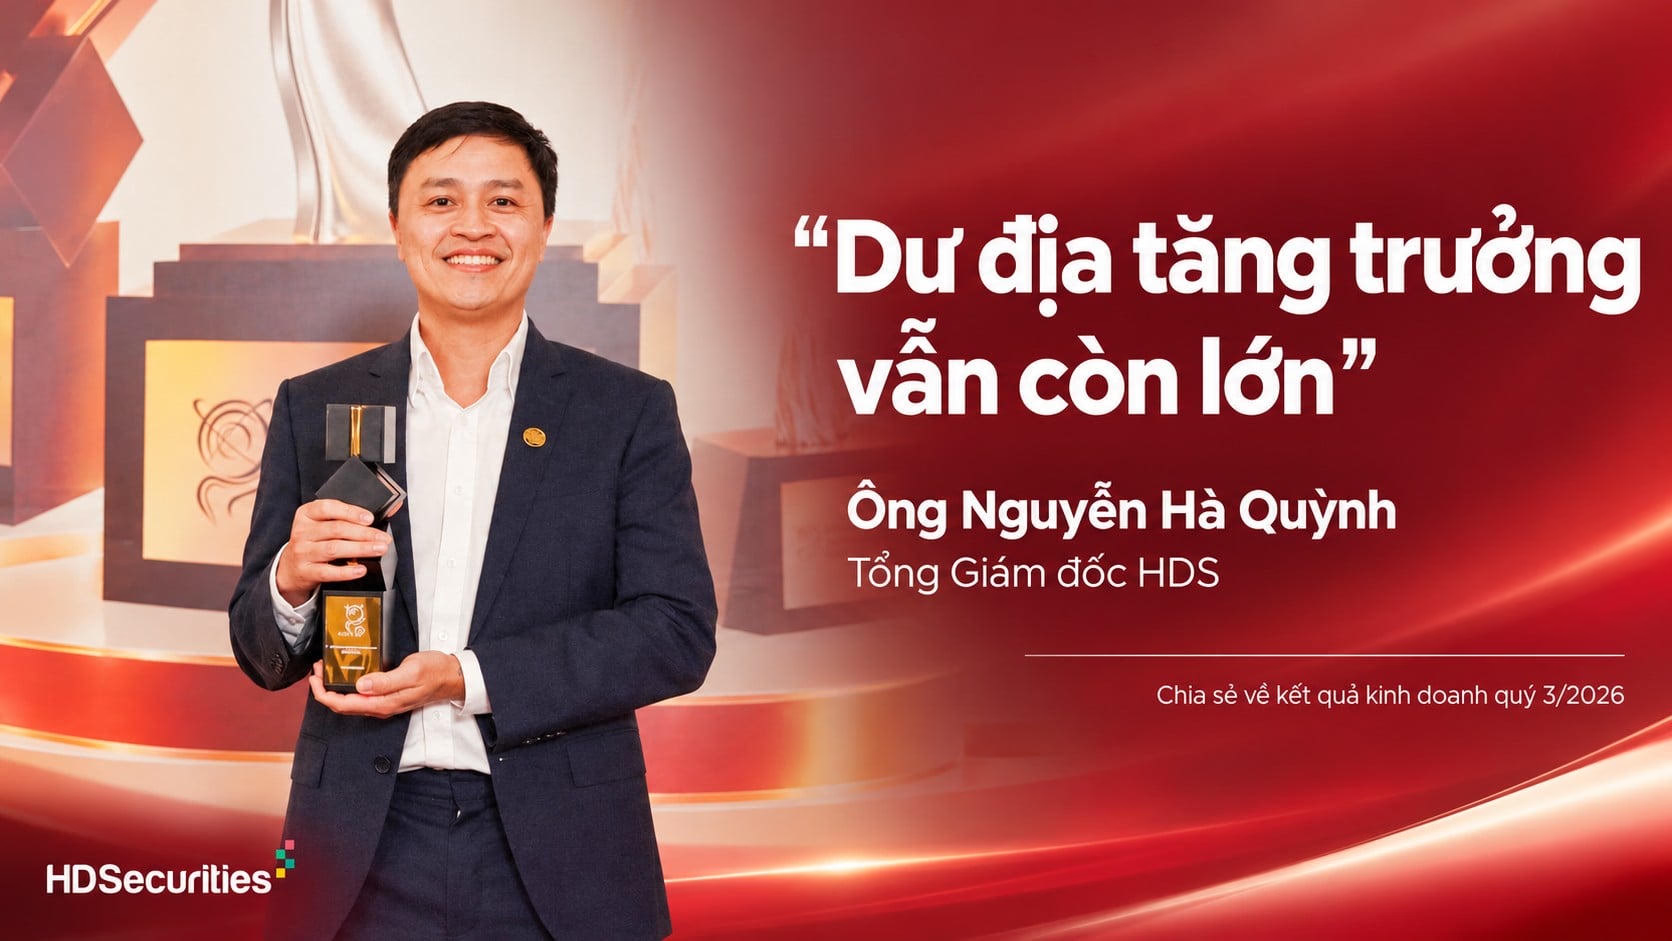
Ông Nguyễn Hà Quỳnh, Tổng Giám đốc HDS, cho biết nguồn vốn tăng thêm được ưu tiên phân bổ cho những hoạt động có thể tạo thu nhập ngay và kiểm soát được rủi ro. Các lĩnh vực được tập trung gồm cho vay ký quỹ, danh mục trái phiếu phục vụ thu xếp và phân phối, cùng tiền gửi có kỳ hạn để duy trì thanh khoản.
Theo ông Nguyễn Hà Quỳnh, kết quả quý 3 cho thấy vốn mới đã bắt đầu tạo ra lợi nhuận. Dư nợ ký quỹ tại cuối quý tương đương khoảng 76,5% vốn chủ sở hữu, trong khi tỷ lệ vốn khả dụng đạt 434%.
“Dư địa tăng trưởng vẫn còn lớn”, ông Nguyễn Hà Quỳnh nhấn mạnh, đồng thời cho biết HDS không mở rộng quy mô bằng mọi giá.
Quy mô kinh doanh lớn hơn cũng kéo theo chi phí vốn tăng lên. Trong quý 3, chi phí lãi vay đạt 117 tỷ đồng, so với khoảng 12 tỷ đồng cùng kỳ. Tại cuối tháng 9, phải thu từ các dịch vụ công ty chứng khoán cung cấp đạt 783 tỷ đồng; dự phòng suy giảm giá trị các khoản phải thu tăng từ khoảng 46 tỷ đồng đầu năm lên 117 tỷ đồng.
Trong khi đó, giá trị tài sản tài chính của nhà đầu tư lưu ký qua HDS đạt 131.098 tỷ đồng, tăng 88% so với đầu năm, cho thấy quy mô tài sản khách hàng tiếp tục mở rộng cùng hoạt động kinh doanh.
Sau đợt tăng vốn lớn trong năm, HDS tiếp tục chuẩn bị bổ sung nguồn lực thông qua IPO. Theo phương án được HĐQT thông qua ngày 29/9/2026, công ty dự kiến chào bán 121.785.476 cổ phiếu trong quý 4/2026, sau khi được Ủy ban Chứng khoán Nhà nước cấp giấy chứng nhận đăng ký chào bán.
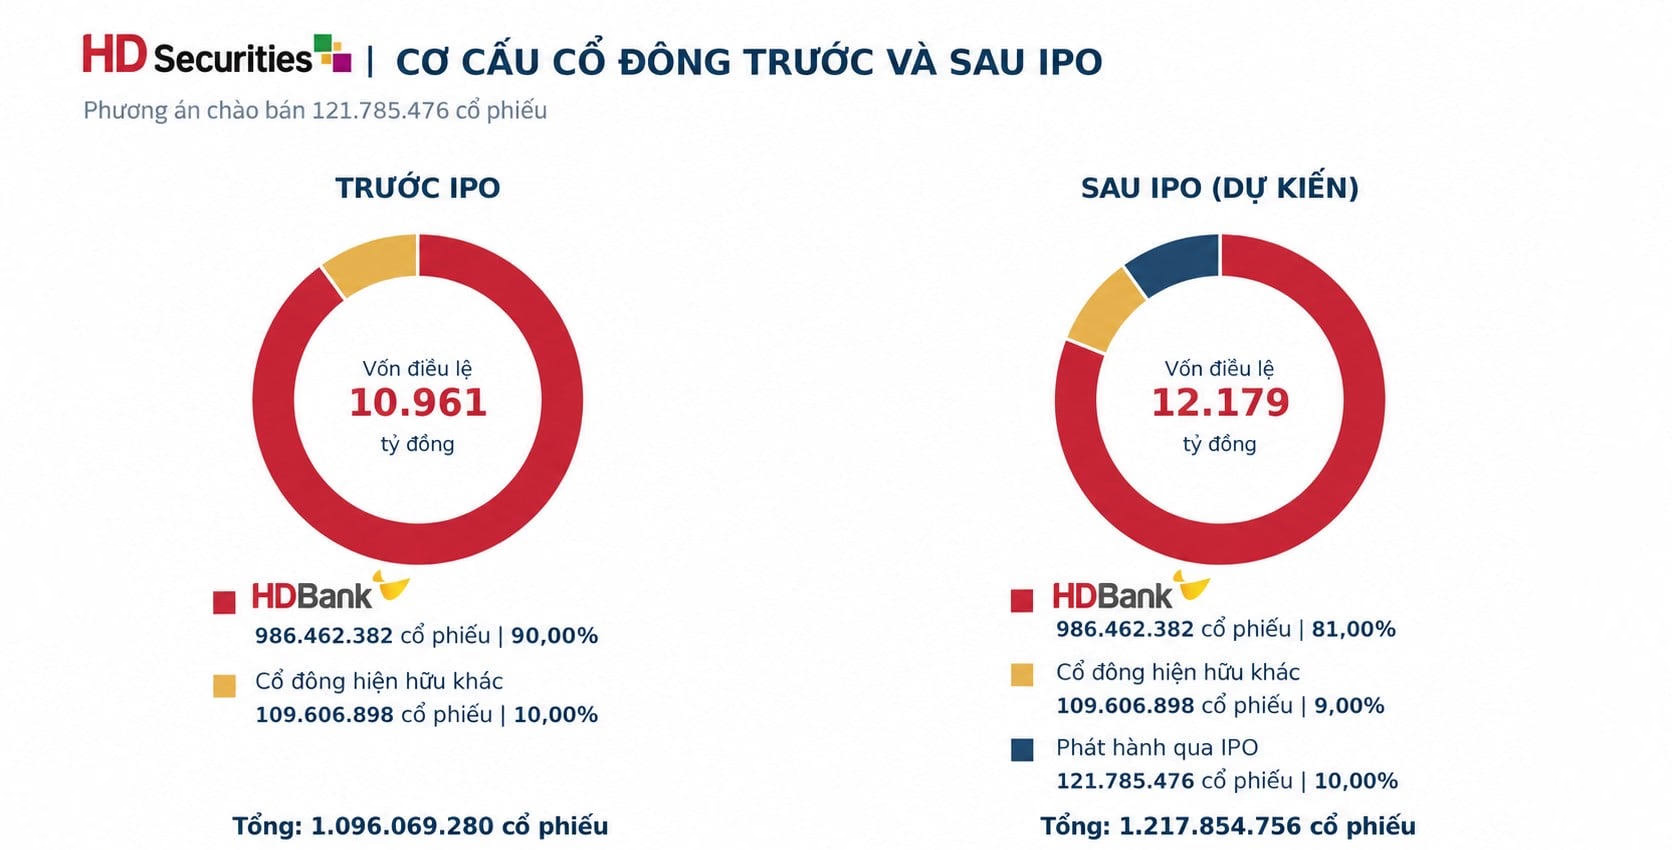
Lượng phát hành tương đương khoảng 11,11% số cổ phiếu đang lưu hành và khoảng 10% tổng số cổ phiếu sau IPO. Nếu phân phối hết, vốn điều lệ dự kiến tăng 11,1% (+1.218 tỷ đồng), từ 10.961 tỷ đồng lên 12.179 tỷ đồng.
Đợt phát hành sẽ đưa nguồn tiền mới trực tiếp vào HDS, bổ sung vốn chủ sở hữu để mở rộng kinh doanh. Giá chào bán chính thức do HĐQT quyết định theo nguyên tắc không thấp hơn giá trị sổ sách của một cổ phiếu tại báo cáo tài chính quý gần nhất được công bố.
Mức 12.252 đồng/cổ phiếu theo báo cáo tài chính bán niên 2026 đã soát xét là cơ sở tham chiếu khi xây dựng phương án, chưa phải giá IPO chính thức. Tạm tính tại mức giá này, HDS có thể huy động khoảng 1.492 tỷ đồng trước chi phí phát hành.
Theo kế hoạch, 60% nguồn tiền huy động dành cho cho vay ký quỹ, 10% cho ứng trước tiền bán chứng khoán và 30% đầu tư giấy tờ có giá. Thời gian giải ngân dự kiến từ quý 4/2026 đến hết quý 2/2027.
Việc dành tổng cộng 70% vốn huy động cho cho vay ký quỹ và ứng trước tiền bán cho thấy HDS tiếp tục ưu tiên khai thác nhu cầu vốn của nhà đầu tư. Định hướng này nối tiếp đà tăng thu nhập cho vay trong quý 3, đồng thời đặt ra yêu cầu cân đối tốc độ giải ngân với chất lượng tài sản và thanh khoản.
Theo thông tin doanh nghiệp cung cấp, cổ phiếu dự kiến được phân phối trực tiếp qua HDS và hai đại lý SSI, HSC. Thời gian đăng ký mua, nộp tiền và giá chào bán cụ thể sẽ căn cứ thông báo chính thức của đợt phát hành.
Theo cơ cấu sở hữu đã công bố sau đợt tăng vốn trong năm, HDBank nắm giữ 986.462.382 cổ phiếu HDS, tương đương khoảng 90% vốn điều lệ. Các cổ đông hiện hữu còn lại sở hữu tổng cộng khoảng 10%.
Nếu toàn bộ cổ phiếu IPO được phân phối cho nhà đầu tư ngoài nhóm cổ đông hiện hữu, đồng thời không phát sinh giao dịch làm thay đổi lượng cổ phiếu đang nắm giữ, tỷ lệ sở hữu của HDBank dự kiến giảm xuống khoảng 81%. Nhóm cổ đông hiện hữu khác còn khoảng 9%, trong khi lượng cổ phiếu phát hành qua IPO chiếm khoảng 10% vốn sau phát hành.
Theo kịch bản này, tỷ lệ sở hữu của HDBank giảm khoảng 9 điểm phần trăm do tổng số cổ phiếu lưu hành tăng lên, còn số cổ phần ngân hàng nắm giữ không thay đổi. Với khoảng 81% vốn, HDBank vẫn duy trì vai trò cổ đông chi phối tại HDS.
Cơ cấu sau phát hành dự kiến kết hợp nền tảng từ ngân hàng mẹ với sự tham gia rộng hơn của nhà đầu tư trên thị trường. Tuy nhiên, tỷ lệ cổ phiếu ngoài HDBank không đồng nghĩa toàn bộ lượng cổ phiếu này sẽ được giao dịch thường xuyên; thanh khoản thực tế còn phụ thuộc kết quả phân phối và nhu cầu nắm giữ của cổ đông.
Song song với IPO, HDS dự kiến nộp hồ sơ đăng ký niêm yết trên HOSE. Sau đợt chào bán, doanh nghiệp sẽ thực hiện đăng ký, lưu ký tập trung và hoàn thiện thủ tục niêm yết.
Việc chuẩn bị hồ sơ niêm yết cùng hồ sơ IPO thể hiện định hướng gắn huy động vốn với đưa cổ phiếu lên thị trường giao dịch tập trung. Thời điểm giao dịch chính thức vẫn phụ thuộc kết quả chào bán, tiến độ hoàn thiện hồ sơ và chấp thuận của cơ quan có thẩm quyền.
Trên nền tảng vốn được củng cố, HDS hướng tới mô hình ngân hàng đầu tư đa năng, tập trung vào thu xếp vốn và vận hành trên nền tảng số. Kết quả 9 tháng đã cho thấy nguồn lực tăng thêm bắt đầu chuyển hóa thành thu nhập. Trong giai đoạn tiếp theo, khả năng duy trì hiệu quả sử dụng vốn, kiểm soát chất lượng tài sản và hoàn tất các thương vụ tư vấn sẽ là cơ sở để doanh nghiệp củng cố đà tăng trưởng.
Ngày xuất bản: 26/10/2026. Bài: Nguyễn Như