Dược Hậu Giang dự chi 784 tỷ đồng cổ tức, Taisho nhận 400 tỷ đồng
Dược Hậu Giang tạm ứng cổ tức 6.000 đồng/cổ phiếu, dự kiến trả tháng 4/2027; nguồn chi đến từ lợi nhuận tích lũy đến cuối quý 3/2026.
Dược Hậu Giang tạm ứng cổ tức 6.000 đồng/cổ phiếu, dự kiến trả tháng 4/2027; nguồn chi đến từ lợi nhuận tích lũy đến cuối quý 3/2026.
Công ty Cổ phần Dược Hậu Giang vừa công bố nghị quyết HĐQT thông qua tạm ứng cổ tức đợt 1 năm 2026 bằng tiền mặt với tỷ lệ 60% trên mệnh giá, tương đương 6.000 đồng/cổ phiếu.
Ngày đăng ký cuối cùng là 25/12/2026, tương ứng ngày giao dịch không hưởng quyền 24/12/2026. Ngày thanh toán dự kiến là 14/4/2027. Như vậy, quyền nhận cổ tức được xác lập trong năm 2026, còn dòng tiền dự kiến đến với cổ đông trong năm 2027.
Với 130.746.071 cổ phiếu đang lưu hành, tổng tiền doanh nghiệp dự kiến chi là 784.476.426.000 đồng, tương đương khoảng 784 tỷ đồng, nếu lượng cổ phiếu được nhận cổ tức không thay đổi tại ngày chốt quyền.
Cổ tức cao nhờ lợi nhuận tích lũy và nền tảng tài chính
Hai cổ đông lớn của Dược Hậu Giang là Taisho Pharmaceutical của Nhật Bản và Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC). Taisho sở hữu 66.697.052 cổ phiếu, tương đương 51,01% vốn; SCIC nắm 56.626.237 cổ phiếu, tương đương 43,31%. Nếu giữ nguyên lượng sở hữu đến ngày chốt danh sách, hai tổ chức dự kiến nhận lần lượt 400 tỷ đồng và 340 tỷ đồng.
Tổng sở hữu của Taisho và SCIC đạt khoảng 94,32%. Vì vậy, phần lớn tiền cổ tức được phân phối cho hai cổ đông này. Tuy nhiên, cơ cấu sở hữu chỉ cho thấy bên thụ hưởng; khả năng chi trả phải được đánh giá từ nguồn lợi nhuận và dòng tiền của doanh nghiệp.
Dược Hậu Giang có nền tảng tích lũy từ nhiều năm kinh doanh có lãi. Báo cáo thường niên 2025 ghi nhận dòng tiền thuần từ hoạt động kinh doanh đạt 1.318 tỷ đồng năm 2024 và 1.213 tỷ đồng năm 2025. Cuối năm 2025, doanh nghiệp không còn dư nợ vay ngắn hạn. Đây là những điều kiện hỗ trợ phân phối tiền mặt cho cổ đông.
Một yếu tố đáng chú ý là trong năm 2025, doanh nghiệp hoàn nhập 1.100 tỷ đồng từ quỹ đầu tư phát triển sang lợi nhuận sau thuế chưa phân phối. Đây là việc chuyển khoản mục trong vốn chủ sở hữu, làm thay đổi nguồn có thể phân phối, không tạo thêm tiền hay lợi nhuận kinh doanh mới.
Mức cổ tức 100% của năm tài chính 2024 tương đương khoảng 1.307 tỷ đồng, bằng 167,9% lợi nhuận sau thuế năm đó. Cổ tức năm tài chính 2025 cũng ở mức 100%, tương đương 153,4% lợi nhuận sau thuế. Như vậy, chính sách chi trả cao có sử dụng lợi nhuận tích lũy từ trước, thay vì chỉ dựa vào lợi nhuận của riêng từng năm.
Cổ tức tăng rõ từ năm tài chính 2023. Cộng mức phân phối của các năm tài chính 2019–2025, tổng cổ tức tiền mặt là 43.000 đồng/cổ phiếu. Đây là tổng mức cổ tức theo năm tài chính, không phải phép tính lợi nhuận đầu tư của một cổ đông cụ thể.
Giá cổ phiếu diễn biến khác với xu hướng tăng cổ tức. Giá đóng cửa chưa điều chỉnh cuối năm 2019 là 91.500 đồng/cổ phiếu, cuối năm 2021 đạt 113.000 đồng và cuối năm 2025 ở mức 102.300 đồng. Đến phiên 10/11/2026, cổ phiếu đóng cửa tại 84.600 đồng, thấp hơn khoảng 7,5% so với cuối năm 2019. Giá chào mua công khai mà Taisho đưa ra trong năm 2019 là 120.000 đồng/cổ phiếu.
Các mốc giá trên chưa cộng tiền cổ tức, chưa phản ánh tái đầu tư và có ảnh hưởng từ điều chỉnh giá tại ngày không hưởng quyền. Vì vậy, không thể dùng riêng chênh lệch giá để kết luận tổng mức lãi, lỗ của cổ đông hoặc hiệu quả khoản đầu tư của Taisho.
Giữ lợi thế dược nội, đối mặt áp lực tăng trưởng mới
Dược Hậu Giang thuộc nhóm doanh nghiệp sản xuất dược phẩm nội địa dẫn đầu, có thế mạnh ở kênh nhà thuốc và các nhãn hàng như Hapacol, Klamentin, Zaromax. Báo cáo thường niên 2025 cho biết doanh nghiệp có 34 chi nhánh phân phối trên cả nước. Mạng lưới này, cùng thương hiệu lâu năm, tạo lợi thế tiếp cận thị trường.
Trong giai đoạn có Taisho là công ty mẹ, doanh nghiệp tiếp tục nâng chuẩn sản xuất: nhà máy Non-Betalactam đạt EU-GMP năm 2024, nhà máy Betalactam được cấp EU-GMP năm 2025, bên cạnh các dây chuyền Japan-GMP. Chuẩn chất lượng cao hỗ trợ mở rộng kênh bệnh viện, xuất khẩu và hợp tác chuyển giao sản phẩm. Đây là cơ sở cạnh tranh dài hạn, nhưng cần thời gian chuyển thành doanh thu và hiệu quả đầu tư.
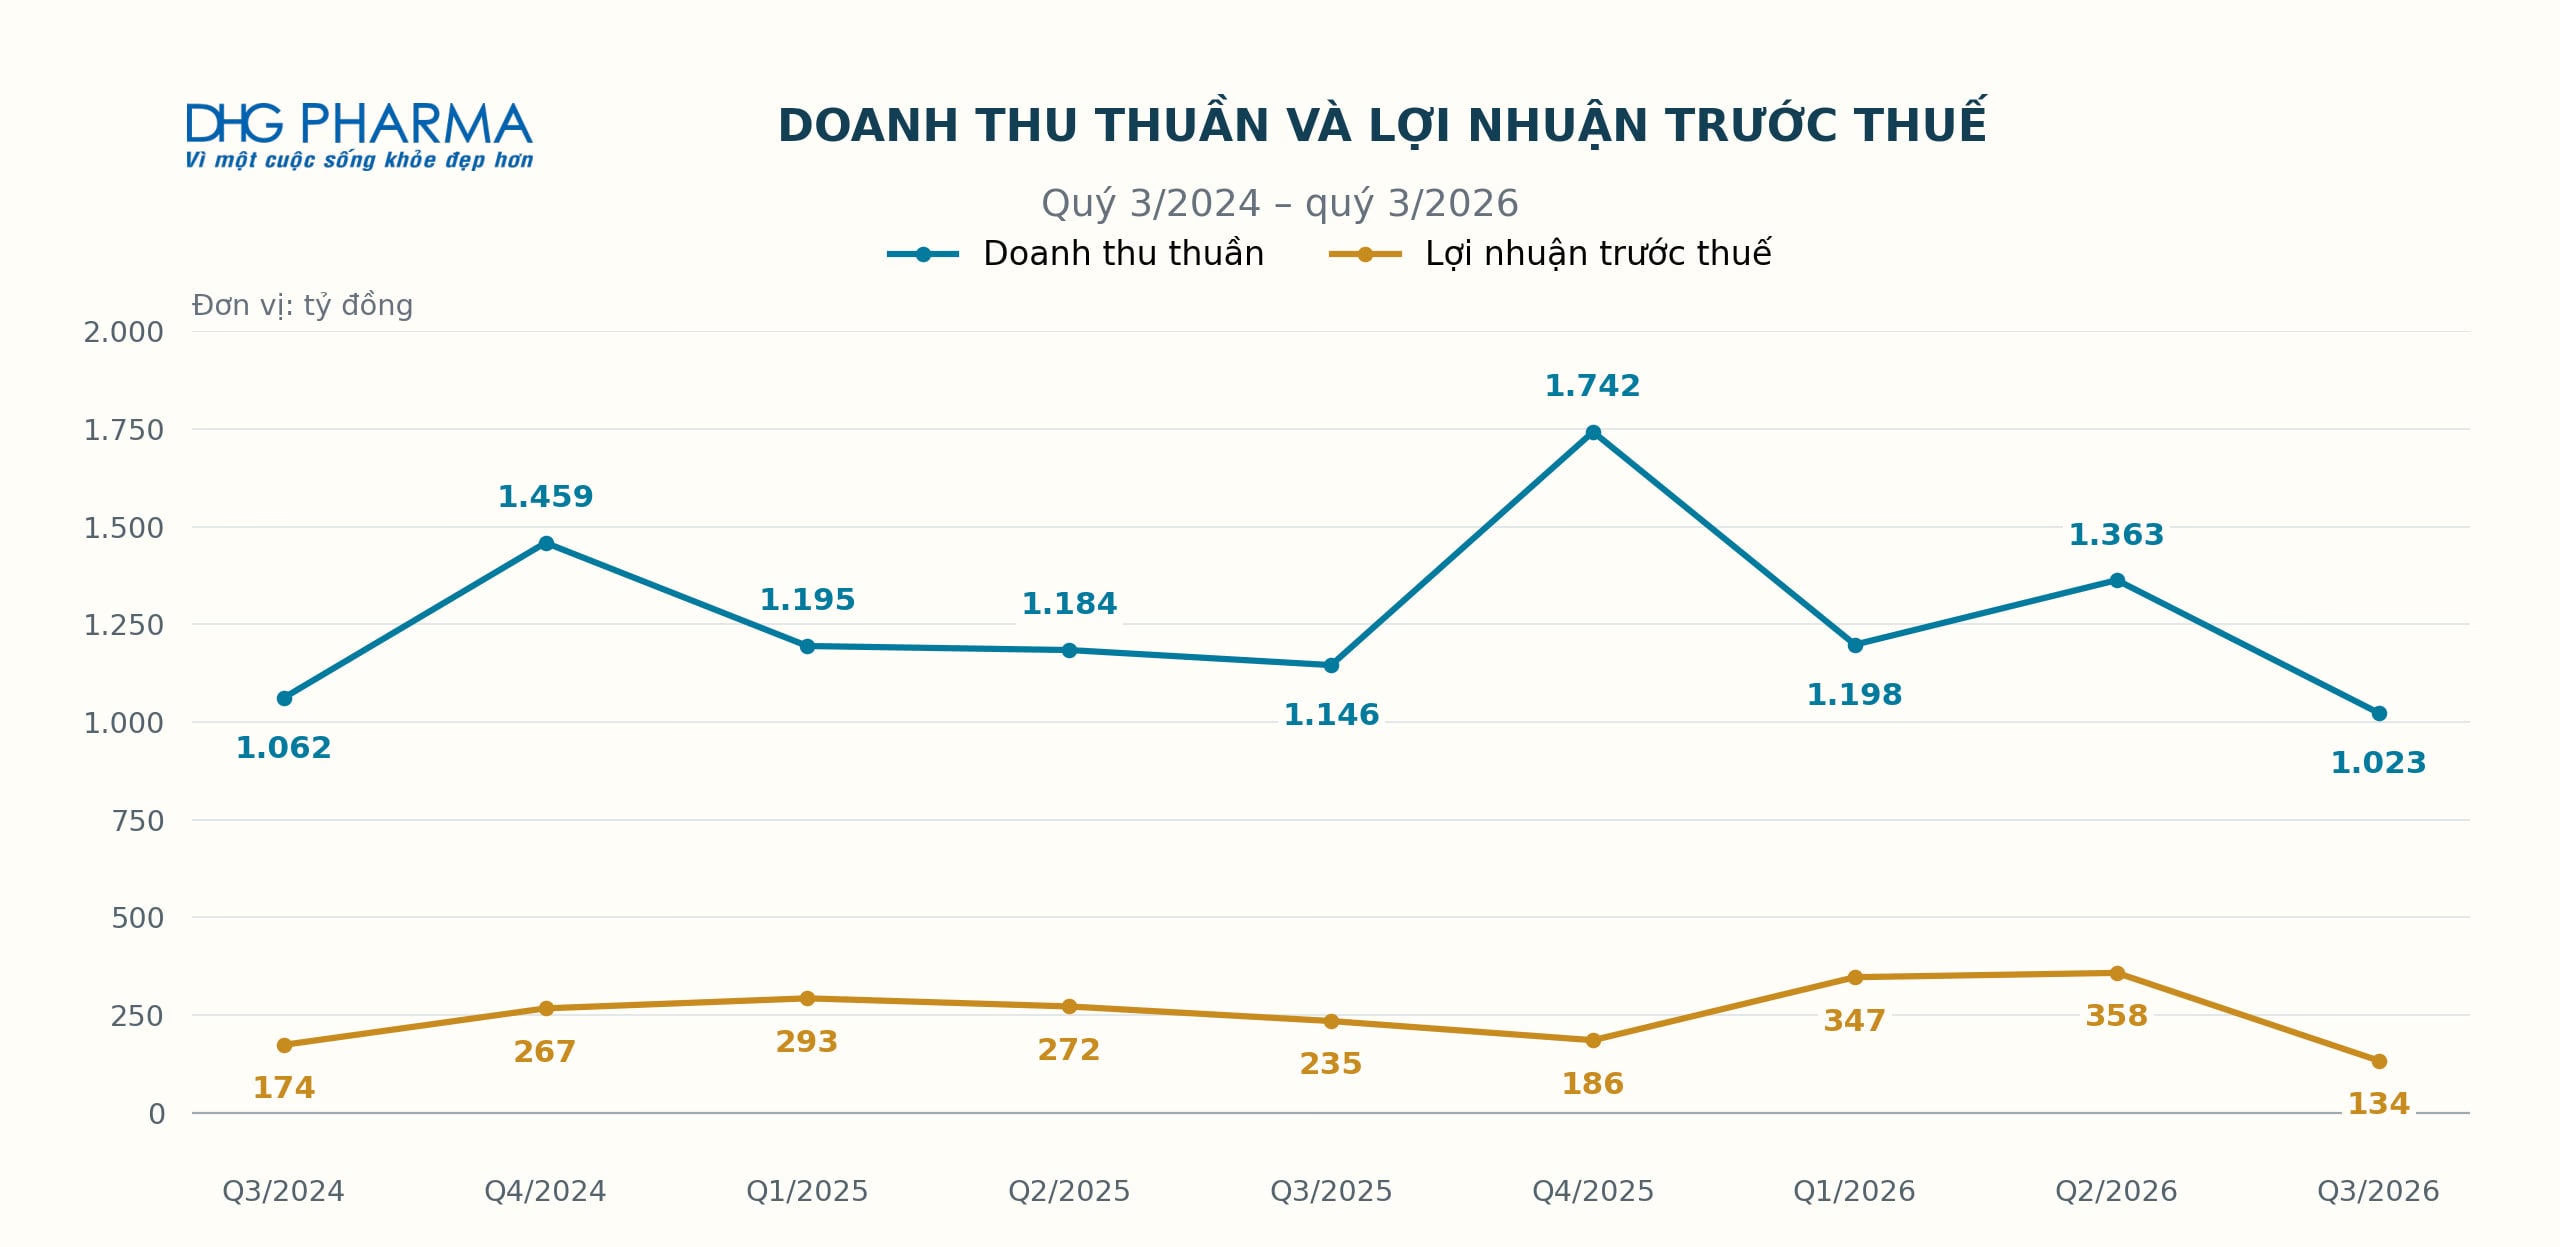
Chín tháng đầu năm 2026, doanh thu thuần đạt 3.584 tỷ đồng, tăng 1,7% (+60 tỷ đồng); lợi nhuận trước thuế đạt 839 tỷ đồng, tăng 4,8% (+39 tỷ đồng), còn lợi nhuận sau thuế gần 713 tỷ đồng, gần như đi ngang. Công ty hoàn thành 64,8% kế hoạch doanh thu và 83,3% kế hoạch lợi nhuận trước thuế năm 2026.
Riêng quý 3, doanh thu thuần giảm 10,7% (-122 tỷ đồng), còn 1.023 tỷ đồng; lợi nhuận trước thuế giảm 43,1% (-101 tỷ đồng), còn 134 tỷ đồng. Lợi nhuận sau thuế giảm 53,0% (-111 tỷ đồng), còn 98 tỷ đồng. Doanh thu và lợi nhuận gộp giảm trong khi chi phí bán hàng, quản lý tăng đã gây áp lực lên kết quả.
Bởi vậy, câu chuyện hiện tại của Dược Hậu Giang gồm cả nền tảng thương hiệu, công nghệ và cổ tức cao, cùng yêu cầu phục hồi tăng trưởng và củng cố dòng tiền. Với kế hoạch cổ tức năm 2026 là 7.000 đồng/cổ phiếu, mức tạm ứng 6.000 đồng mới là một phần của phương án phân phối cho cả năm.
Dư địa tài chính hiện cần được nhìn thận trọng hơn. Tại ngày 30/9/2026, lợi nhuận sau thuế chưa phân phối còn khoảng 845 tỷ đồng, trong khi khoản tạm ứng mới tương đương 92,9% số dư này. Tiền và đầu tư tài chính ngắn hạn còn khoảng 1.170 tỷ đồng. Trong 9 tháng, dòng tiền kinh doanh đạt 269 tỷ đồng, thấp hơn số tiền 1.307 tỷ đồng đã trả cổ tức; hàng tồn kho tăng khoảng 337 tỷ đồng so với đầu năm.
Các số liệu cho thấy doanh nghiệp vẫn có nguồn phân phối cho đợt tạm ứng, nhưng việc duy trì mức chi trả cao lâu dài còn phụ thuộc khả năng tạo tiền, nhu cầu vốn lưu động và đầu tư. Tỷ lệ 60% trong nghị quyết tính trên mệnh giá 10.000 đồng, không phải tỷ suất sinh lời 60% trên giá cổ phiếu.
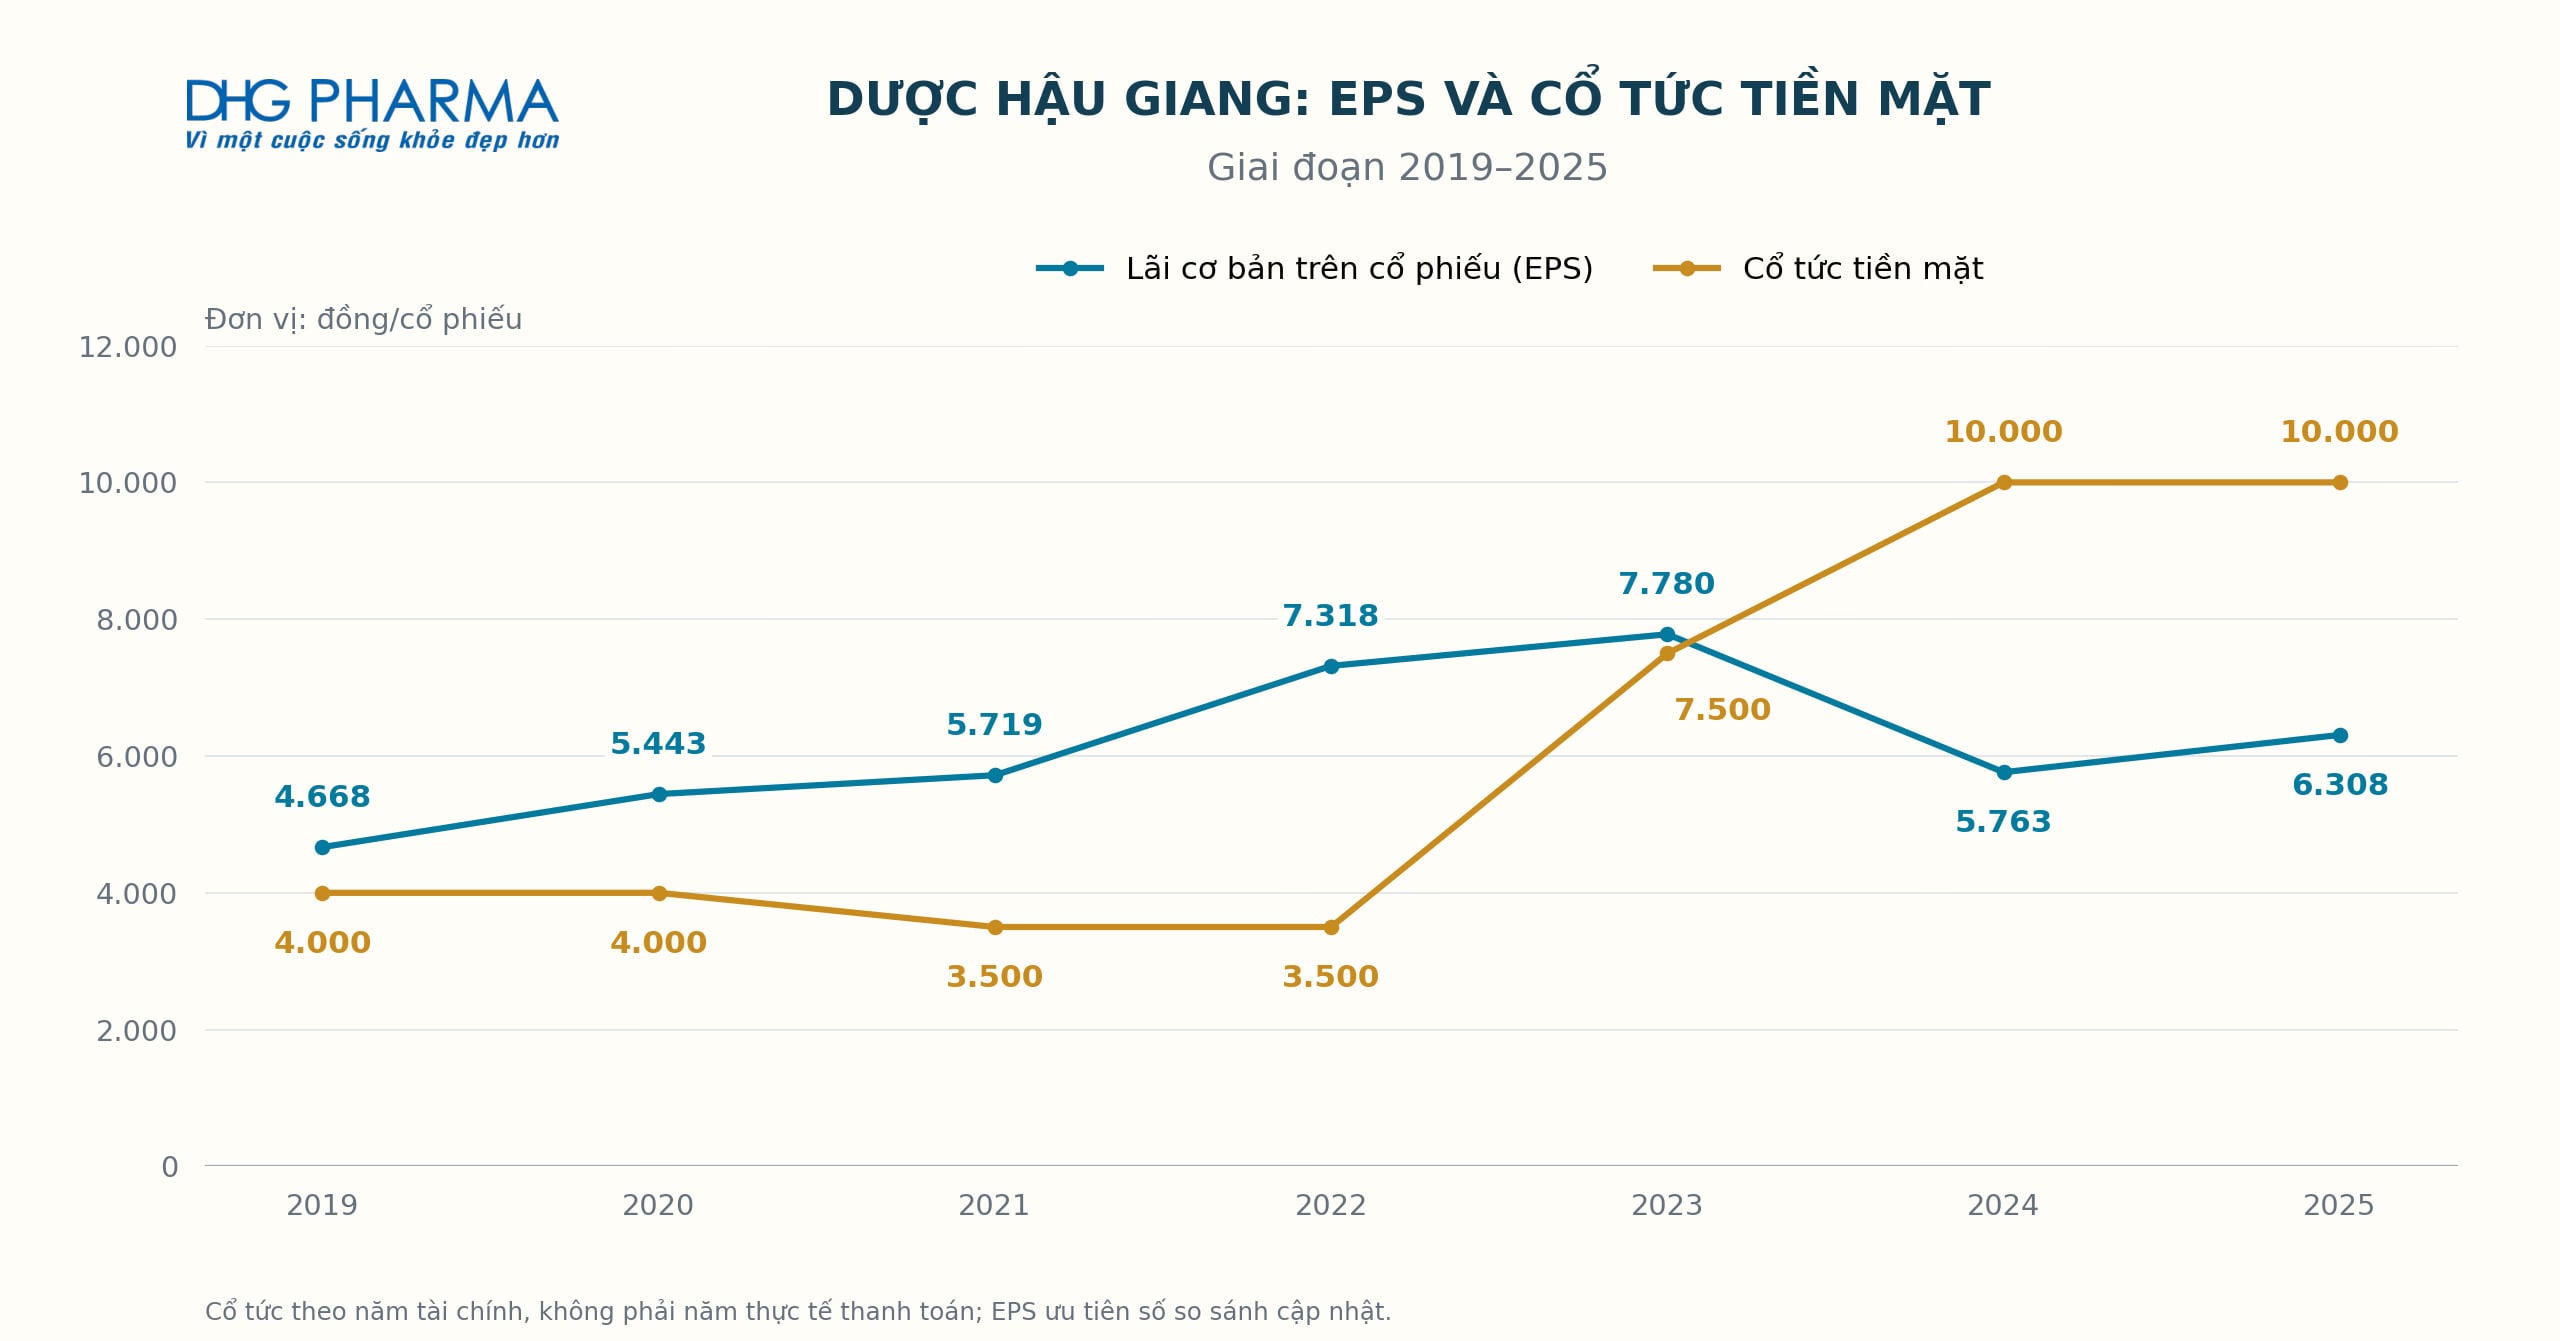
Kết quả kinh doanh và cổ tức sau khi Taisho nắm quyền chi phối
Taisho bắt đầu quan hệ đầu tư với Dược Hậu Giang năm 2016, khi mua 24,5% vốn. Đến 17/5/2019, tỷ lệ sở hữu tăng lên 51,01%. Từ đó, Dược Hậu Giang trở thành công ty con trong tập đoàn dược Nhật Bản.
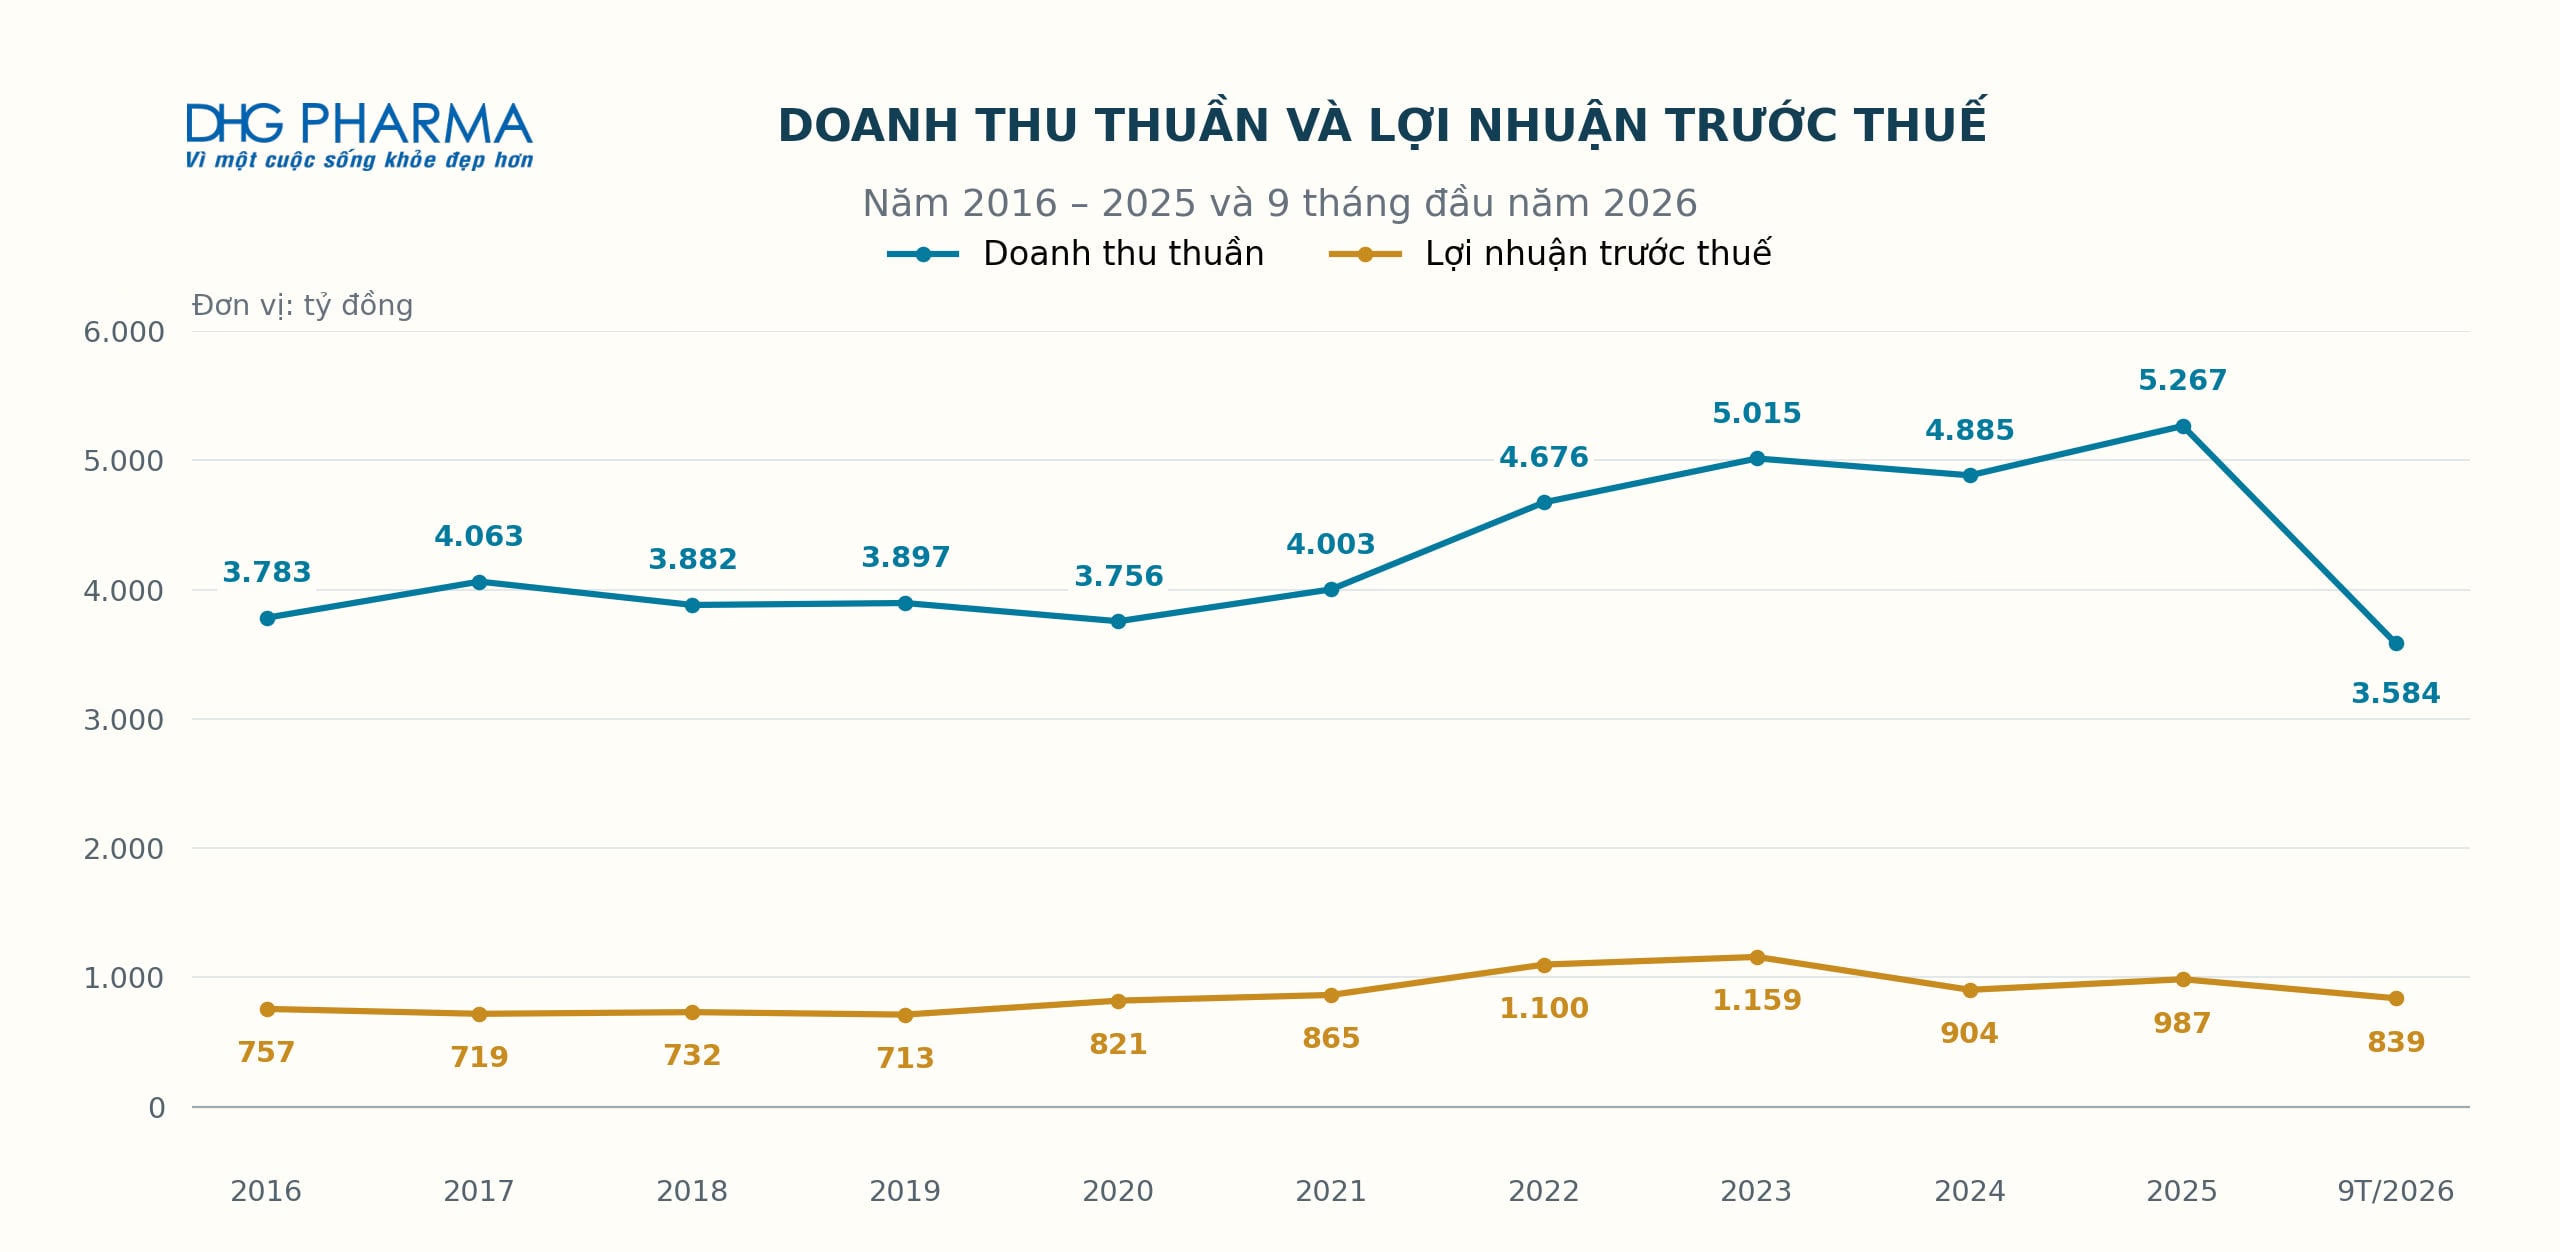
So với năm 2019, doanh thu thuần năm 2025 tăng từ khoảng 3.897 tỷ đồng lên 5.267 tỷ đồng, tương đương tăng khoảng 35,2% (+1.370 tỷ đồng). Lợi nhuận trước thuế tăng từ 713 tỷ đồng lên 987 tỷ đồng, tăng khoảng 38,4% (+274 tỷ đồng).
Tuy nhiên, quá trình tăng trưởng có những nhịp điều chỉnh. Lợi nhuận trước thuế đạt khoảng 1.159 tỷ đồng năm 2023, giảm xuống 904 tỷ đồng năm 2024 rồi phục hồi lên 987 tỷ đồng năm 2025, vẫn thấp hơn đỉnh năm 2023.
Kết thúc phiên giao dịch ngày 12/11, cổ phiếu DHG của Dược Hậu Giang đóng cửa ở mức 85.900 đồng/cổ phiếu, giảm 6,9% nên vốn hóa còn 11.231 tỷ đồng.