Domesco: Lợi nhuận 9 tháng tăng 39%, củng cố nền tảng tăng trưởng
Domesco ghi nhận lợi nhuận trước thuế 9 tháng đạt 186 tỷ đồng, tăng 39,3%; tiếp tục nâng hiệu quả kinh doanh và phát triển năng lực sản xuất.
Lợi nhuận tăng nhanh hơn doanh thu, chú ý vòng quay vốn
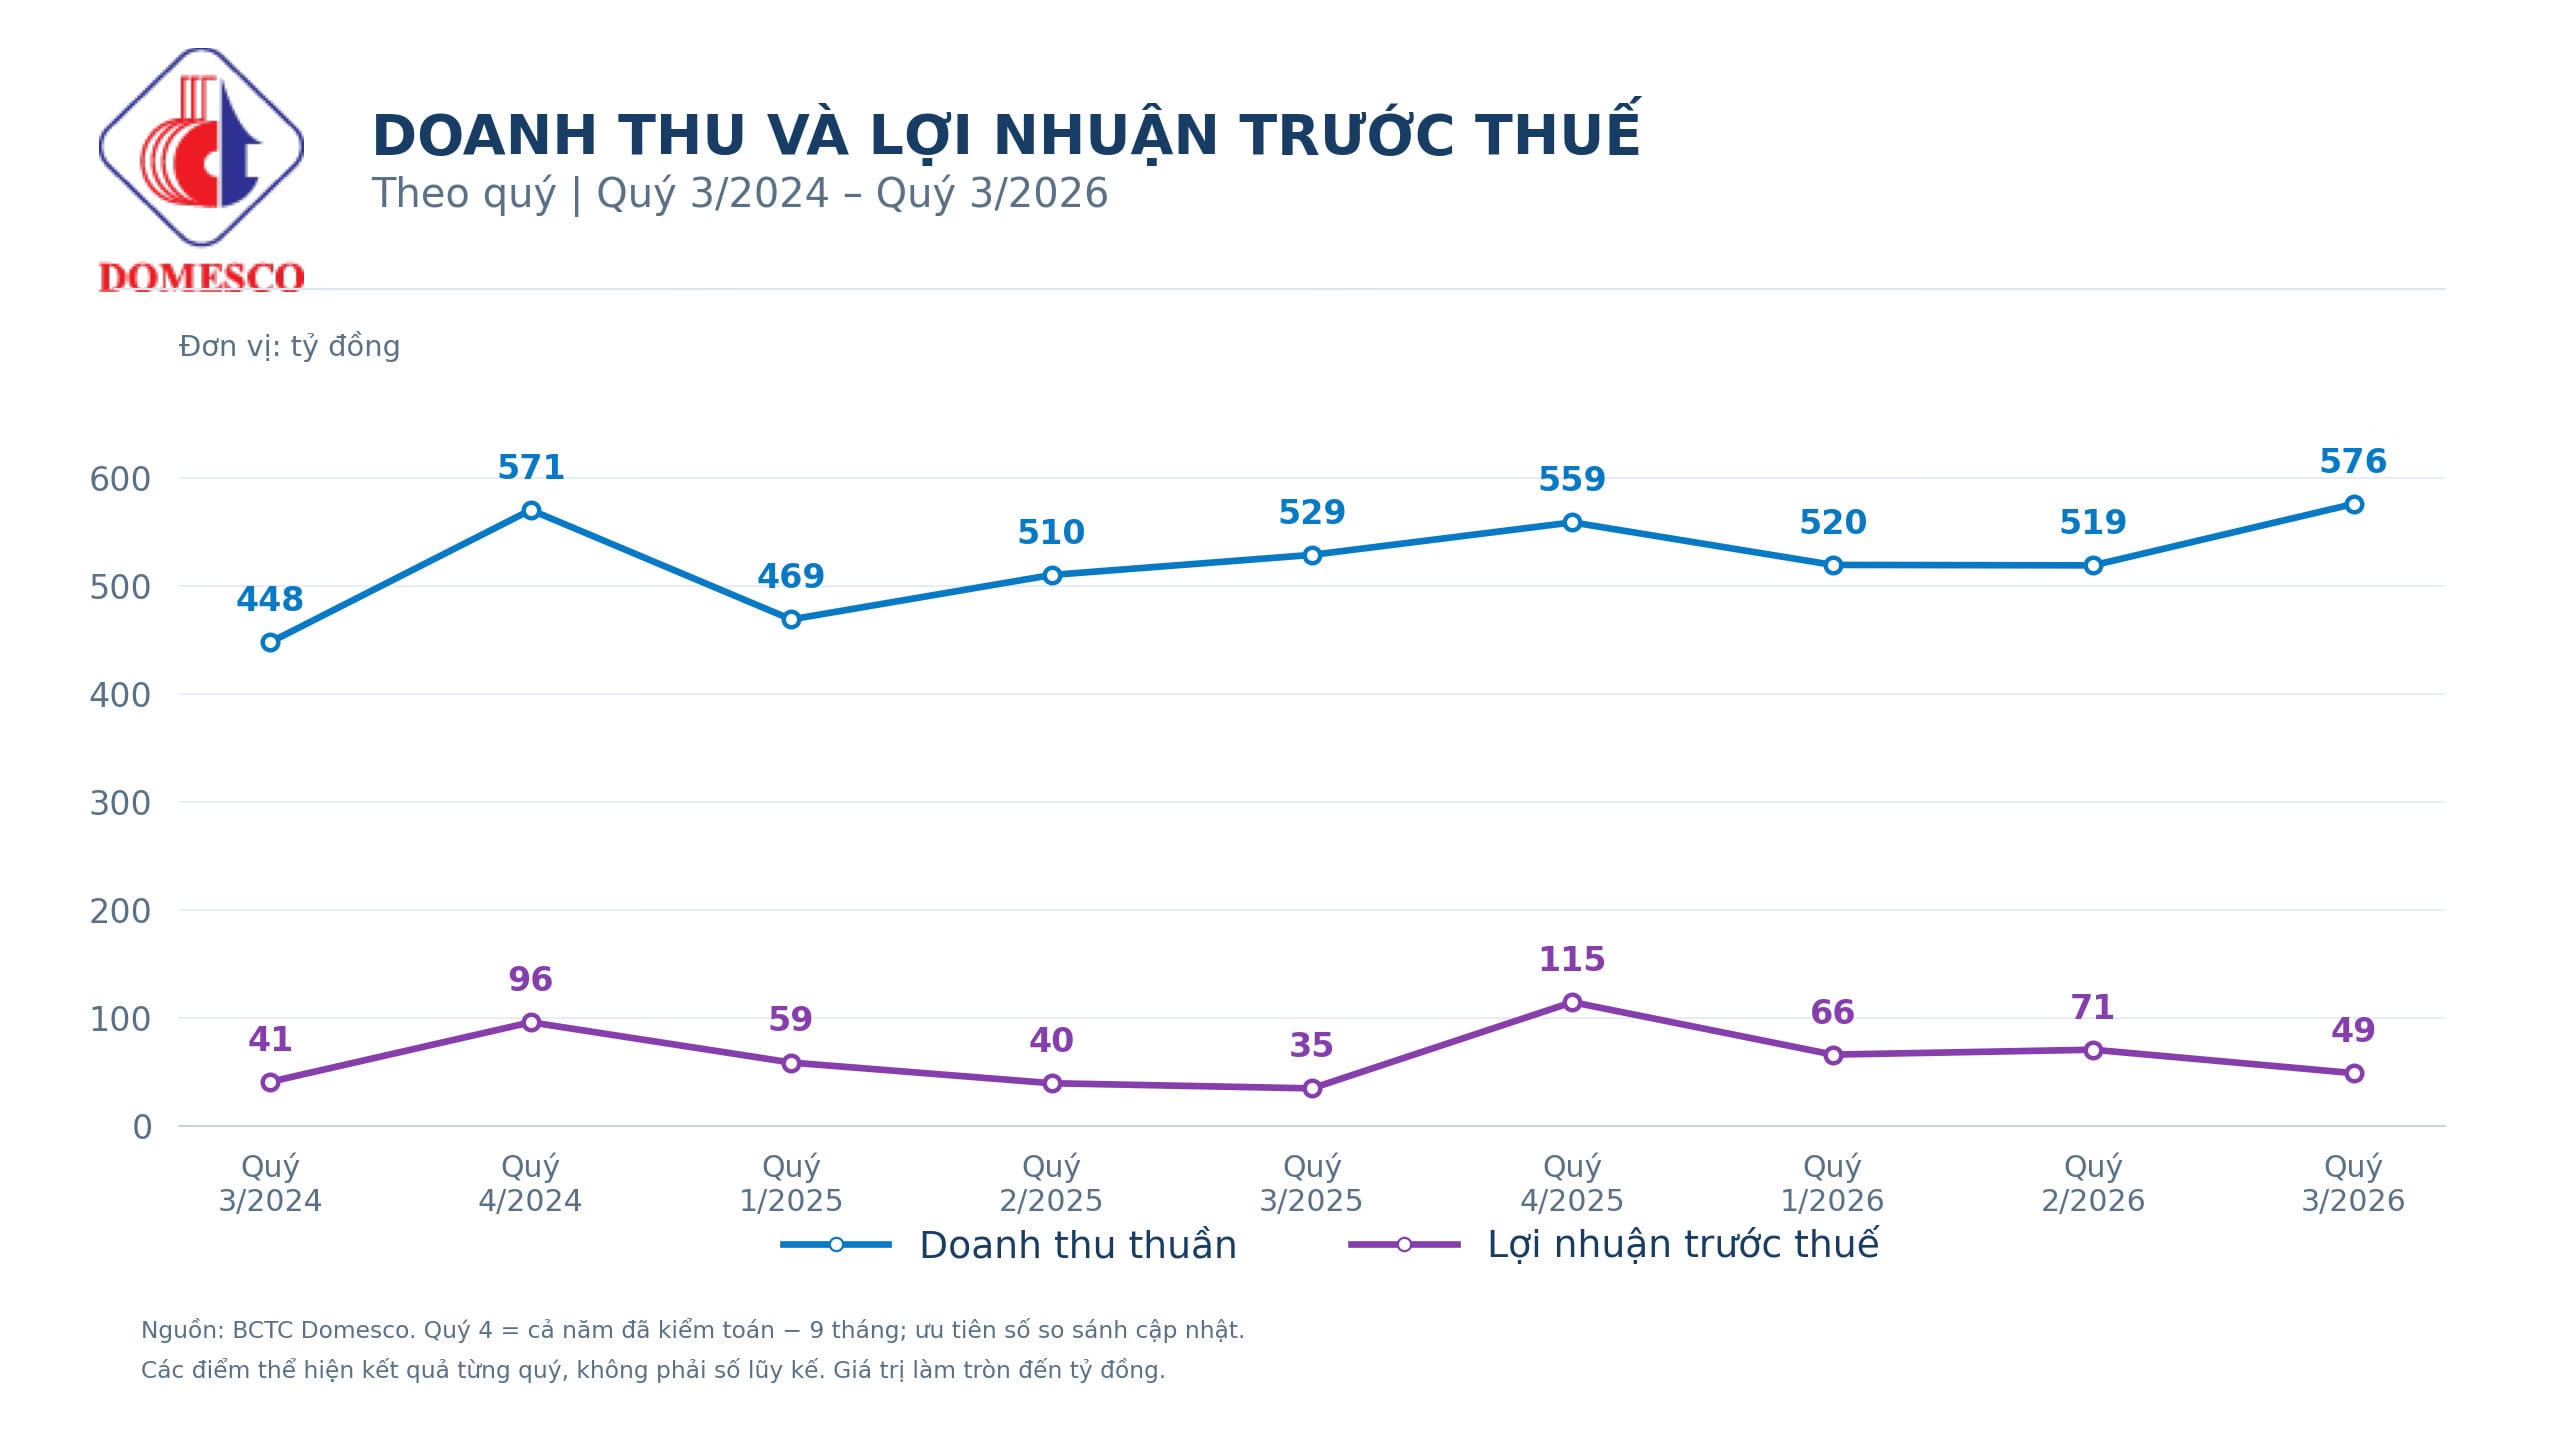
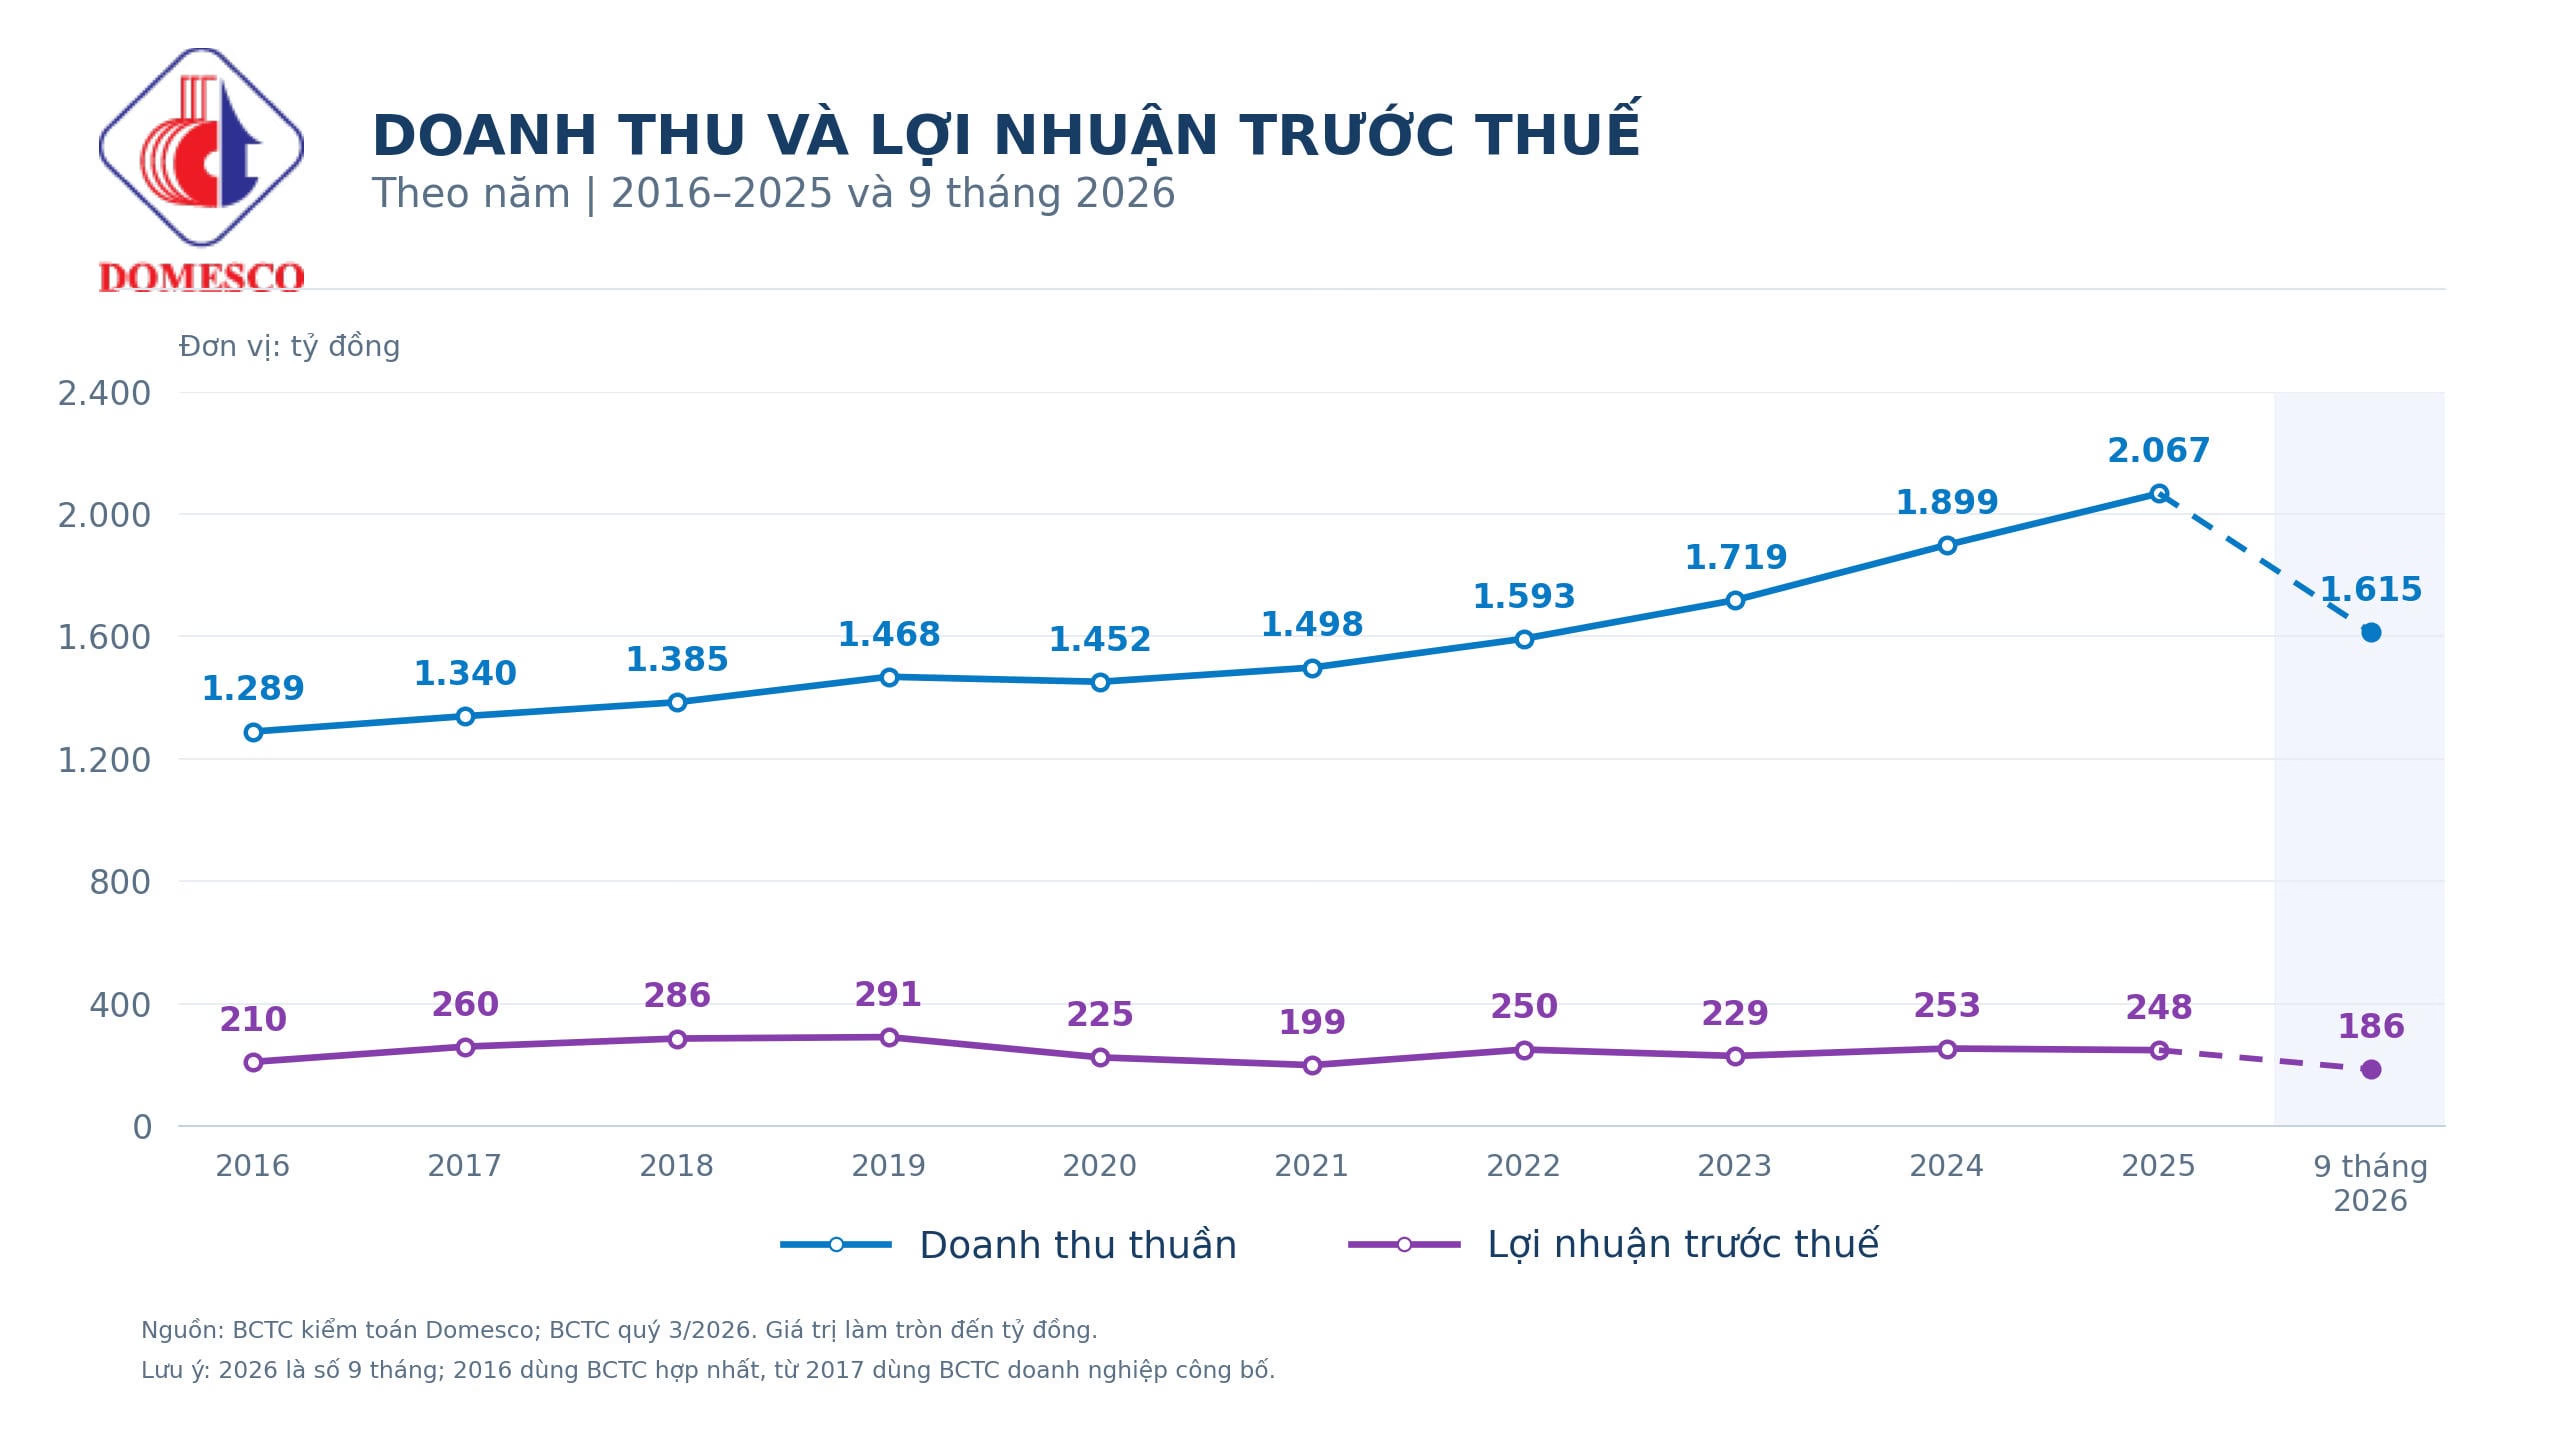
Theo báo cáo tài chính quý 3/2026, CTCP Xuất nhập khẩu Y tế Domesco (HOSE: DMC) ghi nhận doanh thu thuần đạt 576 tỷ đồng, tăng 8,9% (+47 tỷ đồng) so với cùng kỳ. Lợi nhuận trước thuế đạt 49 tỷ đồng, tăng 40,4% (+14 tỷ đồng).
Lũy kế 9 tháng, doanh thu thuần đạt 1.615 tỷ đồng, tăng 7,1% (+107 tỷ đồng), thực hiện 73,1% kế hoạch doanh thu 2.210 tỷ đồng được Đại hội đồng cổ đông thường niên 2026 (ĐHĐCĐ) thông qua. Lợi nhuận trước thuế đạt 186 tỷ đồng, tăng 39,3% (+52 tỷ đồng).
ĐHĐCĐ đặt mục tiêu lợi nhuận theo chỉ tiêu sau thuế, ở mức gần 226 tỷ đồng. Đối chiếu đúng chỉ tiêu này, Domesco hoàn thành 65,7% kế hoạch sau 9 tháng. Như vậy, dù lợi nhuận tăng trưởng khá, tiến độ thực hiện mục tiêu lợi nhuận vẫn chậm hơn doanh thu.
Động lực tăng trưởng đến từ biên lợi nhuận và kiểm soát chi phí. Lợi nhuận gộp 9 tháng đạt 292 tỷ đồng, tăng 15,4% (+39 tỷ đồng), đưa biên lợi nhuận gộp từ 16,8% lên 18,1%. Chi phí bán hàng giảm 8,4%, còn 73 tỷ đồng; chi phí quản lý doanh nghiệp tăng nhẹ 2,9%, lên 61 tỷ đồng. Doanh thu tài chính tăng 36,6%, đạt 31 tỷ đồng, góp thêm vào kết quả chung.
Tuy nhiên, hiệu quả riêng quý 3 thấp hơn bình quân 9 tháng: biên lợi nhuận gộp quý này đạt 14,6%, còn biên lợi nhuận trước thuế khoảng 8,5%, so với mức 11,5% của 9 tháng. Điều này cho thấy mức tăng so với cùng kỳ chưa phản ánh đầy đủ nhịp sinh lời giữa các giai đoạn trong năm.
Điểm cần theo dõi nằm ở khả năng chuyển lợi nhuận thành tiền. Dòng tiền kinh doanh 9 tháng âm 33 tỷ đồng, trong khi cùng kỳ dương 108 tỷ đồng. Các khoản phải thu tăng làm giảm dòng tiền khoảng 78 tỷ đồng; biến động khoản phải trả làm giảm thêm 52 tỷ đồng. Doanh nghiệp cũng đã nộp khoảng 50 tỷ đồng thuế thu nhập doanh nghiệp.
Cuối tháng 9, phải thu khách hàng trước dự phòng đạt 628 tỷ đồng, tăng 13% (+72 tỷ đồng) so với đầu năm. Riêng Công ty TNHH TM Dược Thuận Gia chiếm khoảng 315 tỷ đồng, tương đương 50,2%; CTCP Bio Health Pharma chiếm khoảng 90 tỷ đồng. Hai khách hàng này cộng lại chiếm gần 64,6% tổng phải thu khách hàng.
Mức tập trung công nợ khiến tiến độ thanh toán của một số đối tác có ảnh hưởng đáng kể đến vòng quay vốn của Domesco. Tuy nhiên, số dư phải thu tự thân chưa cho phép kết luận đây là nợ quá hạn.
Hàng tồn kho đạt 531 tỷ đồng, chỉ tăng 1,9% (+10 tỷ đồng), nhưng cơ cấu bên trong thay đổi rõ rệt. Giá trị sản phẩm tăng 51% (+81 tỷ đồng), lên 239 tỷ đồng, trong khi nguyên liệu, vật liệu giảm còn 199 tỷ đồng. Phần còn lại gồm khoảng 47 tỷ đồng sản xuất, kinh doanh dở dang và 46 tỷ đồng hàng hóa. Vì vậy, tốc độ tiêu thụ thành phẩm là chỉ tiêu cần theo dõi, dù tổng tồn kho chưa tăng mạnh.
Domesco vẫn duy trì nền tài chính có mức tự chủ cao. Tổng tài sản đạt 1.978 tỷ đồng, trong đó vốn chủ sở hữu đạt 1.714 tỷ đồng, chiếm 86,7% nguồn vốn. Tiền, tương đương tiền và tiền gửi có kỳ hạn đạt khoảng 572 tỷ đồng, chưa gồm 10 tỷ đồng lãi tiền gửi dự thu. Nguồn dự trữ này giúp doanh nghiệp có dư địa tài trợ vốn lưu động, song việc cải thiện thu hồi công nợ vẫn cần thiết để tăng trưởng lợi nhuận đi cùng dòng tiền.
Abbott và SCIC nắm 86,4% vốn: nguồn lực và dấu ấn quản trị
Domesco có cơ cấu cổ đông tập trung cao. Abbott Laboratories (Chile) Holdco SpA nắm 51,69% vốn, còn Tổng công ty Đầu tư và Kinh doanh vốn Nhà nước (SCIC) sở hữu 34,71%. Tổng tỷ lệ của hai cổ đông lớn đạt 86,4%, phần còn lại chỉ khoảng 13,6%.
Với tỷ lệ sở hữu trên 50%, pháp nhân thuộc Abbott giữ vai trò công ty mẹ. Dấu ấn của tập đoàn hiện diện cả trong vận hành: Báo cáo thường niên 2025 đề cập các chương trình cải tiến chi phí, nâng cao lợi nhuận và quản trị sản xuất theo định hướng Abbott. Đây là cơ sở cụ thể để nhìn nhận vai trò cổ đông chiến lược bên cạnh phần vốn góp.
SCIC là cổ đông lớn thứ hai với phần vốn đủ sức nặng để tham gia định hình các quyết sách. Tuy nhiên, tỷ lệ sở hữu vốn không đồng nghĩa mọi nội dung đều được thông qua với cùng mức đồng thuận.
Biên bản ĐHĐCĐ 2026 cho thấy phương án phân phối lợi nhuận năm 2025 và kế hoạch phân phối năm 2026 được thông qua với 59,9% số phiếu dự họp tán thành, trong khi 40,1% không tán thành. Biên bản tổng hợp không nêu danh tính bên bỏ phiếu phản đối, nên không có cơ sở gán số phiếu này cho một cổ đông cụ thể.
Phương án được thông qua gồm cổ tức năm 2025 bằng tiền tỷ lệ 25%, tương đương 2.500 đồng/cổ phiếu, tổng số tiền khoảng 87 tỷ đồng. Theo tỷ lệ sở hữu, phần cổ tức tương ứng của Abbott khoảng 45 tỷ đồng và SCIC khoảng 30 tỷ đồng. Với cơ cấu vốn cô đặc, phần lớn cổ tức vì thế tập trung ở hai cổ đông này. Kế hoạch năm 2026 tiếp tục duy trì cổ tức tiền mặt 25%.
Về phát triển dài hạn, tại ĐHĐCĐ 2026, ban lãnh đạo cho biết nguồn vốn nội lực vẫn bảo đảm hoạt động sản xuất, kinh doanh và đầu tư nên chưa có kế hoạch huy động vốn bên ngoài. Định hướng gồm củng cố chuỗi cung ứng, nâng cấp năng lực sản xuất, phát triển danh mục sản phẩm và kết hợp thị trường nội địa với xuất khẩu.
Đáng chú ý, khi trả lời cổ đông về EU-GMP, doanh nghiệp nhấn mạnh cần nghiên cứu kế hoạch sản phẩm cho thị trường EU và đánh giá tính khả thi. Điều đó cho thấy nâng chuẩn nhà máy mới là điều kiện ban đầu; khả năng thương mại hóa sản phẩm và khai thác thị trường mới quyết định hiệu quả đầu tư.
Với Domesco, chặng đường tiếp theo cần được đánh giá đồng thời qua biên lợi nhuận, tốc độ tiêu thụ thành phẩm và khả năng thu tiền từ khách hàng. Đây cũng là những yếu tố quyết định doanh nghiệp có thể chuyển lợi thế tài chính và nguồn lực cổ đông thành tăng trưởng bền vững đến đâu.
Kết thúc phiên giao dịch ngày 27/10/2026, cổ phiếu DMC của Domesco đóng cửa ở mức 56.300 đồng/cổ phiếu, giảm 1,6% so với đầu năm nay, đưa vốn hóa thị trường của Domesco đạt khoảng 1.955 tỷ đồng.