Chứng khoán Phú Hưng: Doanh thu 9 tháng tăng gần 19%
Chứng khoán Phú Hưng ghi nhận doanh thu hoạt động 9 tháng đạt 521 tỷ đồng, tăng gần 19%; lợi nhuận giảm do áp lực chi phí tài chính.
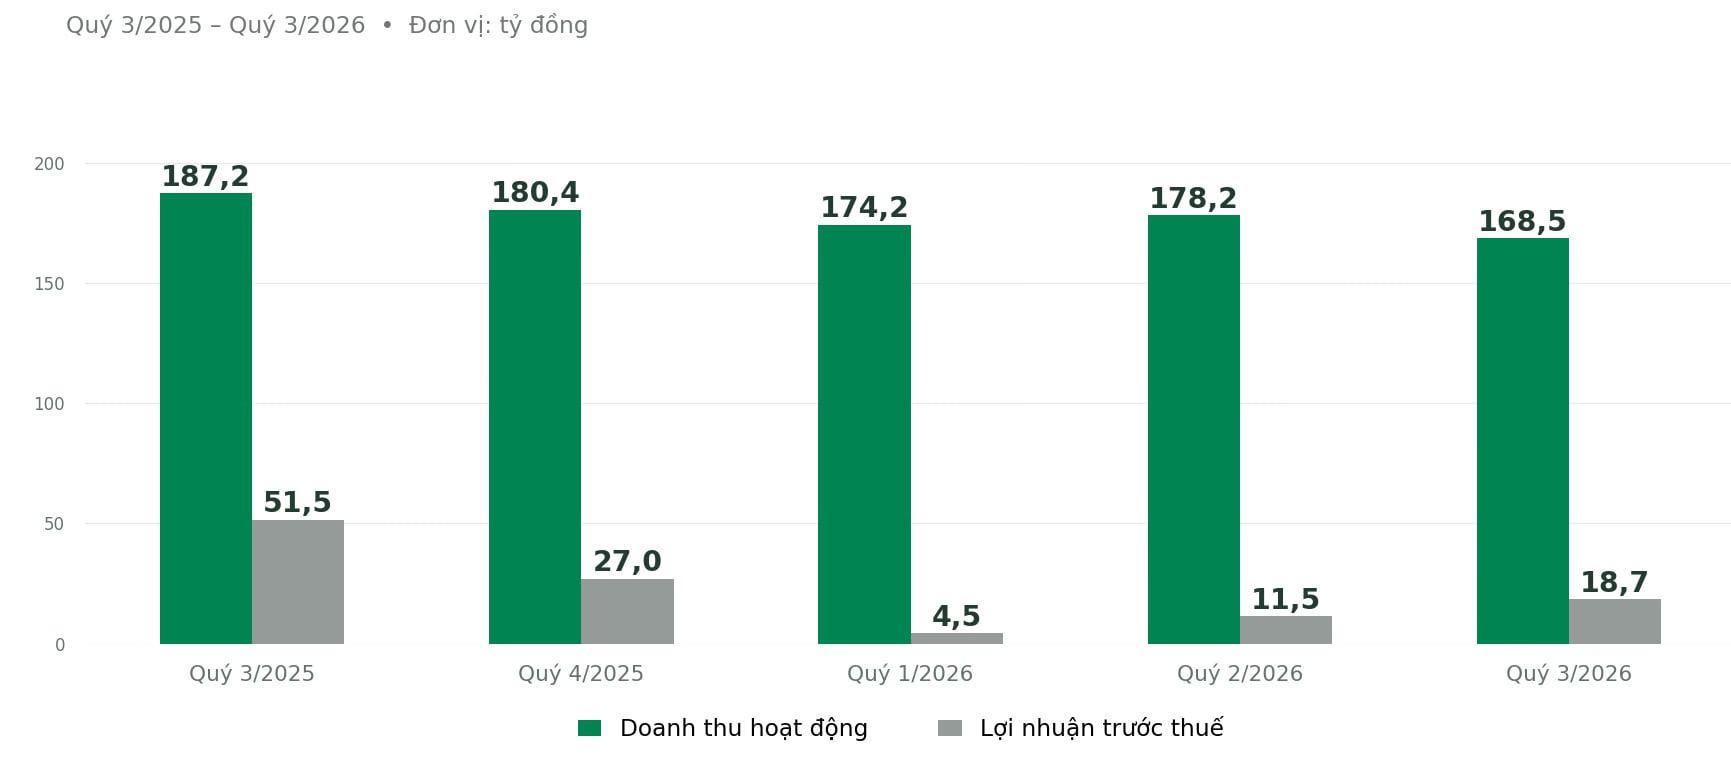
CTCP Chứng khoán Phú Hưng (UPCoM: PHS) vừa công bố báo cáo tài chính riêng quý 3/2026 với doanh thu hoạt động đạt gần 169 tỷ đồng, giảm 10% (-19 tỷ đồng) so với cùng kỳ. Lợi nhuận trước thuế đạt gần 19 tỷ đồng, giảm 63,8%; lợi nhuận sau thuế đạt gần 15 tỷ đồng, giảm 63,6% (-26 tỷ đồng).
Lũy kế 9 tháng đầu năm, doanh thu hoạt động của PHS đạt 521 tỷ đồng, tăng 18,7% (+82 tỷ đồng) so với cùng kỳ. Tuy nhiên, lợi nhuận trước thuế chỉ đạt gần 35 tỷ đồng, giảm 61,4%; lợi nhuận sau thuế đạt gần 28 tỷ đồng, giảm 61,2% (-44 tỷ đồng). Lãi cơ bản trên cổ phiếu giảm từ 358 đồng xuống 139 đồng.
Doanh thu môi giới giảm mạnh, cho vay tiếp tục nâng đỡ
Trong quý 3, doanh thu nghiệp vụ môi giới chứng khoán của PHS đạt khoảng 27 tỷ đồng, giảm 55,5% (-34 tỷ đồng) so với cùng kỳ. Theo giải trình của doanh nghiệp, sự sụt giảm này chịu ảnh hưởng từ biến động thanh khoản thị trường.
Chi phí nghiệp vụ môi giới cũng giảm khoảng 20 tỷ đồng, xuống gần 37 tỷ đồng. Tuy nhiên, mức tiết giảm chưa tương ứng với phần doanh thu mất đi. Nếu xét riêng hai khoản mục này, doanh thu môi giới thấp hơn chi phí trực tiếp khoảng 9 tỷ đồng, trong khi cùng kỳ năm trước doanh thu vẫn cao hơn chi phí.
Ở chiều ngược lại, lãi từ các khoản cho vay và phải thu tiếp tục đóng vai trò nguồn thu chủ lực, đạt gần 102 tỷ đồng trong quý 3, tăng 13,5% (+12 tỷ đồng). Khoản thu này chiếm khoảng 60,4% tổng doanh thu hoạt động.
Lãi từ các khoản đầu tư nắm giữ đến ngày đáo hạn cũng tăng 54,5% (+7 tỷ đồng), đạt khoảng 21 tỷ đồng. Hai nguồn thu trên đã bù đắp một phần sự suy giảm của hoạt động môi giới.
Đối với tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL), PHS ghi nhận khoản lãi gần 14 tỷ đồng, giảm so với mức 20 tỷ đồng cùng kỳ. Trong khi đó, khoản lỗ FVTPL tăng từ khoảng 7 tỷ đồng lên gần 14 tỷ đồng. Chênh lệch giữa hai khoản mục này chuyển sang âm nhẹ, chưa tính chi phí hoạt động tự doanh.
Lũy kế 9 tháng, lãi từ cho vay và phải thu đạt gần 299 tỷ đồng, tăng 23,3%; lãi từ đầu tư nắm giữ đến ngày đáo hạn đạt 50 tỷ đồng, tăng 31,3%. Ngược lại, doanh thu môi giới giảm 18,1%, còn gần 103 tỷ đồng.
Chi phí tài chính tăng nhanh hơn nguồn thu
Áp lực lớn đối với kết quả kinh doanh PHS đến từ chi phí tài chính. Riêng quý 3, khoản mục này đạt gần 89 tỷ đồng, tăng 43,4% (+27 tỷ đồng) so với cùng kỳ.
Trong đó, chi phí lãi vay tăng từ khoảng 41 tỷ đồng lên gần 61 tỷ đồng, tương ứng tăng 47,3%. Lỗ chênh lệch tỷ giá hối đoái đã và chưa thực hiện đạt khoảng 28 tỷ đồng, tăng so với gần 21 tỷ đồng cùng kỳ.
Lũy kế 9 tháng, tổng chi phí tài chính lên tới gần 289 tỷ đồng, tăng 92,9% (+139 tỷ đồng). Chi phí lãi vay chiếm hơn 162 tỷ đồng, tăng 54,9%; lỗ chênh lệch tỷ giá đạt hơn 126 tỷ đồng, gấp khoảng 2,8 lần cùng kỳ.
PHS đồng thời ghi nhận gần 59 tỷ đồng lãi chênh lệch tỷ giá trong doanh thu tài chính. Sau khi đối trừ hai khoản lãi và lỗ tỷ giá, tác động ròng là khoản lỗ khoảng 67 tỷ đồng, cao hơn đáng kể mức hơn 6 tỷ đồng của cùng kỳ năm trước.
Như vậy, tăng trưởng nguồn thu từ cho vay và đầu tư chưa đủ bù đắp sự gia tăng của chi phí vốn và ảnh hưởng tỷ giá. Đây là nguyên nhân khiến doanh thu 9 tháng tăng nhưng lợi nhuận giảm sâu.
Doanh nghiệp đã tiết giảm chi phí quản lý xuống khoảng 79 tỷ đồng trong 9 tháng, giảm 4,8% so với cùng kỳ. Tuy nhiên, mức giảm này còn nhỏ so với phần chi phí tài chính tăng thêm.
Nhận 500 tỷ đồng vốn góp, dòng tiền kinh doanh chuyển dương
Tại ngày 30/9/2026, tổng tài sản PHS đạt gần 5.932 tỷ đồng, tăng 6,2% (+347 tỷ đồng) so với đầu năm. Các khoản cho vay chiếm tỷ trọng lớn nhất, đạt gần 4.054 tỷ đồng, tương đương 68,3% tổng tài sản, nhưng giảm khoảng 66 tỷ đồng so với đầu năm.
Danh mục đầu tư nắm giữ đến ngày đáo hạn, gồm ngắn hạn và dài hạn, đạt 1.138 tỷ đồng, tăng khoảng 336 tỷ đồng. Tài sản tài chính FVTPL đạt gần 221 tỷ đồng, tăng khoảng 26 tỷ đồng.
Ở phía nguồn vốn, nợ phải trả đạt 3.823 tỷ đồng, tăng 11%. Vay ngắn hạn đạt gần 3.043 tỷ đồng, trong đó vay ngân hàng nước ngoài khoảng 2.667 tỷ đồng, chiếm 87,6%; vay ngân hàng trong nước đạt 376 tỷ đồng.
Một điểm đáng chú ý là PHS đã nhận 500 tỷ đồng từ đợt phát hành cổ phiếu tăng vốn. Theo thuyết minh, tại ngày 30/9, doanh nghiệp chưa nhận được giấy chứng nhận đăng ký doanh nghiệp thay đổi nên chưa ghi nhận khoản tiền này vào vốn chủ sở hữu, mà trình bày trong khoản phải trả khác.
Vốn chủ sở hữu tại cuối kỳ đạt khoảng 2.108 tỷ đồng, giảm 32 tỷ đồng so với đầu năm. Trong 9 tháng, công ty đã chi gần 54 tỷ đồng cổ tức, lợi nhuận cho chủ sở hữu.
Dòng tiền thuần từ hoạt động kinh doanh chuyển sang dương gần 88 tỷ đồng, so với âm 1.388 tỷ đồng cùng kỳ. Dòng tiền đầu tư âm khoảng 120 tỷ đồng, còn dòng tiền tài chính dương gần 117 tỷ đồng. Cuối kỳ, tiền và các khoản tương đương tiền đạt gần 157 tỷ đồng, tăng khoảng 84 tỷ đồng so với đầu năm.
Kết thúc phiên giao dịch sáng 23/10, cổ phiếu PHS của Chứng khoán Phú Hưng đạt 8.900 đồng/cổ phiếu giúp vốn hóa đạt 1.780 tỷ đồng.