Căn hộ phía Nam: Khởi sắc về nguồn cung và thanh khoản, hạ tầng tạo thêm động lực cho thị trường
Thị trường căn hộ TP.HCM và các tỉnh vùng phụ cận ghi nhận những tín hiệu tích cực trong tháng 10/2026 khi nguồn cung sơ cấp tiếp tục gia tăng, trong khi lượng tiêu thụ cải thiện đáng kể so với tháng trước. Đáng chú ý, sự phân bổ nguồn cung tại nhiều khu vực cùng vai trò dẫn dắt của phân khúc căn hộ hạng B đang tạo thêm lựa chọn cho người mua nhà, đồng thời mở ra dư địa phát triển cho thị trường trong giai đoạn cuối năm.
Nguồn cung căn hộ tiếp tục mở rộng, thanh khoản cải thiện rõ nét
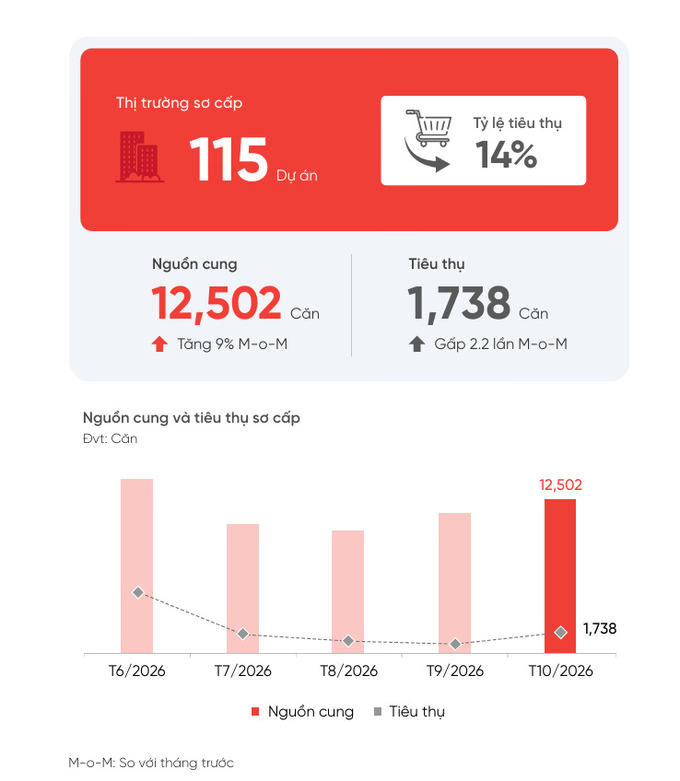
Theo báo cáo thị trường bất động sản nhà ở TP.HCM và vùng phụ cận tháng 10/2026 của DKRA Consulting, toàn thị trường ghi nhận khoảng 12.502 căn hộ sơ cấp đến từ 115 dự án đang mở bán, tăng 9% so với tháng trước. Trong đó, TP.HCM tiếp tục giữ vị trí dẫn đầu với khoảng 10.935 căn, chiếm 87,5% tổng nguồn cung sơ cấp. Đồng Nai đóng góp 8,2%, còn Tây Ninh chiếm 4,3%.
Diễn biến này cho thấy nguồn cung căn hộ đang từng bước được bổ sung, tạo thêm sự lựa chọn cho người mua trong bối cảnh nhu cầu nhà ở tại các đô thị lớn và khu vực lân cận vẫn hiện hữu. Bên cạnh vai trò chủ lực của TP.HCM, sự tham gia của các địa phương vùng phụ cận cũng góp phần mở rộng không gian phát triển của thị trường, nhất là khi hạ tầng giao thông liên vùng ngày càng được quan tâm đầu tư.
Xét theo cơ cấu sản phẩm, căn hộ hạng B tiếp tục chiếm tỷ trọng lớn nhất, tương đương 50,3% tổng nguồn cung sơ cấp. Nguồn cung phân khúc này tập trung chủ yếu tại khu vực Bình Dương (cũ) và Đồng Nai. Đây là diễn biến đáng chú ý bởi căn hộ hạng B đang giữ vai trò quan trọng trong cơ cấu sản phẩm, góp phần đa dạng hóa lựa chọn bên cạnh nhóm căn hộ cao cấp tại các khu vực trung tâm.
Không chỉ nguồn cung, sức cầu thị trường cũng ghi nhận chuyển biến tích cực. Trong tháng 10, lượng tiêu thụ căn hộ sơ cấp đạt khoảng 1.738 căn, tương ứng tỷ lệ hấp thụ 14%, tăng 7 điểm phần trăm so với tháng trước. Đáng chú ý, số lượng giao dịch tăng gấp 2,2 lần so với tháng 9, cho thấy hoạt động mua bán đã có sự cải thiện sau giai đoạn tương đối trầm lắng.
Theo DKRA Consulting, thanh khoản tập trung chủ yếu tại các dự án mở bán mới trong tháng. Tâm lý người mua nhà vào giai đoạn cuối năm cùng kỳ vọng vào định hướng hạ lãi suất của Ngân hàng Nhà nước được xem là những yếu tố hỗ trợ sức cầu. Điều này cho thấy những dự án có sản phẩm phù hợp, chính sách bán hàng hấp dẫn và thời điểm ra mắt thuận lợi vẫn có khả năng thu hút sự quan tâm của khách hàng.
Một điểm đáng chú ý khác là nguồn cung mới tiếp tục có sự phân hóa, tập trung chủ yếu tại khu Nam TP.HCM (cũ) và Đồng Nai. Việc các khu vực ngoài lõi trung tâm tham gia sâu hơn vào nguồn cung căn hộ góp phần mở rộng lựa chọn về vị trí, phân khúc và mặt bằng giá. Đồng thời, đây cũng là cơ sở để thị trường phát triển theo hướng đa cực, thay vì tập trung quá lớn vào một số khu vực truyền thống.
Hạ tầng liên vùng và chính sách bán hàng tạo thêm động lực cho thị trường
Bên cạnh diễn biến cung cầu, các yếu tố kinh tế và hạ tầng đang tạo thêm nền tảng hỗ trợ triển vọng của phân khúc căn hộ. Theo số liệu được DKRA Consulting tổng hợp, trong 10 tháng đầu năm 2026, TP.HCM thu hút khoảng 19,1 tỷ USD vốn đầu tư nước ngoài, gấp 4,2 lần so với cùng kỳ năm trước. Trên phạm vi cả nước, tổng vốn FDI đăng ký đạt 54,85 tỷ USD, tăng 74%.
Dòng vốn đầu tư gia tăng là một trong những yếu tố góp phần củng cố triển vọng phát triển kinh tế, việc làm và nhu cầu nhà ở tại các đô thị lớn. Đối với thị trường căn hộ, sự mở rộng hoạt động kinh tế có thể tạo thêm lực cầu từ nhóm chuyên gia, người lao động và các hộ gia đình có nhu cầu sinh sống, làm việc lâu dài tại TP.HCM cũng như những địa bàn kết nối với thành phố.
Đáng chú ý, khu vực TP.HCM và vùng phụ cận đang ghi nhận nhiều chuyển động về hạ tầng giao thông. Trong tháng 10/2026, dự án cầu đi bộ vượt sông Sài Gòn chính thức hoàn thành công đoạn hợp long, với chiều dài khoảng 720 m và tổng vốn đầu tư gần 1.000 tỷ đồng. Tại Tây Ninh, dự án Vành đai 4 TP.HCM được khởi động với đoạn tuyến đi qua địa bàn tỉnh dài gần 78 km, tổng mức đầu tư giai đoạn 1 hơn 43.000 tỷ đồng. Cùng thời điểm, dự án cao tốc Gò Dầu - Xa Mát giai đoạn 1 cũng được động thổ, có chiều dài khoảng 28 km và tổng vốn đầu tư 10.279 tỷ đồng.
Những dự án này được kỳ vọng góp phần cải thiện khả năng kết nối giữa TP.HCM với các địa phương lân cận, tạo điều kiện thuận lợi hơn cho hoạt động đi lại, giao thương và phát triển đô thị. Về dài hạn, hạ tầng liên vùng được mở rộng có thể gia tăng sức hấp dẫn của những khu vực có quỹ đất phát triển, đồng thời tạo thêm dư địa cho các dự án căn hộ nằm tại những địa bàn có khả năng kết nối tốt.
Ở góc độ giá bán, mặt bằng căn hộ sơ cấp trong tháng 10 tiếp tục neo ở mức cao. Tuy nhiên, theo DKRA Consulting, các chủ đầu tư vẫn duy trì nhiều chính sách ưu đãi, bao gồm chiết khấu thanh toán nhanh và hỗ trợ theo tiến độ thanh toán, qua đó hỗ trợ người mua trong quá trình ra quyết định. Đây cũng là yếu tố quan trọng giúp các dự án mới tăng khả năng cạnh tranh trong bối cảnh khách hàng ngày càng cân nhắc kỹ hơn về giá bán và phương án tài chính.
Nhìn tổng thể, diễn biến tháng 10 cho thấy phân khúc căn hộ đang có những chuyển động tích cực cả về nguồn cung lẫn thanh khoản. Dù mặt bằng giá sơ cấp vẫn ở mức cao và sức cầu chưa phục hồi đồng đều giữa các dự án, mức tăng giao dịch cùng sự cải thiện của tỷ lệ hấp thụ là tín hiệu đáng chú ý trong giai đoạn cuối năm.
Trong thời gian tới, cơ hội nhiều khả năng tiếp tục tập trung vào những dự án có vị trí thuận lợi, kết nối hạ tầng tốt, sản phẩm phù hợp với nhu cầu thực và chính sách thanh toán linh hoạt. Sự phân hóa của thị trường vì vậy không chỉ đặt ra yêu cầu cao hơn đối với các chủ đầu tư, mà còn giúp người mua có thêm cơ sở để lựa chọn sản phẩm phù hợp với khả năng tài chính và mục tiêu sử dụng lâu dài.