Căn hộ Đà Nẵng tiếp tục duy trì sức hút, phân khúc nào đang dẫn dắt thanh khoản?
Thị trường căn hộ Đà Nẵng quý III/2026 ghi nhận sự điều chỉnh về nguồn cung và lượng giao dịch trong bối cảnh người mua thận trọng trước mặt bằng lãi suất còn cao. Tuy nhiên, phân khúc hạng B tiếp tục cho thấy vai trò chủ đạo khi chiếm tỷ trọng lớn trong cả nguồn cung lẫn lượng tiêu thụ sơ cấp.
Căn hộ hạng B chiếm ưu thế
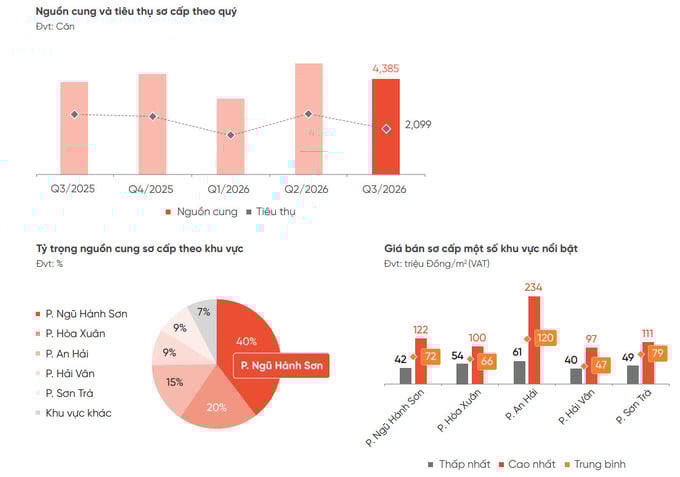
Theo báo cáo thị trường bất động sản nhà ở TP. Đà Nẵng quý III/2026 của DKRA Consulting, thị trường căn hộ sơ cấp ghi nhận nguồn cung từ 20 dự án, với tổng cộng 4.385 căn. Mặc dù giảm 14% so với quý trước, nguồn cung vẫn hiện diện trên nhiều dự án, tạo thêm lựa chọn cho người mua trong bối cảnh thị trường đang điều chỉnh theo hướng thận trọng hơn.
Trong quý, lượng tiêu thụ sơ cấp đạt 2.099 căn, tương ứng tỷ lệ tiêu thụ khoảng 48% tổng nguồn cung. Dù lượng giao dịch giảm 25% so với quý trước và giảm 24% so với cùng kỳ năm trước, kết quả này cho thấy thị trường vẫn ghi nhận sức hấp thụ nhất định, thay vì hoàn toàn đóng băng trước những áp lực về chi phí vốn và giá nhà.
Điểm đáng chú ý là phân khúc căn hộ hạng B tiếp tục giữ vai trò dẫn dắt, chiếm 46% tổng nguồn cung sơ cấp và 68% lượng tiêu thụ. Các giao dịch chủ yếu tập trung tại những dự án mới mở bán thuộc phân khúc này, với mức giá trung bình khoảng 60-70 triệu đồng/m².
Diễn biến trên cho thấy cơ cấu sản phẩm có ảnh hưởng đáng kể đến khả năng hấp thụ của thị trường. Trong bối cảnh người mua ngày càng cân nhắc kỹ về tổng giá trị căn hộ và khả năng tài chính, những sản phẩm có mức giá phù hợp hơn với nhu cầu và ngân sách của khách hàng đang tạo được lợi thế nhất định. Đây cũng là tín hiệu để các chủ đầu tư tiếp tục nghiên cứu cơ cấu diện tích, thiết kế và chính sách thanh toán sát với nhu cầu thực tế.
Về địa bàn, phường Ngũ Hành Sơn tiếp tục là điểm sáng của thị trường căn hộ Đà Nẵng trong quý III, chiếm khoảng 40% tổng nguồn cung và 43% lượng giao dịch toàn thành phố. Kết quả này cho thấy sức hút của khu vực vẫn được duy trì trong bối cảnh thanh khoản chung có xu hướng chậm lại.
Sự tập trung giao dịch tại một số khu vực cũng phản ánh xu hướng người mua ưu tiên lựa chọn có tính toán hơn. Thay vì phân bổ nhu cầu đồng đều trên toàn thị trường, khách hàng có xu hướng chú trọng những dự án và địa bàn đáp ứng tốt hơn các tiêu chí về vị trí, khả năng kết nối, chất lượng sản phẩm và triển vọng phát triển.
Bên cạnh đó, mặt bằng giá sơ cấp trong quý III không biến động nhiều so với quý trước. Theo DKRA Consulting, các chính sách chiết khấu, giãn tiến độ thanh toán và hỗ trợ lãi suất vẫn được áp dụng rộng rãi nhằm kích cầu và cải thiện thanh khoản.
Việc duy trì mặt bằng giá tương đối ổn định trong khi các chủ đầu tư tăng cường chính sách bán hàng cho thấy thị trường đang tìm cách cân bằng giữa chi phí phát triển dự án và khả năng chi trả của người mua. Trong giai đoạn này, những dự án có sản phẩm phù hợp, chính sách rõ ràng và khả năng hỗ trợ tài chính thiết thực có thể tạo lợi thế cạnh tranh trong việc tiếp cận khách hàng.
Hạ tầng và chính sách bán hàng mở thêm dư địa cho thị trường
Triển vọng căn hộ Đà Nẵng không chỉ phụ thuộc vào sức mua hiện tại mà còn gắn với quá trình phát triển đô thị, hạ tầng giao thông và khả năng mở rộng kết nối giữa các khu vực. Trong quý III/2026, thành phố ghi nhận một số diễn biến hạ tầng đáng chú ý, trong đó có việc khánh thành, thông xe cầu Đồng Nò 2, khởi công cụm nút giao cầu Hòa Xuân và thông tuyến cao tốc La Sơn - Hòa Liên với quy mô bốn làn xe.
Những công trình này góp phần cải thiện mạng lưới giao thông và tạo thêm điều kiện kết nối giữa các khu vực. Về dài hạn, hạ tầng được nâng cấp có thể hỗ trợ quá trình phát triển đô thị, mở rộng không gian sinh sống và gia tăng khả năng tiếp cận các tiện ích, dịch vụ. Tuy nhiên, mức độ tác động đến giá trị và sức hấp dẫn của từng dự án còn phụ thuộc vào vị trí cụ thể, tiến độ hoàn thiện hạ tầng và khả năng hình thành nhu cầu thực tế.
Ở góc độ kinh tế, báo cáo DKRA Consulting ghi nhận GRDP của Đà Nẵng trong 9 tháng đầu năm 2026 tăng 10,31% so với cùng kỳ. Vốn đầu tư trực tiếp nước ngoài đăng ký tại thành phố đạt 686,6 triệu USD, tăng 144,1% so với cùng kỳ năm trước. Đây là những chỉ số cho thấy hoạt động kinh tế và thu hút đầu tư của địa phương có diễn biến tích cực trong kỳ báo cáo.
Dù các chỉ số kinh tế không đồng nghĩa nhu cầu mua căn hộ sẽ tăng ngay lập tức, môi trường kinh tế phát triển có thể tạo nền tảng cho hoạt động đô thị và nhu cầu nhà ở trong dài hạn. Với thị trường căn hộ, cơ hội sẽ phụ thuộc vào khả năng chuyển hóa những động lực này thành việc làm, dân cư, nhu cầu an cư và sức mua thực tế.
Trong quý IV/2026, DKRA Consulting dự báo nguồn cung căn hộ mới tại Đà Nẵng có thể giảm so với quý trước, dao động khoảng 500-1.000 căn. Nguồn cung dự kiến tập trung chủ yếu tại các phường Ngũ Hành Sơn, Hải Châu và Sơn Trà. Phân khúc hạng A và hạng B tiếp tục chiếm tỷ trọng lớn, với phần lớn nguồn cung mới được định vị ở nhóm trung và cao cấp.
Dù thanh khoản được dự báo còn đối mặt nhiều thách thức do lãi suất duy trì ở mức cao và tín dụng được kiểm soát, sự thận trọng trong kế hoạch đưa sản phẩm ra thị trường cũng có thể giúp nguồn cung mới được điều tiết theo tình hình thực tế. Trong bối cảnh người mua cân nhắc kỹ hơn, việc lựa chọn thời điểm mở bán và xây dựng chính sách bán hàng phù hợp sẽ ngày càng quan trọng đối với hiệu quả kinh doanh của chủ đầu tư.
Theo dự báo của DKRA Consulting, giá căn hộ sơ cấp trong quý IV/2026 có thể tiếp tục neo ở mức cao do chi phí đầu vào tăng, trong khi giá căn hộ thứ cấp được dự báo duy trì xu hướng giảm dưới tác động của mặt bằng lãi suất cao. Sự khác biệt giữa hai thị trường này cho thấy người mua cần đánh giá riêng từng sản phẩm, so sánh tổng giá trị, pháp lý, chất lượng và điều kiện thanh toán trước khi đưa ra quyết định.
Nhìn tổng thể, thị trường căn hộ Đà Nẵng đang bước vào giai đoạn chọn lọc, trong đó nhu cầu không biến mất mà tập trung rõ hơn vào những sản phẩm đáp ứng được yêu cầu về giá trị và khả năng tài chính. Việc căn hộ hạng B chiếm tỷ trọng lớn trong lượng tiêu thụ, Ngũ Hành Sơn tiếp tục giữ vai trò nổi bật và các chủ đầu tư duy trì chính sách hỗ trợ cho thấy thị trường vẫn có những điểm tựa nhất định.
Trong thời gian tới, khả năng phục hồi sẽ phụ thuộc vào diễn biến lãi suất, sức mua thực tế, cơ cấu nguồn cung và tiến độ phát triển hạ tầng. Khi các yếu tố này dần cải thiện, những dự án có pháp lý minh bạch, sản phẩm phù hợp và chính sách thanh toán linh hoạt sẽ có cơ hội tạo lợi thế, góp phần đưa thị trường căn hộ Đà Nẵng phát triển ổn định và bền vững hơn.