Lãi công ty mẹ quý 3 tăng 36%, liên doanh tiếp tục là điểm tựa cho Tập đoàn Đầu tư và Phát triển Công nghiệp Becamex - CTCP (HOSE: BCM), trong khi nhu cầu vốn và dòng tiền đặt ra bài toán lớn.
Quý 3/2026 đánh dấu sự cải thiện của Becamex khi doanh thu thuần và lợi nhuận cùng tăng so với cùng kỳ.
Tuy nhiên, bức tranh 9 tháng vẫn cho thấy khoảng cách lớn với mục tiêu cả năm. Khi các dự án mới đòi hỏi nguồn lực dài hạn, khả năng thu tiền, kiểm soát chi phí vốn và chuyển hóa quỹ đất thành doanh thu trở thành những yếu tố quyết định chất lượng tăng trưởng.
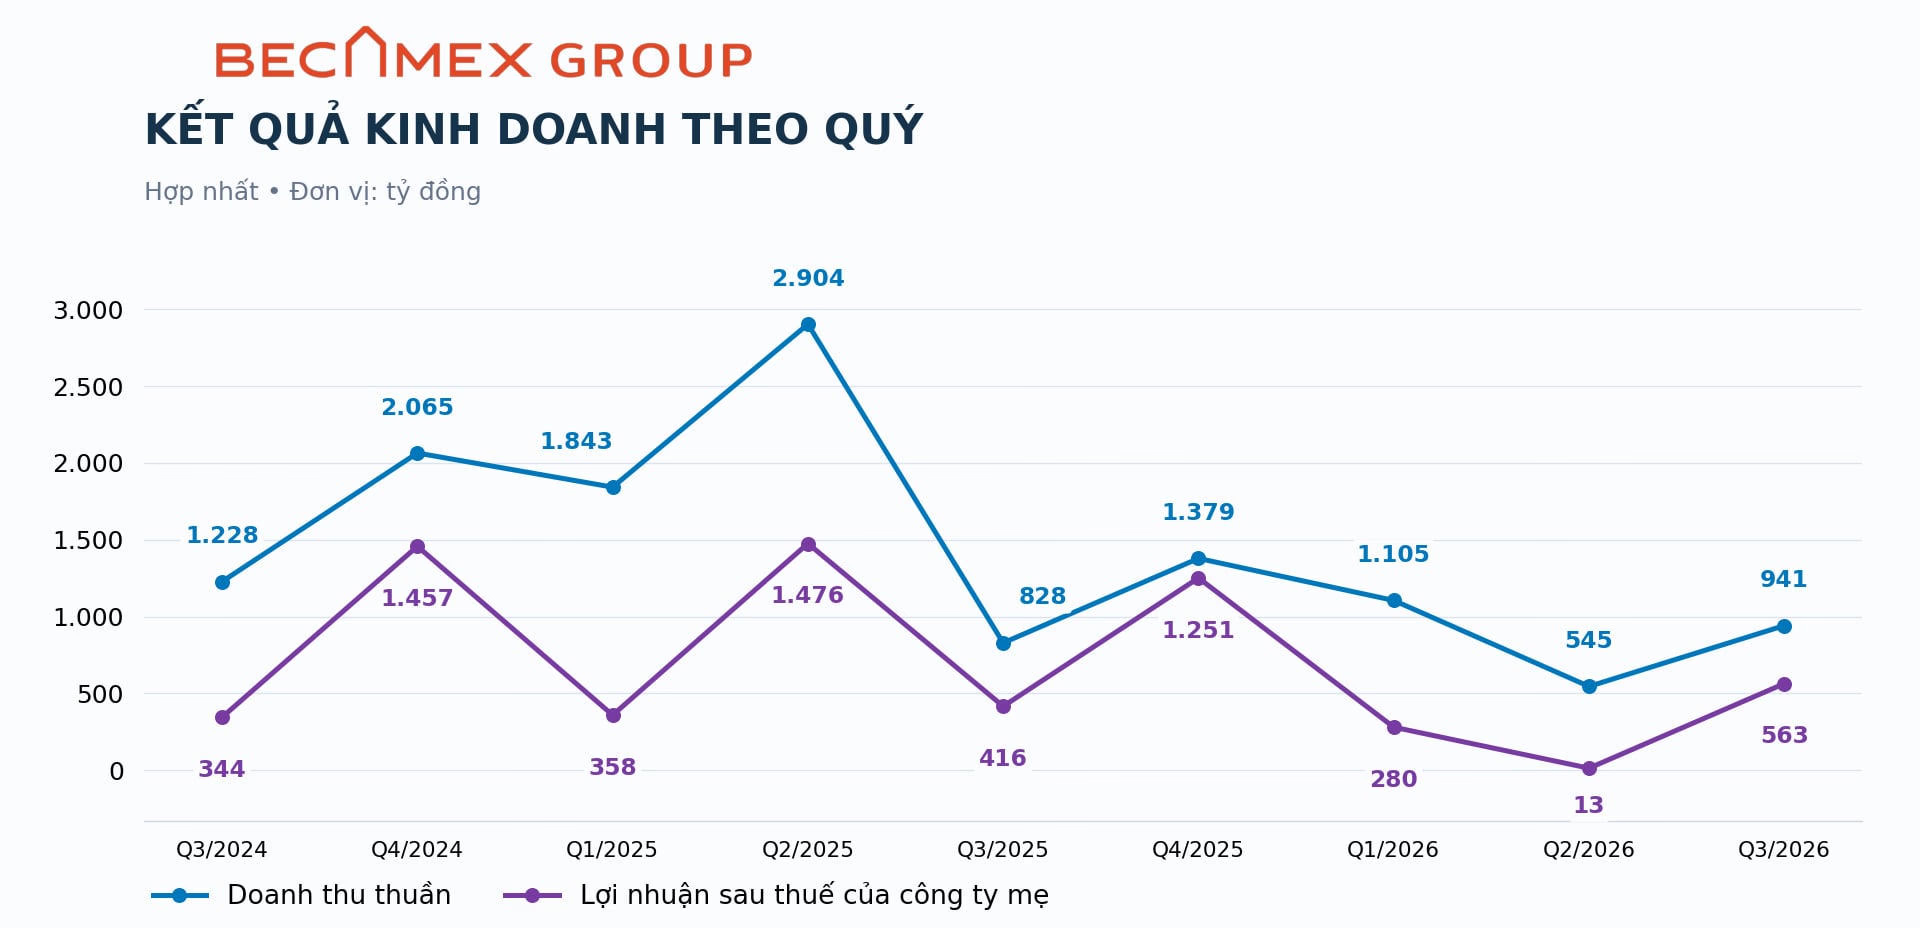
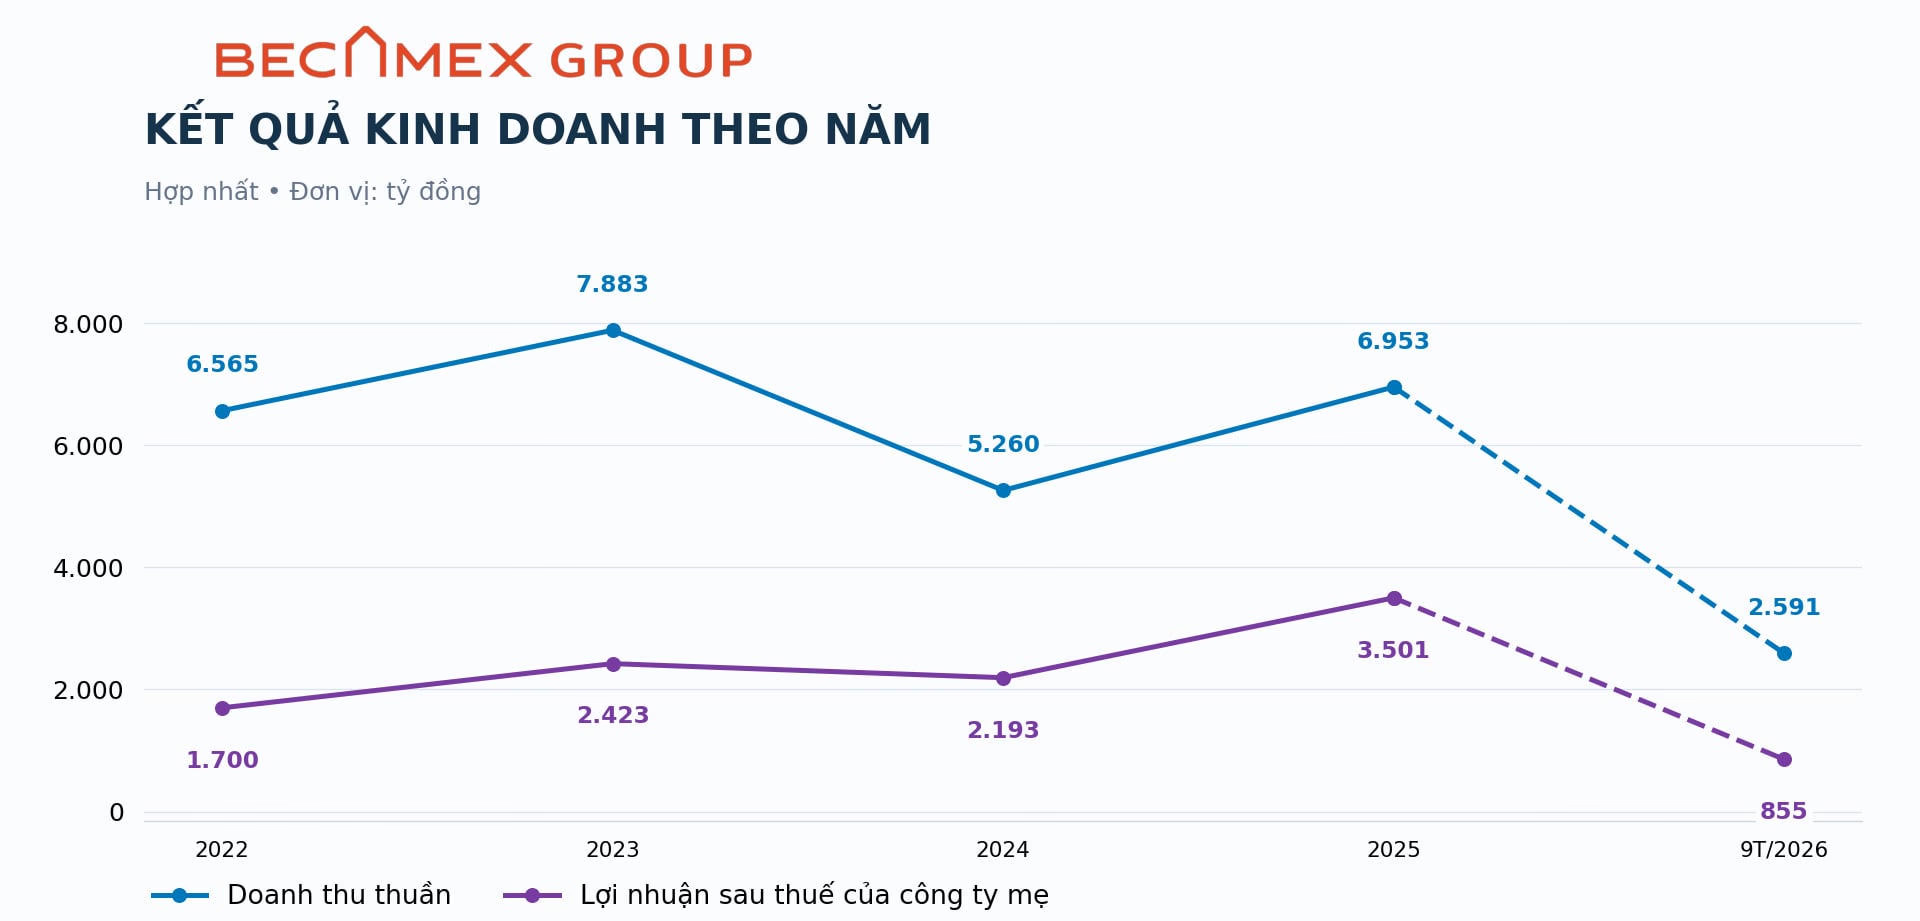
Theo báo cáo tài chính hợp nhất quý 3/2026, Becamex ghi nhận doanh thu thuần 941 tỷ đồng, tăng 13,6% (+113 tỷ đồng) so với cùng kỳ. Lợi nhuận trước thuế đạt 542 tỷ đồng, tăng 38,5% (+151 tỷ đồng); lợi nhuận sau thuế của công ty mẹ đạt 563 tỷ đồng, tăng 35,5% (+148 tỷ đồng).
Trong cơ cấu doanh thu bán hàng và cung cấp dịch vụ trước giảm trừ, kinh doanh bất động sản đóng góp 578 tỷ đồng, tăng 25,3% (+117 tỷ đồng), chiếm khoảng 60,8%. Doanh thu bán hàng hóa, cung cấp dịch vụ đạt 352 tỷ đồng, tăng 4,7% (+16 tỷ đồng). Điều này cho thấy bất động sản tiếp tục là động lực chính của tăng trưởng doanh thu quý 3.
Dù vậy, tốc độ tăng giá vốn cao hơn doanh thu khiến lợi nhuận gộp chỉ tăng 6,5% (+33 tỷ đồng), đạt 543 tỷ đồng. Biên lợi nhuận gộp giảm từ 61,6% xuống 57,7%.
Chi phí tài chính quý 3 tăng lên 373 tỷ đồng, trong khi chi phí bán hàng đạt 216 tỷ đồng và chi phí quản lý doanh nghiệp đạt 146 tỷ đồng. Tổng ba khoản chi phí này lớn hơn lợi nhuận gộp. Vì vậy, sự cải thiện ở lợi nhuận cuối cùng cần được nhìn cùng đóng góp từ các công ty liên doanh, liên kết.
Lũy kế 9 tháng, doanh thu thuần đạt 2.591 tỷ đồng, giảm 53,5% (-2.984 tỷ đồng). Lợi nhuận trước thuế đạt 796 tỷ đồng, giảm 67,7% (-1.665 tỷ đồng); lợi nhuận sau thuế của công ty mẹ đạt 855 tỷ đồng, giảm 62% (-1.394 tỷ đồng).
Riêng quý 3 đóng góp gần 65,9% lợi nhuận sau thuế của công ty mẹ trong 9 tháng. Kết quả này cho thấy nhịp phục hồi rõ hơn ở quý gần nhất, song chưa đủ bù đắp mức suy giảm của giai đoạn đầu năm. Với đặc thù kinh doanh bất động sản, kết quả từng quý còn phụ thuộc tiến độ bàn giao và điều kiện ghi nhận doanh thu, nên cần theo dõi thêm các kỳ tiếp theo để đánh giá độ bền của sự cải thiện.
Một đặc điểm nổi bật của Becamex là quy mô lợi ích kinh tế nằm tại các công ty liên doanh, liên kết. Trong quý 3, phần lãi từ nhóm doanh nghiệp này đạt 707 tỷ đồng, tăng 33,4% (+177 tỷ đồng). Lũy kế 9 tháng, khoản đóng góp đạt 1.440 tỷ đồng, tăng 7,1% (+95 tỷ đồng).
Con số này lớn hơn lợi nhuận trước thuế hợp nhất 796 tỷ đồng. Về mặt số học, nếu loại riêng phần lãi liên doanh, liên kết và giữ nguyên các khoản mục khác, kết quả trước thuế còn lại âm khoảng 644 tỷ đồng. Đây là phép tách để nhận diện cơ cấu lợi nhuận, không phải kết quả kinh doanh độc lập của công ty mẹ hay một chỉ tiêu do doanh nghiệp công bố.
Tại ngày 30/9, giá trị đầu tư vào công ty liên doanh, liên kết đạt 24.718 tỷ đồng, chiếm khoảng 39% tổng tài sản. Trong đó, khoản đầu tư vào Công ty Liên doanh TNHH Khu công nghiệp Việt Nam - Singapore có giá trị ghi sổ 8.862 tỷ đồng; BW Industrial gần 3.960 tỷ đồng; CTCP Phát triển Hạ tầng Kỹ thuật (IJC) khoảng 3.793 tỷ đồng; Becamex Tokyu khoảng 3.242 tỷ đồng.
Hiện nay, hệ sinh thái Becamex trải rộng từ hạ tầng công nghiệp đến đô thị, logistics, giáo dục và các dịch vụ hỗ trợ. Mô hình này giúp doanh nghiệp tham gia nhiều khâu trong quá trình hình thành một trung tâm sản xuất, đồng thời chia sẻ nguồn lực và kinh nghiệm với đối tác.
Tuy nhiên, doanh thu của các đơn vị được hạch toán theo phương pháp vốn chủ sở hữu không được cộng toàn bộ vào doanh thu thuần hợp nhất của Becamex. Phần kết quả thuộc về tập đoàn được phản ánh qua khoản lãi hoặc lỗ trong công ty liên doanh, liên kết. Vì vậy, chỉ nhìn doanh thu thuần sẽ chưa thể hiện đầy đủ quy mô hoạt động của hệ sinh thái.
Ở chiều ngược lại, lợi nhuận kế toán từ liên doanh không đồng nghĩa tiền đã được chuyển về ngay. Báo cáo lưu chuyển tiền tệ ghi nhận tổng tiền thu lãi cho vay, cổ tức và lợi nhuận được chia trong 9 tháng đạt 698 tỷ đồng; đây là khoản thu gộp nhiều nguồn, không thể đồng nhất với tiền nhận từ riêng nhóm liên doanh, liên kết. Theo dõi tiến độ phân phối lợi nhuận vì thế có ý nghĩa thiết thực với khả năng tài trợ các dự án mới.
Tổng tài sản của Becamex tại ngày 30/9 đạt 63.450 tỷ đồng, tăng 4% (+2.457 tỷ đồng) so với số đầu năm đã điều chỉnh. Ngoài các khoản đầu tư liên doanh, liên kết, hàng tồn kho là cấu phần lớn, đạt 23.497 tỷ đồng, tăng 5,9% (+1.310 tỷ đồng), chiếm khoảng 37% tổng tài sản.
Trong hàng tồn kho, chi phí sản xuất, kinh doanh dở dang đạt 21.318 tỷ đồng. Theo thuyết minh, khoản mục này bao gồm chi phí đền bù, giải phóng mặt bằng, chi phí để có quyền sử dụng đất, đầu tư hạ tầng và các chi phí liên quan đến dự án. Đây là nguồn lực cho hoạt động kinh doanh tương lai, nhưng khả năng chuyển thành doanh thu và tiền còn phụ thuộc pháp lý, tiến độ triển khai và sức hấp thụ thị trường.
Các khoản phải thu ngắn hạn tăng lên 7.884 tỷ đồng. Riêng phải thu khách hàng đạt 5.786 tỷ đồng, tăng 31,5% (+1.385 tỷ đồng). Khi doanh thu thuần 9 tháng giảm trong khi phải thu khách hàng tăng, hiệu quả thu hồi công nợ trở thành chỉ dấu cần theo dõi.
Dòng tiền thuần từ hoạt động kinh doanh 9 tháng âm 2.615 tỷ đồng, so với mức âm 393 tỷ đồng cùng kỳ. Báo cáo lưu chuyển tiền tệ ghi nhận biến động các khoản phải thu làm giảm dòng tiền khoảng 1.623 tỷ đồng; chi phí đi vay đã trả gần 1.868 tỷ đồng. Sự chênh lệch giữa lợi nhuận dương và dòng tiền kinh doanh âm cho thấy áp lực vốn không thể đánh giá chỉ qua kết quả lãi, lỗ.
Tổng vay và nợ thuê tài chính đạt 26.259 tỷ đồng, tăng 9,6% (+2.312 tỷ đồng), tương đương khoảng 1,14 lần vốn chủ sở hữu. Cơ cấu kỳ hạn chuyển dịch khi vay ngắn hạn giảm từ 9.672 tỷ đồng xuống 5.587 tỷ đồng, trong khi vay dài hạn tăng từ 14.275 tỷ đồng lên 20.673 tỷ đồng. Sự chuyển dịch giúp giảm quy mô nghĩa vụ vay ngắn hạn, nhưng tổng dư nợ vẫn tăng.
Chi phí đi vay ghi nhận trong kết quả kinh doanh 9 tháng đạt 1.255 tỷ đồng, tăng 29,6% (+286 tỷ đồng), tương đương khoảng 82% lợi nhuận gộp. Cuối kỳ, tiền, tương đương tiền và đầu tư nắm giữ đến ngày đáo hạn ngắn hạn đạt tổng cộng khoảng 1.629 tỷ đồng. Do đó, khả năng thu tiền từ dự án, công nợ và các khoản đầu tư tiếp tục giữ vai trò quan trọng trong cân đối vốn.
Một điểm tích cực là doanh thu chưa thực hiện dài hạn tăng từ 1.399 tỷ đồng lên 2.460 tỷ đồng. Khoản mục này tạo nguồn doanh thu phân bổ trong tương lai theo điều kiện hợp đồng, nhưng không thể coi toàn bộ là doanh thu sắp ghi nhận ngay trong quý tiếp theo.
Năm 2026, Becamex đặt mục tiêu tổng doanh thu hợp nhất 10.230 tỷ đồng, lợi nhuận trước thuế 4.130 tỷ đồng và lợi nhuận sau thuế 3.883 tỷ đồng. Sau 9 tháng, doanh nghiệp hoàn thành khoảng 19,3% kế hoạch lợi nhuận trước thuế và 22,8% kế hoạch lợi nhuận sau thuế hợp nhất.
Để hoàn thành mục tiêu, quý 4 cần đóng góp khoảng 3.334 tỷ đồng lợi nhuận trước thuế và 2.997 tỷ đồng lợi nhuận sau thuế hợp nhất. Đây là yêu cầu lớn so với kết quả đã thực hiện, đòi hỏi bước tiến đáng kể về ghi nhận kết quả dự án và đóng góp của hệ sinh thái.
Cần phân biệt kế hoạch tổng doanh thu với doanh thu thuần trên báo cáo kết quả kinh doanh. Theo cách giải thích trong báo cáo thường niên, tổng doanh thu còn bao gồm doanh thu tài chính, phần lãi hoặc lỗ trong công ty liên doanh, liên kết và thu nhập khác. Vì vậy, lấy doanh thu thuần 2.591 tỷ đồng chia cho kế hoạch 10.230 tỷ đồng sẽ không phản ánh đúng mức hoàn thành chỉ tiêu.
Ở cấp công ty mẹ, báo cáo tài chính tổng hợp ghi nhận lợi nhuận sau thuế 9 tháng đạt 1.025 tỷ đồng, tương ứng khoảng 44,8% mục tiêu 2.290 tỷ đồng. Chỉ tiêu này khác với lợi nhuận sau thuế của công ty mẹ 855 tỷ đồng trên báo cáo hợp nhất, do phạm vi và phương pháp lập báo cáo khác nhau.
Về dài hạn, nghị quyết đại hội cổ đông thường niên 2026 nêu danh mục dự án động lực giai đoạn 2026-2030 có tổng mức đầu tư 127.297 tỷ đồng, trải rộng ở giao thông, khu công nghiệp, khu công nghệ số, năng lượng tái tạo và nhà ở xã hội.
Phần vốn chủ sở hữu Becamex tham gia theo bảng kế hoạch là 12.234 tỷ đồng. Tổng mức đầu tư của danh mục không đồng nghĩa toàn bộ là nghĩa vụ vốn trực tiếp của tập đoàn.
Các định hướng như Khu công nghiệp Cây Trường, Bàu Bàng mở rộng và hạ tầng công nghệ tạo cơ sở cho chu kỳ phát triển tiếp theo.
Với Becamex, triển vọng tăng trưởng sẽ rõ hơn khi quỹ dự án chuyển thành hợp đồng, doanh thu và dòng tiền, đồng thời phần lợi nhuận từ liên doanh được chuyển hóa thành nguồn lực thực tế cho đầu tư.
Ngày xuất bản: 29/10/2026. Bài: Nguyễn Như