ACBS: Dư địa tăng trưởng từ margin và nền tảng vốn
Dư nợ cho vay tăng mạnh, thu nhập lãi gấp đôi và vốn điều lệ được bổ sung đang tạo thêm dư địa kinh doanh cho ACBS trong quý cuối năm 2026.
Kết quả kinh doanh quý 3/2026 của Công ty TNHH Chứng khoán ACB (ACBS) phản ánh hai chuyển động đáng chú ý: hoạt động cho vay tiếp tục mở rộng, trong khi biến động giá tài sản tài chính tạo áp lực lên kết quả tự doanh.
Nhìn từ cơ cấu nguồn thu và tài sản, ACBS đang gia tăng quy mô cho vay, đồng thời duy trì lượng lớn tiền và các khoản đầu tư nắm giữ đến ngày đáo hạn. Việc ngân hàng mẹ ACB bổ sung vốn điều lệ cũng tạo thêm nguồn lực để công ty phát triển kinh doanh, với yêu cầu đi kèm là kiểm soát chi phí vốn và rủi ro danh mục.
Tại ngày 30/9/2026, quy mô cho vay của ACBS đạt khoảng 22.600 tỷ đồng, tăng 30,5% so với đầu năm, tương ứng tăng ròng khoảng 5.300 tỷ đồng. Hoạt động cho vay giao dịch ký quỹ (margin) tiếp tục là điểm nhấn trong quá trình mở rộng kinh doanh của công ty.
Theo số liệu so sánh trong nhóm 10 công ty chứng khoán dẫn đầu về thị phần môi giới, tốc độ tăng trưởng cho vay của ACBS cao hơn đáng kể mức bình quân 7,9% của nhóm. Về giá trị tăng tuyệt đối, ACBS đứng sau TCBS với khoảng 10.900 tỷ đồng và VPBankS với khoảng 5.800 tỷ đồng.
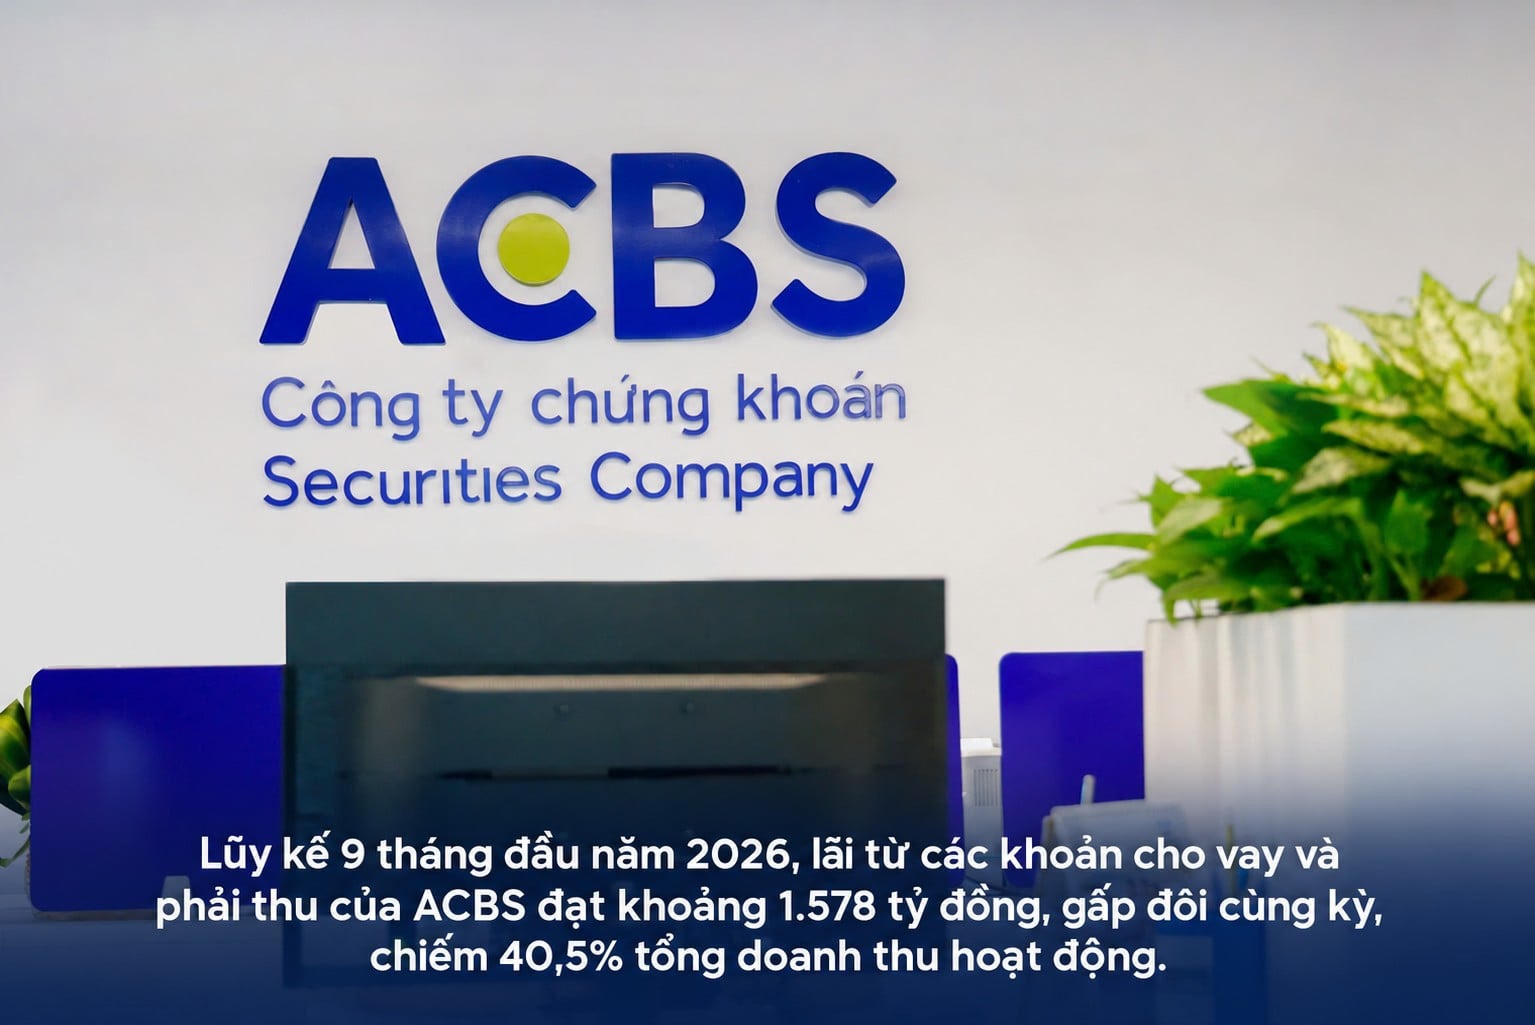
Quy mô cho vay gia tăng đã đóng góp rõ nét vào nguồn thu. Lũy kế 9 tháng đầu năm 2026, lãi từ các khoản cho vay và phải thu của ACBS đạt khoảng 1.578 tỷ đồng, gấp đôi cùng kỳ, chiếm 40,5% tổng doanh thu hoạt động.
Với tỷ trọng này, hoạt động cho vay trở thành một trụ cột doanh thu của ACBS. Nguồn thu lãi giúp công ty đa dạng hóa cơ cấu thu nhập trong bối cảnh kết quả tự doanh chịu ảnh hưởng trực tiếp từ diễn biến giá tài sản trên thị trường.
Tuy nhiên, tăng trưởng dư nợ cũng đặt ra yêu cầu về chất lượng tài sản bảo đảm, mức độ tập trung danh mục và khả năng kiểm soát rủi ro khi thị trường biến động. Hiệu quả của mảng margin vì vậy cần được đánh giá đồng thời trên quy mô cho vay, thu nhập lãi và chi phí huy động vốn.
Việc tăng vốn đang tạo thêm điều kiện để ACBS phát triển hoạt động này. Theo số liệu được nêu, tại cuối tháng 9/2026, tỷ lệ dư nợ margin trên vốn chủ sở hữu của công ty ở mức khoảng 150%; sau khi bổ sung 2.000 tỷ đồng vốn điều lệ, tỷ lệ này ước giảm về khoảng 133%.
Nguồn vốn mới giúp ACBS có thêm khả năng đáp ứng nhu cầu sử dụng margin của khách hàng. Mức độ khai thác dư địa còn phụ thuộc vào sức cầu thị trường, danh mục chứng khoán được cấp margin và khẩu vị rủi ro của công ty.
Bên cạnh tăng trưởng cho vay, danh mục tài sản tài chính ghi nhận thông qua lãi/lỗ (FVTPL) là yếu tố đáng chú ý khi nhìn vào kết quả kinh doanh của ACBS.
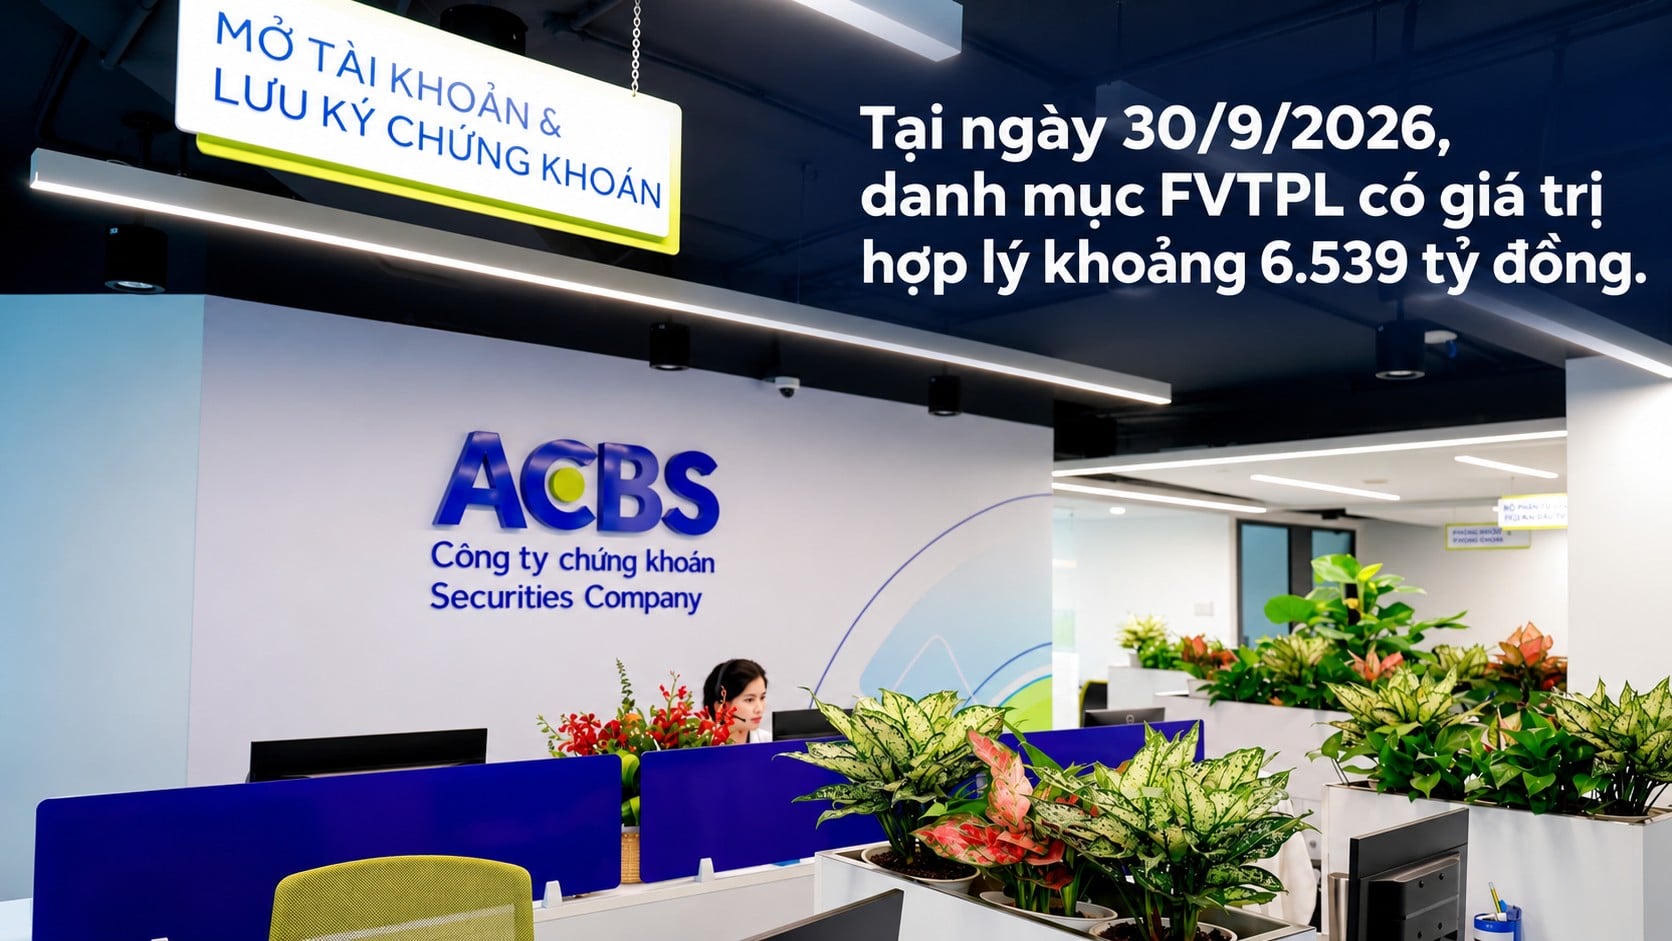
Tại ngày 30/9/2026, danh mục FVTPL có giá trị hợp lý khoảng 6.539 tỷ đồng. Trong đó, cổ phiếu đạt khoảng 1.474 tỷ đồng, chiếm 22,5%; phần còn lại được phân bổ vào trái phiếu chính phủ, trái phiếu tổ chức tín dụng, trái phiếu doanh nghiệp và chứng chỉ tiền gửi.
Cơ cấu này cho thấy cổ phiếu chỉ chiếm một phần danh mục tự doanh. Tuy vậy, đây là nhóm tài sản đóng góp phần lớn chênh lệch giảm giá trị tại thời điểm cuối kỳ.
Cụ thể, giá trị hợp lý của toàn bộ danh mục FVTPL thấp hơn giá gốc khoảng 249 tỷ đồng. Riêng cổ phiếu có chênh lệch âm khoảng 220 tỷ đồng, tương đương hơn 88% tổng chênh lệch âm của danh mục.
Cần phân biệt mức chênh lệch giữa giá trị hợp lý và giá gốc tại cuối kỳ với khoản lỗ đã thực hiện thông qua bán tài sản. Đồng thời, số dư chênh lệch tại ngày 30/9 không thể được xem toàn bộ là khoản lỗ phát sinh riêng trong quý 3; mức tác động đến kết quả kỳ này còn phụ thuộc vào giá trị đã ghi nhận ở các kỳ trước và giao dịch trong kỳ.
Với tài sản còn nắm giữ, biến động giá tiếp tục ảnh hưởng đến kết quả kinh doanh ở những kỳ sau. Nếu giá phục hồi, công ty có thể ghi nhận phần cải thiện tương ứng; ngược lại, thị trường diễn biến bất lợi có thể làm gia tăng áp lực đánh giá lại.
Phần danh mục ngoài cổ phiếu cũng cần được xem xét theo từng loại tài sản. Trái phiếu và chứng chỉ tiền gửi có đặc điểm rủi ro khác nhau về lãi suất, tín dụng, kỳ hạn và khả năng chuyển nhượng.
Vì vậy, tỷ trọng cổ phiếu thấp giúp hạn chế một phần mức độ nhạy cảm với thị trường cổ phiếu, nhưng chưa đủ để kết luận về mức độ an toàn của toàn bộ danh mục.
Một điểm đáng chú ý trên bảng cân đối kế toán của ACBS là quy mô tiền, các khoản tương đương tiền và đầu tư nắm giữ đến ngày đáo hạn (HTM).
Tại cuối tháng 9/2026, tổng giá trị các khoản mục này đạt khoảng 14.170 tỷ đồng, tương đương 32,4% tổng tài sản. Trong đó, danh mục HTM có quy mô gần 11.800 tỷ đồng.
Đây là nguồn lực đáng kể để ACBS tổ chức dòng tiền và tạo thu nhập từ lãi. Tuy nhiên, khả năng đáp ứng nhu cầu thanh toán tức thời cần được đánh giá dựa trên cơ cấu kỳ hạn, điều kiện rút trước hạn, tình trạng hạn chế sử dụng và khả năng chuyển đổi của từng khoản đầu tư. Toàn bộ danh mục HTM không đồng nhất với tiền sẵn có.
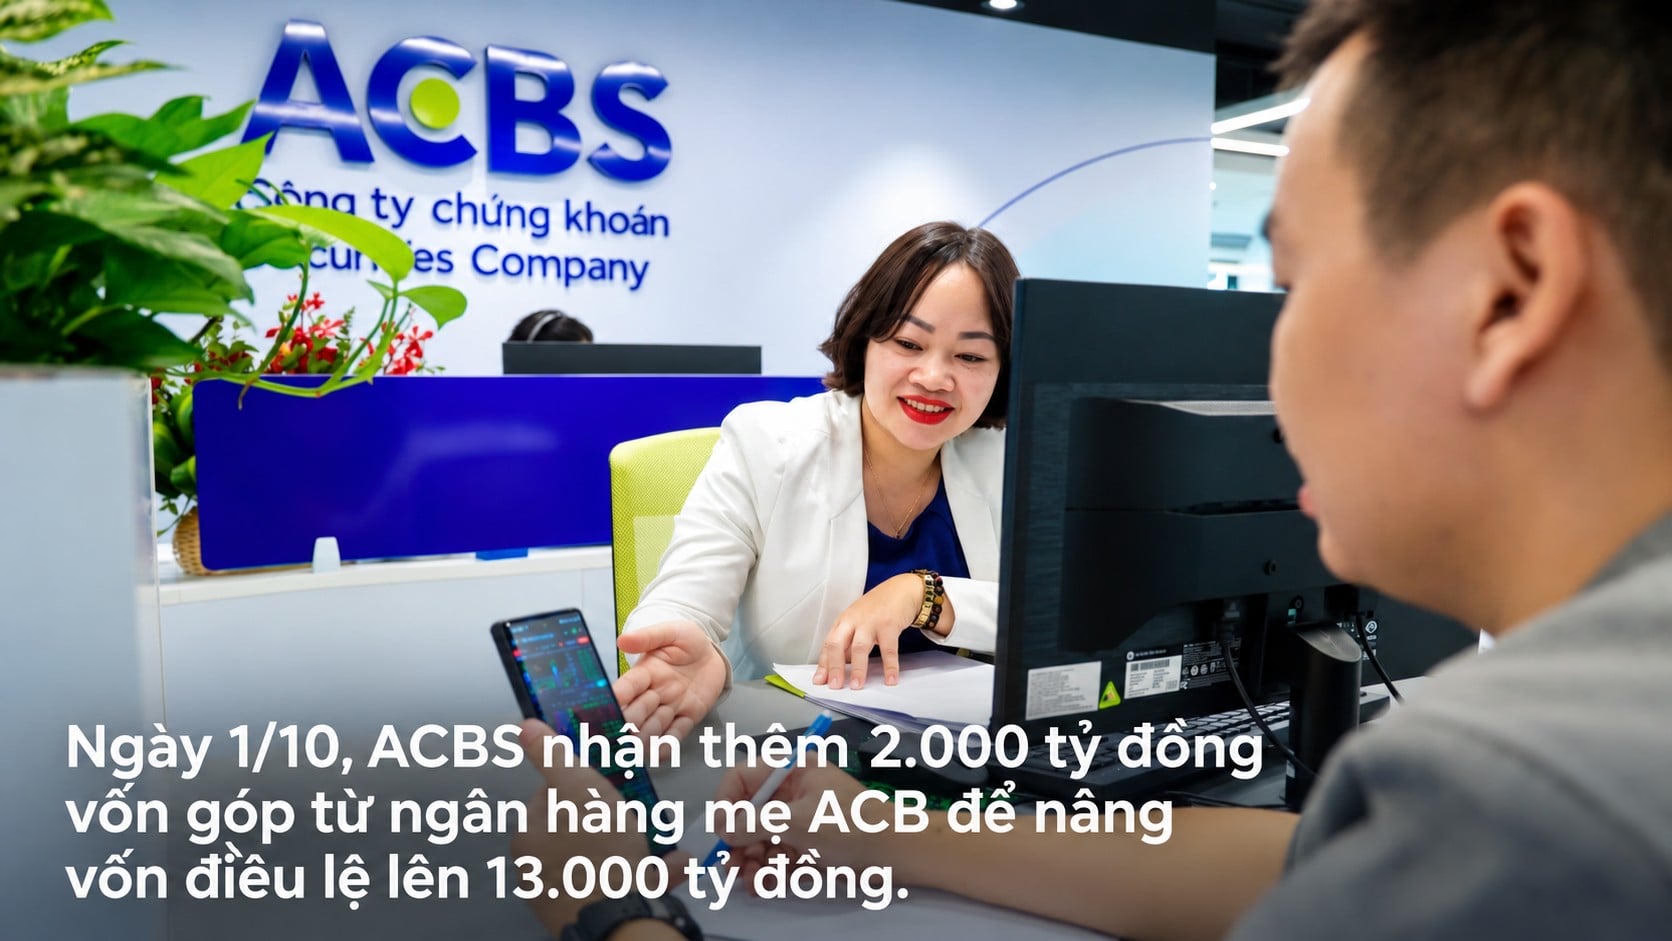
Song song với cơ cấu tài sản, việc ACB bổ sung 2.000 tỷ đồng, nâng vốn điều lệ ACBS từ 11.000 tỷ đồng lên 13.000 tỷ đồng, tiếp tục củng cố năng lực tài chính cho công ty.
Nguồn vốn chủ sở hữu lớn hơn giúp ACBS chủ động hơn trong phân bổ nguồn lực giữa cho vay, đầu tư và các hoạt động khác. Công ty cũng có thêm lựa chọn trong việc cân đối vốn tự có với vốn vay, qua đó hỗ trợ quản lý chi phí tài trợ.
Tác động thực tế của đợt tăng vốn sẽ thể hiện qua tiến độ sử dụng vốn, khả năng sinh lời của tài sản và mức độ kiểm soát chi phí. Khi quy mô vốn tăng, yêu cầu duy trì hiệu quả sử dụng vốn cũng trở nên rõ nét hơn.
Cùng với đà mở rộng hoạt động, chi phí lãi vay của ACBS tăng đáng kể. Trong 9 tháng đầu năm 2026, khoản chi này đạt khoảng 1.403 tỷ đồng, gấp đôi cùng kỳ.
Ở chiều ngược lại, lãi từ các khoản cho vay và phải thu cũng tăng gấp đôi, đạt khoảng 1.578 tỷ đồng. Diễn biến này cho thấy thu nhập lãi tăng trưởng đi cùng áp lực chi phí tài trợ.
Tuy nhiên, không nên lấy chênh lệch giữa hai khoản mục trên để đại diện cho lợi nhuận của mảng margin, bởi vốn vay có thể tài trợ cho nhiều hoạt động, trong khi công ty còn có nguồn thu lãi từ tiền gửi và các khoản đầu tư khác. Để đánh giá hiệu quả đầy đủ, cần xem xét cơ cấu nguồn vốn, chi phí vốn bình quân và lợi suất của từng nhóm tài sản.
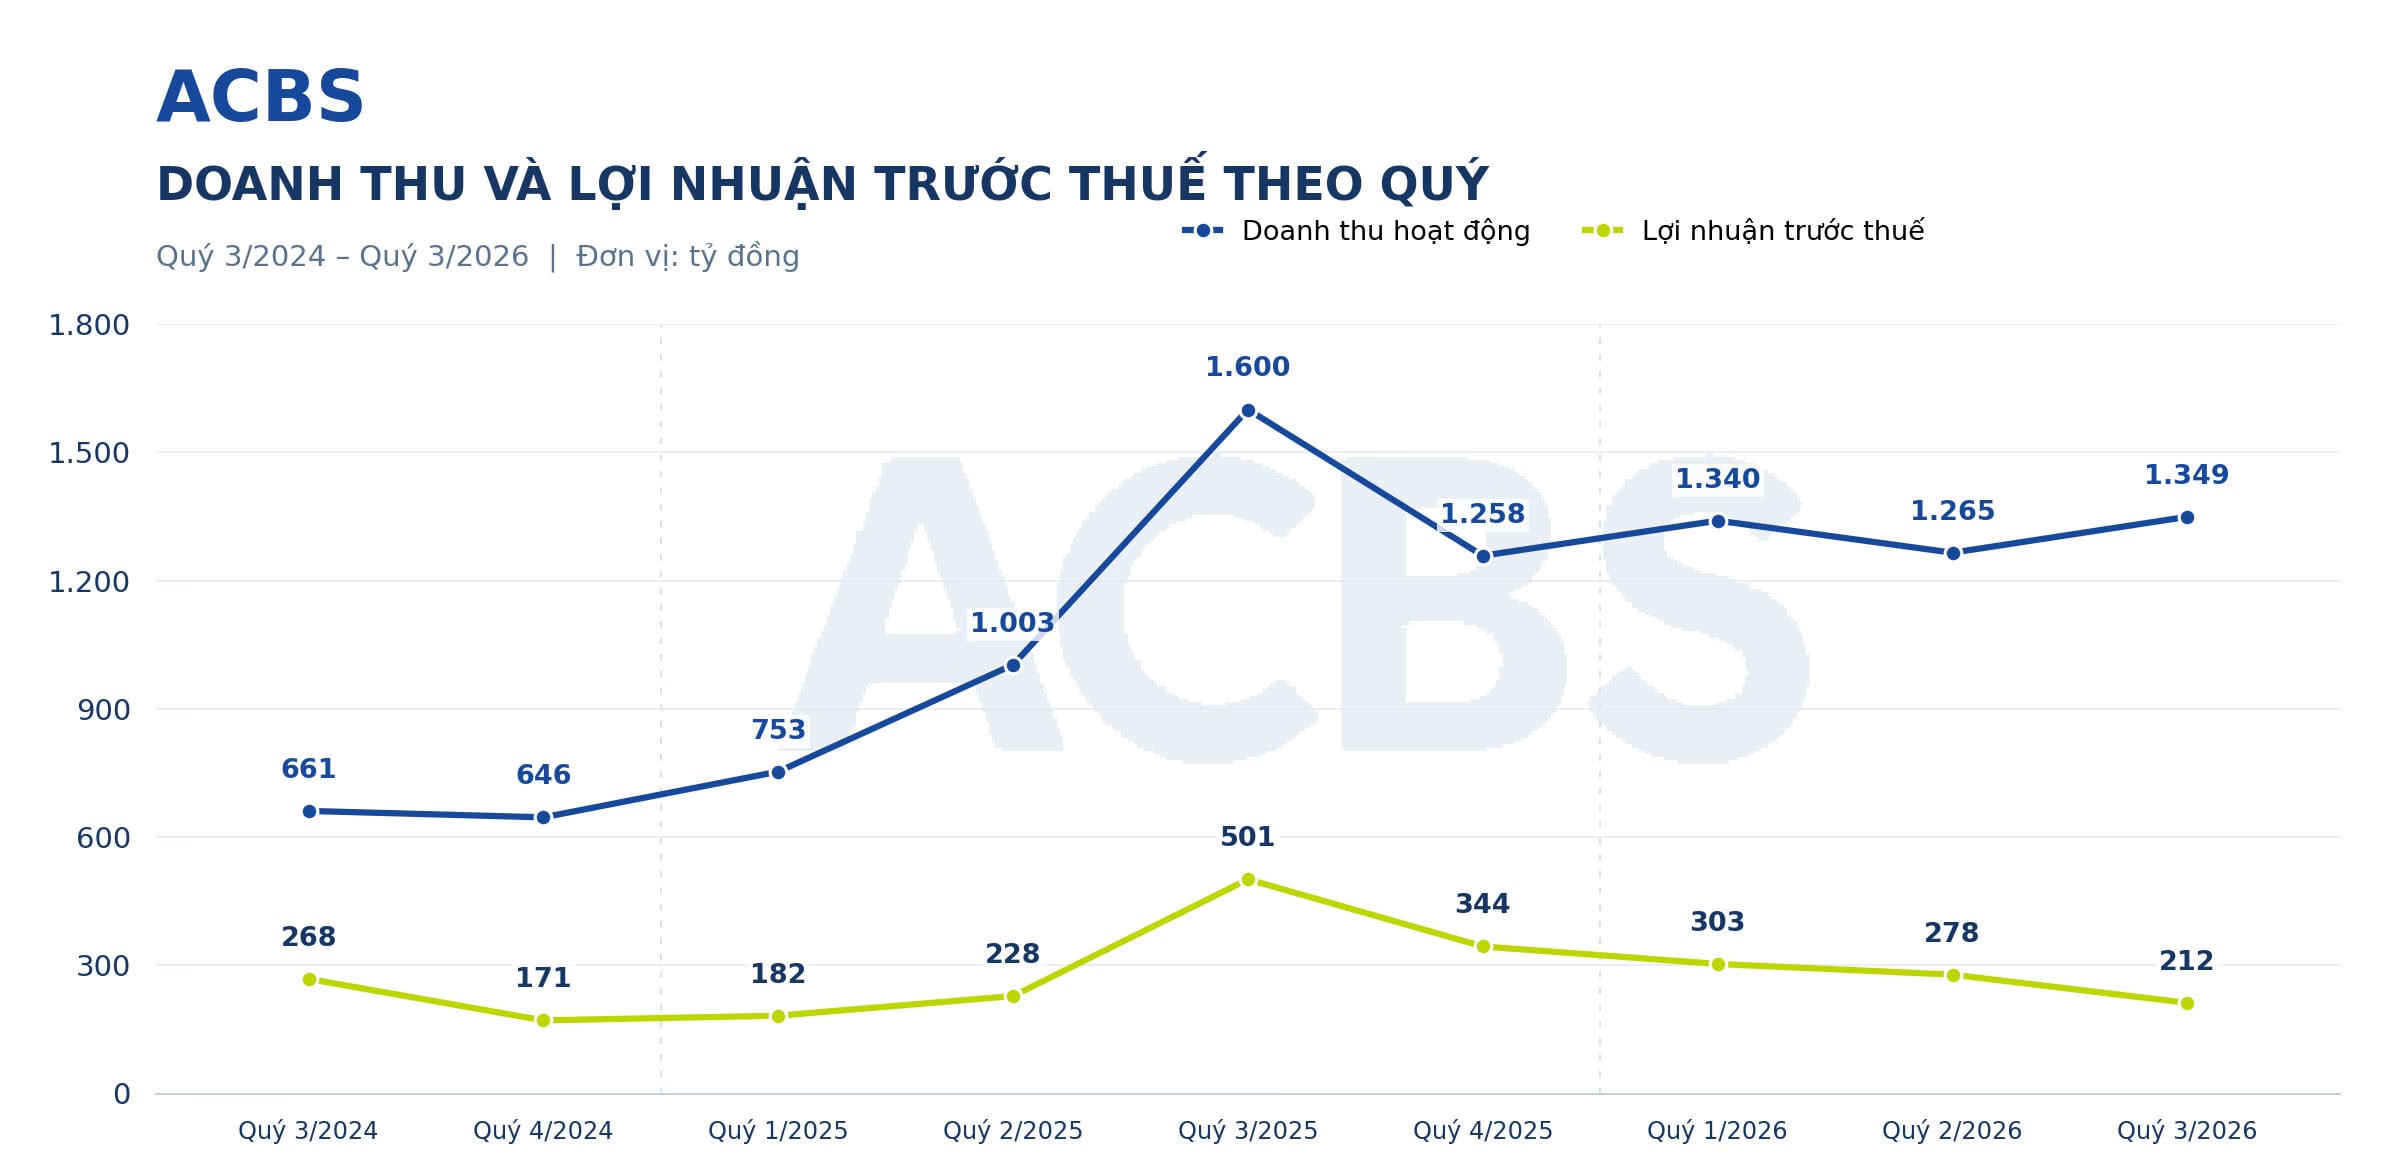
Về vận hành, chi phí quản lý trong 9 tháng đạt khoảng 176 tỷ đồng, tăng 16,6% so với cùng kỳ, thấp hơn mức tăng khoảng 18% của doanh thu hoạt động. Đây là tín hiệu tích cực về khả năng kiểm soát chi phí quản lý trong quá trình mở rộng kinh doanh, dù chưa đủ để phản ánh toàn bộ hiệu quả hoạt động.
Bước vào quý 4/2026, ACBS có thêm nguồn lực từ đợt tăng vốn và nền dư nợ cho vay đã mở rộng. Trọng tâm tiếp theo là chuyển quy mô tài sản thành thu nhập, kiểm soát chi phí tài trợ và duy trì chất lượng danh mục.
Khả năng thực hiện đồng thời các mục tiêu này sẽ quyết định mức đóng góp của mảng cho vay vào lợi nhuận, cũng như sức chống chịu của ACBS trước những biến động tiếp theo của thị trường.
Ngày xuất bản: 24/10/2026. Bài: Nguyễn Như