ACB hoàn thành 74% kế hoạch lợi nhuận năm 2026, tăng trưởng tín dụng 11,5% và được Fitch Ratings nâng xếp hạng tín nhiệm lên BB, triển vọng ổn định.
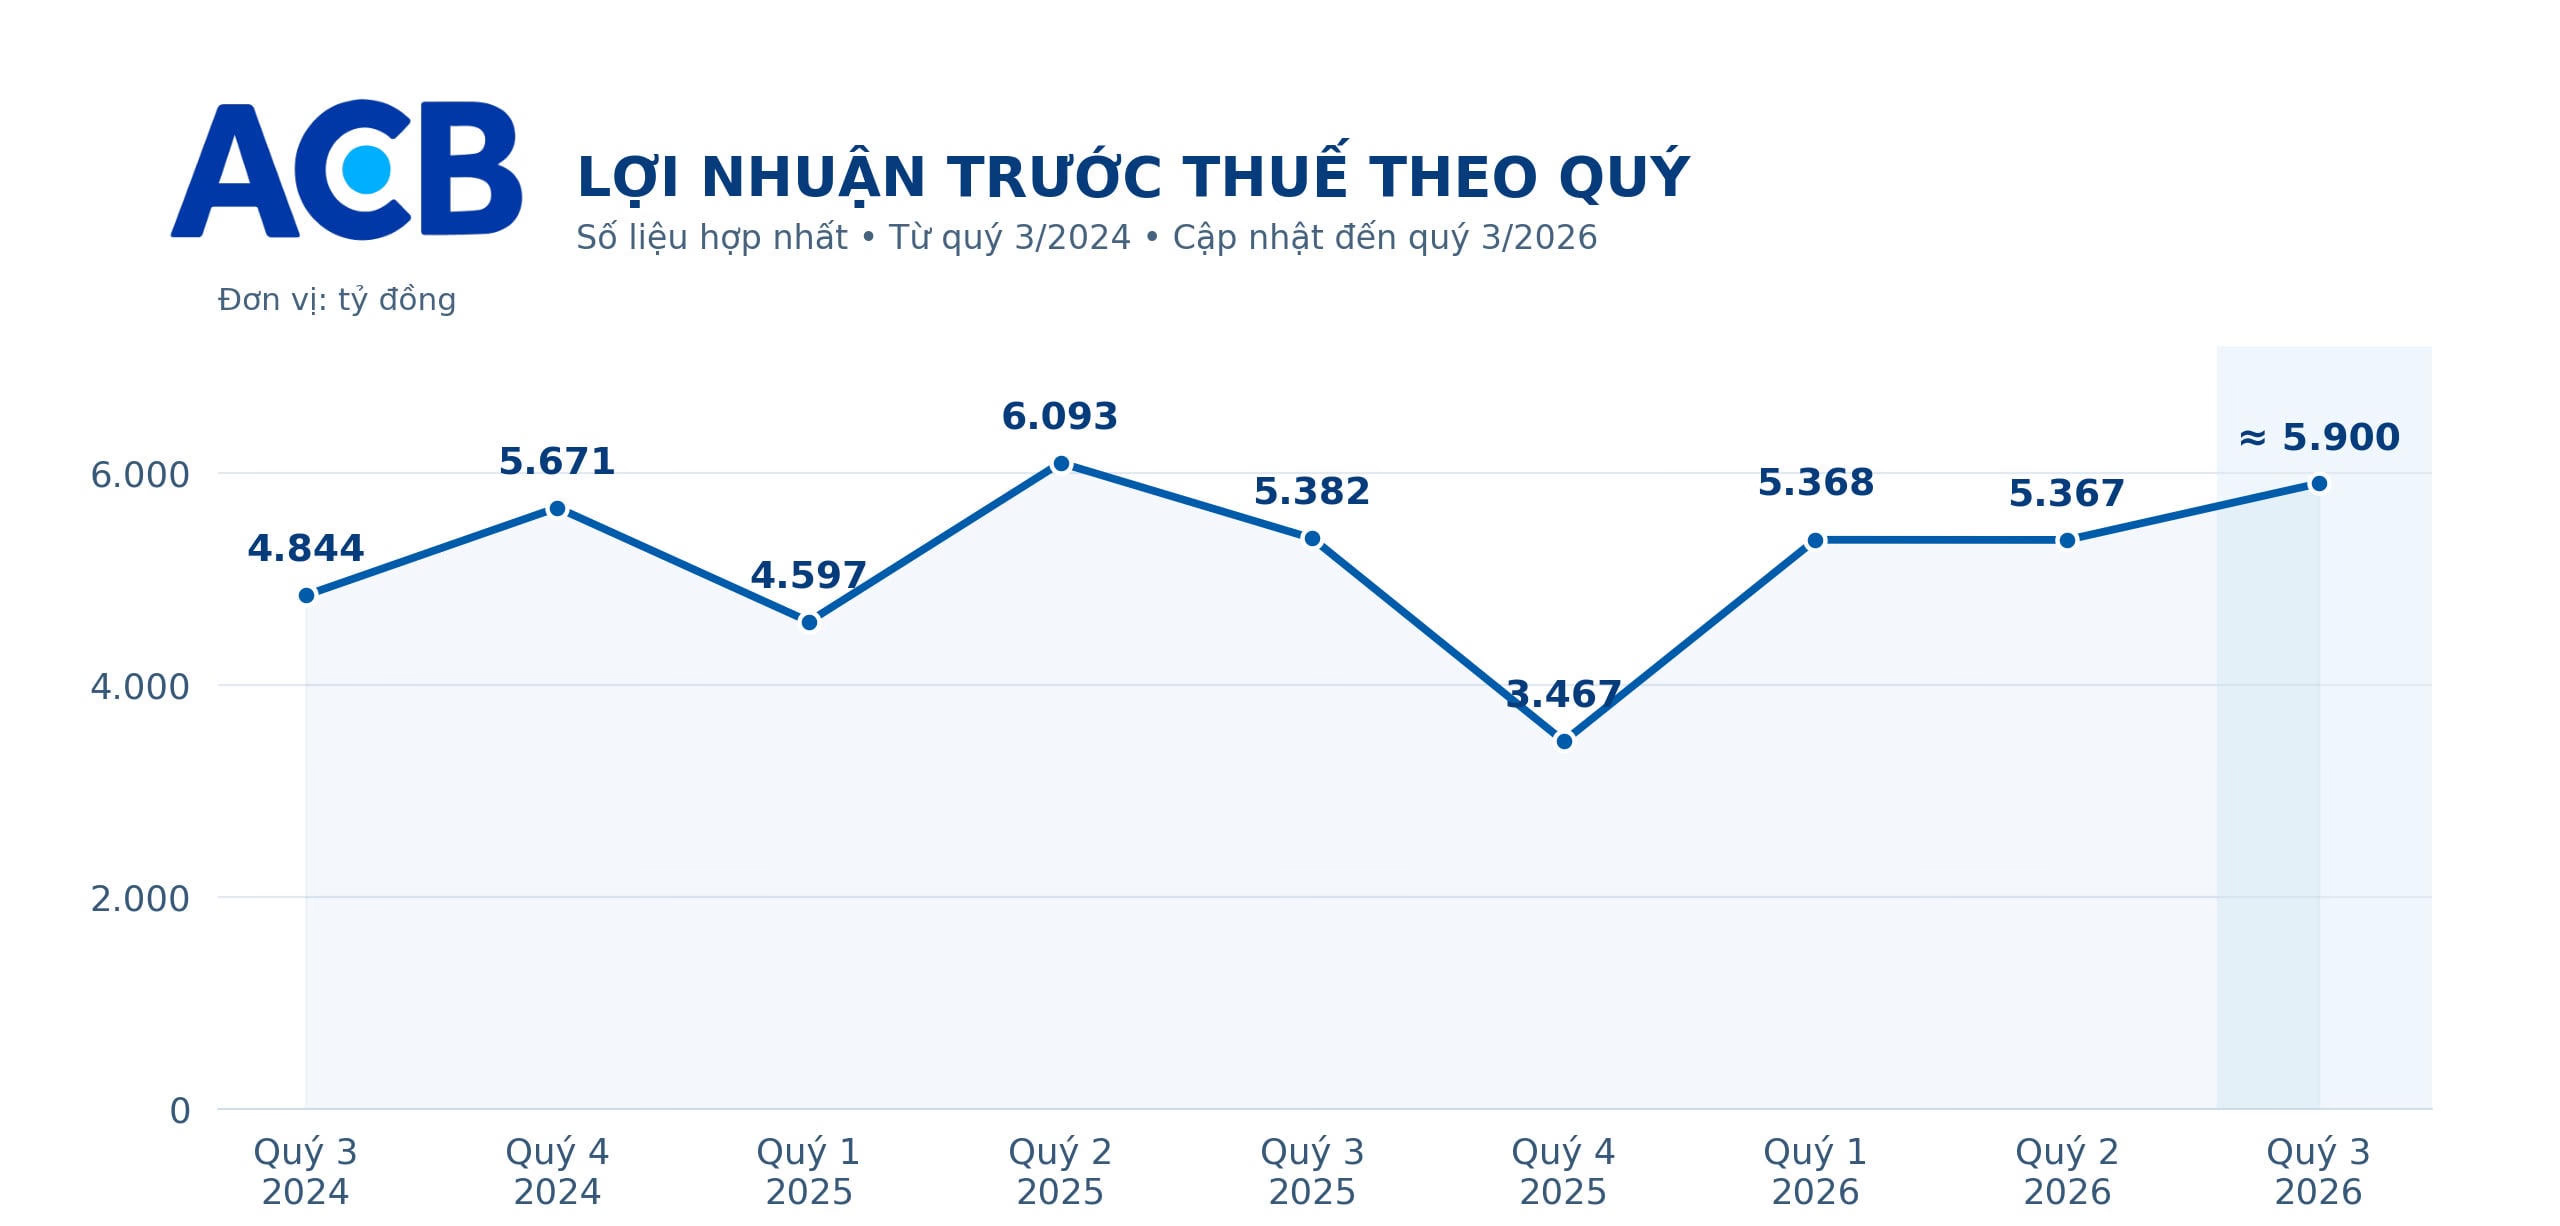
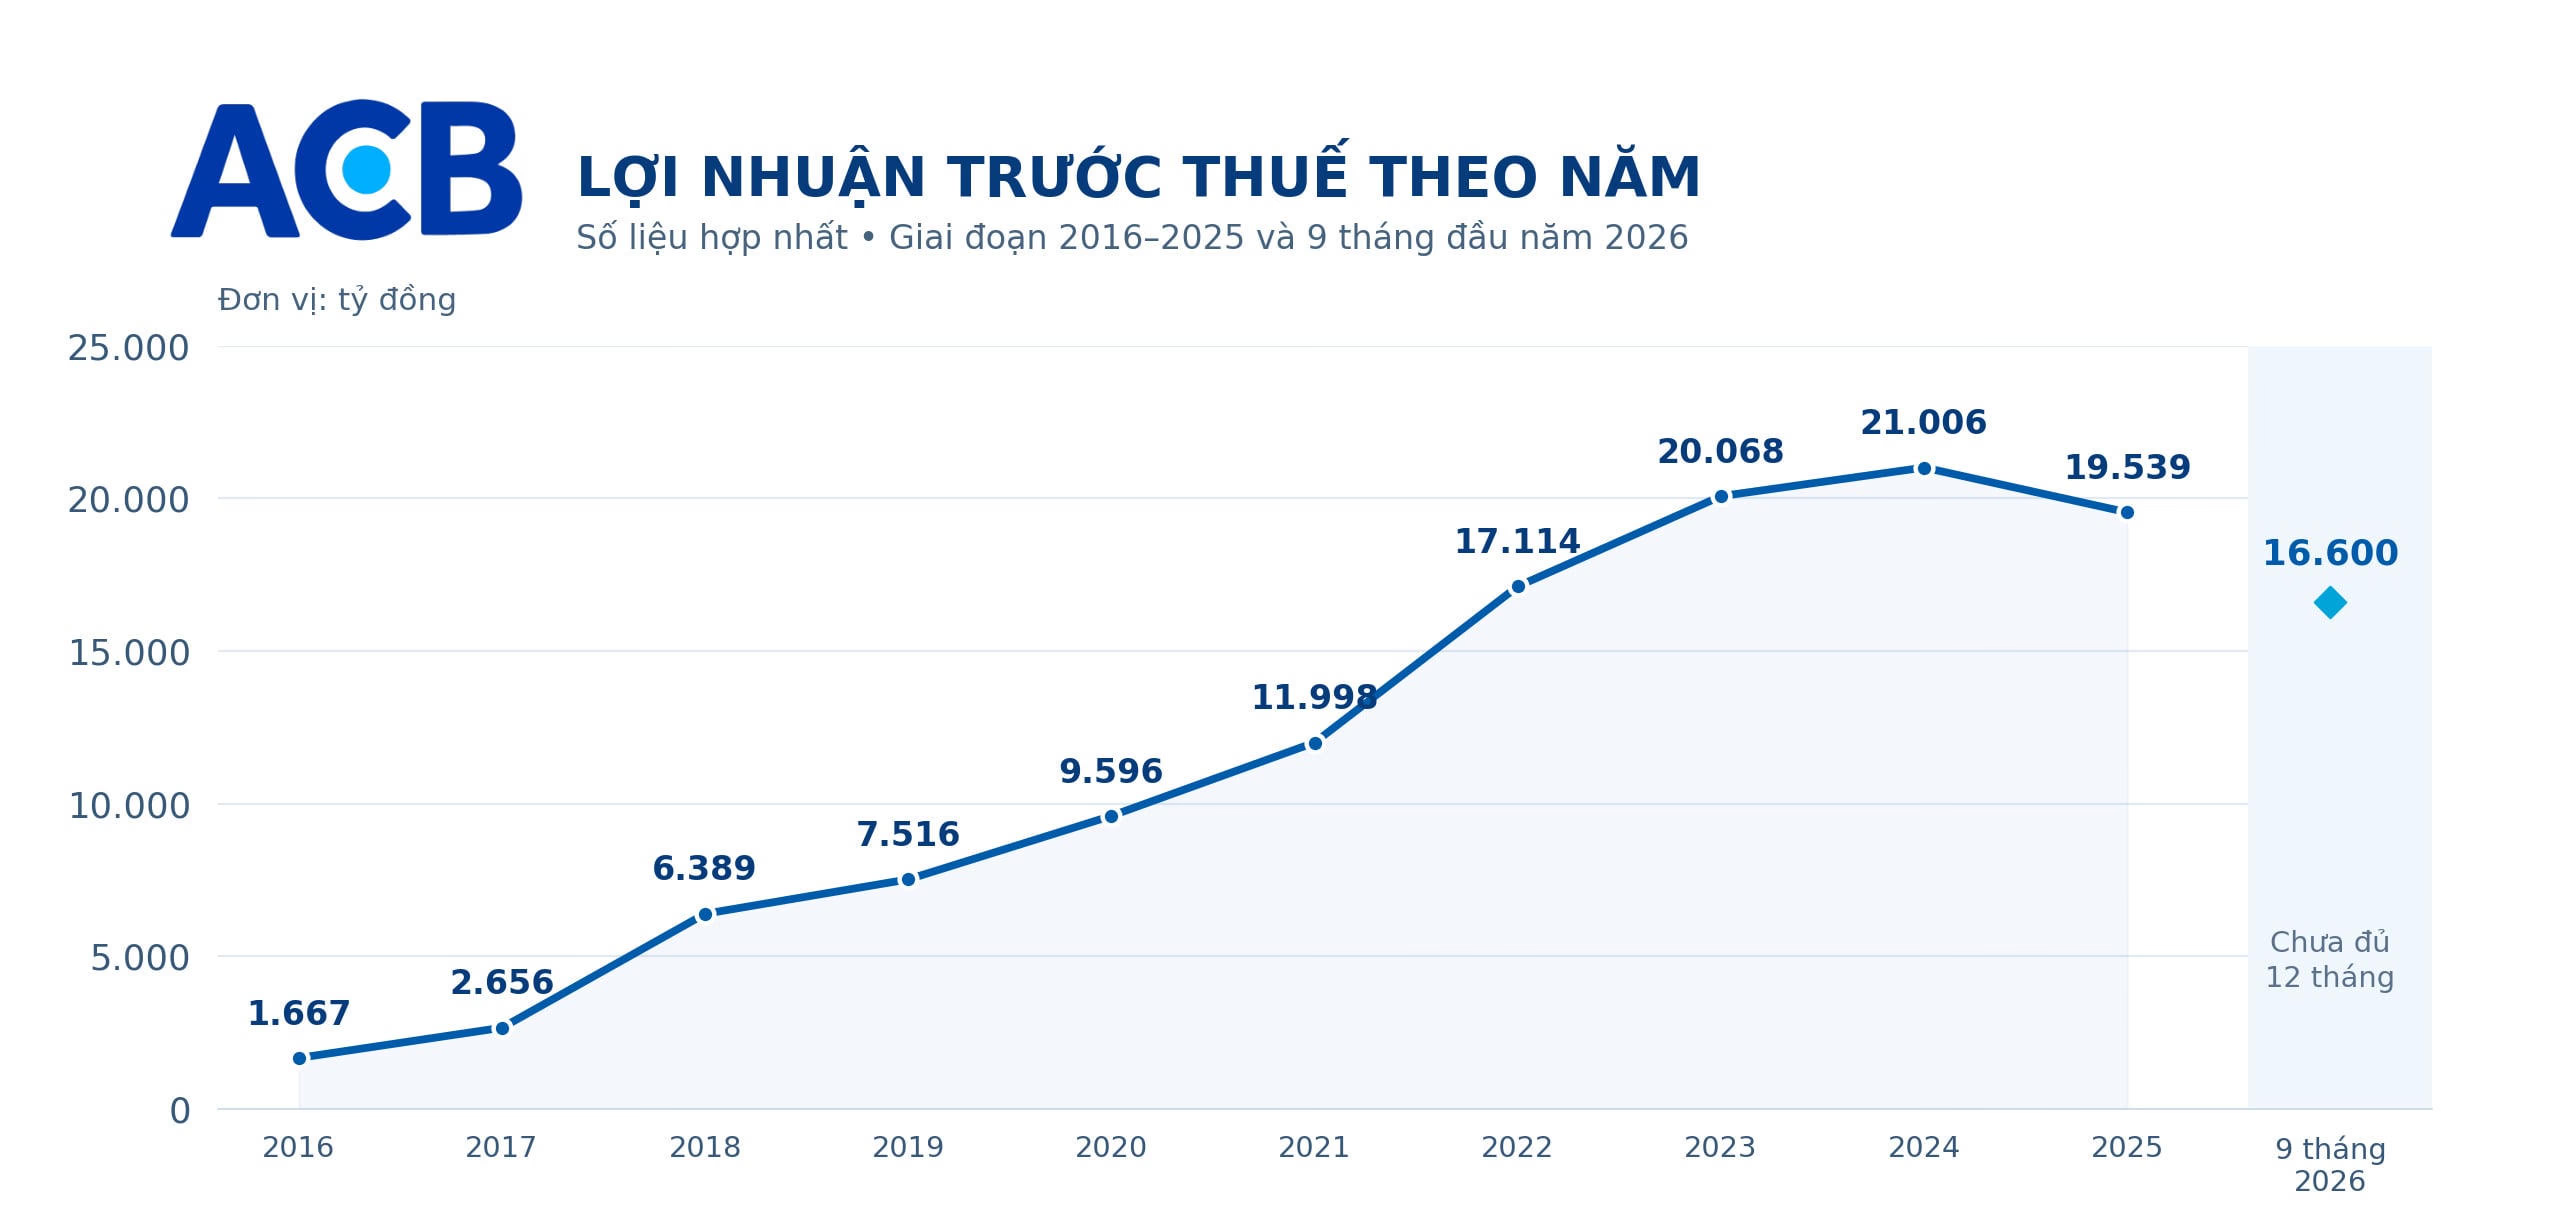
Ngân hàng TMCP Á Châu (ACB) công bố kết quả kinh doanh 9 tháng năm 2026 với lợi nhuận trước thuế đạt hơn 16.600 tỷ đồng. Riêng quý 3, lợi nhuận trước thuế đạt gần 5.900 tỷ đồng, tăng 9% so với cùng kỳ. Hoạt động tín dụng tiếp tục mở rộng, trong khi thu nhập lãi thuần và thu nhập dịch vụ cùng tăng trưởng hai chữ số.
Lũy kế 9 tháng, tổng thu nhập hoạt động của ACB đạt gần 28.000 tỷ đồng, tăng hơn 9% so với cùng kỳ. Trong đó, thu nhập lãi thuần đạt hơn 23.000 tỷ đồng, tăng hơn 16%; thu nhập từ hoạt động dịch vụ đạt hơn 2.600 tỷ đồng, tăng 16%.
Theo ngân hàng, dù không còn các khoản thu nhập bất thường như cùng kỳ, các hoạt động kinh doanh khác vẫn đóng góp gần 2.300 tỷ đồng vào tổng thu nhập. Với kết quả này, ACB thực hiện 74% kế hoạch lợi nhuận trước thuế năm 2026.
Chi phí hoạt động tiếp tục được kiểm soát, với tỷ lệ chi phí trên thu nhập (CIR) trong quý 3 ở mức 31%. Đây là yếu tố hỗ trợ hiệu quả kinh doanh, đồng thời tạo dư địa để ngân hàng đầu tư cho hoạt động chuyển đổi và các động lực tăng trưởng.
Các công ty thành viên cũng tiếp tục đóng góp vào kết quả chung. Sau 9 tháng, tổng lợi nhuận trước thuế của các công ty con đạt gần 1.100 tỷ đồng, tăng 8% so với cùng kỳ, tương đương gần 7% lợi nhuận trước thuế toàn tập đoàn. Trong đó, Công ty TNHH Chứng khoán ACB (ACBS) ghi nhận lợi nhuận trước thuế đạt 793 tỷ đồng.
Đến cuối quý 3/2026, cho vay khách hàng của ACB đạt khoảng 765.000 tỷ đồng, tăng 11,5% so với đầu năm. Động lực chính đến từ phân khúc khách hàng doanh nghiệp, tập trung vào các lĩnh vực thương mại, chế biến, chế tạo và hoạt động sản xuất, kinh doanh.
Riêng trong quý 3, tín dụng bán lẻ và doanh nghiệp nhỏ và vừa (SME) lần lượt tăng 2,2% và 2,8%, trong khi tăng trưởng tín dụng toàn ngân hàng đạt 2,7%.
Với nhóm SME, ACB kết hợp các chương trình tín dụng ưu đãi với giải pháp quản lý dòng tiền, thanh toán và dịch vụ ngân hàng, nhằm hỗ trợ doanh nghiệp tiếp cận vốn và tối ưu chi phí tài chính.
Ngày 19/10/2026, ngân hàng công bố chương trình cho vay ưu đãi dành cho doanh nghiệp với mức giảm lãi suất từ 1,5–2 điểm phần trăm/năm. Trước đó, chương trình giảm lãi suất 1 điểm phần trăm/năm đã ghi nhận khoảng 5.000 tỷ đồng giải ngân.
Ông Từ Tiến Phát, Tổng Giám đốc ACB, cho biết: “Giảm lãi suất giúp doanh nghiệp giảm áp lực chi phí vốn trong ngắn hạn, nhưng khả năng cạnh tranh dài hạn phụ thuộc vào cách doanh nghiệp tiếp cận và sử dụng nguồn lực”.
Theo ông Từ Tiến Phát, ngân hàng hướng đến nâng cao chất lượng dòng vốn, đồng hành cùng doanh nghiệp cải thiện năng lực tài chính, quản trị và phát triển thị trường, qua đó góp phần tạo thêm năng lực tăng trưởng cho nền kinh tế.
Ở chiều huy động, tổng nguồn vốn huy động đạt hơn 807.000 tỷ đồng, tăng 12,3% so với đầu năm. Trong đó, tiền gửi khách hàng đạt hơn 596.000 tỷ đồng, tăng 3,4% trong riêng quý 3.
Tỷ lệ tiền gửi không kỳ hạn (CASA) duy trì khoảng 22%, với số dư tăng 2% so với cuối quý trước. Nguồn vốn này góp phần hỗ trợ chi phí huy động, trong khi biên lãi thuần (NIM) quý 3 đạt 3,08%.
Bên cạnh nguồn tiền gửi trong nước, ACB cho biết đã huy động thành công khoản vay hợp vốn quốc tế trị giá 500 triệu USD từ các định chế tài chính nước ngoài. Khoản vay giúp ngân hàng đa dạng hóa nguồn vốn, tăng tính linh hoạt trong quản lý thanh khoản và bổ sung nguồn lực cho hoạt động cấp tín dụng.
Đến cuối quý 3, tỷ lệ sử dụng vốn ngắn hạn để cho vay trung, dài hạn của ACB ở mức khoảng 28%; tỷ lệ cho vay trên huy động (LDR) khoảng 79%; tỷ lệ an toàn vốn (CAR) hợp nhất khoảng 12%.
Về chất lượng tài sản, theo cách phân loại được ngân hàng công bố, tỷ lệ nợ xấu trước khi tính tác động phân loại theo thông tin từ Trung tâm Thông tin tín dụng quốc gia Việt Nam (CIC) ở mức khoảng 1,04%. Khi bao gồm tác động này, tỷ lệ nợ xấu ở mức 1,18%.
Ngân hàng cho biết phần nợ xấu phát sinh do ảnh hưởng phân loại theo CIC tăng hơn 40% trong riêng quý 3. Diễn biến này cho thấy việc theo dõi chất lượng tín dụng cần tính đến cả tình trạng trả nợ của khách hàng tại các tổ chức tín dụng khác.
Tỷ lệ bao phủ nợ xấu tương ứng với hai cách tính trên lần lượt đạt 104% và 91%. Dù chi phí dự phòng quý 3 giảm gần 12% so với quý trước, ban lãnh đạo ACB cho biết sẽ tiếp tục duy trì quan điểm thận trọng trong quý 4, theo dõi chất lượng tài sản và chủ động trích lập dự phòng.
Theo thông tin ACB công bố, trong đợt rà soát định kỳ năm 2026, Fitch Ratings nâng xếp hạng tín nhiệm của ngân hàng từ BB- lên BB, triển vọng ổn định. Trước đó, vào tháng 5/2026, Moody’s cũng nâng triển vọng tín nhiệm của ACB lên tích cực.
Theo đánh giá của Fitch được ngân hàng dẫn lại, ACB duy trì chất lượng tài sản tốt hơn mức bình quân ngành, được hỗ trợ bởi chính sách cấp tín dụng nhất quán, danh mục cho vay có tỷ lệ tài sản bảo đảm cao và việc kiểm soát các lĩnh vực tiềm ẩn rủi ro.
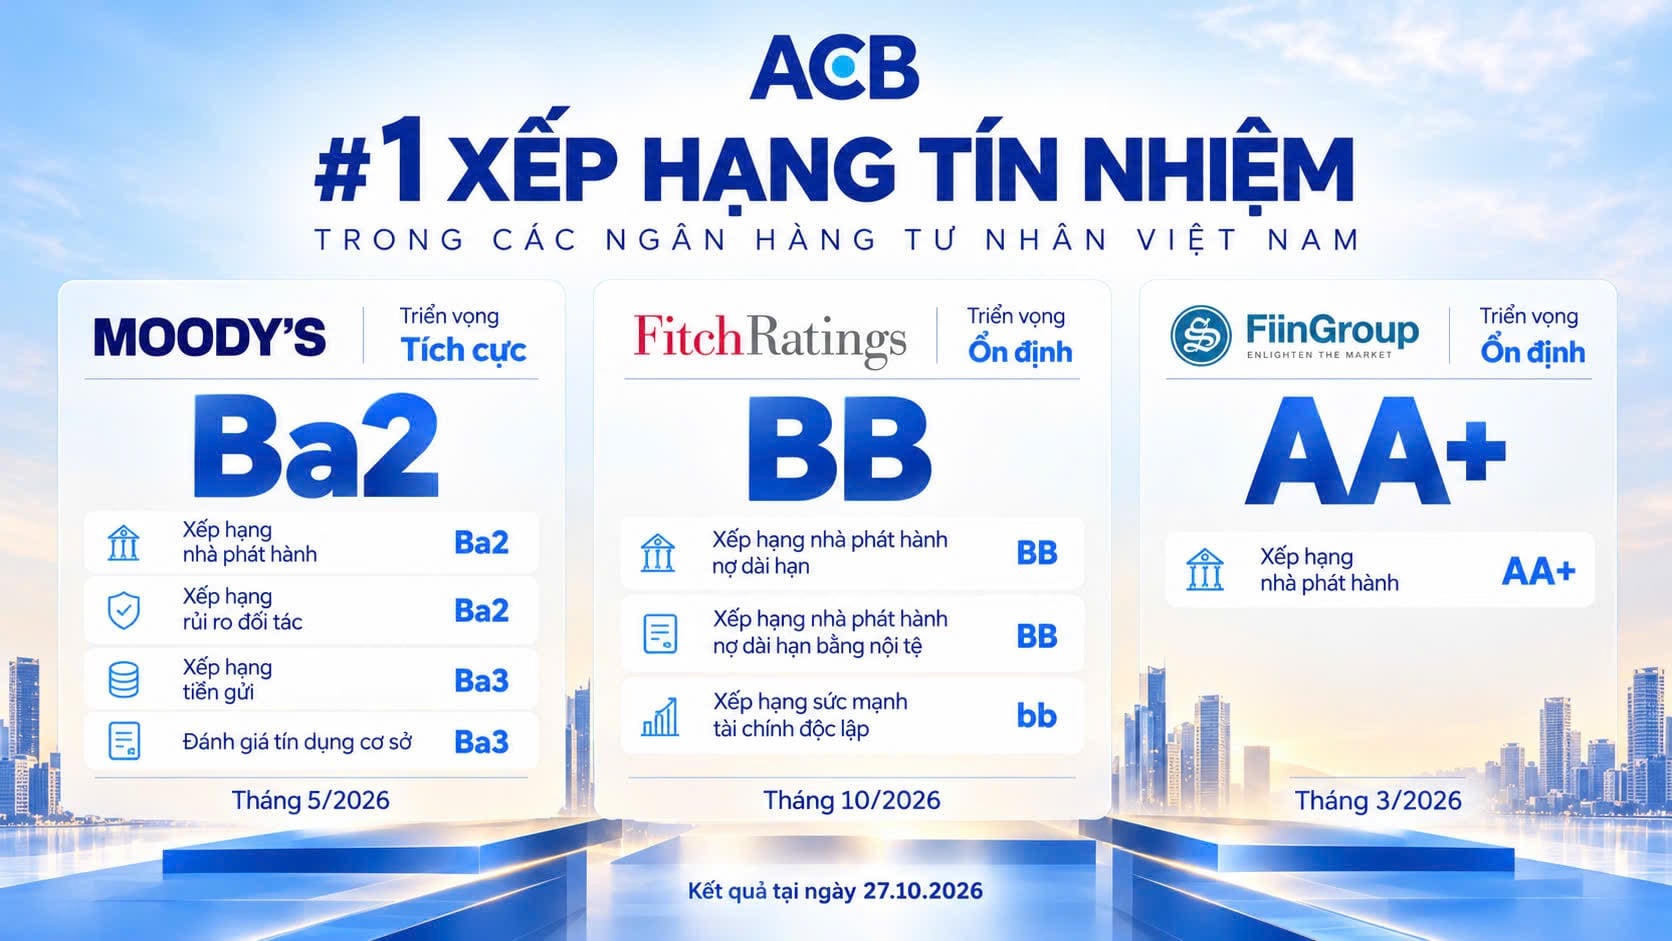
Tổ chức xếp hạng cũng ghi nhận nền tảng khách hàng cá nhân và SME, nguồn tiền gửi dân cư ổn định cùng quan hệ khách hàng lâu dài của ACB. Việc mở rộng sang nhóm doanh nghiệp quy mô vừa và lớn được kỳ vọng tiếp tục diễn ra có chọn lọc.
Fitch đánh giá khả năng sinh lời cốt lõi của ACB được hỗ trợ bởi tăng trưởng tín dụng, cơ cấu cho vay, thu nhập dịch vụ và kiểm soát chi phí, dù lãi suất và chi phí vốn vẫn là những yếu tố cần theo dõi.
Việc được nâng xếp hạng tín nhiệm, cùng với khả năng tiếp cận khoản vay hợp vốn quốc tế, tạo thêm điều kiện để ACB mở rộng quan hệ với các định chế tài chính và đa dạng hóa nguồn vốn phục vụ tăng trưởng.
Nguyễn Như